Risultati settimanali
Home > Blog > Investire in borsa da zero: strumenti, costi reali e come si pagano le tasse

Investire in borsa da zero: strumenti, costi reali e come si pagano le tasse

Investire in borsa
Indice contenuti

Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.

Introduzione

Prima di scegliere un titolo si sceglie un conto, e il conto decide tre cose: quanto costa ogni ordine, chi paga le tasse e cosa succede alle perdite. Qui i listini letti il 9 ottobre 2026 e i conti fatti in euro.

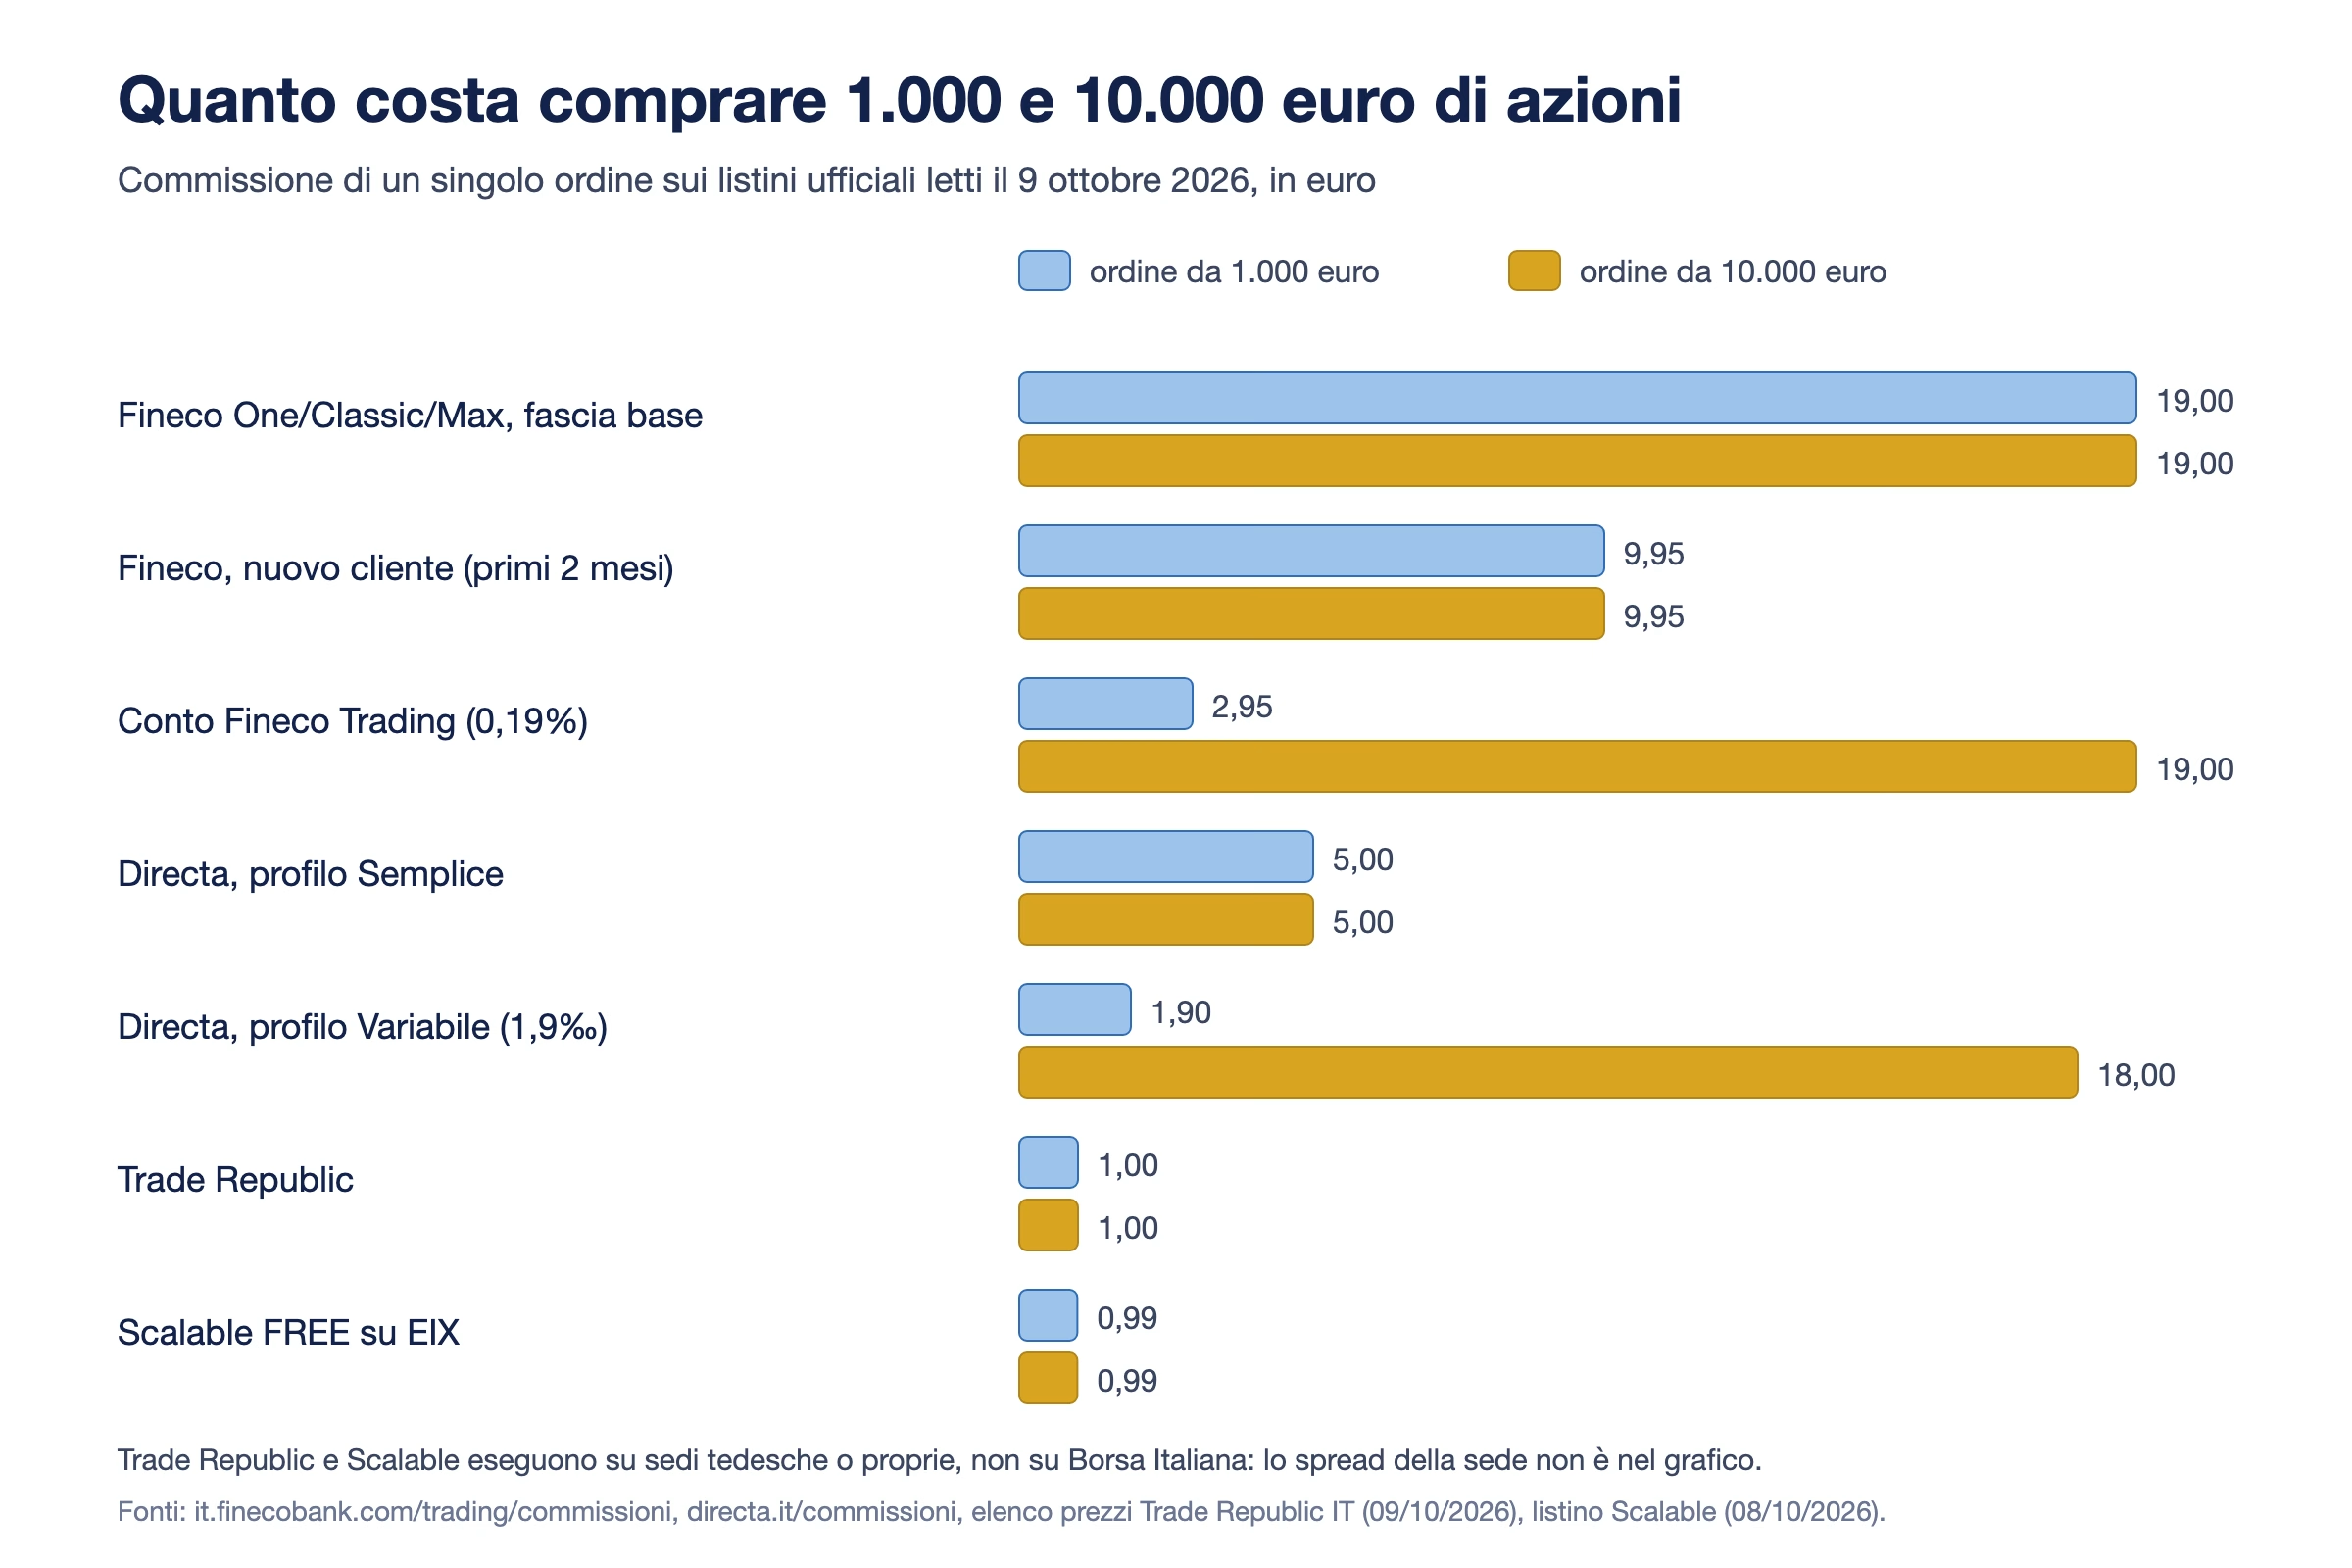
Lo stesso ordine da 1.000 euro di azioni, con i listini del 9 ottobre 2026, costa 19 euro di commissione su un conto Fineco nella fascia base e 99 centesimi su Scalable Capital. Fra i due estremi ci sono 5 euro sul profilo fisso di Directa, 2,95 sul conto Fineco Trading, 1 euro su Trade Republic. Se l’azione è di una grande società italiana, sopra la commissione si aggiungono altri 2 euro di imposta sulle transazioni finanziarie, che dal 1 gennaio 2026 è raddoppiata. E il titolo, a quel punto, non l’ha ancora scelto nessuno.

Investire in borsa vuol dire comprare strumenti finanziari quotati (azioni, obbligazioni, ETF) attraverso un intermediario autorizzato, che li registra in un dossier titoli intestato al cliente. Detta così è semplice. La parte che decide il risultato netto, però, sta in tre scelte che si fanno prima del primo acquisto: lo strumento, il conto e il regime fiscale. Questa guida le prende una alla volta, con i numeri dei listini ufficiali e delle norme lette alla fonte.

Cosa si compra davvero: quattro strumenti, quattro meccanismi

La parola “borsa” mette nello stesso cesto oggetti che funzionano in modo molto diverso. Ha senso separarli per il meccanismo che genera il guadagno, perché da quello dipendono anche il rischio e la tassazione.

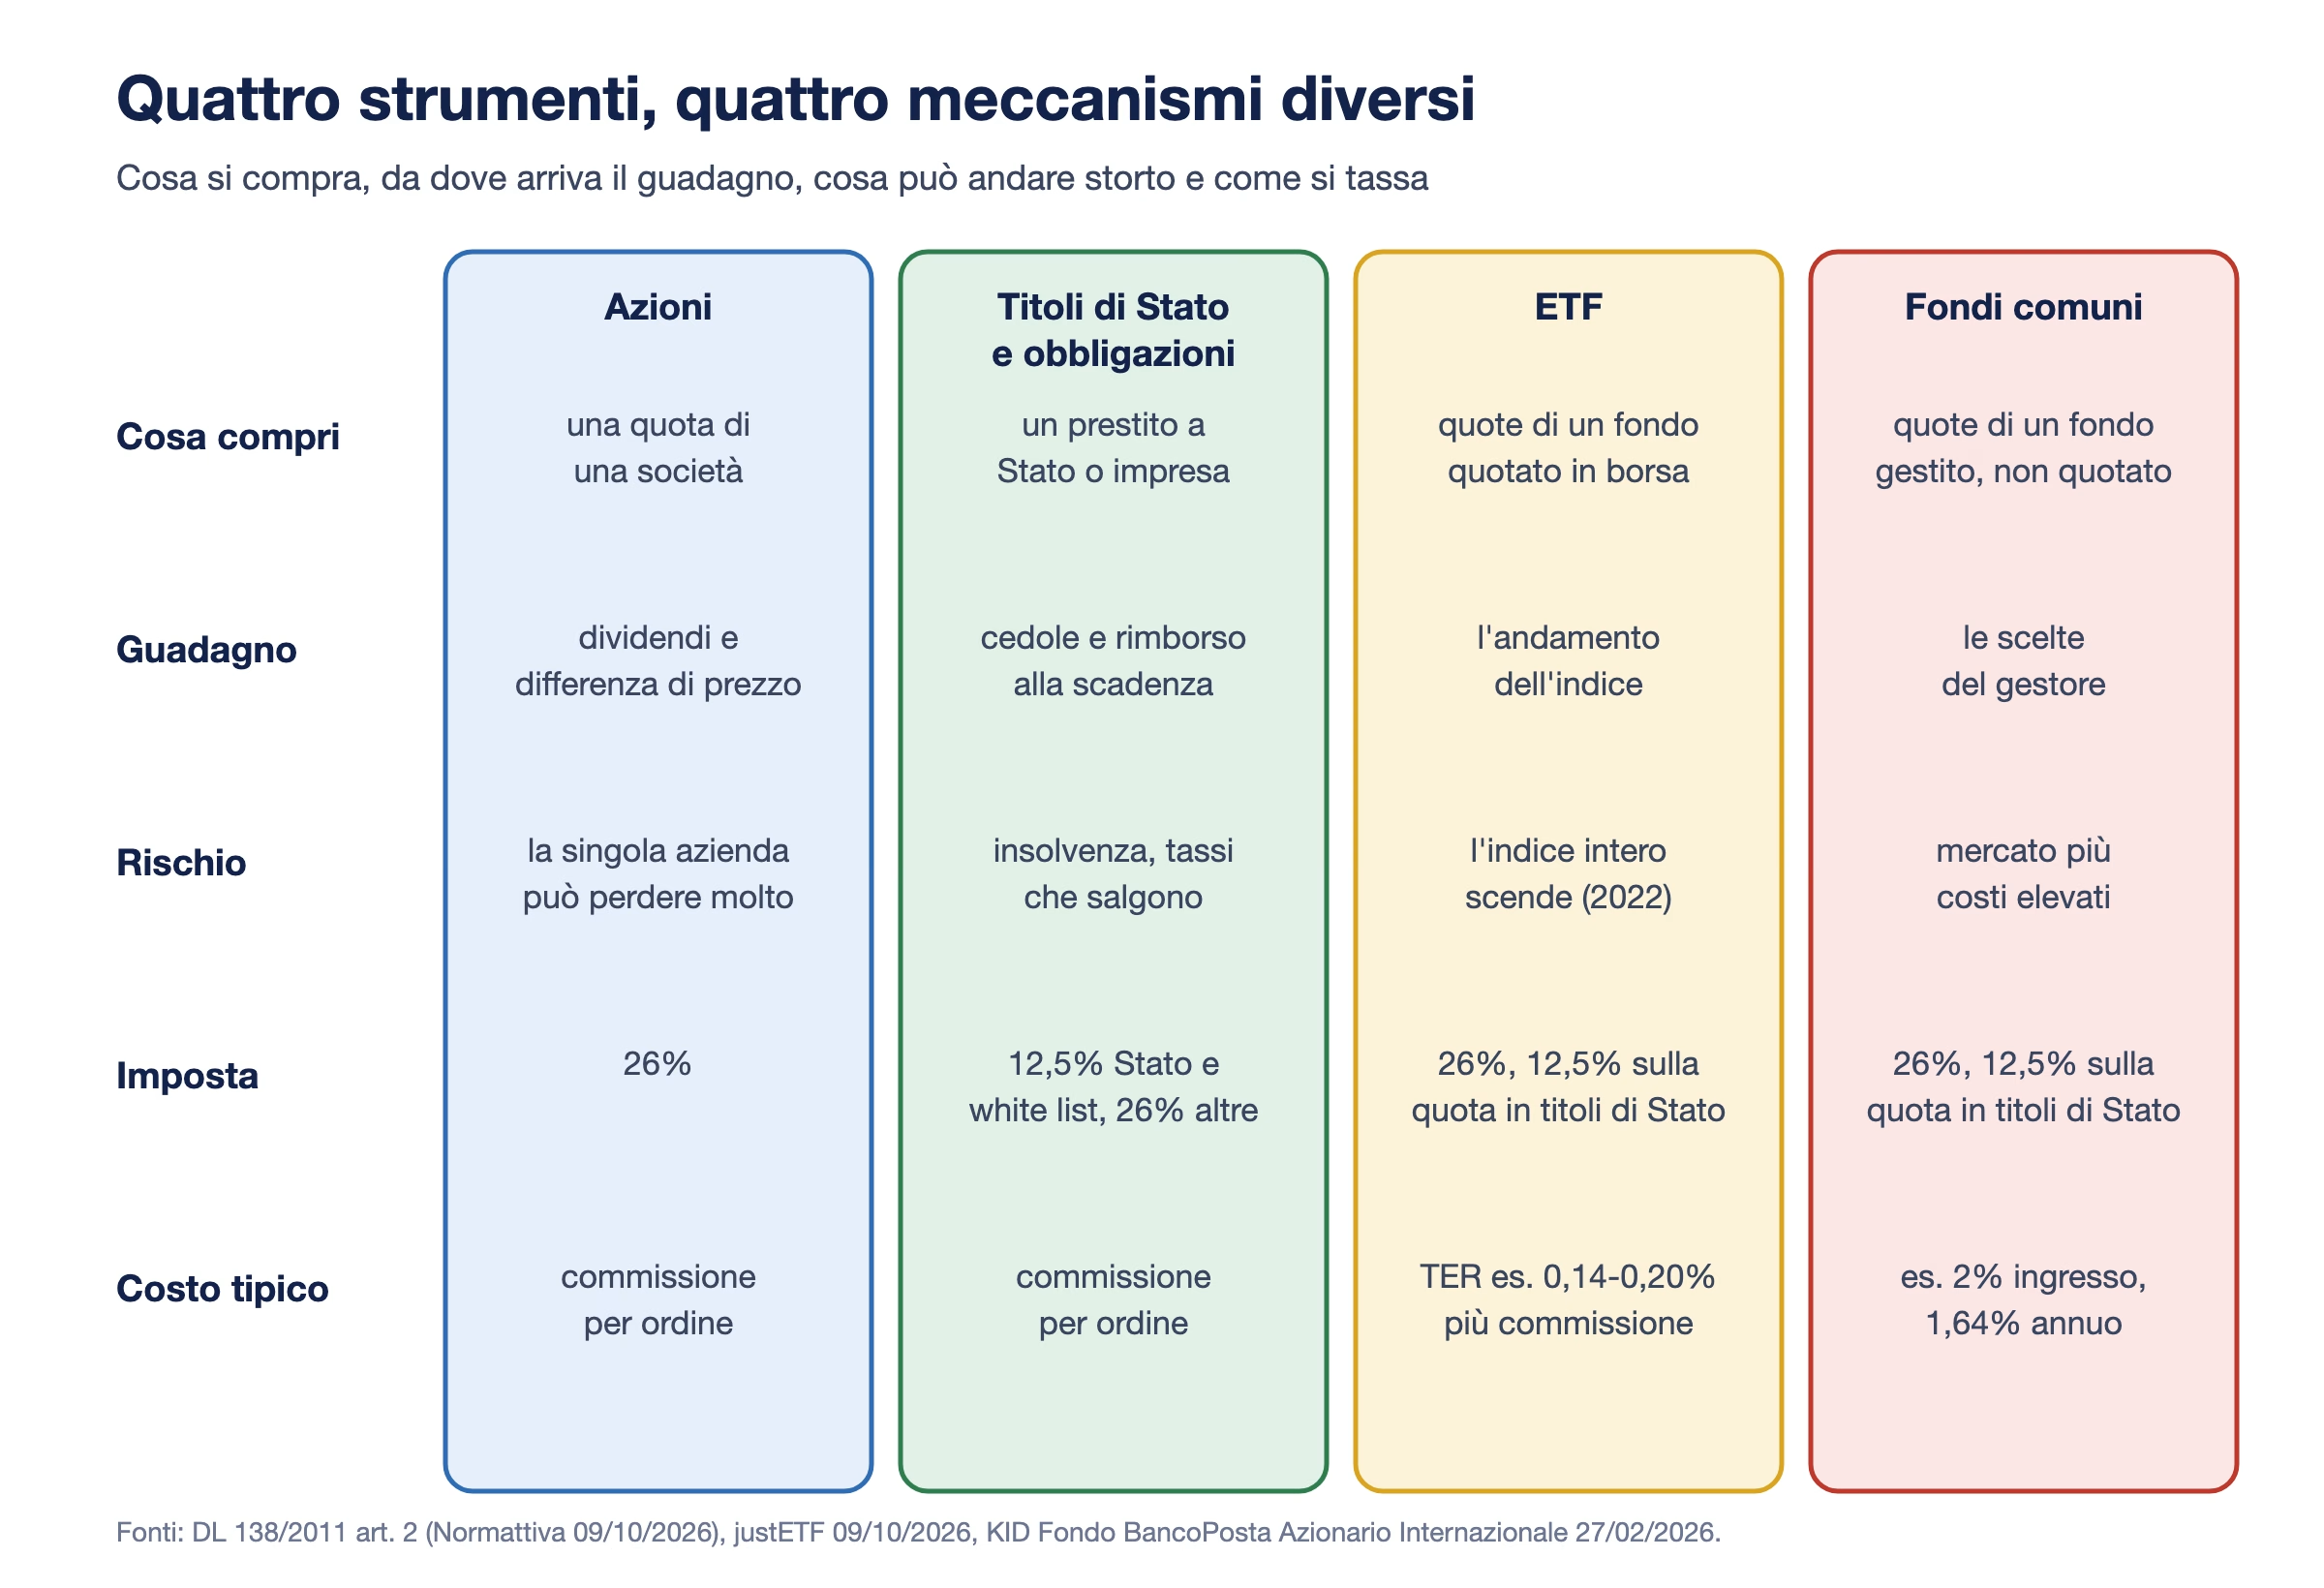
Confronto fra azioni, titoli di Stato e obbligazioni, ETF e fondi comuni per cosa si compra, origine del guadagno, rischio principale, imposta e costo tipico

Un’azione è una quota di una società. Rende in due modi: con il dividendo, se l’azienda lo distribuisce, e con la differenza fra prezzo di vendita e prezzo di acquisto. Il rischio è concentrato: se l’azienda va male, il titolo può perdere gran parte del valore e non c’è niente che lo compensi.

Un’obbligazione è un prestito. Chi la compra riceve cedole periodiche e il rimborso del capitale alla scadenza. Il caso più comune in Italia è il BTP, il titolo del Tesoro. Il rischio non è solo l’insolvenza dell’emittente: se i tassi di mercato salgono, il prezzo di un’obbligazione già in circolazione scende, e chi vende prima della scadenza incassa meno di quanto ha pagato.

Un ETF è un fondo che replica un indice ed è quotato in borsa come un’azione. Comprando una quota di un ETF sull’indice MSCI World si compra un pezzetto di oltre mille aziende in un solo ordine. La guida su cosa sono gli ETF smonta replica fisica e sintetica, accumulazione e distribuzione e la regola UCITS. Qui basta un dettaglio, perché genera molta confusione. Sotto un video molto visto su come iniziare a investire, l’utente @dariobagnoli scriveva (commento di circa un anno fa, 154 like su YouTube) che con un ETF “non possiedi le azioni” ma ne riproduci soltanto l’andamento. È vero a metà: le singole azioni non sono intestate a chi compra la quota, quindi niente voto in assemblea, ma in un ETF a replica fisica i titoli esistono e stanno nel fondo. Borsa Italiana lo scrive in chiaro: il patrimonio dell’ETF è per legge di esclusiva proprietà dei possessori delle quote, anche se la società che lo gestisce fallisce.

Un fondo comune di investimento raccoglie il denaro di molti risparmiatori e lo investe secondo le scelte di un gestore. Di norma non è quotato: si sottoscrive in banca o in posta e si rimborsa al valore della quota del giorno. Il risultato dipende dal gestore, e il costo è il punto in cui fondi ed ETF si separano di più, come si vede più avanti.

Il rischio di mercato vale per tutti e quattro. Un ETF sull’intero mercato mondiale, l’iShares Core MSCI World, ha chiuso il 2022 a meno 12,96% in euro e ha toccato un ribasso massimo dal lancio del meno 33,91%, secondo la scheda justETF letta il 9 ottobre 2026. Sono dati reali di un prodotto quotato: i risultati passati non sono indicativi di quelli futuri. La diversificazione riduce il rischio della singola azienda, non quello del mercato intero, e il calo massimo dal picco ha un nome preciso, il drawdown.

Dove si apre il conto: banca, SIM o broker europeo

Nessun privato compra direttamente in borsa. Serve un intermediario autorizzato, che può essere una banca, una SIM (società di intermediazione mobiliare) o un’impresa di investimento di un altro paese dell’Unione europea che opera in Italia con o senza succursale. Le differenze pratiche fra le tre categorie sono due: chi vigila e come vengono gestite le tasse.

Prima di qualsiasi altra valutazione si controlla che il nome compaia negli elenchi della Consob o della Banca d’Italia, con denominazione e indirizzo internet identici. La procedura completa, con i cinque elenchi da consultare e i trucchi dei siti clone, sta nella guida su come si inizia con il trading online. Se qualcuno propone di investire al telefono o su WhatsApp con un intermediario che non compare da nessuna parte, la pagina su a chi rivolgersi per una truffa di trading online spiega cosa fare.

Gli intermediari citati in questa pagina, con lo stato di autorizzazione dichiarato nei loro documenti:

  • Fineco: banca italiana, vigilata dalla BCE, dalla Banca d’Italia e dalla Consob. Regime amministrato. La recensione di Fineco separa i due listini, quello dei conti bancari e quello del conto Trading.
  • Directa: SIM di Torino, “vigilata dalla Banca d’Italia e dalla Consob” e aderente al Fondo Nazionale di Garanzia secondo il sito (letto il 9 ottobre 2026). Regime amministrato. Dettagli nella recensione di Directa.
  • Trade Republic: banca tedesca vigilata dalla BaFin, con succursale italiana iscritta all’albo della Banca d’Italia dal 30 gennaio 2025. Per i clienti con IBAN italiano applica il regime amministrato e il contratto esclude il dichiarativo. Il funzionamento è nella guida a Trade Republic.
  • Scalable Capital: banca tedesca vigilata dalla BaFin, con succursale a Milano iscritta all’albo delle banche al n. 8111. Dal 1 settembre 2026 i nuovi conti hanno IBAN italiano e scelgono fra amministrato e dichiarativo; i conti aperti prima sono in migrazione. La recensione di Scalable Capital racconta il passaggio.
  • Saxo Italia (fino al settembre 2026 BG SAXO SIM): SIM iscritta all’albo Consob, regime amministrato, nella recensione di BG Saxo.
  • Interactive Brokers: Interactive Brokers Ireland, autorizzata dalla Banca centrale d’Irlanda e iscritta all’elenco Consob delle imprese UE senza succursale. Regime dichiarativo, analizzato nella recensione di Interactive Brokers.

Un elenco più lungo di intermediari che fanno da sostituto d’imposta sta nella pagina sui broker in regime amministrato. Il conto demo, dove esiste, serve a capire dove stanno i pulsanti e come si inserisce un ordine a prezzo limite, non a stimare un rendimento.

Quanto costa un ordine: commissioni, imposta e spread

La commissione è il costo più visibile e quello più facile da confrontare. I listini cambiano spesso, quindi qui sotto ci sono solo quelli letti alla fonte il 9 ottobre 2026 (Scalable l’8 ottobre), applicati a due ordini di acquisto su azioni: per Fineco e Directa sono le tariffe di Borsa Italiana, per Trade Republic e Scalable quelle delle sedi tedesche dove eseguono.

Commissione per un ordine da 1.000 e da 10.000 euro su Fineco, Directa, Trade Republic e Scalable Capital secondo i listini di ottobre 2026

Come si leggono quelle barre:

  • Fineco, conti One, Classic e Max: commissione fissa a fasce che dipende da quanto si è generato nel mese. Chi genera meno di 99 euro di commissioni paga 19 euro a ordine su Italia, poi 9,95, 6,95 e 2,95 salendo di fascia. I nuovi clienti pagano 9,95 euro nei primi due mesi. Il dettaglio è nella guida alle commissioni Fineco.
  • Conto Fineco Trading: 0,19% del controvalore, con un minimo di 2,95 e un massimo di 19 euro. Su 1.000 euro lo 0,19% fa 1,90, quindi scatta il minimo.
  • Directa: tre profili. Semplice, 5 euro fissi su Borsa Italiana fino a 500.000 euro. Variabile, 1,9 per mille con minimo 1,5 e massimo 18. Dinamico, da 8 euro a scalare con il numero di ordini nella giornata.
  • Trade Republic: 1 euro di commissione fissa di regolamento per ordine, 2 euro se si sceglie una sede di esecuzione specifica.
  • Scalable Capital: piano FREE, 0,99 euro su EIX, 1,99 su gettex e Xetra; zero sugli acquisti di ETF dei quattro emittenti partner sopra i 250 euro.

Due avvertenze sul confronto. La prima: Trade Republic e Scalable eseguono gli ordini su sedi tedesche o su sedi proprie, non su Borsa Italiana, e il prezzo di quelle sedi incorpora uno spread che non compare in nessuna commissione. La seconda: sulle azioni USA chi non ha un conto in dollari paga anche il cambio, e su molti conti è una maggiorazione dentro il tasso, non una voce separata.

Poi c’è l’imposta sulle transazioni finanziarie, la cosiddetta Tobin tax. Dal 1 gennaio 2026 la legge di bilancio l’ha portata allo 0,4% del controvalore, ridotta allo 0,2% per gli acquisti su mercati regolamentati e sistemi multilaterali, sulle azioni di società italiane con capitalizzazione sopra i 500 milioni. La paga chi compra, a prescindere dal broker. Su 1.000 euro di una grande azienda di Piazza Affari sono 2 euro, cioè più della commissione di tre dei sette conti del grafico.

Il peso della commissione dipende dalla dimensione dell’ordine. Un euro su 50 euro è il 2% da recuperare prima di andare in pari; lo stesso euro su 5.000 è lo 0,02%. Chi compra spesso piccoli importi e chi compra di rado importi grandi possono trovare economici due conti opposti. Le recensioni lette su App Store il 9 ottobre 2026 lo confermano dal lato di chi paga: Bosky67, il 7 ottobre 2026, giudicava Fineco una buona piattaforma con “commissioni applicate nettamente troppo alte”; Felipee17, il 29 settembre 2026, con una stella, contestava a Directa i 9 euro sui mercati americani (cifra che coincide con il listino: 9 dollari su NYSE, Nasdaq e AMEX). Sotto il video già citato, @davidesacchi103 raccontava di avere usato Fineco “in leva qualche anno fa (con inesperienza totale)” e chiedeva perché restare su un intermediario che molti descrivono come caro. La leva finanziaria non ha niente a che fare con l’acquisto di un’azione o di un ETF: è il terreno dei derivati come i CFD, dove le perdite vengono amplificate esattamente quanto i guadagni.

Il costo che non compare nell’ordine

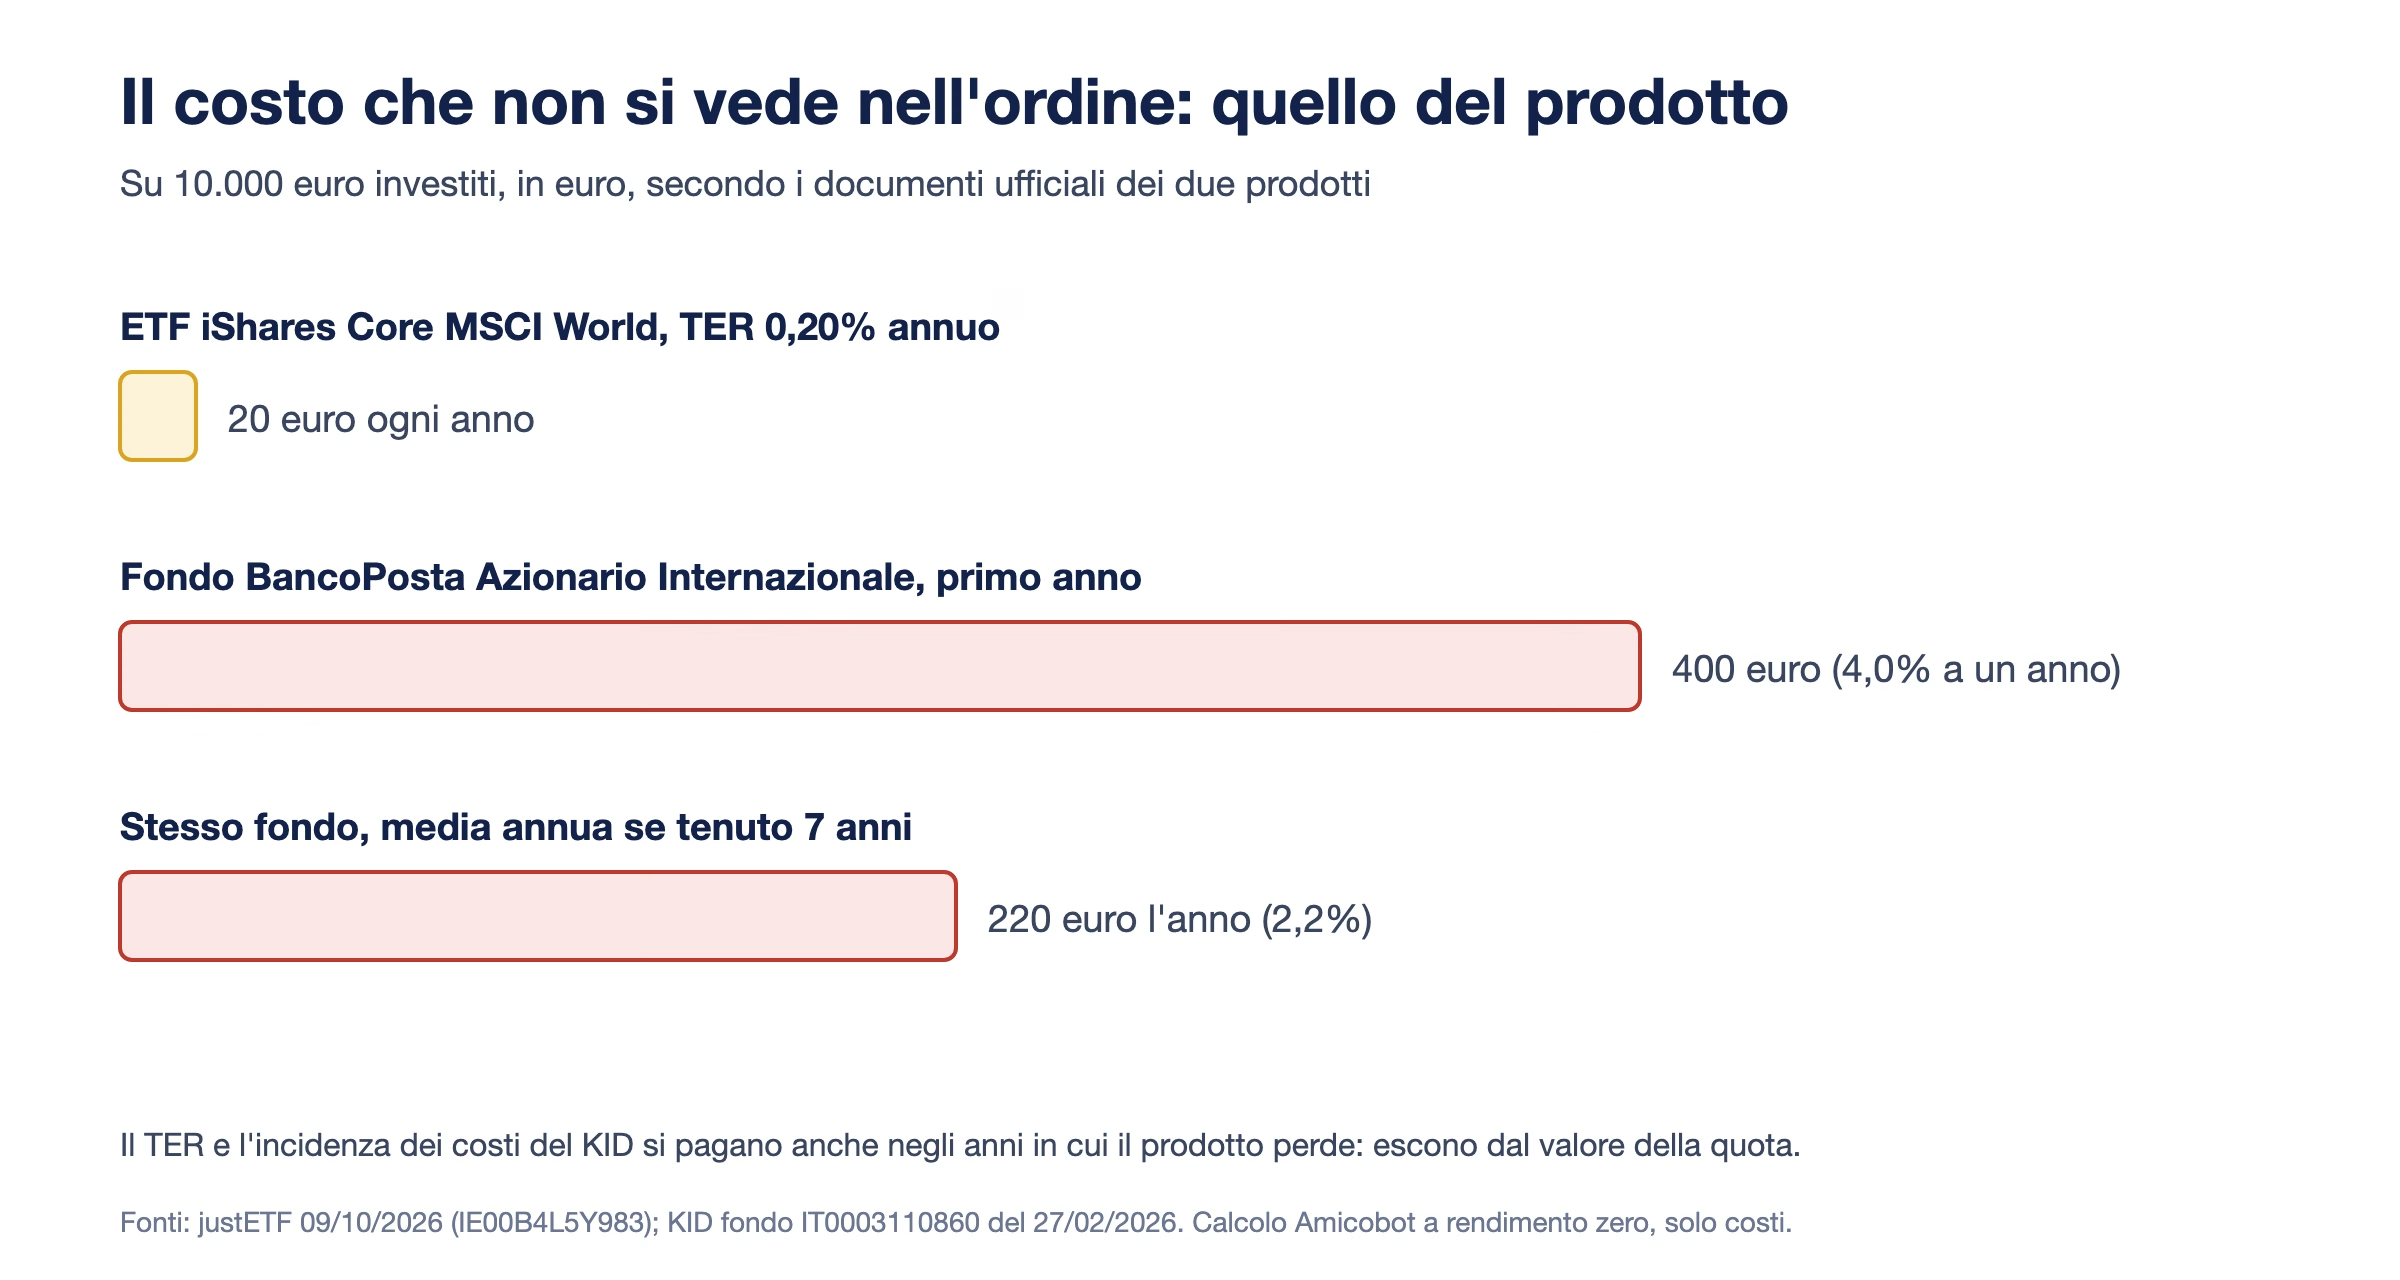
Gli ETF e i fondi hanno un secondo costo, annuo, che esce dal valore della quota senza che nessuno lo addebiti in modo visibile. Per un ETF si chiama TER: lo 0,20% annuo per l’iShares Core MSCI World, lo 0,14% per il Vanguard FTSE All-World, secondo justETF al 9 ottobre 2026. Per un fondo comune il documento da leggere è il KID, che riporta l’incidenza totale dei costi.

Costi annui su 10.000 euro di un ETF con TER 0,20% e di un fondo comune secondo il KID, primo anno e media su sette anni

Il KID del Fondo BancoPosta Azionario Internazionale, datato 27 febbraio 2026, dichiara una commissione di ingresso del 2% più 3,50 euro, costi correnti dell’1,64% l’anno e un’incidenza complessiva del 4,0% a un anno e del 2,2% annuo su un periodo di sette anni. Su 10.000 euro fa 400 euro il primo anno e circa 220 euro l’anno se il fondo si tiene sette anni, contro 20 euro l’anno di TER dell’ETF. È un confronto fra due prodotti azionari globali, non fra due rendimenti: il fondo ha un gestore che sceglie, l’ETF replica un indice. Il costo, però, si paga in entrambi i casi anche negli anni in cui il prodotto perde. Il catalogo completo dei prodotti del risparmio postale è nella guida agli investimenti con Poste Italiane.

Chi cerca ETF per costo, dimensione e domicilio usa di solito i database gratuiti come quello descritto nella recensione di justETF, che riporta TER, replica e rendimenti per anno di ogni prodotto.

Regime amministrato o dichiarativo: chi paga le tasse

È la domanda che chi inizia fa più spesso. Sotto lo stesso video, @Ellie_s_kitten scriveva: “Non capisco come funziona il lato delle tasse.. devo dichiarare qualcosa”. La risposta dipende dal regime del conto.

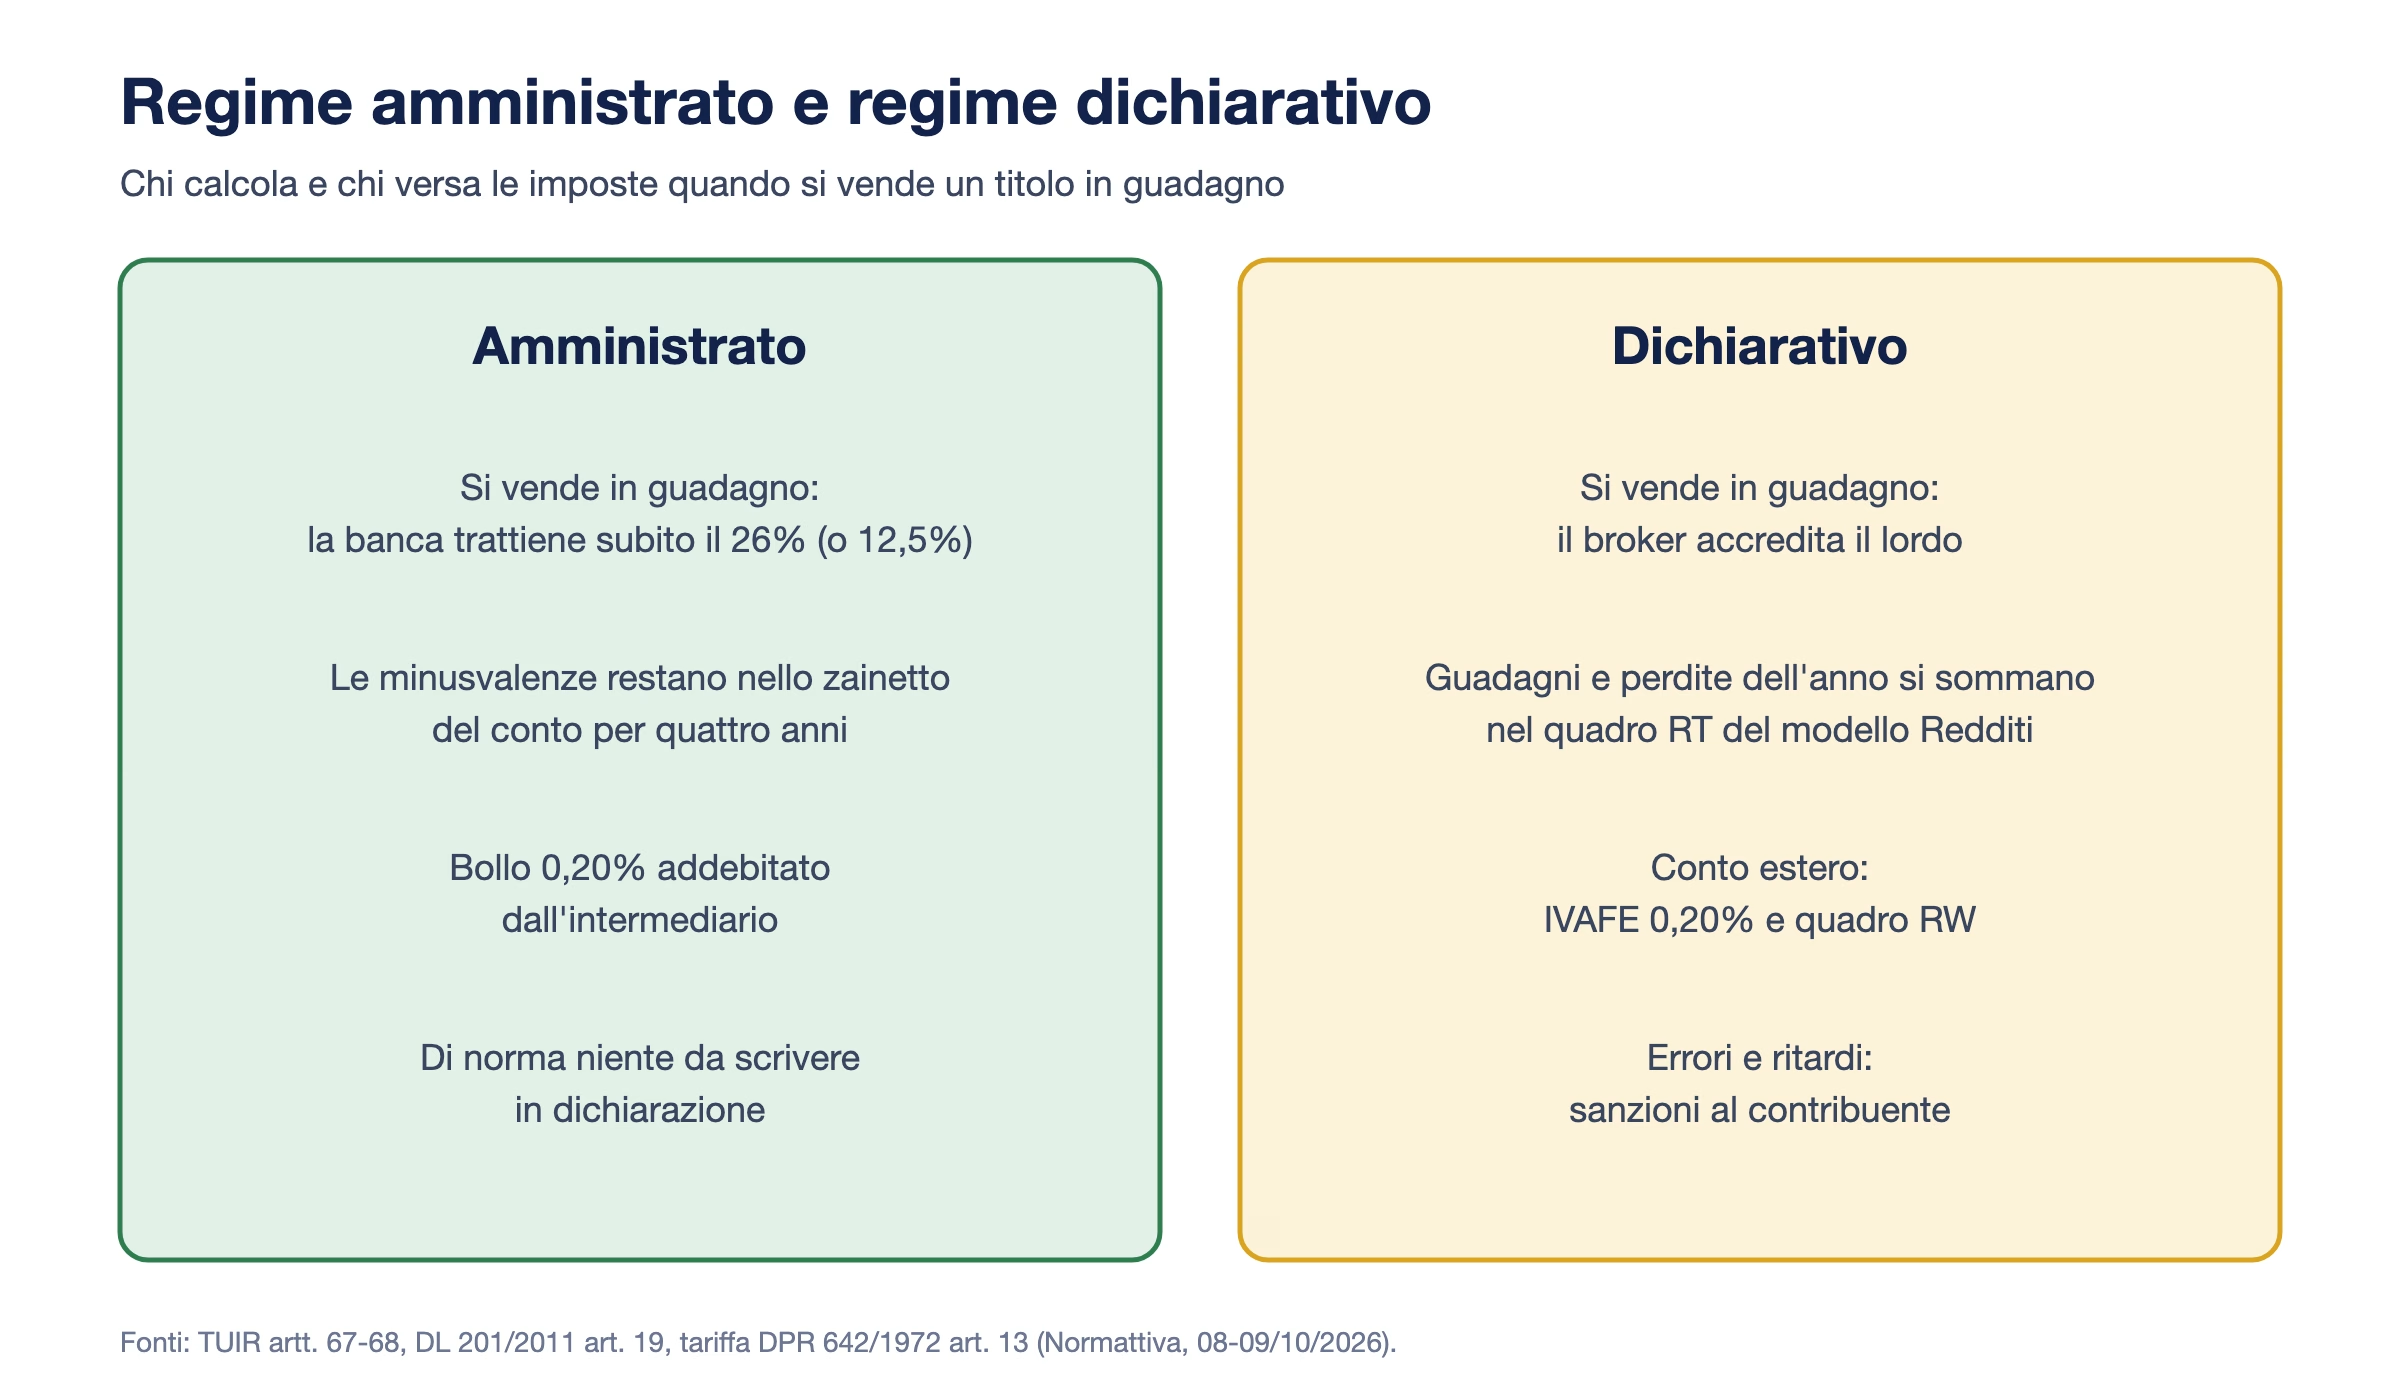
Differenze fra regime amministrato e regime dichiarativo su ritenuta, minusvalenze, bollo, IVAFE e dichiarazione dei redditi

Nel regime amministrato l’intermediario fa da sostituto d’imposta. A ogni vendita in guadagno trattiene l’imposta e la versa all’Agenzia delle Entrate; a ogni vendita in perdita registra la minusvalenza in uno “zainetto fiscale” e la usa per abbattere i guadagni successivi sullo stesso conto. Di norma chi ha solo conti in amministrato non scrive niente in dichiarazione. Fra le 87 recensioni di Directa lette su App Store, il regime amministrato è il motivo di soddisfazione più ricorrente: Saverio_2003, il 2 dicembre 2025, la definiva “ottima sia dal punto di vista di regime amministrato” sia per l’operatività.

Nel regime dichiarativo l’intermediario accredita il guadagno lordo e i conti li fa il contribuente: plusvalenze e minusvalenze dell’anno vanno nel quadro RT del modello Redditi, con le scadenze e le sanzioni del caso. Se il conto è presso un intermediario estero si aggiungono il quadro RW e l’IVAFE, l’equivalente del bollo per le attività detenute all’estero, pari allo 0,20% annuo. Una recensione del 26 agosto 2021 di Byron916 su Directa coglieva il punto meglio di molte guide: pagare 5 euro a ordine in amministrato contro 0,50 su un broker in dichiarativo “sono 2 cose diverse”, perché nel secondo caso il lavoro fiscale resta a chi investe. La guida su come pagare le tasse nel trading fa i conti del quadro RT riga per riga.

Le aliquote: 26% di regola, 12,5% sui titoli di Stato

L’aliquota ordinaria su interessi, dividendi e plusvalenze finanziarie è il 26%. Il decreto legge 138 del 2011 (articolo 2, commi 6 e 7, letto su Normattiva il 9 ottobre 2026) esclude dall’aliquota ordinaria i titoli di Stato italiani ed equiparati e le obbligazioni degli Stati della white list, che restano al 12,5%.

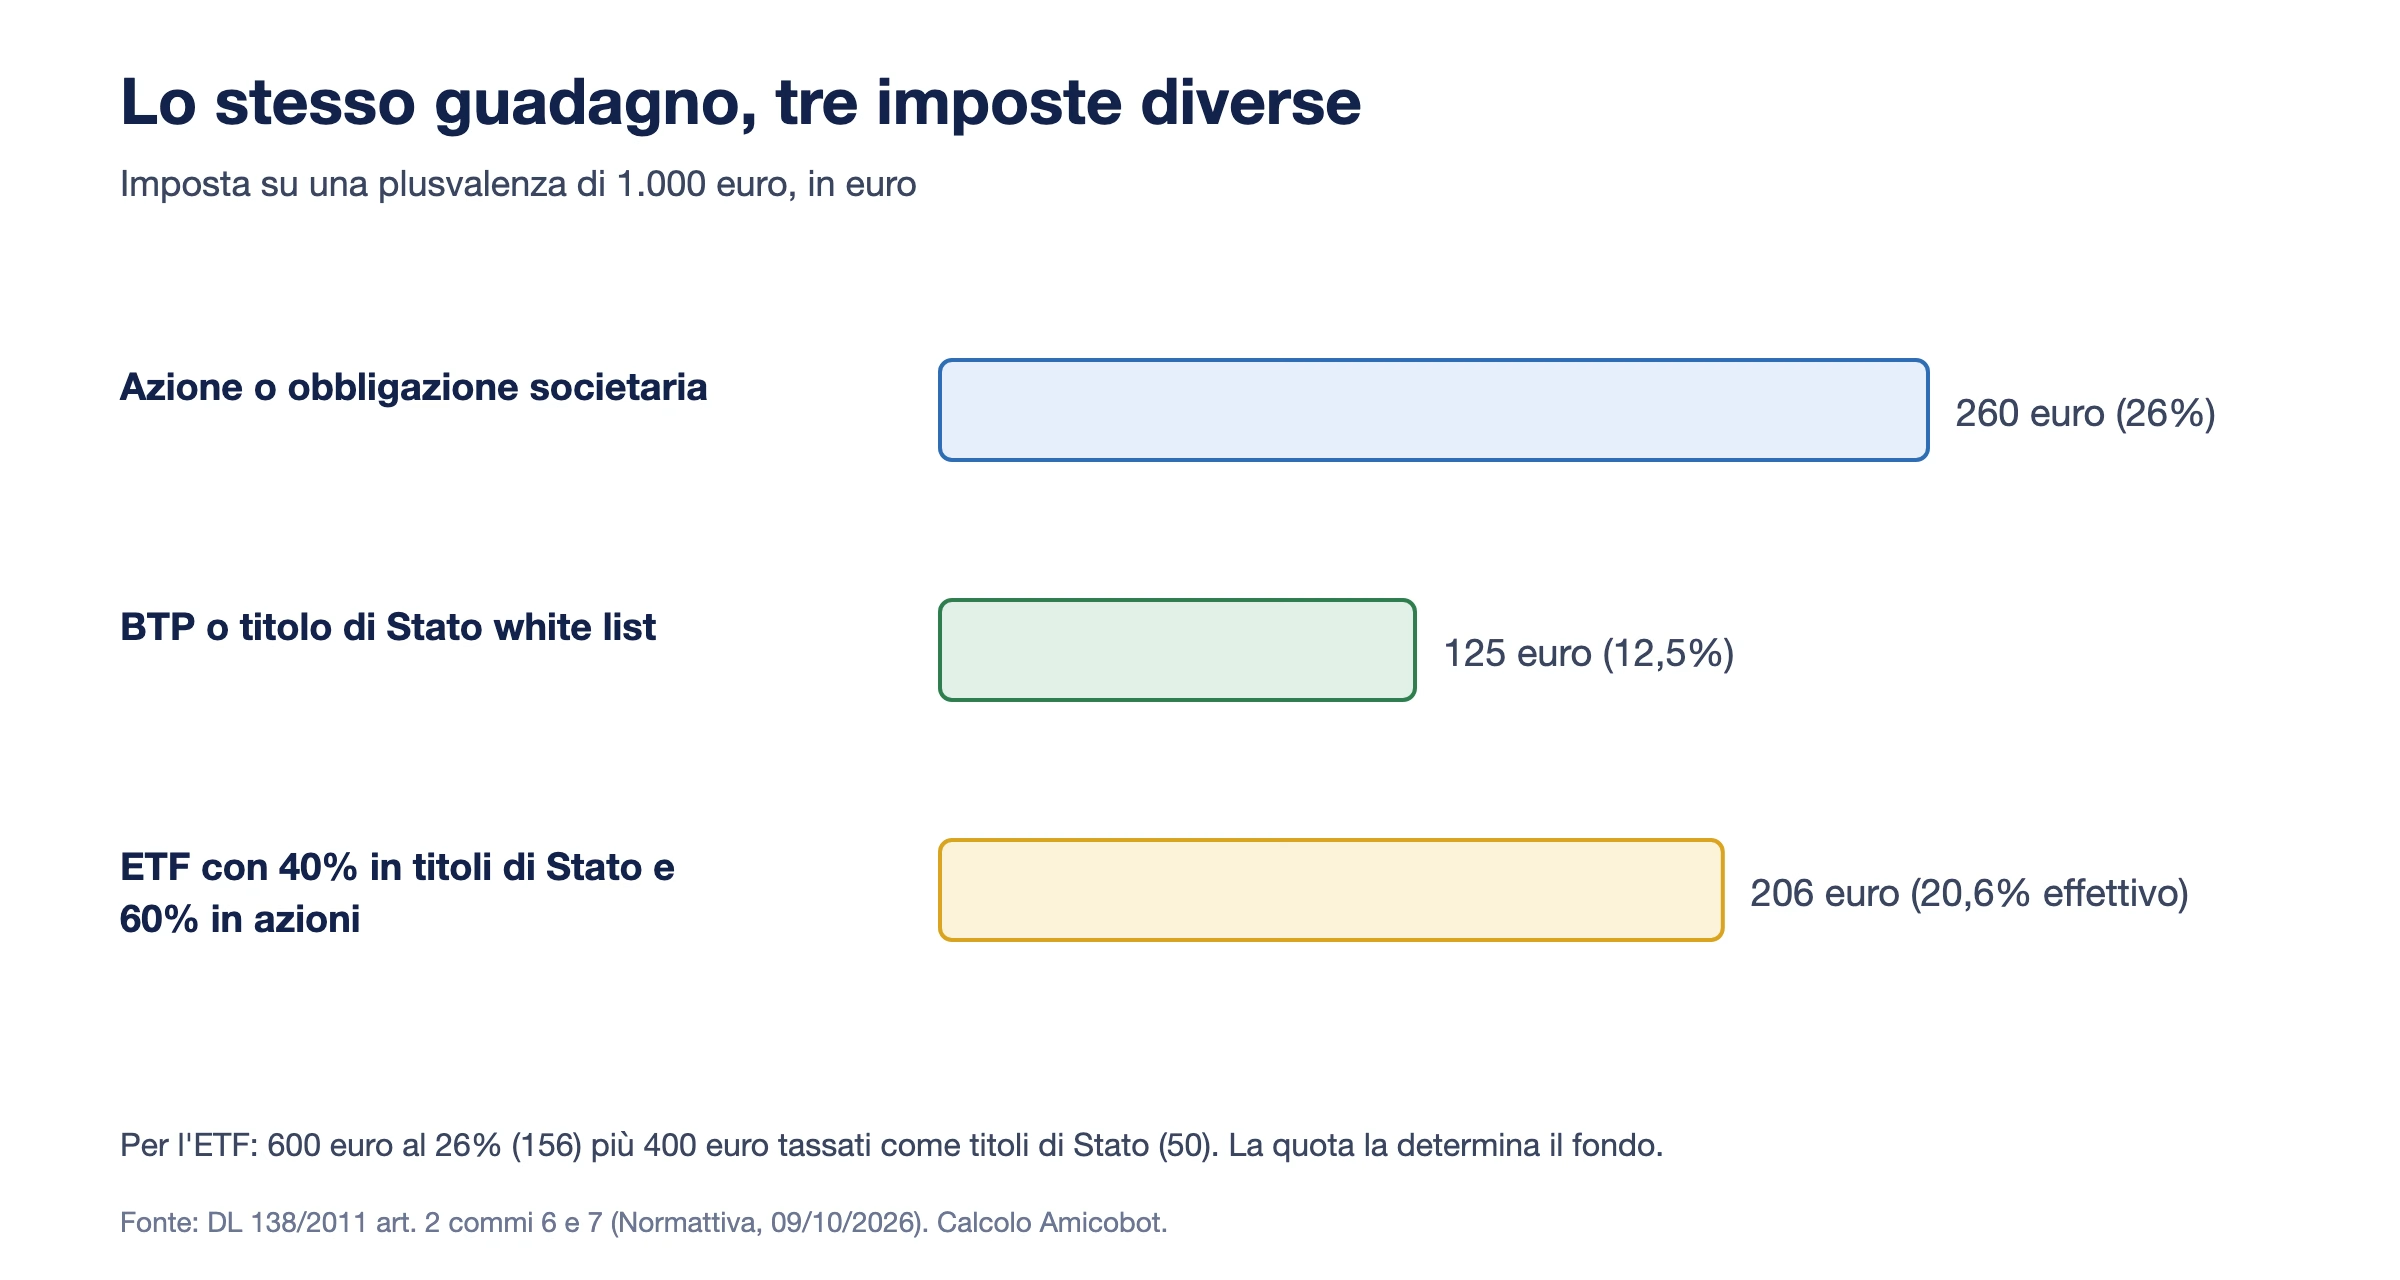
Imposta su una plusvalenza di 1.000 euro per un'azione, un BTP e un ETF con il 40% in titoli di Stato

Su un guadagno di 1.000 euro l’imposta è quindi 260 euro per un’azione o un’obbligazione societaria e 125 euro per un BTP. Per ETF e fondi che contengono titoli di Stato la legge applica il 12,5% alla quota di proventi riferibile a quei titoli: con un fondo composto al 40% da titoli di Stato e al 60% da azioni, l’imposta su 1.000 euro di guadagno è 156 più 50, cioè 206 euro, un’aliquota effettiva del 20,6%. La percentuale la determina il fondo, non chi investe.

Sui dividendi di società estere il conto è diverso: al prelievo del paese di origine si somma il 26% italiano, applicato sull’importo già ridotto. È uno dei motivi per cui due ETF sullo stesso indice, uno ad accumulazione e uno a distribuzione, possono dare un netto diverso a parità di andamento.

Il bollo, che si paga anche in perdita

Ogni anno sul dossier titoli si paga l’imposta di bollo dello 0,20% sul valore dei prodotti finanziari (articolo 13, comma 2-ter, della tariffa del DPR 642/1972). Per le persone fisiche non c’è un minimo e non c’è un tetto. Su un portafoglio da 20.000 euro sono 40 euro l’anno, che si pagano anche nell’anno in cui il portafoglio ha perso. In amministrato lo addebita l’intermediario italiano; sul conto corrente o sul conto liquidità collegato c’è invece il bollo fisso di 34,20 euro l’anno, dovuto solo se la giacenza media supera i 5.000 euro.

Minusvalenze: la trappola di ETF e fondi

Qui c’è la regola che sorprende più persone, e si capisce meglio con i numeri. Il fisco italiano divide i guadagni finanziari in due categorie:

  • redditi di capitale: interessi, dividendi e, soprattutto, i guadagni su ETF e fondi;
  • redditi diversi: plusvalenze e minusvalenze su azioni, obbligazioni, ETC, certificati, derivati, e anche le perdite su ETF e fondi.

Le perdite si possono usare solo contro redditi diversi, entro il quarto anno successivo (TUIR, articolo 68). Un guadagno su un ETF è reddito di capitale, quindi non assorbe nessuna perdita: viene tassato per intero. Una perdita su un ETF, invece, è reddito diverso e compensa i guadagni sulle azioni.

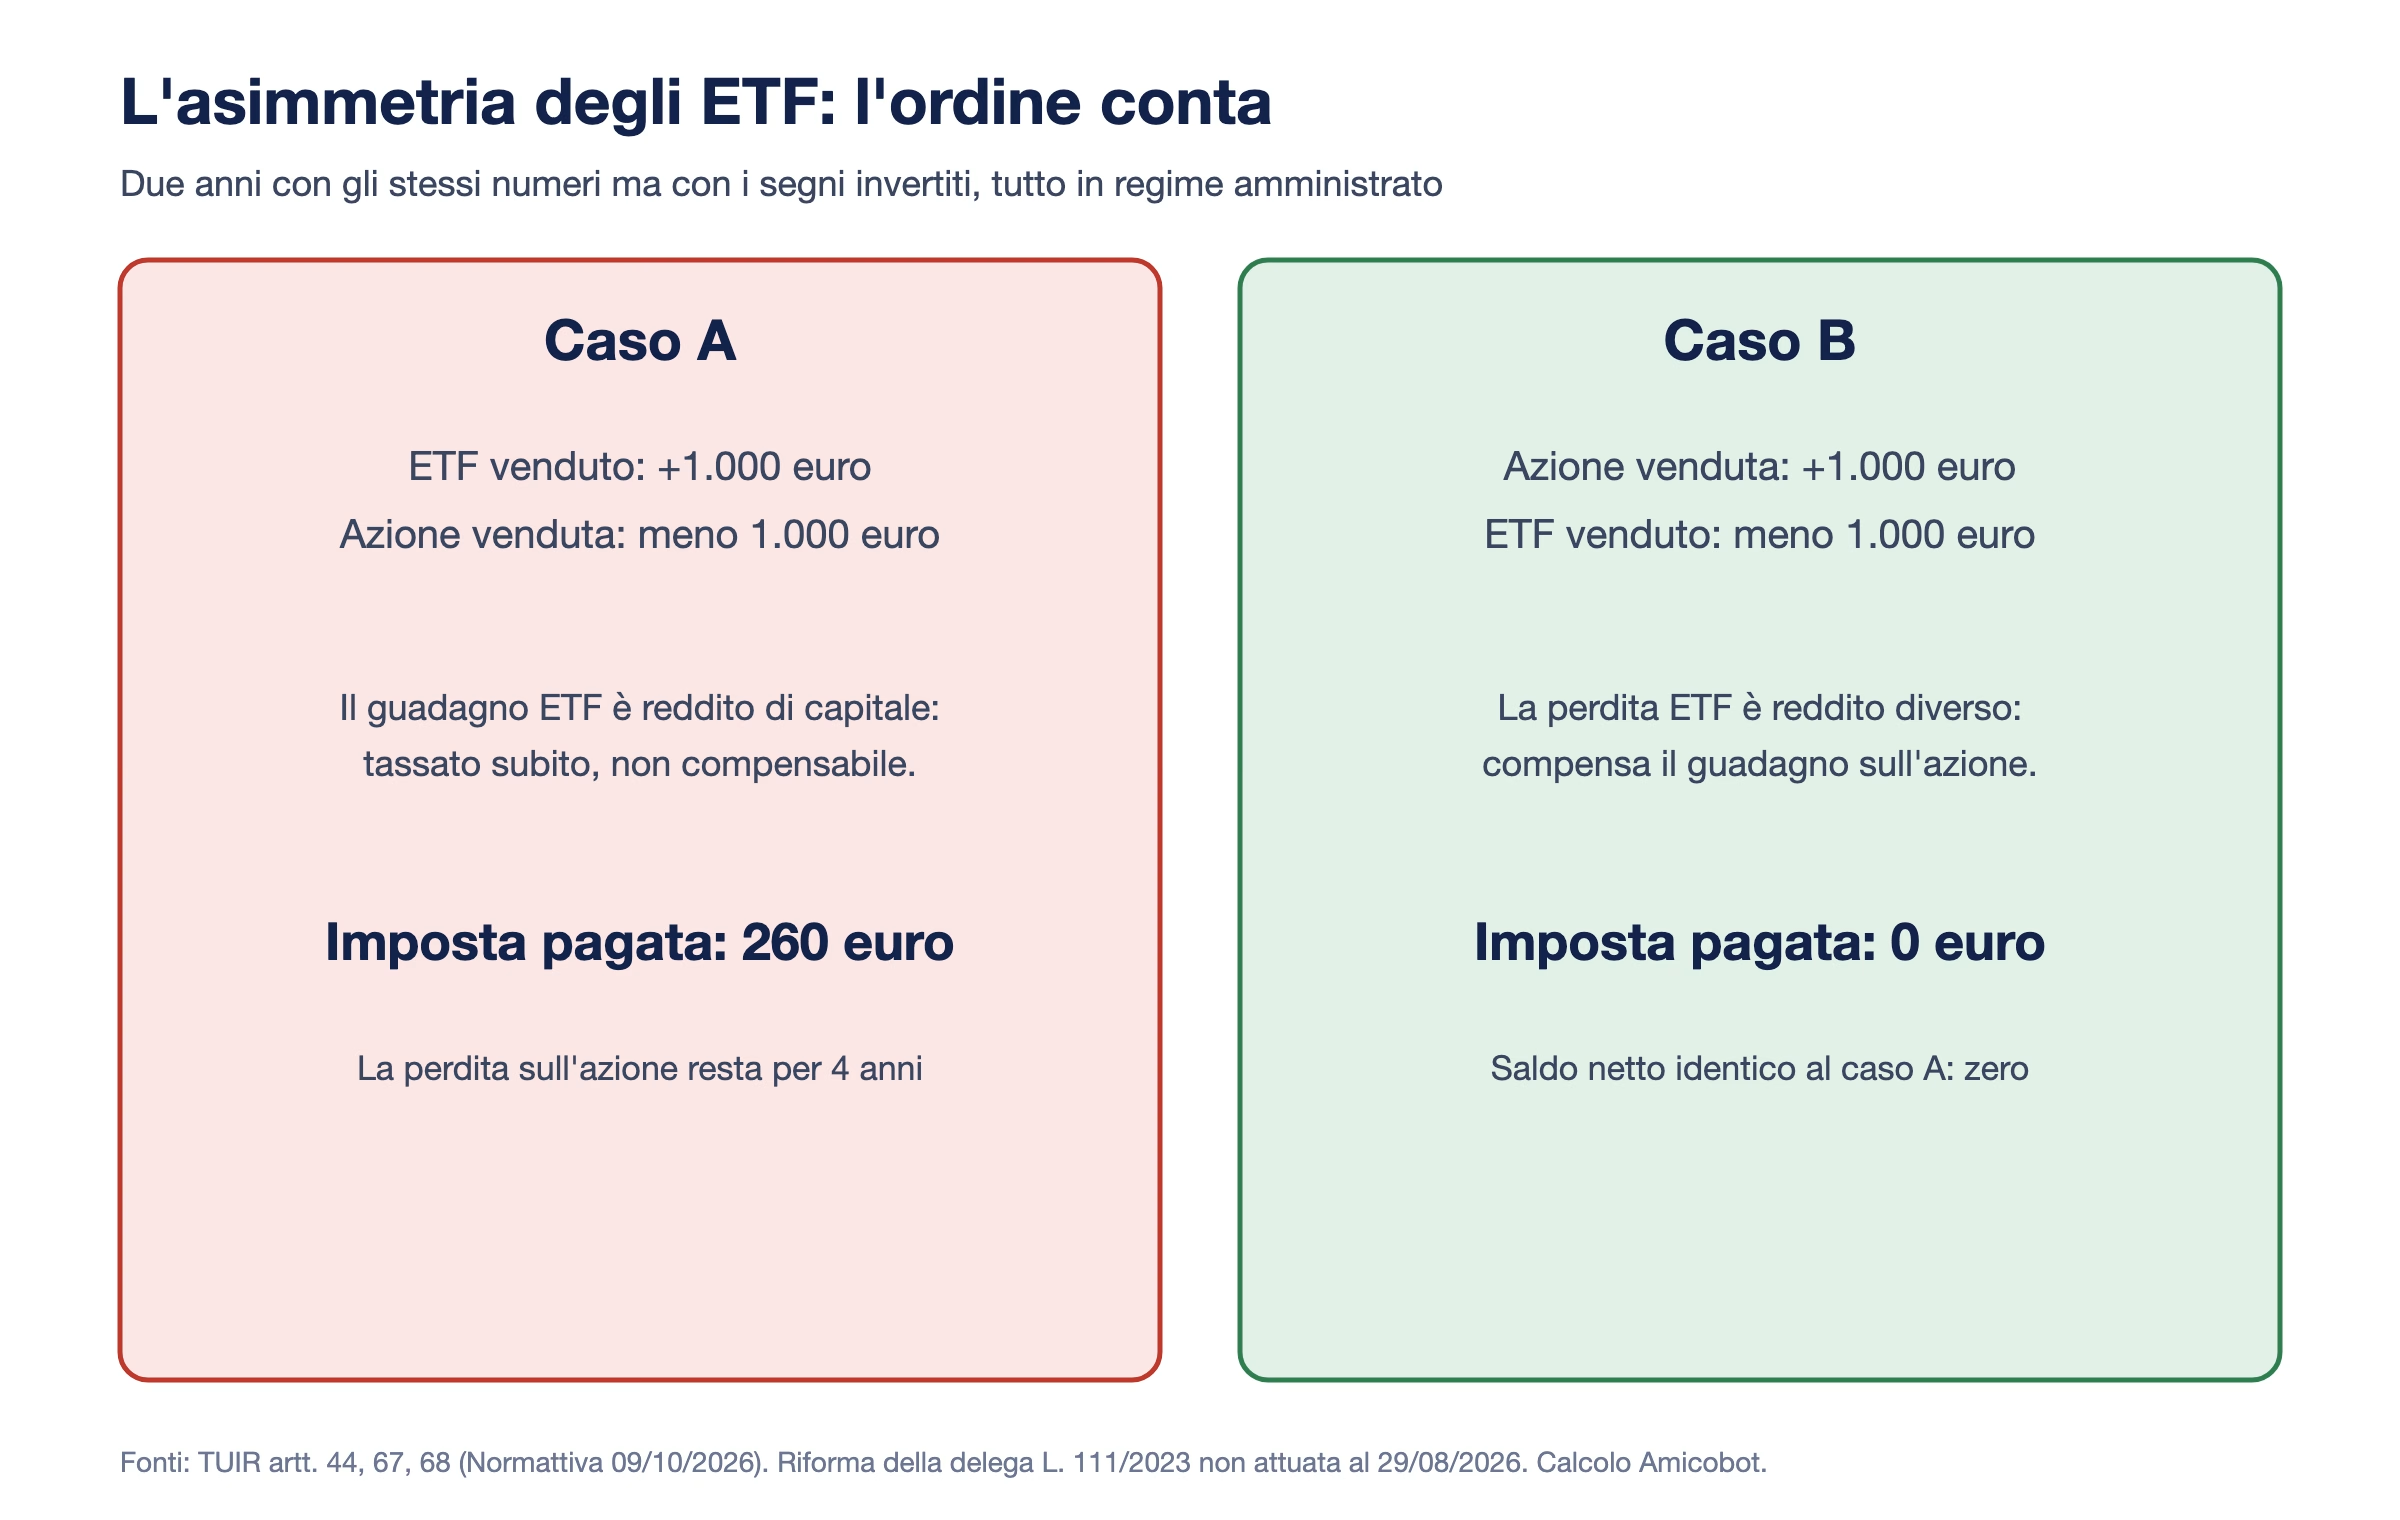
Due casi con gli stessi importi e segni invertiti: guadagno su ETF e perdita su azione pagano 260 euro, guadagno su azione e perdita su ETF pagano zero

Il risultato si vede con due anni costruiti con gli stessi numeri. Nel primo si vende un ETF con 1.000 euro di guadagno e un’azione con 1.000 euro di perdita: il saldo è zero, ma si pagano 260 euro, perché il guadagno sull’ETF non si compensa. La perdita sull’azione resta nello zainetto e scade dopo quattro anni se non trova plusvalenze da abbattere. Nel secondo anno i segni sono invertiti, guadagno sull’azione e perdita sull’ETF: si pagano zero euro. Stesso saldo, 260 euro di differenza.

La riforma che doveva unificare le due categorie era nella delega fiscale (legge 111 del 2023). Il termine per attuarla è scaduto il 29 agosto 2026 senza che quel punto entrasse nei decreti attuativi, quindi l’asimmetria è ancora in vigore. Chi ha solo ETF non ha modo di usare le minusvalenze, e chi ha minusvalenze in scadenza può recuperarle solo con plusvalenze su strumenti che generano redditi diversi. Gli ETC sulle materie prime, che fiscalmente producono redditi diversi, sono uno dei pochi strumenti con cui un portafoglio fatto quasi solo di fondi può assorbire le proprie minusvalenze. Per scegliere un ETF le classifiche di justETF, Morningstar e Quantalys misurano cose diverse, e nessuna guarda il fisco.

Il piano di accumulo: comprare a rate

Il PAC è un acquisto ripetuto a intervalli fissi, di solito ogni mese, per un importo fisso. Comprando con la stessa cifra a prezzi diversi, si acquistano più quote quando il prezzo è basso e meno quando è alto: non elimina il rischio di mercato, distribuisce il momento di ingresso. Meccanismo, calendari e listini piattaforma per piattaforma sono nella guida al piano di accumulo, e l’effetto dei rendimenti che si sommano nel tempo è il tema della pagina sulla crescita composta.

Sul PAC la commissione pesa più che altrove, perché le rate sono piccole e si ripetono.

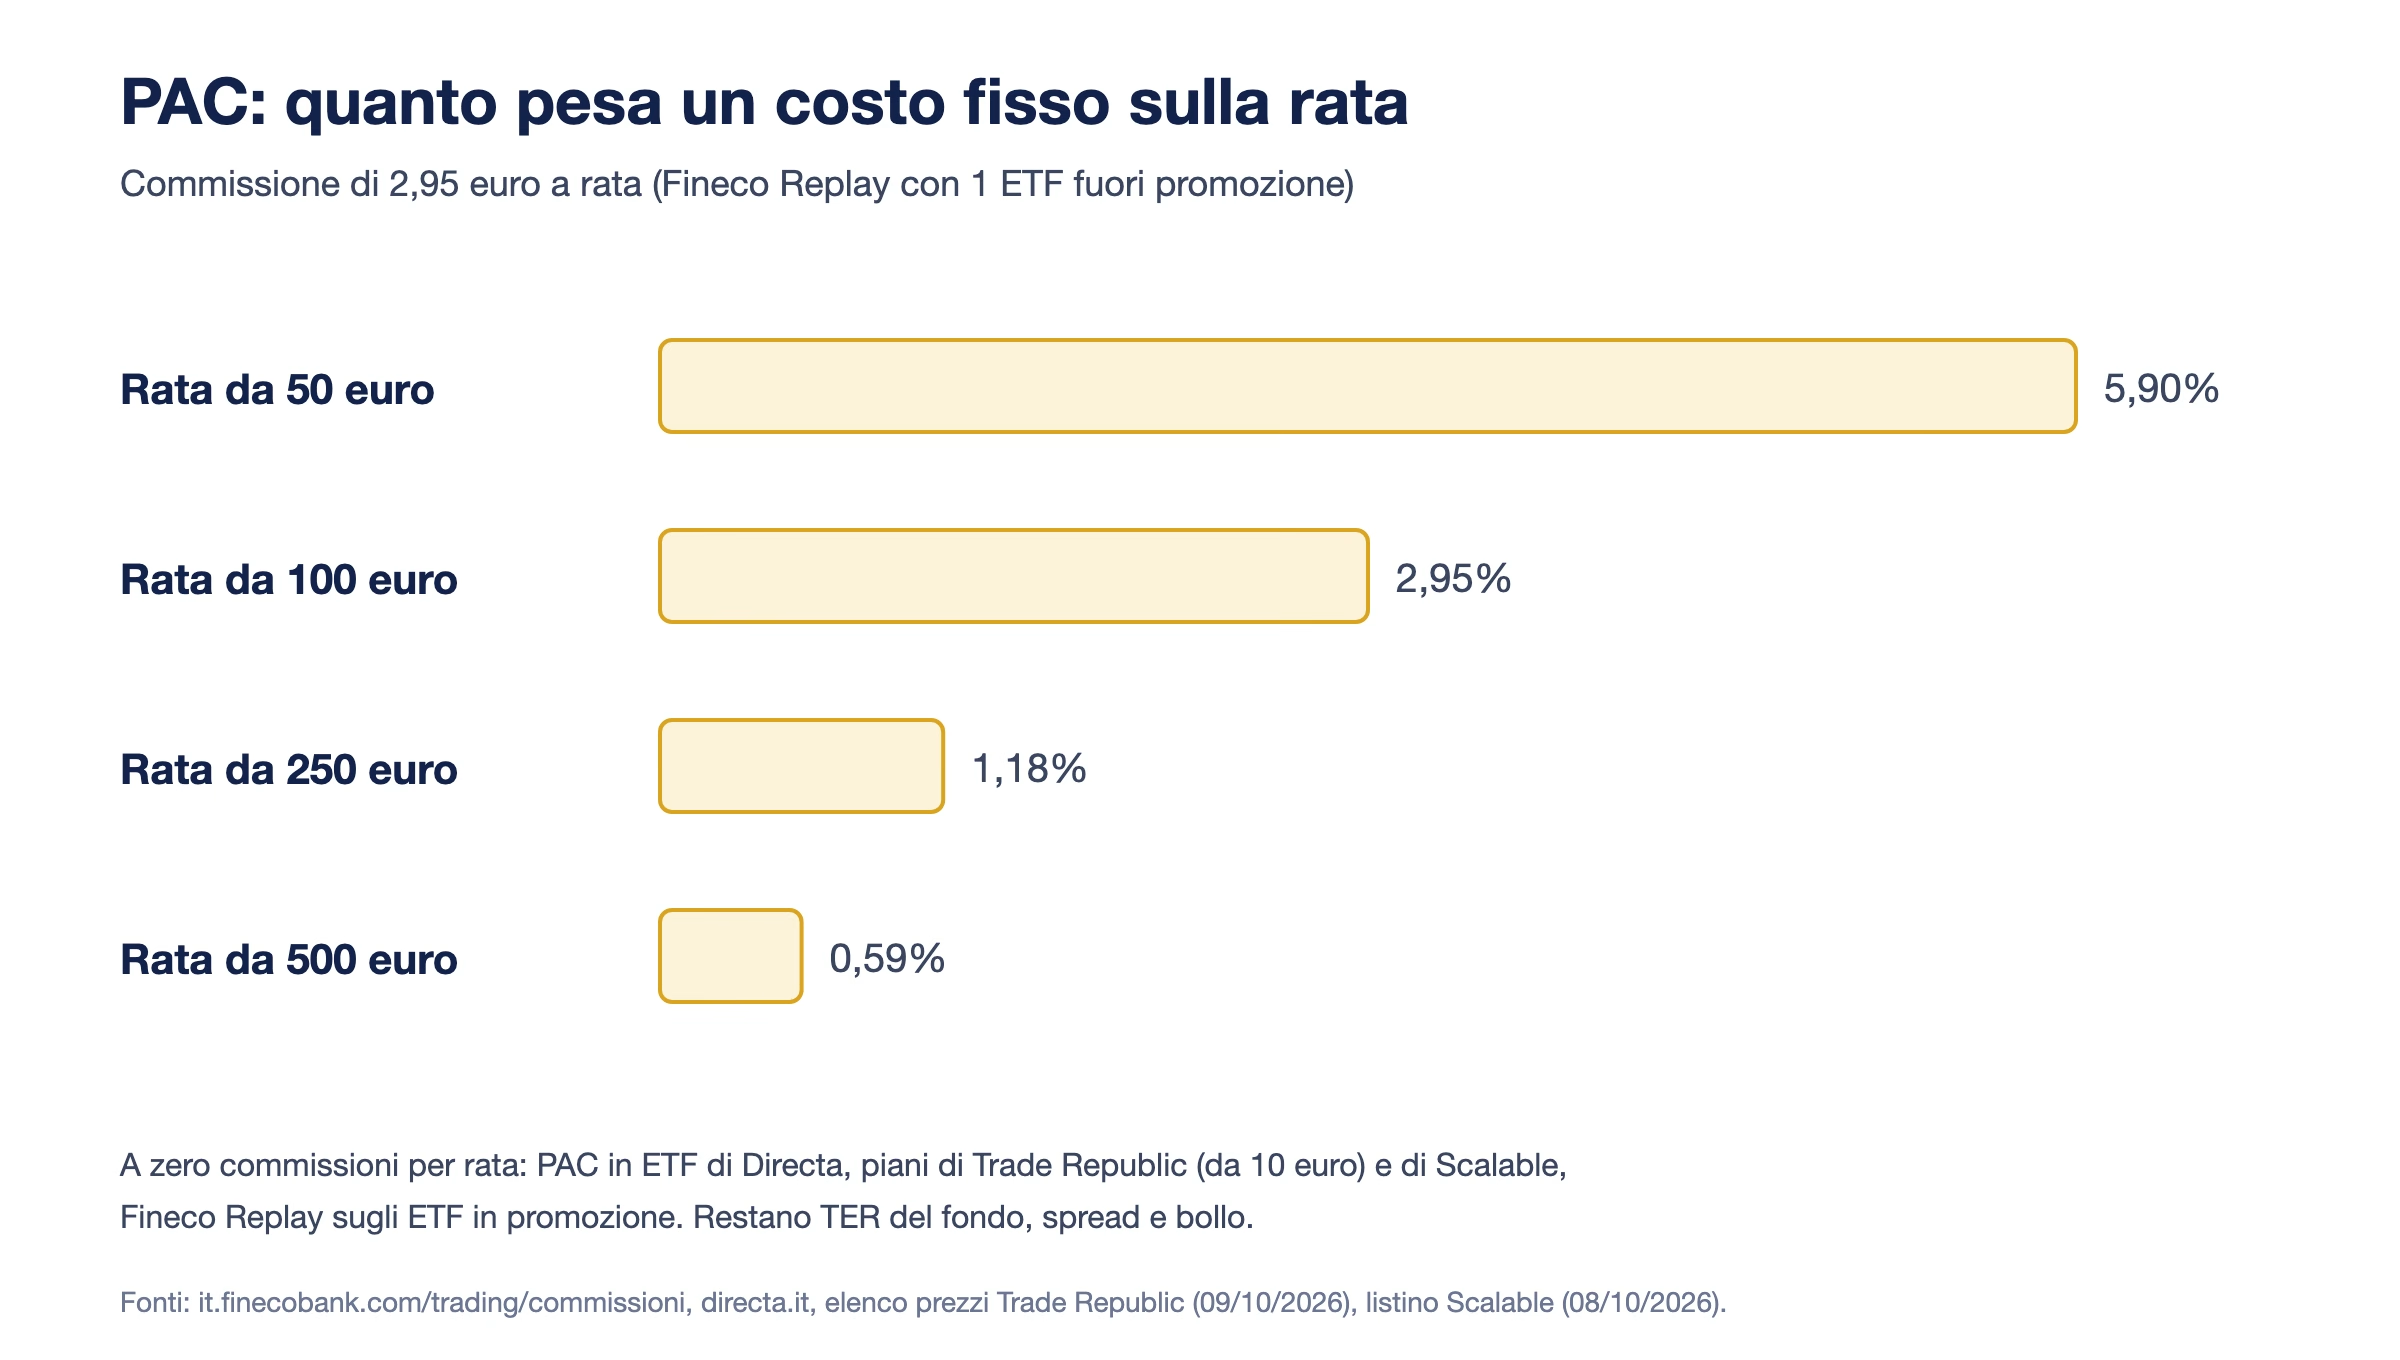
Incidenza percentuale di una commissione fissa di 2,95 euro su rate di PAC da 50, 100, 250 e 500 euro

Con 2,95 euro a rata, il costo di Fineco Replay con un ETF fuori promozione, una rata da 50 euro paga il 5,9% d’ingresso, una da 100 il 2,95%, una da 500 lo 0,59%. Per questo sono nati i piani a zero commissioni: il PAC in ETF di Directa, i piani di Trade Republic (da 10 a 10.000 euro per esecuzione, gratuiti secondo l’elenco prezzi), quelli di Scalable Capital (0 euro per esecuzione), Replay di Fineco sugli ETF in promozione di quattro emittenti. Lo zero commissioni sugli ETF in promozione, come mostrano i regolamenti di Fineco e di Saxo, lo pagano gli emittenti con una retrocessione all’intermediario: per questo il catalogo gratuito è limitato e le liste hanno una scadenza.

Due limiti concreti emergono dalle recensioni. cheb73, il 10 settembre 2026 su App Store, lamentava che su Fineco ci sono “pochi etf zero fee” e che i più richiesti si pagano. Astro92, il 16 settembre 2026, giudicava Replay “buono a metà” perché non compra frazioni: è un limite tecnico che anche l’help di Fineco descrive, dato che lo strumento non viene acquistato se la quota di rata destinata a quell’ETF è inferiore al prezzo di una quota. Trade Republic e Scalable comprano frazioni, ed è per questo che lì la rata minima può essere molto bassa. Restano in ogni caso il TER del fondo, lo spread della sede e il bollo dello 0,20% annuo.

Il tema dei piccoli importi torna nella pagina su come investire con poco. Chi cerca prodotti con una garanzia sul capitale trova le quattro garanzie che esistono davvero (Stato, fondo dei depositi, compagnia assicurativa, nessuna) nella guida agli investimenti sicuri: nessuna copre il prezzo di un titolo quotato.

La parte che una guida non può fare

Nessuna pagina può dire a chi legge quale strumento comprare, perché la risposta dipende da orizzonte, capitale, altri redditi e tolleranza alle perdite di quella persona. È un servizio riservato a soggetti autorizzati: la consulenza in materia di investimenti. Un commento sotto il video citato lo ricordava con una certa franchezza: @lssbgn, che si presenta come consulente finanziario, chiedeva perché tanti divulgatori di mestieri diversi parlino di investimenti invece di rimandare a un professionista. Fra i 41 commenti letti sotto quel video, undici sono domande di principianti del tipo “quali ETF bisognerebbe comprare” o “su cosa mi consigli di puntare”: il segno che la parte informativa è richiesta, e che la parte personale resta un’altra cosa. L’albo dei consulenti abilitati è tenuto dall’Ocf, consultabile gratuitamente online.

Le voci riportate in questa pagina vengono da 237 recensioni App Store di Fineco (150, dal 5 settembre al 7 ottobre 2026) e Directa (87, dal 2020 al 29 settembre 2026), di cui 31 su costi, fisco, ETF o PAC, e da 41 commenti YouTube, tutti letti il 9 ottobre 2026. Sono esperienze dichiarate dagli utenti: quelle sui costi sono state confrontate con i listini, le altre non sono verificabili alla fonte.

Disclaimer

Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.

Facebook
X
Telegram
WhatsApp

Nessuna tab disponibile.

Non esiste un minimo di legge. Il limite pratico lo fissano il prezzo della singola quota e la commissione: su Borsa Italiana si compra almeno una quota intera, mentre Trade Republic e Scalable Capital vendono frazioni da 1 euro e piani di accumulo da 10 euro (Trade Republic) secondo i loro listini di ottobre 2026. Il punto da controllare è il rapporto fra costo fisso e importo: 1 euro di commissione su 50 euro è il 2%, su 5.000 euro lo 0,02%.

Per i redditi realizzati su quel conto di norma no, perché la banca o la SIM trattiene e versa l’imposta come sostituto d’imposta. Restano a carico del contribuente i redditi di eventuali conti in regime dichiarativo, compresi quelli presso intermediari esteri senza succursale italiana, con quadro RT, quadro RW e IVAFE. Le minusvalenze accumulate in un conto amministrato non passano da sole a un altro intermediario: serve la certificazione delle minusvalenze rilasciata dalla banca.

I titoli nel dossier sono patrimonio del cliente, separato da quello dell’intermediario, e in caso di insolvenza vanno restituiti. Per le somme non recuperate intervengono i sistemi di indennizzo: il Fondo Nazionale di Garanzia per SIM e banche italiane, con un tetto di 20.000 euro per investitore secondo i documenti di Saxo Italia. La liquidità depositata in una banca è coperta dal fondo di garanzia dei depositi fino a 100.000 euro per depositante. Per i broker esteri vale il sistema del paese d’origine, per esempio quello irlandese per Interactive Brokers, con regole e tetti propri.

Sì. L’imposta di bollo dello 0,20% annuo si applica al valore di tutti i prodotti finanziari nel dossier, titoli di Stato compresi. Quello che cambia per i BTP è l’aliquota sui redditi, il 12,5% invece del 26%, e il fatto che le eventuali minusvalenze su titoli di Stato vengono riconosciute in proporzione alla tassazione ridotta.

Usano gli stessi mercati e gli stessi conti, ma cambiano orizzonte e numero di decisioni. Chi investe compra poche volte e tiene a lungo; chi fa trading apre e chiude molte posizioni e paga commissioni, spread e imposte a ogni passaggio. La guida su cos’è il trading smonta i costi di una singola operazione e riporta le percentuali di conti al dettaglio in perdita pubblicate dai broker; la pagina su quanto si guadagna con il trading affronta la domanda con i dati.

Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.

Ti potrebbe piacere anche
Gruppo Telegram

Gruppo Telegram

✕
Canale Telegram