Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.
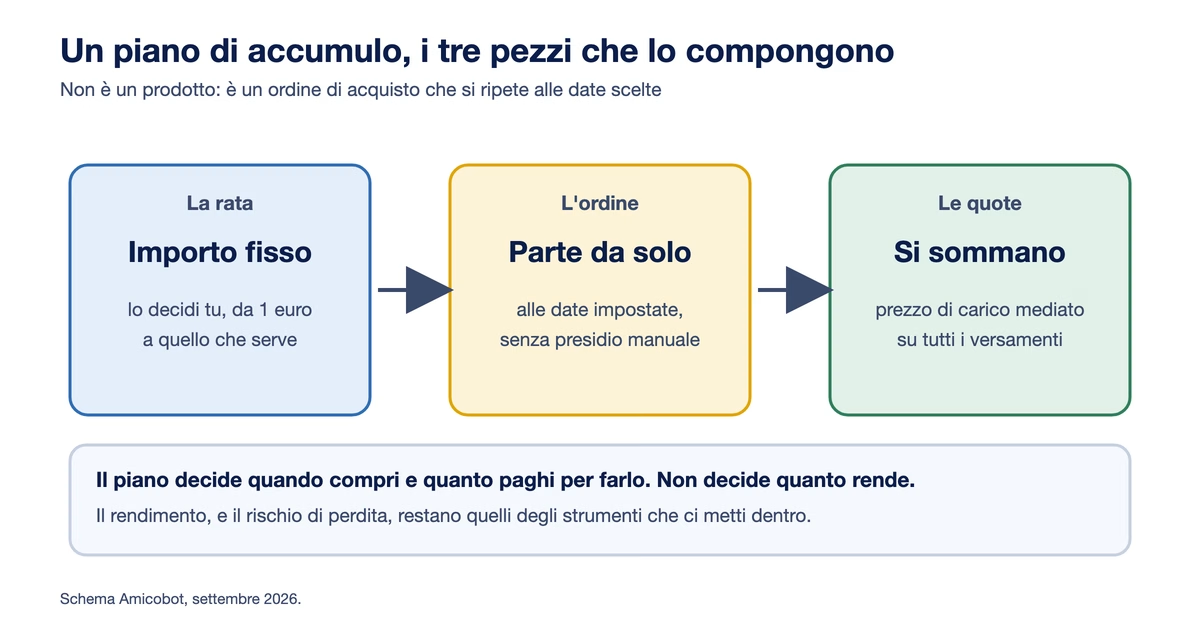
Il PAC, sigla di Piano di Accumulo del Capitale, viene raccontato quasi ovunque come se fosse uno strumento finanziario a sé. Non lo è. È una modalità di acquisto: la piattaforma manda al mercato un ordine ricorrente, alle date che hai scelto, sugli strumenti che hai scelto, finché non lo fermi.
La differenza conta perché sposta la domanda giusta. Non “quale PAC è il migliore”, ma tre domande separate: che cosa compro, chi esegue l’ordine e quanto mi costa ogni singola esecuzione. La prima riguarda gli ETF o i fondi, la seconda la piattaforma, la terza il listino.
Il meccanismo economico dietro è il dollar cost averaging, lo stesso principio che nel trading algoritmico separa la crescita in accumulo da quella in compound: a rata costante, quando il prezzo scende si comprano più quote e quando sale se ne comprano meno. Fineco, nella sua pagina dedicata, lo scrive con un’onestà rara nel materiale commerciale: “la mediazione dei prezzi comporta anche una mediazione dei rendimenti, che possono risultare inferiori rispetto a un investimento effettuato interamente nei momenti più favorevoli di mercato”. Mediare i prezzi riduce l’effetto della volatilità sull’ingresso, non garantisce un risultato migliore.
Impostare un PAC significa rispondere a quattro domande nell’ordine. Sono le stesse su qualsiasi piattaforma, cambiano solo i minimi.
Lo strumento. Uno o più ETF, oppure un fondo comune. Sul numero di strumenti si gioca metà del costo, come vedrai fra poco: su alcune piattaforme ogni strumento in più alza il canone della rata.
L’importo. Trade Republic e Scalable Capital partono da 1 euro a rata. Poste chiede 50 euro o multipli di 50. Fineco indica 50 euro come minimo indicativo sui fondi. Su Directa e BG SAXO non c’è un minimo dichiarato, ma ne esiste uno implicito ed è il prezzo di una quota intera: se l’ETF quota 126 euro e la tua rata su quello strumento è 40, l’ordine non parte.
La frequenza. Mensile quasi ovunque. Directa arriva a quattro date al mese, Poste offre mensile, bimestrale, trimestrale o semestrale, BG SAXO ha due date fisse, il 5 e il 15.
La durata. Sui broker non esiste: il piano resta attivo finché lo lasci acceso. Sui fondi bancari sì: BancoPosta chiede di dichiarare una durata fra 1 e 12 anni al momento dell’apertura.
Questa è anche la ragione per cui la domanda “quanto rende un piano di accumulo” non ha una risposta: il rendimento è quello degli strumenti che ci metti dentro, non del piano. Il piano decide soltanto quando compri e quanto paghi per farlo.
Questa è la parte che in SERP non scrive nessuno, e sta nero su bianco nei documenti ufficiali.

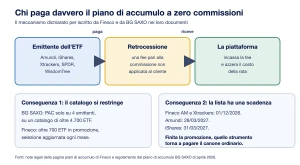
Fineco, nelle note legali della sua pagina sui piani di accumulo, dichiara che gli emittenti degli ETF in promozione “retrocedono a Fineco una fee pari all’importo della commissione di negoziazione o dei costi previsti per il servizio Replay non applicati alla clientela”. Il regolamento del piano di accumulo di BG SAXO, versione di aprile 2026, usa quasi le stesse parole: gli emittenti retrocedono al broker una fee pari alla commissione non applicata al cliente.
Tradotto: lo zero commissioni non è un costo che la piattaforma si accolla, è una fee che l’emittente paga per stare in quella lista. Da qui discendono due conseguenze pratiche che valgono più di qualsiasi classifica.
La prima è che il catalogo del PAC gratuito è un sottoinsieme del catalogo totale. Su BG SAXO gli emittenti ammessi al piano sono quattro, Amundi, iShares, SPDR e WisdomTree, su oltre 4.700 ETF disponibili. Su Fineco la promozione riguarda oltre 700 ETF di quattro case, Fineco Asset Management, Xtrackers, Amundi e iShares.
La seconda è che quelle liste hanno una data di scadenza e cambiano. Le promozioni Fineco su Fineco Asset Management e Xtrackers sono prorogate fino al 1° dicembre 2026, quella Amundi fino al 28 marzo 2027, quella iShares fino al 31 marzo 2027, e la pagina precisa che la selezione “viene aggiornata ogni mese”. Sotto il video di Bernardo Mascellani dedicato agli ETF su Fineco, l’utente @krisaore ha fatto circa un anno fa esattamente la domanda giusta: se ho un PAC su ETF a zero commissioni, cosa succede se Fineco li toglie dalla lista. La risposta sta nel meccanismo: finita la promozione, quello strumento torna a pagare il canone ordinario.
Il prezzo di un piano di accumulo non è una voce sola. Sono quattro, e solo la prima compare nella pubblicità.
| Strato | Che cos’è | Quanto pesa |
|---|---|---|
| Commissione di esecuzione | quello che paghi a ogni rata alla piattaforma | da 0 a 13,95 euro a rata |
| Costo del prodotto | il TER dell’ETF o le spese correnti del fondo | 0,12% – 0,38% annuo su un ETF, 1,64% + 0,28% su un fondo BancoPosta |
| Imposta di bollo | 0,20% annuo sul controvalore del dossier titoli | cresce ogni anno insieme al capitale |
| Imposta sui guadagni | 26% sulla plusvalenza, 12,5% sulla quota in titoli di Stato white list | solo alla vendita |
L’imposta di bollo è la voce che quasi nessuno mette in conto: 0,20% annuo, senza minimo e senza tetto per le persone fisiche, prevista dall’articolo 13 comma 2-ter della tariffa allegata al DPR 642/1972. Su un dossier da 20.000 euro sono 40 euro l’anno, che nessuna piattaforma può azzerare perché è una tassa, non una commissione. Directa dichiara di farsi carico del bollo sulla liquidità, che è una cosa diversa e riguarda il conto, non i titoli.
Sul fisco c’è poi un dettaglio che riguarda chi accumula per anni e poi vende in due momenti diversi: sugli ETF la plusvalenza è reddito di capitale e la minusvalenza è reddito diverso, quindi le due non si compensano fra loro. Con più 1.000 e meno 1.000 nello stesso anno si pagano comunque 260 euro. Ne abbiamo scritto nel dettaglio parlando di come si pagano le tasse sugli investimenti.
La query “piano di accumulo 100 euro al mese” vale 880 ricerche mensili in Italia, ed è il caso su cui i quattro strati si vedono meglio. Stessa rata, stesso ETF ipotetico, sei listini letti il 23 settembre 2026.
| Dove | Costo di esecuzione della rata | Incidenza su 100 euro | Nell’anno |
|---|---|---|---|
| Directa, PAC in ETF | 0 euro | 0% | 0 euro |
| Trade Republic, piano di risparmio | 0 euro | 0% | 0 euro |
| Scalable Capital, piano di accumulo | 0 euro | 0% | 0 euro |
| BG SAXO, PAC su emittenti convenzionati | 0 euro | 0% | 0 euro |
| Fineco Replay, 1 ETF non in promozione | 2,95 euro | 2,95% | 35,40 euro |
| Fineco Replay, 3 ETF di cui 1 in promozione | 4,64 euro | 4,64% | 55,68 euro |
| BancoPosta Mix, PAC su fondo | 2% più diritti fissi | oltre il 2% | incidenza dichiarata 5,0% il primo anno |
I numeri delle prime quattro righe vengono dalle pagine e dai listini ufficiali: Directa dichiara “tutti gli ordini sono gratuiti” sul PAC in ETF, l’elenco prezzi italiano di Trade Republic indica gratuito l’acquisto di ETF e azioni dentro un piano di risparmio per volumi fra 10 e 10.000 euro a esecuzione, e la pagina broker di Scalable Capital riporta “0 euro per le esecuzioni dei piani di accumulo” su tutti i piani, compreso quello gratuito.
Le due righe di Fineco vengono dalla tabella del suo help e dall’esempio pubblicato da Fineco stessa. Quella di BancoPosta dal KID del fondo.
Due avvertenze sulla lettura di questa tabella. La prima: un costo di esecuzione pari a zero non significa costo zero, perché restano il TER dello strumento, il bollo e le tasse. La seconda: su Trade Republic e Scalable Capital la rata compra quote frazionate, quindi i 100 euro vengono investiti per intero, mentre su Fineco e sulle piattaforme che comprano solo quote intere una parte della rata resta ferma sul conto. È il punto su cui torniamo più avanti, perché è quello che fa saltare più piani.
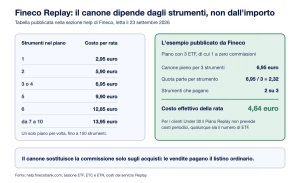
Fineco è l’unica delle sei a far pagare un canone fisso per rata al posto delle commissioni di negoziazione, e il canone dipende dal numero di strumenti nel piano, non dall’importo. La tabella è pubblica nella sezione help.

| Strumenti nel piano | Costo per rata |
|---|---|
| 1 | 2,95 euro |
| 2 | 5,90 euro |
| 3 o 4 | 6,95 euro |
| 5 | 9,90 euro |
| 6 | 12,85 euro |
| da 7 a 10 | 13,95 euro |
Il canone sostituisce la commissione ordinaria sugli acquisti, mentre le vendite pagano il listino normale. Un piano può contenere fino a 150 strumenti e non se ne può avere più di uno per volta.
Quando dentro il piano c’è un ETF in promozione lo sconto si calcola per quota parte, ed è Fineco a pubblicare l’esempio: piano con 3 ETF di cui 1 a zero commissioni, canone pieno 6,95 euro, quota parte 6,95 diviso 3 uguale 2,32 euro, costo effettivo 2,32 per 2, cioè 4,64 euro al mese.
C’è un caso in cui il conto cambia del tutto: per i clienti Under 30 il Piano Replay non prevede costi periodici, qualunque sia il numero di ETF. Sotto il video già citato, l’utente @michele.2244 chiedeva circa otto mesi fa “6,95 euro al mese per Replay non è tanto?”. Su una rata da 500 euro è l’1,39%, su una rata da 100 euro è il 6,95%: la stessa cifra cambia natura a seconda di quanto versi. Il resto del listino della banca lo trovi nella guida ai costi di Fineco, e il quadro completo dei quattro conti nella nostra recensione della banca.
Il canale più cercato in Italia non è il broker, è la banca: “piano di accumulo poste” vale 1.900 ricerche al mese e “piano di accumulo intesa sanpaolo” 1.000. Qui il PAC non è un ordine su un ETF, è la sottoscrizione rateale di un fondo comune, e il listino è un altro pianeta.

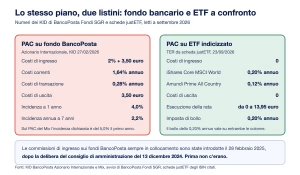
Prendiamo BancoPosta, che pubblica i KID e quindi permette di leggere i numeri invece di stimarli. Il KID di BancoPosta Azionario Internazionale (ISIN IT0003110860), valido dal 27 febbraio 2026, dichiara: costi di ingresso 2% dell’importo versato più 3,50 euro di diritti fissi, costi correnti 1,64% annuo, costi di transazione 0,28% annuo, costi di uscita 3,50 euro. L’incidenza annuale dei costi su un investimento da 10.000 euro è del 4,0% uscendo dopo un anno e del 2,2% annuo uscendo dopo sette.
Sul PAC il conto peggiora, perché i diritti fissi si moltiplicano per il numero di versamenti: il KID della versione PAC di BancoPosta Mix, su 1.000 euro l’anno, indica 2% più 10 euro di diritti fissi e un’incidenza annuale dei costi del 5,0% nel primo anno, che scende al 2,6% su cinque anni.
Va detto che queste commissioni di ingresso sui fondi BancoPosta non ci sono sempre state: sono state introdotte il 28 febbraio 2025, dopo una delibera del consiglio di amministrazione del 13 dicembre 2024 pubblicata nella sezione avvisi. Sotto un video dedicato, l’utente @davidebacchi9030 lo notava circa un anno fa con parole sue: “i costi di ingresso sono una vigliaccata recente, almeno per i PAC, fino all’anno scorso non c’erano”.
Il confronto con l’altra colonna è aritmetico e non ha bisogno di aggettivi. Un ETF sull’indice mondiale come l’iShares Core MSCI World costa lo 0,20% annuo di TER, l’Amundi Prime All Country World lo 0,12%, dati justETF letti il 23 settembre 2026. La stessa Fineco, nella sua pagina tecnica sugli ETF, scrive che i costi di gestione di questi strumenti stanno “generalmente compresi tra lo 0,10% e lo 0,90%, inferiori anche di 10 volte e più rispetto a quelle dei normali fondi comuni di investimento”.
Chi preferisce delegare la scelta degli strumenti a una gestione trova un terzo listino ancora, e anche lì la rata ha un prezzo. Nelle condizioni della gestione di portafogli distribuita da Poste, per esempio, la commissione di ingresso è dell’1,50% sui versamenti sotto i 25.000 euro e dell’1,00% sopra quella soglia e su ogni rata di un piano di accumulo. Servizi come Moneyfarm e Tinaba, che applica l’1% più IVA sul gestito, hanno listini propri: sono cose diverse da un ordine automatico e vanno confrontate con quello che fanno, non solo con quello che costano.
Qui c’è lo scarto più interessante fra quello che raccontano le guide e quello che succede davvero, e si vede mettendo una riga di documentazione accanto a due recensioni.

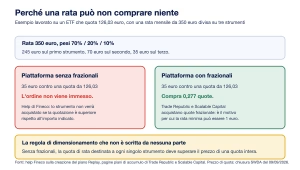
La riga di documentazione è nell’help di Fineco, alla voce impostazione del piano per importo: “Lo strumento non verrà acquistato nel caso in cui la quotazione di quest’ultimo sia superiore rispetto all’importo indicato“. Non è un malfunzionamento, è il funzionamento dichiarato: chi compra solo quote intere non può spendere 40 euro su un ETF che ne quota 126.
Le due recensioni dicono la stessa cosa dal lato di chi la subisce. Sotto il video di Mascellani, circa undici mesi fa, @AntonioBAGUA raccontava di aver ridotto la rata da 1.000 a 350 euro e di non riuscire più ad attivare il piano con tre ETF pesati al 70, 20 e 10%: con 35 euro sulla terza posizione l’ordine non parte. Sull’App Store, il 16 settembre 2026, Astro92 ha lasciato due stelle a Fineco scrivendo che “non poter comprare frazioni di azioni è un forte limite del PAC impostato con fineco sugli ETF”.
La conseguenza pratica è una regola di dimensionamento che nessuno scrive: su una piattaforma senza frazionali, la rata destinata a ogni singolo strumento deve superare il prezzo di una quota. Con tre ETF che quotano, per fare un esempio, 100, 80 e 126 euro, servono almeno 306 euro a rata per far partire tutto, oppure si riduce il numero di strumenti, oppure si allunga la frequenza. Su Trade Republic e Scalable Capital il problema non esiste perché i piani comprano frazioni, ed è anche il motivo per cui lì la rata minima può essere di 1 euro.
Due piani con lo stesso costo possono comportarsi in modo diverso, perché cambia il momento dell’esecuzione. È un dettaglio che nessuna vetrina mette in evidenza e che sta nei regolamenti.

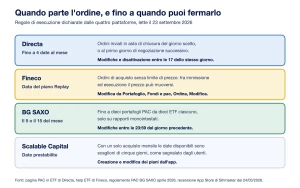
Directa invia gli ordini in asta di chiusura del giorno scelto, o al primo giorno di negoziazione successivo, e permette fino a quattro date mensili. Il piano si può modificare o disattivare fino alle 17 di quel giorno, e per ogni ordine eseguito arriva una mail di conferma. La mattina dell’invio parte anche un controllo preventivo, con un avviso se c’è un’anomalia di disponibilità.
Fineco manda ordini di acquisto senza limite di prezzo e mette in chiaro un’avvertenza che vale per tutti: negli ordini programmati il raggiungimento del prezzo è condizione per l’immissione dell’ordine, non per la sua esecuzione, quindi fra immissione ed esecuzione il prezzo può muoversi.
BG SAXO esegue il 5 o il 15 del mese, con modifiche possibili entro le 23:59 del giorno prima, fino a dieci portafogli PAC da dieci ETF ciascuno e solo su rapporti monointestati.
Scalable Capital lavora a date prestabilite, e questo per qualcuno è un limite: l’utente Sihmaster, tre stelle sull’App Store il 24 marzo 2026, segnalava che il piano con un solo acquisto mensile è vincolato a scaglioni di cinque giorni prestabiliti.
La differenza pratica fra un ordine in asta di chiusura e uno immesso durante la seduta si misura nello spread fra denaro e lettera, che dipende dalla liquidità dello strumento: sugli ETF molto scambiati è minimo, su quelli sottili si allarga. È un costo che non compare in nessun listino.
Su un piano che dura anni, il regime fiscale della piattaforma pesa quanto una commissione. In regime amministrato l’intermediario fa da sostituto d’imposta e trattiene lui le imposte. In regime dichiarativo i conti li fai tu, quadro RT e quadro RW.
Fineco e Directa sono in amministrato per costruzione, essendo intermediari italiani. Trade Republic applica l’amministrato in Italia dal 30 gennaio 2025 tramite succursale. Scalable Capital ha aperto la succursale italiana e offre il regime amministrato dal 1° settembre 2026 per i nuovi conti, con migrazione promessa ai vecchi. Interactive Brokers e DEGIRO non fanno da sostituto d’imposta.
Nelle recensioni si vede quanto pesa questa voce nella scelta. Il 1° luglio 2026, sull’App Store, DanySclero dava quattro stelle a Scalable Capital scrivendo che “potrebbe essere il migliore se avesse regime amministrato, molti non fanno un pac proprio per questo”. Due mesi dopo quella mancanza non c’era più: è l’esempio migliore del perché una recensione vada sempre letta con la sua data accanto.
Per capire dove si rompono i piani di accumulo abbiamo letto, il 23 settembre 2026, 587 recensioni sull’App Store italiano delle quattro app citate (Trade Republic 300, Fineco 150, Scalable Capital 87, Directa 50) più 40 commenti sotto il video di Bernardo Mascellani dedicato agli ETF su Fineco, che ha 77.497 visualizzazioni.
Di quelle 587 recensioni, 40 nominano esplicitamente il PAC: 21 su Scalable Capital, 14 su Trade Republic, 3 su Fineco, 2 su Directa. I temi ricorrenti sono quattro e nessuno riguarda il rendimento: il frazionamento delle quote, il regime fiscale, dove si trova il comando per modificare il piano e da quale conto vengono presi i soldi.
Oltre alle voci già citate, tre meritano di stare nel testo per quello che insegnano.
Nel conteggio abbiamo escluso le recensioni che contengono un codice invito, molto frequenti su Trade Republic, perché chi le scrive ha un interesse diretto, e i commenti che sono solo ringraziamenti. Non abbiamo riportato un’accusa grave letta su Scalable Capital nel marzo 2024, secondo cui un piano sarebbe stato aperto senza consenso: è una segnalazione singola e non verificabile alla fonte.
La flessibilità è la voce più pubblicizzata dei PAC ed è anche quella dove le condizioni cambiano di più fra un canale e l’altro.
Sui broker il piano si modifica o si spegne dall’area riservata in qualsiasi momento, con i limiti orari visti sopra, e gli strumenti già comprati restano in portafoglio finché non li vendi. Su Fineco, la modifica sta in Portafoglio, poi Fondi e pac, poi Ordina e Modifica.
Sui fondi bancari il funzionamento è diverso. BancoPosta permette di sospendere o interrompere il piano senza costi aggiuntivi, ma le rate non pagate non si perdono e non si accumulano nel mese successivo: si aggiungono in coda al piano. Il rimborso delle quote, invece, è gravato da un diritto fisso di 2 euro per tutti i fondi, e alcuni prodotti prevedono una commissione di rimborso se esci prima dell’orizzonte temporale dichiarato.
Un ultimo punto vale per tutti e riguarda la diversificazione: interrompere un piano non significa disinvestire. Sono due operazioni separate, con effetti fiscali diversi, e la seconda è quella che fa scattare la tassazione.
Tutte le cifre di questa guida vengono da pagine e documenti ufficiali letti il 23 settembre 2026: la pagina piani di accumulo e la sezione help ETF di Fineco, la pagina PAC in ETF e la pagina costi di Directa, l’elenco prezzi e servizi italiano di Trade Republic in PDF, la pagina broker di Scalable Capital, il regolamento del piano di accumulo di BG SAXO di aprile 2026, la pagina PAC e i KID dei fondi di BancoPosta, le schede justETF degli ISIN citati. I volumi di ricerca vengono da DataForSEO, Italia, italiano. Le voci degli utenti sono citate con nome pubblico, data e piattaforma: le date dei commenti YouTube sono intervalli, perché YouTube pubblica solo la distanza relativa.
I listini cambiano, spesso senza preavviso. Prima di attivare un piano, le condizioni si controllano sulla pagina della piattaforma e sul foglio informativo, che è il documento che fa fede. Chi sta ancora scegliendo dove aprire il conto trova i criteri nella nostra guida alla scelta del broker, e chi parte da importi piccoli nel pezzo su investire con poco.
Questa pagina non contiene link verso le piattaforme citate e Amicobot non ha rapporti commerciali con nessuna di esse. Le recensioni e i commenti sono riportati con il nome pubblico, la data e la piattaforma come li hanno pubblicati i loro autori, e non sono verificabili oltre quanto scritto.
Disclaimer
Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.
Nessuna tab disponibile.
“Compra” è un ordine singolo, eseguito una volta sola al momento in cui lo mandi. “Accumula” imposta un piano ricorrente, con esecuzioni programmate. Sul listino ufficiale la differenza è anche di costo: l’ordine singolo paga la commissione fissa di regolamento da 1 euro, le esecuzioni dei piani no.
Sì su alcune piattaforme. Scalable Capital dichiara piani di accumulo su oltre 4.500 azioni oltre che su ETF, Trade Republic li prevede su azioni, ETF, ELTIF e cripto. Sui fondi bancari no: lì il piano esiste solo sul fondo.
Perché la piattaforma compra quote intere e l’importo residuo non bastava per un’altra quota, oppure perché il prezzo dello strumento supera la parte di rata destinata a quello strumento. Su chi compra frazionali il problema non si pone.
Non è una domanda a risposta unica e dipende da quando entri sul mercato, che è esattamente ciò che nessuno sa in anticipo. Sui numeri si può dire questo: il versamento rateale riduce l’impatto del momento di ingresso e, come scrive Fineco, media anche i rendimenti. Il confronto va fatto sui costi, che su un PAC si pagano a ogni rata e su un versamento unico una volta sola.
Il piano non si trasferisce: si chiude sulla vecchia piattaforma e si riapre sulla nuova. I titoli si possono trasferire con un trasferimento titoli, che ha un costo su alcune piattaforme ed è gratuito su altre. Trade Republic, per esempio, indica gratuito il trasferimento del conto titoli verso un altro istituto.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.