Tassi, prezzi e inflazione letti alla fonte fra il 2 e il 4 ottobre 2026. Chi garantisce cosa, fino a quale cifra, quanto resta dopo tasse e bollo, e come si riconosce una promessa che non ha nessuno dietro.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.
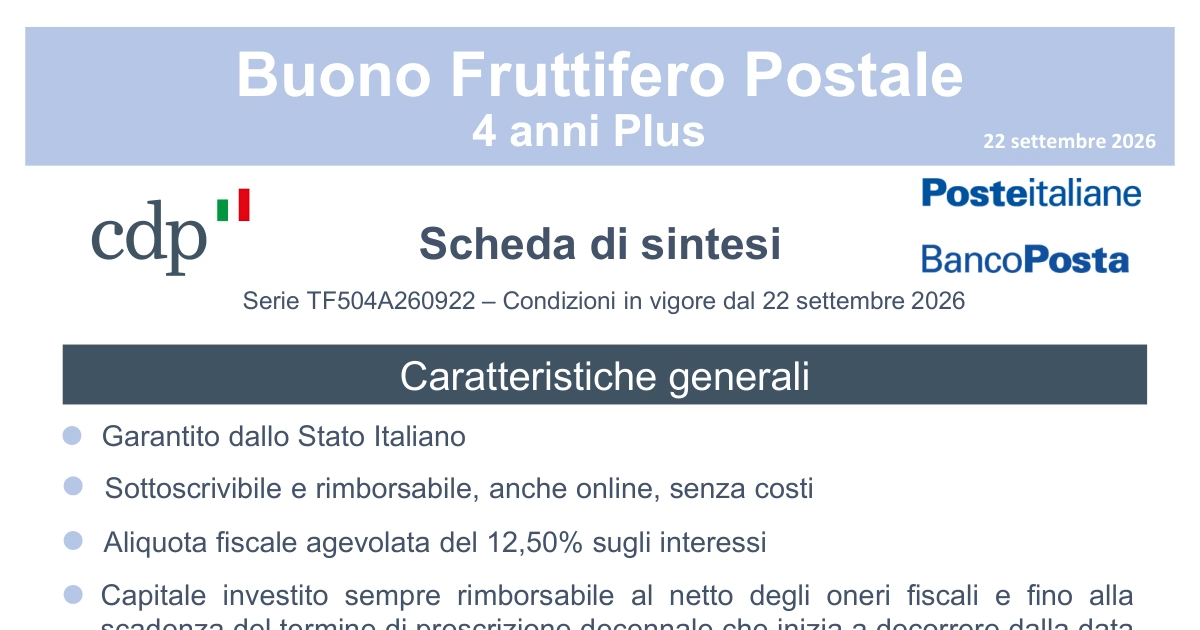
La prima riga della scheda di sintesi del Buono 4 anni Plus, serie in vigore dal 22 settembre 2026, dice “Garantito dallo Stato Italiano”. La tabella in fondo alla stessa scheda dice che chi lo rimborsa dopo uno, due o tre anni riceve un rendimento dello 0,00%. Le due frasi sono vere insieme. La garanzia riguarda il capitale e il pagamento, non il fatto che quel denaro abbia reso qualcosa.
È il modo giusto di leggere tutta la categoria. In finanza “sicuro” non è un aggettivo, è una clausola: c’è un soggetto che paga se qualcosa va storto, c’è un limite oltre il quale smette di pagare, e c’è un rischio che quella garanzia non copre. Quando una di queste tre cose manca, la parola “sicuro” è pubblicità.
Questa pagina descrive strumenti, garanzie e dati: non costituisce consulenza finanziaria né una raccomandazione personalizzata. Nessuno strumento elimina tutti i rischi insieme, e la scelta resta di chi legge.
Chi cerca un posto dove il capitale “non si perda” di solito pensa a un rischio solo, il fallimento di chi custodisce i soldi. I rischi sono almeno quattro: che il debitore non paghi, che il prezzo scenda prima della scadenza, che i soldi restino bloccati, che l’inflazione si mangi il rendimento. Le garanzie vere coprono il primo, quasi mai gli altri tre.

I buoni fruttiferi e i libretti postali sono emessi da Cassa Depositi e Prestiti, non da Poste Italiane, che li colloca e basta. Il garante è lo Stato per legge: il foglio informativo cita l’articolo 5 del decreto legge 269 del 2003 e scrive che il buono è “rimborsabile a vista, con obbligo di rimborso assistito dalla garanzia dello Stato”. Se Poste o CDP avessero un problema, il debitore di ultima istanza resta la Repubblica.
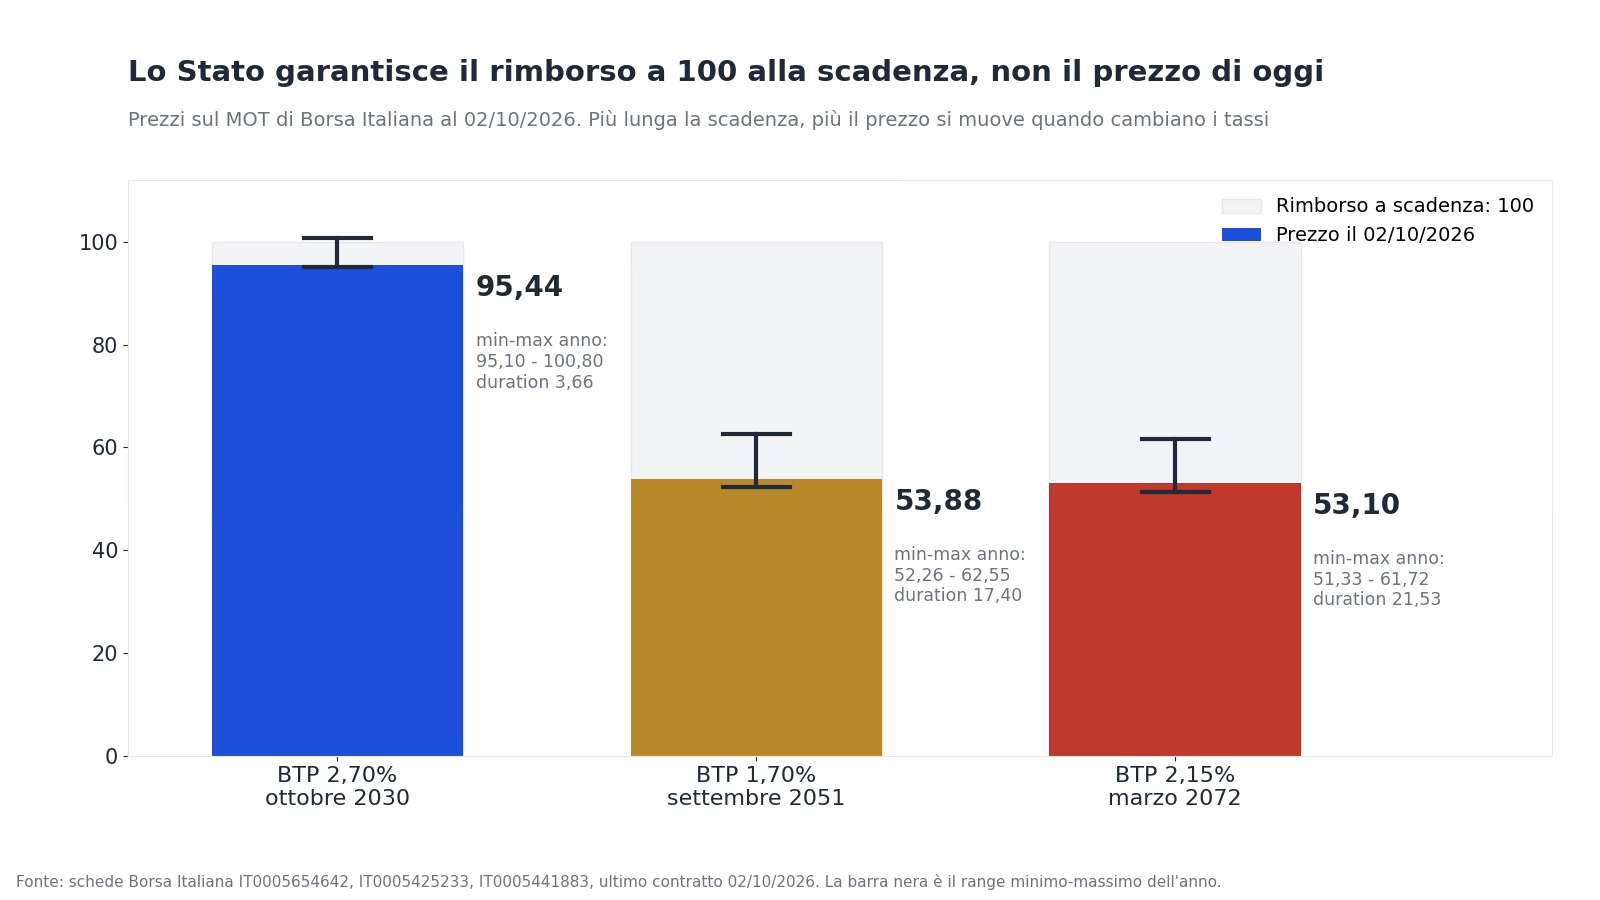
Con BOT e BTP la garanzia è ancora più diretta, perché il debitore è lo Stato stesso. Qui però entra il secondo rischio, quello di prezzo, che vediamo più sotto con i numeri: lo Stato si impegna a rimborsare 100 alla scadenza, non a ricomprare il titolo a 100 il giorno in cui serve venderlo.
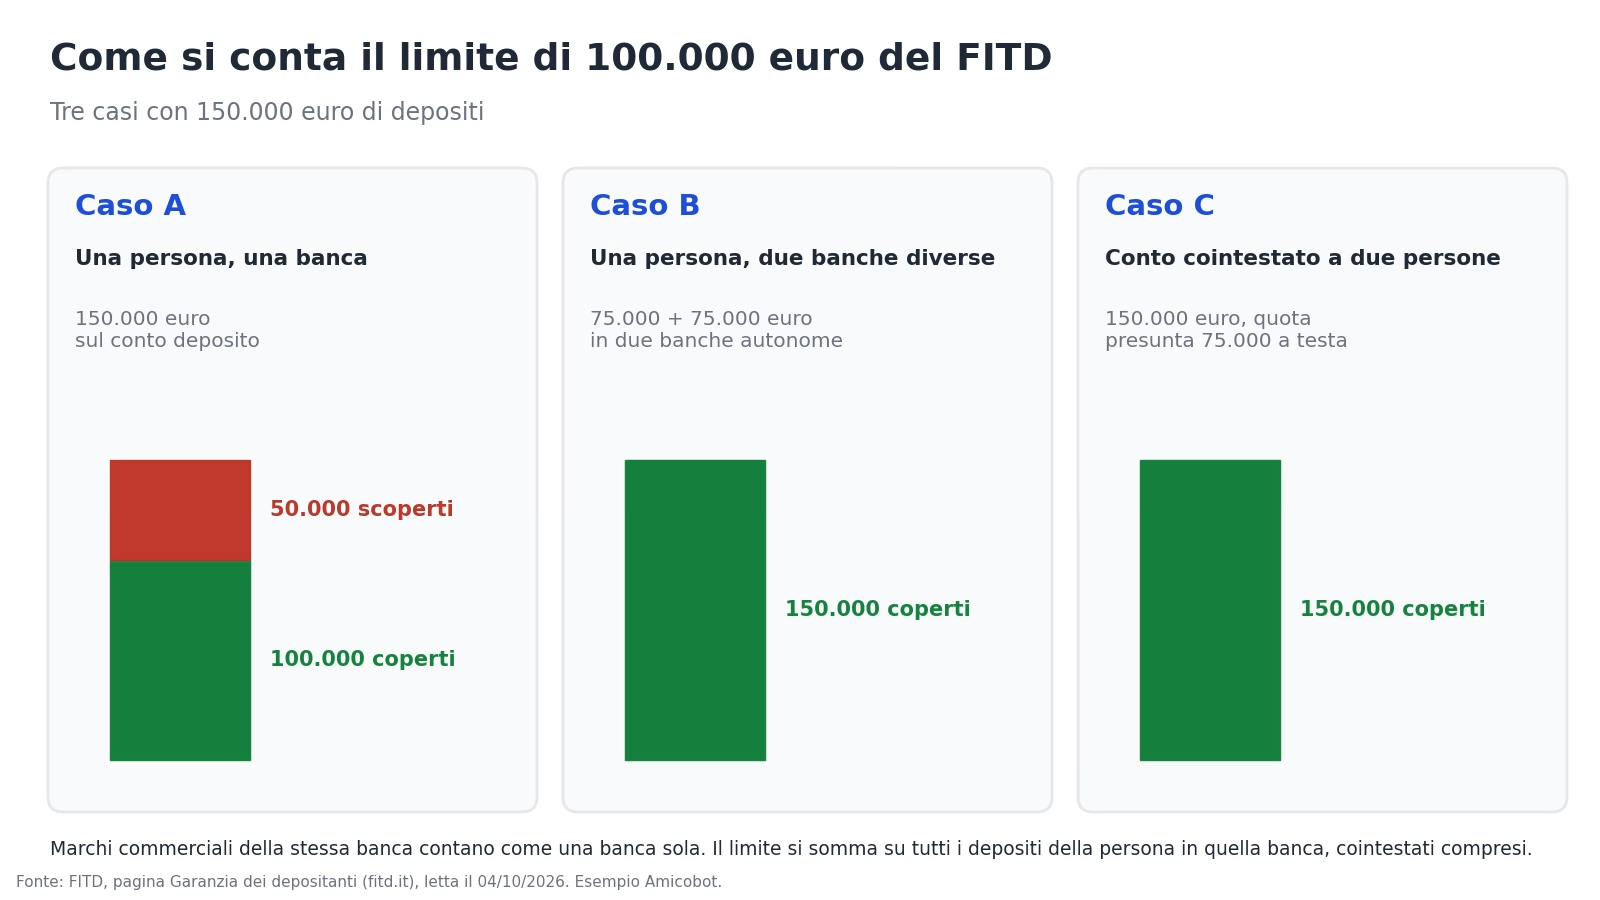
Conti correnti e conti deposito sono coperti dal Fondo Interbancario di Tutela dei Depositi. La pagina del FITD, letta il 4 ottobre 2026, fissa il rimborso “nel limite dei 100.000 euro per depositante e per banca” entro 7 giorni lavorativi dalla liquidazione. Aderiscono tutte le banche italiane tranne le BCC e le casse rurali, che hanno il loro fondo, il Fondo di Garanzia dei Depositanti del Credito Cooperativo.
Il limite si conta per persona e per banca, e i conti cointestati si dividono in parti uguali se non risulta diversamente. Due marchi commerciali della stessa banca fanno una banca sola: Rendimax, per esempio, è il conto deposito di Banca Ifis, quindi somma con un eventuale conto corrente della stessa banca.

Chi supera la soglia di solito divide, ed è un uso concreto della diversificazione che non c’entra con i mercati. Un commento letto su YouTube racconta la stessa logica dal lato postale: @adolfoadsl, circa un anno fa (rilevato a settembre 2026), scriveva di usare due Depositi Supersmart proprio per la parte di liquidità che supera i 100.000 euro coperti in banca, perché sul risparmio postale la garanzia è dello Stato e non del FITD.
Le voci di risparmiatori citate in questa pagina vengono da 192 fra commenti YouTube e recensioni App Store e da circa 50 messaggi di FinanzaOnline, letti fra il 23 settembre e il 4 ottobre 2026. La maggior parte sono battute o domande senza un’esperienza dentro e restano fuori; le sette riportate raccontano un fatto preciso, con nome utente, data e piattaforma, e sono dichiarazioni degli utenti non verificabili alla fonte.
I titoli depositati in banca (BTP, azioni, quote di fondi) non sono coperti dal FITD, e non serve: restano di proprietà del cliente e separati dal patrimonio della banca. Il rischio lì è un altro, quello dell’emittente del titolo.
Le polizze vita di ramo I investono i premi in una gestione separata e la compagnia si impegna per contratto a restituire il capitale, a volte con un rendimento minimo. La garanzia vale quanto la solidità della compagnia: in Italia non esiste per le polizze vita un fondo pubblico equivalente al FITD. Il rendimento dichiarato della gestione separata va letto al lordo della commissione che la compagnia trattiene, e la si trova nel documento informativo aggiuntivo (DIP aggiuntivo IBIP). Sul fronte fiscale i rendimenti sono tassati al 26%, con la quota investita in titoli di Stato al 12,5%, e il bollo annuo dello 0,20% non si applica al ramo I (si applica al ramo III e al ramo V).
Lo stesso schema vale per certificati e fondi “a capitale protetto”: la protezione scatta di norma alla scadenza, e vale quanto l’emittente che la firma. Prima della scadenza il prezzo si muove come quello di qualsiasi obbligazione.
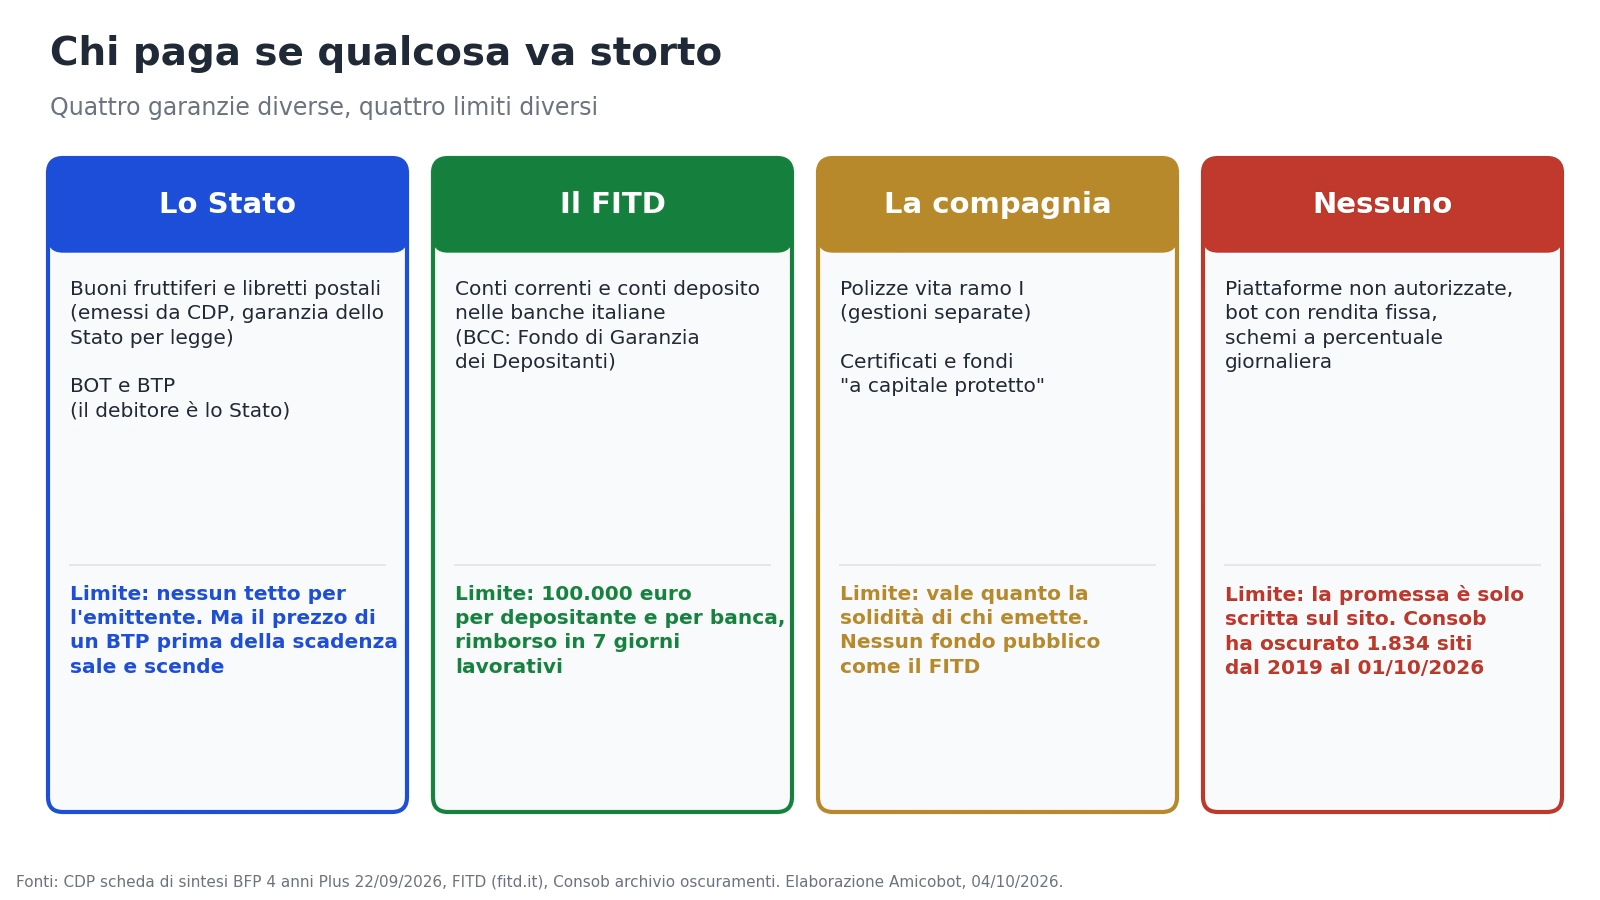
La quarta colonna della mappa è quella dove la parola “garantito” compare più spesso e vale meno. Una piattaforma non autorizzata, un bot che promette l’1% al giorno, uno schema che paga una percentuale fissa ogni mese: nessuno di questi ha un garante. La promessa sta scritta sul sito, e il sito può sparire. Ne parliamo nella seconda metà della pagina, con i numeri della Consob.
Il 2 ottobre 2026 il BTP 2,15% con scadenza marzo 2072 valeva 53,10 sul MOT di Borsa Italiana. Lo Stato lo rimborserà a 100 nel 2072. Chi lo vende oggi incassa 53,10. Nell’anno il prezzo è andato da un minimo di 51,33 a un massimo di 61,72: chi ha comprato sul massimo e ha venduto sul minimo ha perso il 16,8% su un titolo garantito dallo Stato.

La misura che spiega la differenza è la duration modificata: 3,66 per il BTP 2,70% ottobre 2030, 17,4 per il BTP 1,70% settembre 2051, 21,53 per il BTP 2072. In prima approssimazione, se i tassi di mercato salgono di un punto, il prezzo del titolo scende di una percentuale vicina alla sua duration. Su un titolo a quattro anni la volatilità resta contenuta, su uno a cinquant’anni no. Il rischio di prezzo sparisce solo per chi tiene il titolo fino alla scadenza.
Il secondo rischio è la liquidità, cioè quanto costa uscire prima. Sul Buono 4 anni Plus il capitale torna sempre indietro, ma gli interessi maturano solo al quarto anno: chi rimborsa dopo tre anni e undici mesi riceve 10.000 euro su 10.000. Sul Buono a Cedola 8 anni il tasso effettivo cresce con gli anni di possesso, dall’1,00% lordo dopo un anno al 2,46% a scadenza. Sui Depositi Supersmart la disattivazione anticipata riporta gli interessi al tasso base del Libretto, lo 0,001%. Sui conti deposito vincolati vale il contratto: alcuni non permettono lo svincolo, altri lo permettono rinunciando a parte degli interessi.
È il motivo per cui un commento letto sotto un video sui prodotti postali, di @Triplealpha-ita (YouTube, circa un anno fa, rilevato a settembre 2026), descrive i buoni come titoli con “una put integrata che garantisce il capitale in qualsiasi momento”: un diritto di uscire alla pari che un BTP non ha. Quel diritto ha un costo, e il costo è il tasso più basso.
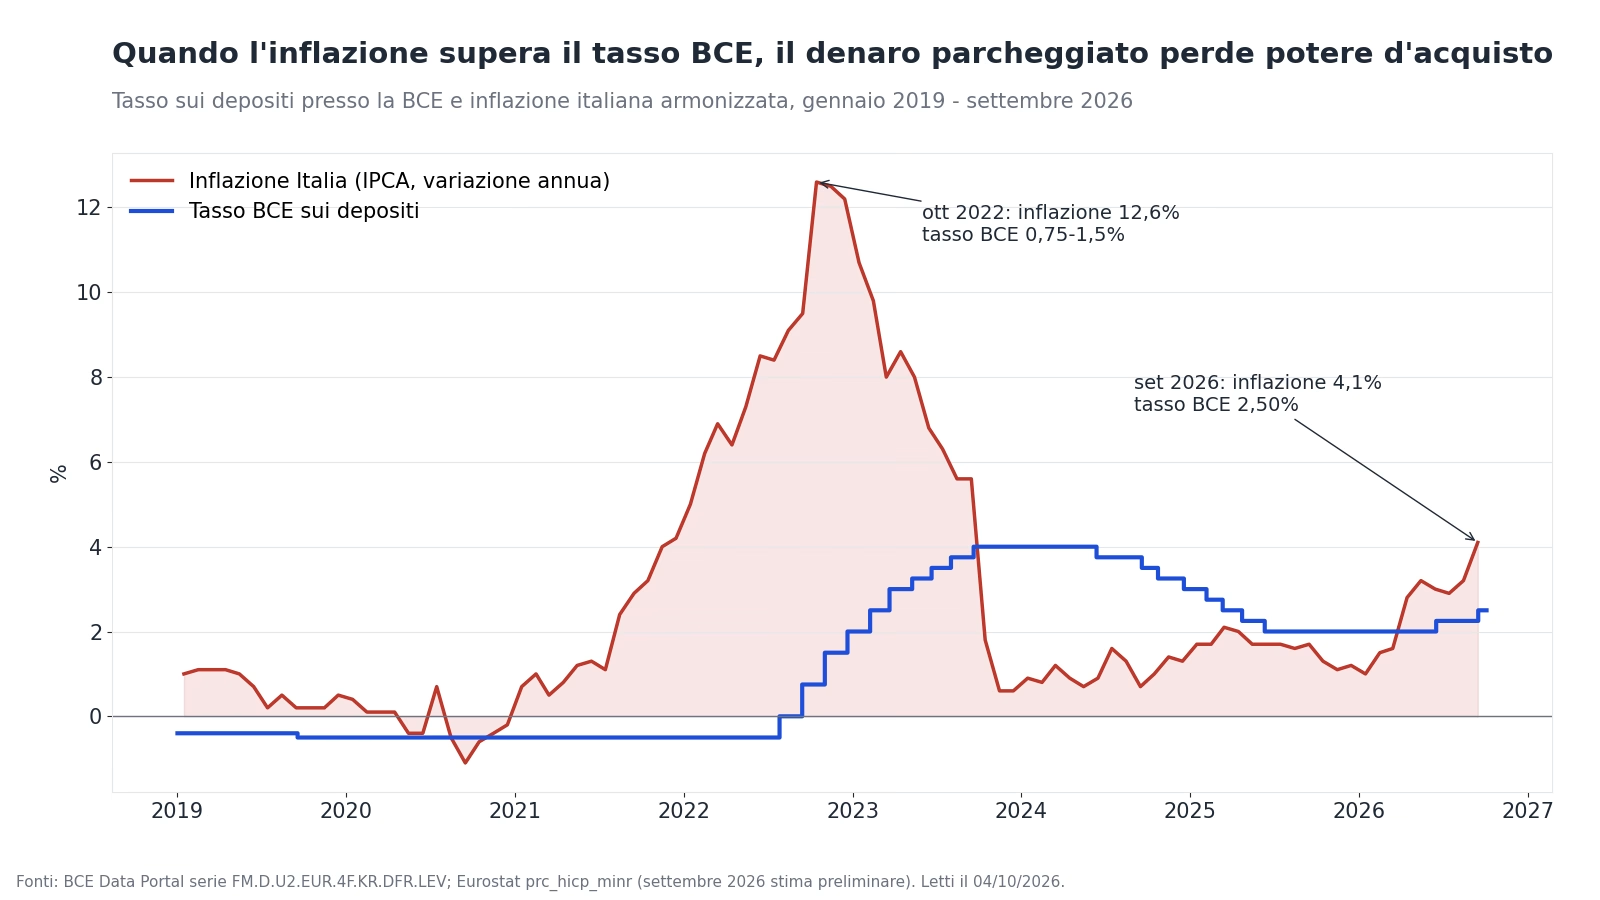
Secondo i dati provvisori ISTAT di settembre 2026, l’inflazione italiana è salita al 4,2% su base annua (dal 3,3% di agosto), spinta dagli energetici a più 22,3%. L’inflazione media del 2026 acquisita a settembre è il 3,1%. Il tasso della Banca Centrale Europea sui depositi, dopo il rialzo del 16 settembre 2026, è al 2,50%. L’€STR, il tasso a cui le banche si prestano denaro per una notte, era al 2,442% il primo ottobre.

Il grafico mostra il punto: dal 2019 all’estate 2023 l’inflazione è stata quasi sempre sopra il tasso BCE, dall’autunno 2023 a marzo 2026 è rimasta sotto, e da aprile 2026 è tornata sopra. Quando succede, uno strumento garantito restituisce tutto il capitale nominale ma meno potere d’acquisto. Il caso estremo opposto lo racconta @elio067 su YouTube (circa un anno fa, rilevato a settembre 2026): venti milioni di lire in buoni ordinari nel 1993, riscattati dopo trent’anni per circa 105.000 euro netti. Dichiarato dall’utente, non verificabile alla fonte, e figlio di tassi degli anni Novanta che oggi non esistono più.
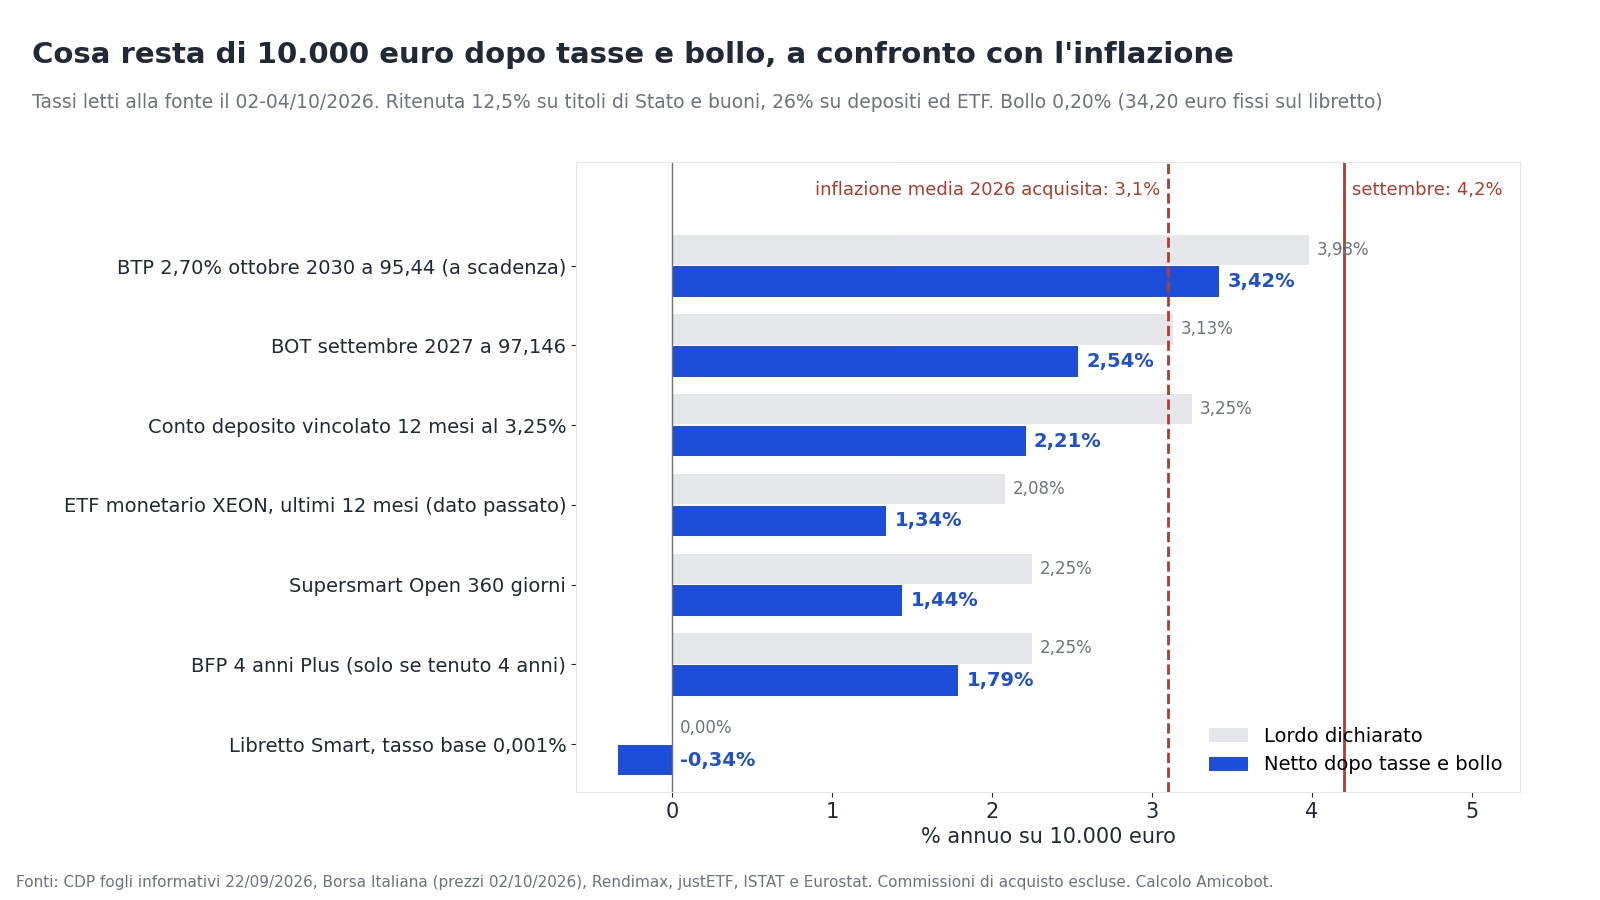
I tassi seguenti sono stati letti fra il 2 e il 4 ottobre 2026 sui documenti di chi emette o quota lo strumento. Il rendimento netto tiene conto della ritenuta e del bollo dello 0,20% annuo (per il Libretto Smart il bollo è fisso, 34,20 euro sopra i 5.000 euro di giacenza media). Le commissioni di acquisto sono escluse.
| Strumento | Tasso o prezzo | Garanzia | Netto annuo su 10.000 euro |
|---|---|---|---|
| Libretto Smart, tasso base | 0,001% lordo | Stato | -0,34% (il bollo supera gli interessi) |
| BFP 4 anni Plus, tenuto 4 anni | 2,25% lordo, 1,98% netto | Stato | 1,79% (10.734,48 euro dopo 4 anni) |
| Deposito Supersmart Open, 360 giorni | 2,25% lordo | Stato | 1,44% (144,49 euro) |
| Conto deposito vincolato 12 mesi (Rendimax) | 3,25% lordo | FITD | 2,21% (2,41% se il bollo è a carico della banca) |
| BOT settembre 2027 a 97,146 | 3,13% lordo, 2,74% netto | Stato | circa 2,54% |
| BTP 2,70% ottobre 2030 a 95,44, tenuto a scadenza | 3,98% lordo, 3,62% netto | Stato | circa 3,42% |
| ETF monetario XEON, ultimi 12 mesi | +2,08% (dato passato) | nessuna, fondo UCITS | circa 1,34% |

Tre cose saltano fuori dal conto. Il libretto al tasso base su una giacenza sopra i 5.000 euro perde denaro anche in termini nominali, perché il bollo fisso è più alto degli interessi. Il BTP a quattro anni è l’unico della tabella che a scadenza supera l’inflazione media del 2026 acquisita, di circa tre decimi, e resta sotto il dato di settembre. Il conto deposito, che in vetrina ha il tasso lordo più alto dopo il BTP, finisce a metà classifica per colpa dell’aliquota.
Il listino Rendimax letto il 4 ottobre 2026 dà un’idea di come si muovono i conti deposito: 2,75% lordo a sei mesi, 3,25% a un anno, 3,50% a due anni, 3,75% a quattro e cinque anni, 0,25% sulla parte libera. Quel 0,25% è il dettaglio che spesso si perde: Kolimbia, in una recensione App Store del 29 gennaio 2021 sull’app di un altro conto deposito (Banca CF+), scriveva che i vincoli avevano una remunerazione modesta e le somme libere erano prive di interessi, “anche minimi”. Il tasso in vetrina vale solo per i soldi vincolati.
La differenza fiscale fra strumenti garantiti è la più grande voce di rendimento che si controlla senza fare nessuna previsione. Gli interessi di BOT, BTP e buoni fruttiferi postali sono tassati al 12,5%. Quelli di conti correnti, conti deposito, libretti e Depositi Supersmart al 26%: lo scrive in chiaro il foglio informativo CDP del Libretto Smart, ed è il punto su cui diverse pagine in SERP sbagliano.

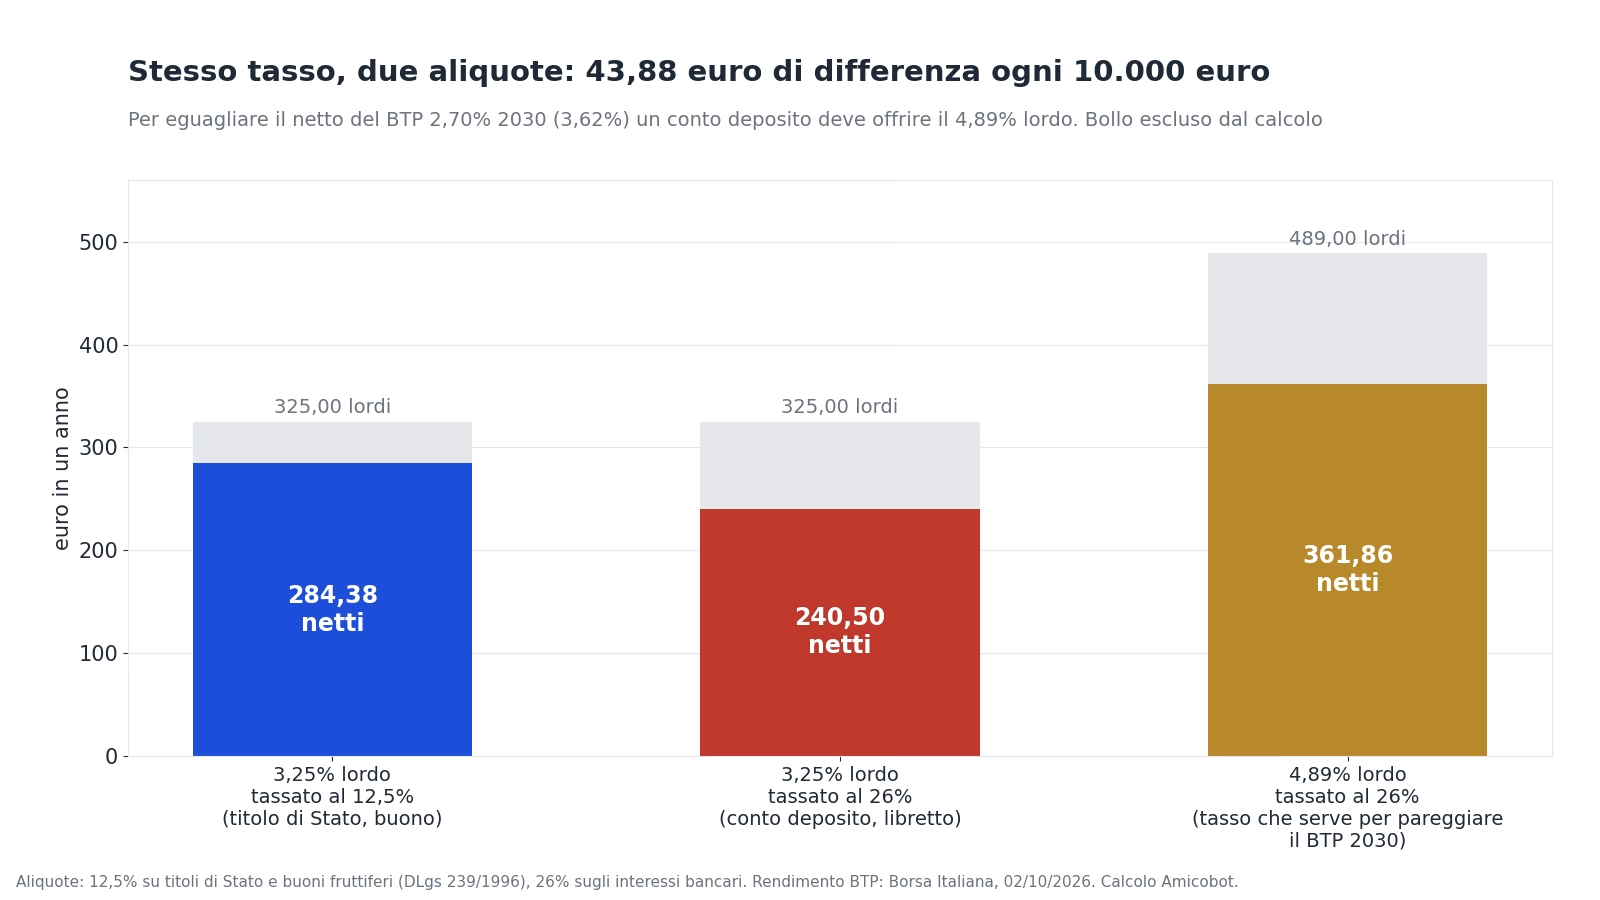
Su 10.000 euro al 3,25% lordo restano 284,38 euro con il 12,5% e 240,50 con il 26%: 43,88 euro di differenza ogni anno a parità di tasso. Girato al contrario, per eguagliare il 3,62% netto del BTP 2030 un conto deposito dovrebbe pagare il 4,89% lordo. Il giorno della verifica nessuno dei listini letti arrivava a quella cifra.
Sopra le tasse c’è il bollo, che vale per tutti tranne i buoni sotto i 5.000 euro complessivi: 0,20% l’anno su titoli, fondi, buoni oltre soglia e conti deposito, 34,20 euro fissi su conti correnti e libretti con giacenza media sopra i 5.000. Alcune banche lo pagano al posto del cliente: Banca Sistema, per esempio, lo dichiara a proprio carico sul suo conto deposito. Sui buoni, se il bollo porta il rimborso anticipato sotto il capitale versato, CDP restituisce la differenza.
Per fondi ed ETF c’è un’asimmetria in più. I guadagni sono redditi di capitale, le perdite redditi diversi, e le due categorie non si compensano: chi chiude un ETF in guadagno e un altro in perdita nello stesso anno paga comunque il 26% sul guadagno. Come si incastrano queste regole con il conto titoli dipende dal regime fiscale, che è spiegato nella guida al regime amministrato; chi opera anche su strumenti a leva trova il quadro completo nella pagina su come si pagano le tasse sul trading.
Un fondo monetario investe in depositi, titoli a brevissima scadenza o, nel caso degli ETF sintetici, in un contratto che replica il tasso overnight. Non è un deposito e non ha la garanzia del FITD: è un fondo d’investimento UCITS, con il patrimonio separato da quello della società che lo gestisce.
Uno dei più grandi quotati in Europa è lo Xtrackers II EUR Overnight Rate Swap UCITS ETF 1C (XEON, LU0290358497): 22.981 milioni di euro, costo annuo dello 0,10%, replica sintetica con swap. Secondo justETF, letto il 4 ottobre 2026, ha registrato più 2,08% negli ultimi dodici mesi, più 2,22% nel 2025, più 3,79% nel 2024, più 3,27% nel 2023 e meno 0,03% nel 2022. Il drawdown massimo dal lancio, nel 2007, è stato del 3,70%. Dati riferiti ai periodi indicati, fonte justETF: i risultati passati non sono indicativi di quelli futuri.
Il comportamento si capisce guardando il grafico della BCE: un ETF monetario segue l’€STR al netto dei costi, quindi rende di più quando i tassi sono alti e scende sotto zero quando sono negativi: nel 2022, l’anno in cui la BCE è uscita dai tassi negativi, ha chiuso a meno 0,03%. Non ha un vincolo e si vende in Borsa in qualsiasi seduta, ma non ha nemmeno un tasso fissato in anticipo. Chi lo affianca a un deposito sta scambiando una garanzia del FITD con la possibilità di uscire senza penali.
Le gestioni patrimoniali e i robo advisor, anche nelle linee più prudenti, stanno nella stessa famiglia: niente garanzia sul capitale, costi da sommare al rendimento. I numeri di un caso concreto, compreso cosa succede quando il portafoglio perde, sono nella pagina sulle recensioni Moneyfarm.
Nei documenti veri la garanzia ha sempre un nome (lo Stato, il FITD, la compagnia), una legge o un contratto, e un limite. Quando la parola “garantito” compare accanto a una percentuale senza nessuna di queste tre cose, è una frase commerciale.
Succede anche allo sportello. Elisabetta0111, su FinanzaOnline il 18 agosto 2024, raccontava di aver sottoscritto un prodotto obbligazionario dopo che il consulente le “garantisce”, sono parole sue, un rendimento positivo a quindici anni. A casa ha letto i fogli e ha scoperto che per i primi sei anni il capitale non era garantito, e ha esercitato il recesso con raccomandata. Il documento diceva una cosa, la voce allo sportello un’altra: vale il documento.
Le piattaforme di crowdfunding immobiliare presentano ogni progetto con un tasso annuo fisso. È il tasso promesso da chi chiede il prestito, non una garanzia, e se il costruttore non paga non c’è nessun fondo che rimborsa. Recrowd, rilevata il 3 settembre 2026, risultava sospesa da Banca d’Italia dal 31 luglio 2025 con 69 progetti in default per 74,5 milioni di euro e un tasso di default del 37,65% nel 2025, secondo la statistica pubblicata dalla piattaforma. Rendimento Etico, rilevata il 4 settembre 2026, aveva 91 progetti su 307 non rimborsati per 46,55 milioni, e la Consob ne ha revocato l’autorizzazione con delibera 23895 del 4 marzo 2026, su rinuncia della società.
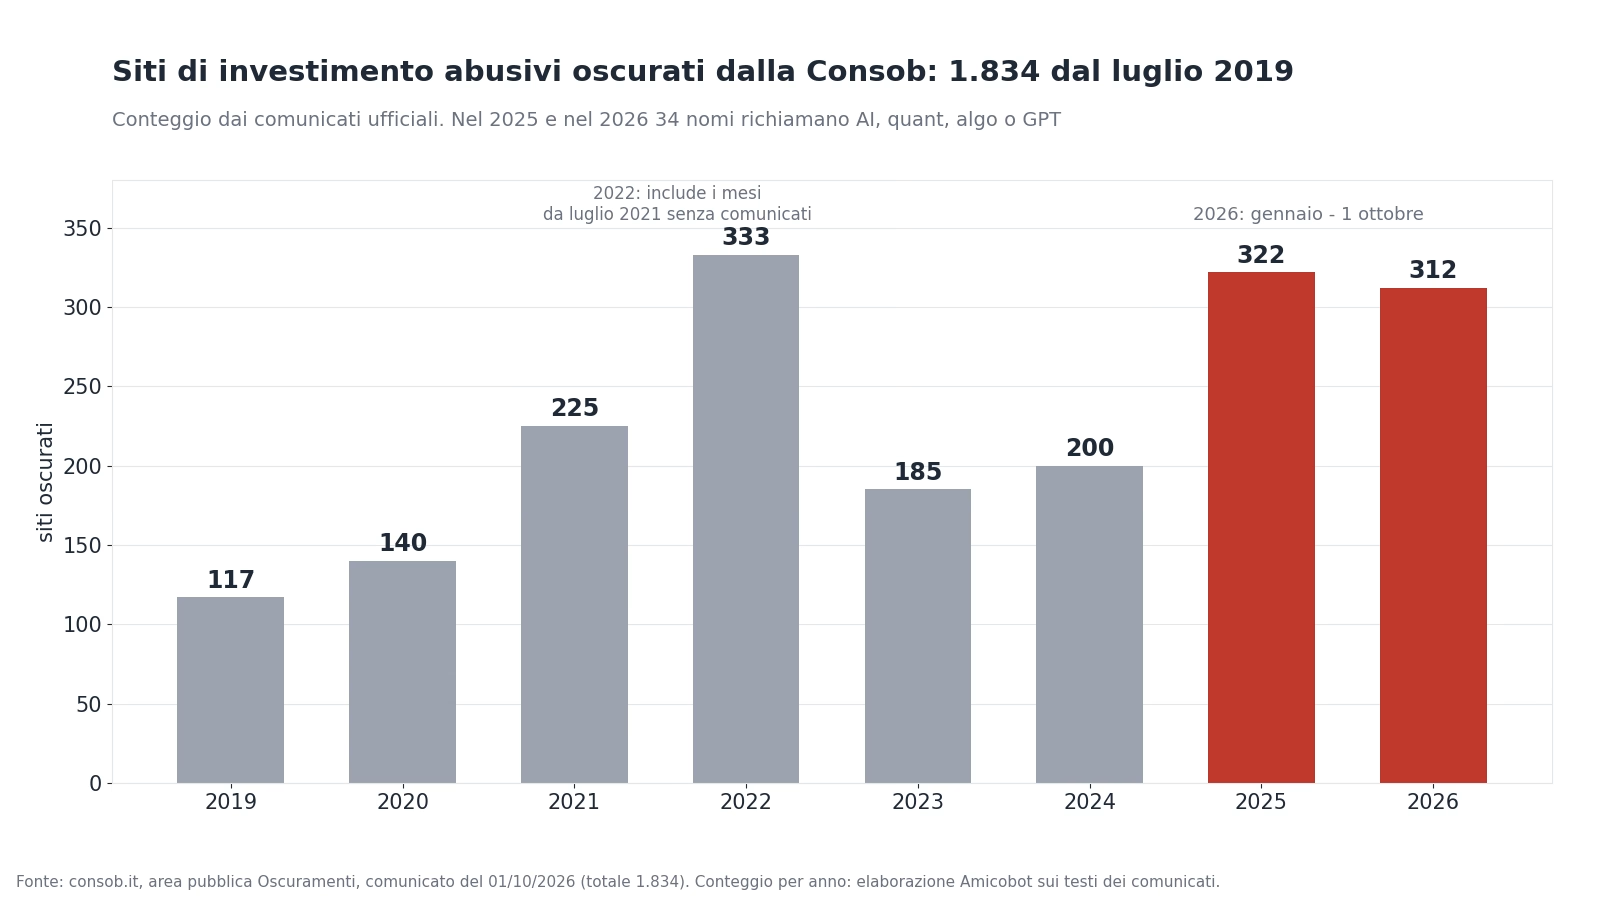
Dal luglio 2019 al primo ottobre 2026 la Consob ha ordinato l’oscuramento di 1.834 siti che offrivano servizi di investimento senza autorizzazione. L’ultimo comunicato, del primo ottobre 2026, ne aggiunge cinque. Nel 2025 e nel 2026, 34 nomi fra quelli oscurati richiamano AI, quant, algoritmi o GPT, da “Renditix AI” a “CapitalAI” e “LevaQuant”.

Fra gli indici di allerta elencati dalla Consob nella pagina “Occhio alle truffe”, letta il 4 ottobre 2026, il primo che riguarda il denaro è questo: “Vengono promessi ritorni economici molto elevati”. Gli altri sono risposte poco chiare, telefonate insistenti, sede in paesi offshore. L’abusivismo finanziario è un reato punito con la reclusione fino a otto anni.
Il copione, quando arriva il momento di prelevare, è sempre lo stesso. @oriettaroversi8376, sotto un video dell’Istituto per la Difesa del Consumo (YouTube, circa un anno fa, rilevato il 4 ottobre 2026), racconta che per liquidare il conto le hanno chiesto l’11% di “tasse a Cipro” da pagare a parte, più un 15% da pagare in Italia, con la minaccia di sequestrare la cifra se non avesse fatto il bonifico. In Italia le imposte sui redditi finanziari le trattiene l’intermediario o le dichiara il contribuente: non si pagano con un bonifico alla piattaforma per sbloccare un prelievo. I segnali ricorrenti sono raccolti nella guida su come difendersi dai bot di trading truffa.
Il canale di vendita si vede anche su YouTube. Cercando il 4 ottobre 2026 “truffa rendimento fisso trading bot recensione”, cinque dei quindici video in risposta erano finte recensioni di piattaforme dai nomi inventati, caricate fra il 13 e il 25 settembre 2026, con 3-25 visualizzazioni ciascuna e un link di reindirizzamento in descrizione accompagnato da un premio all’iscrizione.
Un software di trading può essere legale, e la pagina sui bot di trading legali in Italia spiega dove passa il confine. Quello che nessun software può fare è trasformare un’operatività sui mercati in una cifra fissa al mese. Quando una curva di profitti è troppo regolare, di solito la regolarità viene dalla struttura della strategia, non da una garanzia.
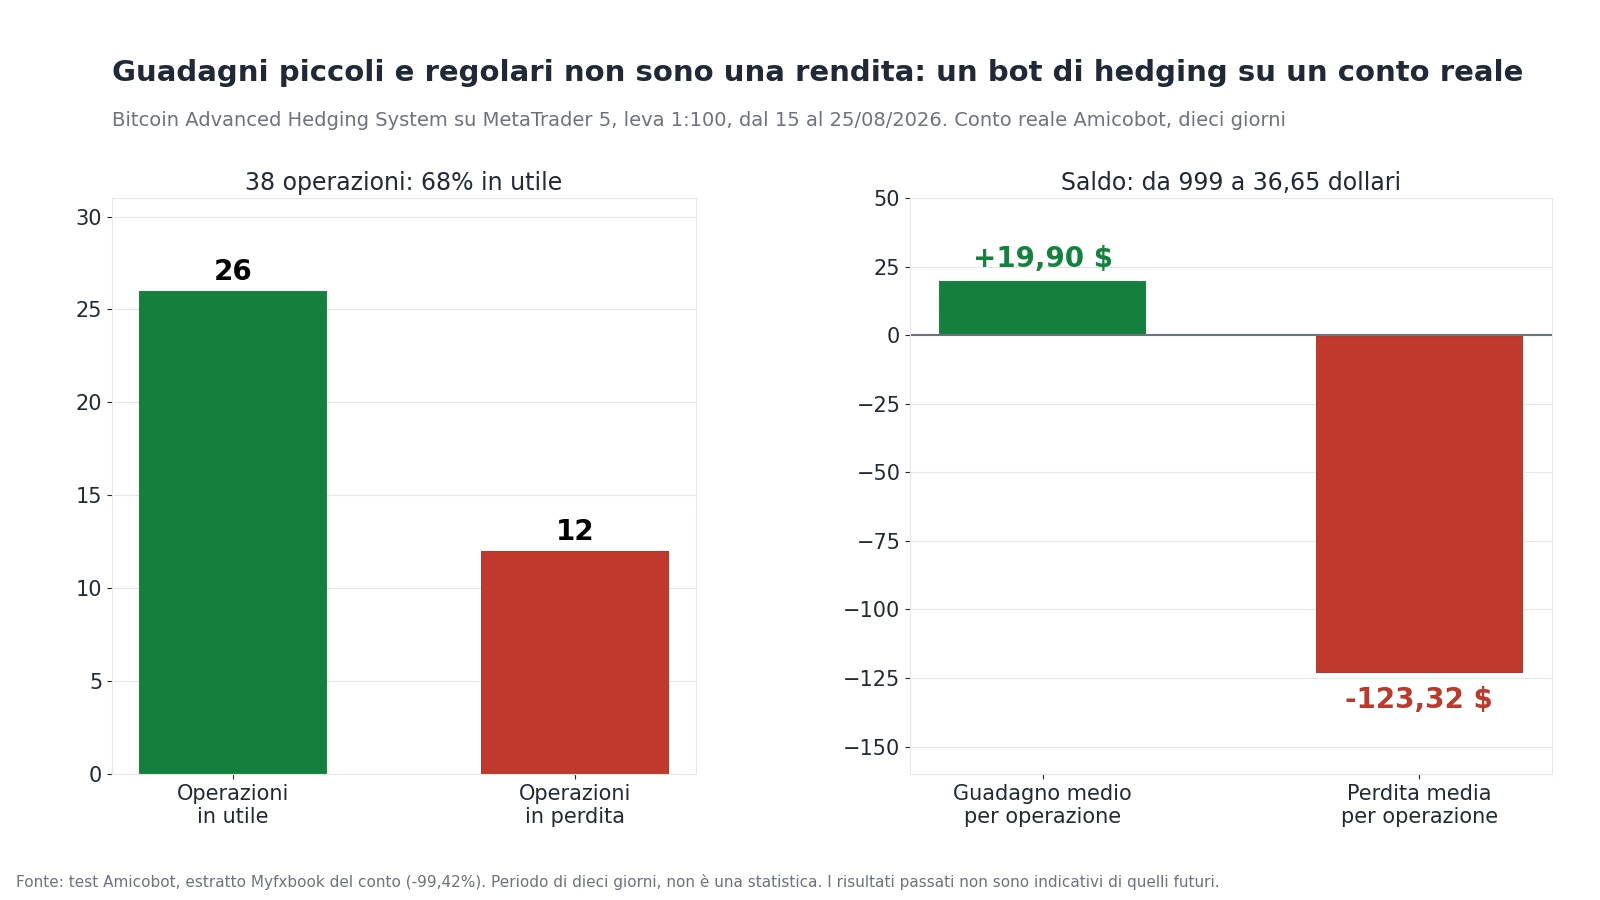
Lo abbiamo misurato su un conto reale. Dal 15 al 25 agosto 2026 il Bitcoin Advanced Hedging System, un bot gratuito di hedging con scala di recupero a lotti crescenti, ha girato su un conto reale MetaTrader 5 con leva 1:100. Ha chiuso in utile 26 operazioni su 38, il 68%, e ha portato il saldo da 999 a 36,65 dollari. Il guadagno medio era di 19,90 dollari, la perdita media di 123,32.

Dato riferito al periodo 15-25 agosto 2026, conto reale Amicobot, estratto Myfxbook a meno 99,42%. Dieci giorni non sono una statistica: è un caso documentato, e i risultati passati non sono indicativi di quelli futuri. Mostra però il meccanismo per cui chi vede guadagni piccoli ogni giorno può crederli una rendita fino al giorno in cui il conto si azzera.
Lo stesso schema si ritrova nelle schede degli EA. Dark Nebula usa una griglia addizionale che si attiva ogni 40 pips e la scheda riporta che il track record del programmatore è finito in margin call durante un movimento verticale dell’euro dollaro. Forex Truck combinava hedging e martingala, ha bruciato il conto a dicembre 2024 e il track record è stato poi rimosso. Come si riconoscono i numeri ritoccati è spiegato nella guida ai track record manipolati.
Il conto composto su più anni si fa con la formula dell’interesse composto, che è quella usata da CDP per i coefficienti di rimborso dei buoni.
Disclaimer
Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.
Nessuna tab disponibile.
Dipende dal rischio che si vuole evitare. Contro il fallimento del debitore la garanzia più ampia è quella dello Stato (buoni, libretti, titoli di Stato), seguita dal FITD sui depositi fino a 100.000 euro. Contro il rischio di prezzo pesano la scadenza breve o il diritto di rimborso alla pari dei buoni. Contro l’inflazione, a ottobre 2026, nessuno degli strumenti garantiti a breve e media scadenza letti alla fonte rendeva più del 4,2% di settembre: ci arrivavano solo i BTP con scadenza oltre il 2050, che portano un forte rischio di prezzo.
Fra quelli con garanzia, il 2 ottobre 2026 superavano il 4% netto solo i BTP molto lunghi: il BTP 2051 a 53,88 rendeva il 4,67% netto a scadenza e il BTP 2072 a 53,10 il 4,25%, con duration di 17,4 e 21,53 e prezzi che nell’anno hanno oscillato di circa dieci punti. Un conto deposito tassato al 26% dovrebbe pagare il 5,41% lordo per arrivare al 4% netto, bollo escluso. Nessuno dei listini letti si avvicinava.
Con i netti dopo bollo letti il 2 ottobre 2026, 12.000 euro l’anno richiedono circa 350.877 euro al 3,42% del BTP 2030 tenuto a scadenza, oppure circa 542.986 euro al 2,21% di un conto deposito a un anno. Sono cifre nominali: la rendita resta fissa mentre i prezzi salgono, e sopra i 100.000 euro per banca i depositi escono dalla copertura del FITD.
No, per come è scritto il contratto. I buoni sono emessi da Cassa Depositi e Prestiti, non da Poste, che li colloca soltanto. Il foglio informativo indica come garante lo Stato italiano ai sensi dell’articolo 5 del decreto legge 269 del 2003. Restano due regole da conoscere: la prescrizione decennale dopo la scadenza, oltre la quale capitale e interessi non sono più rimborsabili, e il bollo dello 0,20% sopra i 5.000 euro complessivi.
L’oro non ha un emittente, quindi non ha un rischio di fallimento, ma non ha nemmeno un garante, una cedola o un prezzo di rimborso: il suo valore è quello che il mercato paga il giorno della vendita, e può scendere anche per anni. È un bene rifugio nel senso storico, non un deposito garantito. Le differenze fra oro fisico, ETC e derivati, con i loro costi e la loro fiscalità, sono nella guida su come investire in oro senza possederlo.
Disclaimer. Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: Amicobot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.