Risultati settimanali
Home > Blog > Opzioni call e put: cosa sono, come funzionano e differenze con i CFD

Opzioni call e put: cosa sono, come funzionano e differenze con i CFD

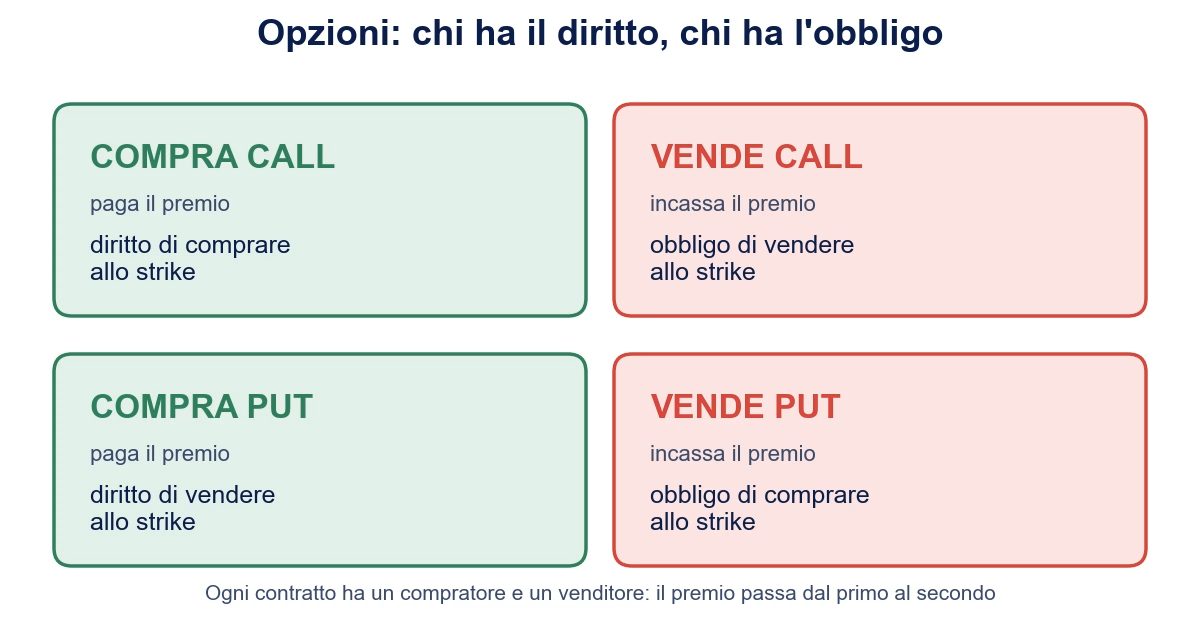
Schema dei quattro ruoli nelle opzioni: chi compra e chi vende call e put, con diritto e obbligo

Call e put lavorate sui prezzi di regolamento delle opzioni sul FTSE MIB del 2 ottobre 2026: quanto costa il diritto, dove sta il pareggio, quanto può perdere chi vende e perché un CFD sullo stesso indice segue regole diverse.

Ultimo aggiornamento:
Indice contenuti

Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.

Introduzione

Un’opzione è un contratto che dà a chi la compra un diritto e a chi la vende un obbligo. La call dà il diritto di comprare il sottostante a un prezzo fissato, lo strike, entro o alla scadenza. La put dà il diritto di venderlo. Per avere quel diritto il compratore paga subito un prezzo, il premio, che passa al venditore e non torna indietro.

Da qui escono quattro posizioni, non due: si può comprare o vendere una call, comprare o vendere una put. Chi compra rischia al massimo il premio. Chi vende incassa il premio e si prende un rischio che può essere molto più grande. Tutto quello che segue serve a mettere dei numeri su queste due frasi, usando un contratto vero quotato a Milano. La definizione breve sta nella voce di glossario sulle opzioni.

Il contratto che usiamo: le opzioni MIBO sul FTSE MIB

Su Piazza Affari le opzioni si negoziano sull’IDEM, il mercato dei derivati di Borsa Italiana, oggi dentro il gruppo Euronext. Il contratto di riferimento sull’indice è la MIBO, l’opzione sull’indice FTSE MIB. Le regole le fissa la scheda contrattuale di Borsa Italiana:

  • moltiplicatore 2,5 euro per punto: un premio di 1.000 punti costa 2.500 euro;
  • stile europeo: l’esercizio avviene solo alla scadenza;
  • liquidazione per contanti: alla scadenza non si consegna niente, si regola la differenza in euro;
  • scadenza il terzo venerdì del mese alle 9.05, con il valore finale calcolato sui prezzi d’asta di apertura dei 40 titoli dell’indice;
  • esercizio automatico delle opzioni che a scadenza hanno valore, fatto dalla cassa di compensazione Euronext Clearing.

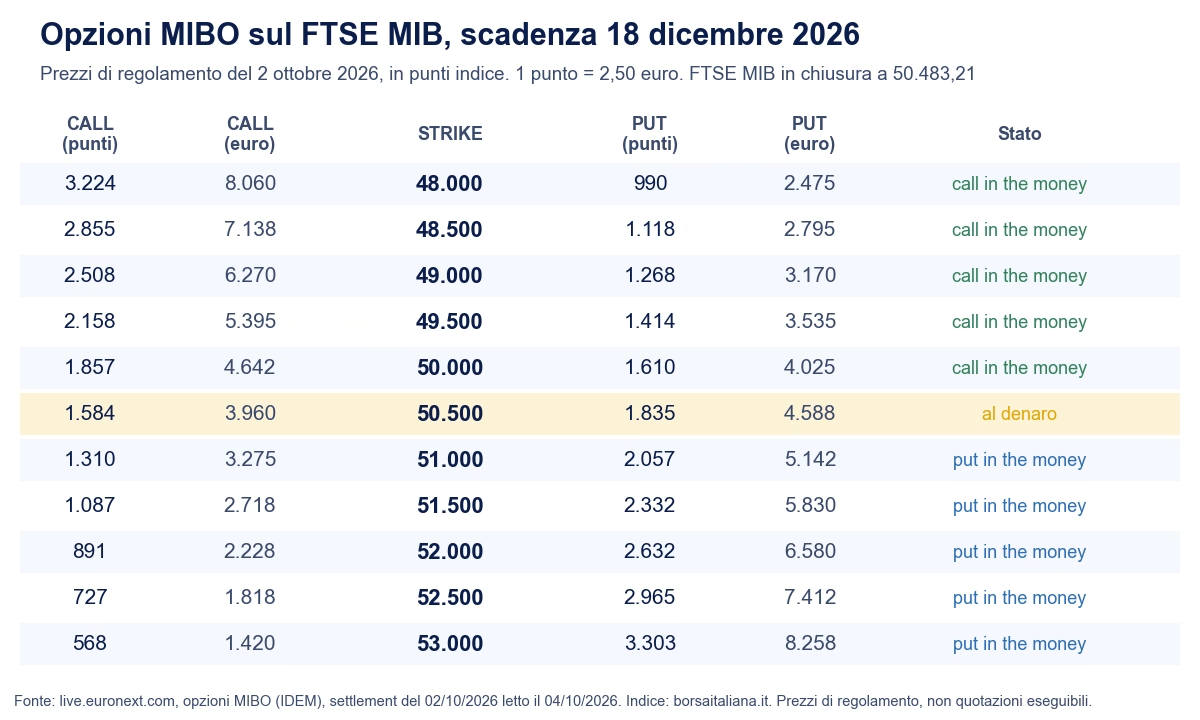
Il 2 ottobre 2026 il FTSE MIB ha chiuso a 50.483,21 punti. Ecco i prezzi di regolamento della scadenza del 18 dicembre, letti sul sito di Euronext il 4 ottobre.

Catena delle opzioni MIBO sul FTSE MIB scadenza 18 dicembre 2026: prezzi di regolamento di call e put per strike da 48.000 a 53.000 in punti e in euro

Sono prezzi di regolamento, quelli che Euronext usa per i conti di fine giornata, non prezzi a cui si è sicuri di comprare o vendere. Nel fine settimana il book è vuoto e anche durante la seduta, sugli strike lontani, le proposte possono mancare. Su FinanzaOnline l’utente shybrazen, il 12 gennaio 2019, descriveva le MIBO come contratti che “non sono liquidissime ma ci si può operare”, con volumi e open interest concentrati sulle scadenze trimestrali e sulla prima mensile. La tabella del 2 ottobre lo conferma: sulla call 50.500 di dicembre l’ultimo scambio era a 1.450 punti, il regolamento a 1.584.

Un dettaglio che spiega una stranezza della tabella. Allo strike 50.500 la put costa più della call, anche se l’indice è quasi lì. Il motivo è che fra ottobre e dicembre diverse società del paniere pagano un dividendo, e l’indice scende dell’importo staccato. Il mercato prezza le opzioni sul valore atteso dell’indice alla scadenza, che si ricava dalla parità fra call e put: per dicembre esce circa 50.248, sotto l’indice di oltre 200 punti. Lo stesso calcolo sulla scadenza di ottobre dà circa 50.535. Su FinanzaOnline AceOfDiamonds, il 14 gennaio 2019, lo diceva in una riga: il valore da guardare è il future della stessa scadenza, che “sconta i dividendi in distribuzione”.

Comprare una call: il diritto di comprare

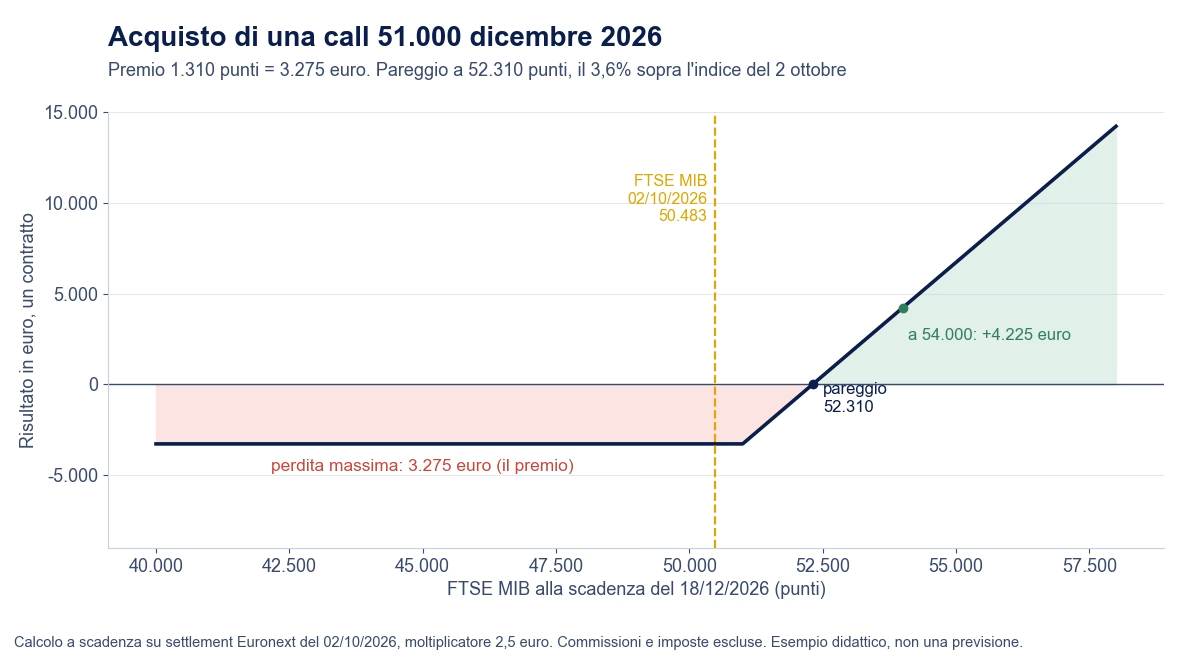
Prendiamo la call 51.000 di dicembre. Il prezzo di regolamento è 1.310 punti, cioè 3.275 euro per un contratto. Chi la compra paga 3.275 euro e ottiene questo: se il 18 dicembre il FTSE MIB vale più di 51.000, incassa la differenza moltiplicata per 2,5 euro.

Grafico del risultato a scadenza dell'acquisto di una call 51.000 sul FTSE MIB dicembre 2026: perdita massima 3.275 euro, pareggio a 52.310 punti

I conti a scadenza, commissioni escluse:

  • indice sotto 51.000: la call scade senza valore, la perdita è il premio intero, 3.275 euro;
  • indice a 52.310: la differenza incassata, 1.310 punti, pareggia il premio. È il punto di pareggio, il 3,6% sopra il livello del 2 ottobre;
  • indice a 54.000: si incassano 3.000 punti, 7.500 euro, meno il premio fa più 4.225 euro.

Sopra il pareggio il guadagno cresce di 2,5 euro per ogni punto, senza un tetto teorico. Sotto lo strike la perdita resta ferma al premio, qualunque sia il livello dell’indice. È questa asimmetria che rende le opzioni diverse da un’azione o da un future, dove guadagni e perdite sono simmetrici.

Il prezzo da pagare per l’asimmetria è il tempo. Perché la call chiuda in guadagno l’indice deve salire di più del 3,6% in 77 giorni. Se sale del 2% l’opzione scade comunque senza valore.

Comprare una put: il diritto di vendere

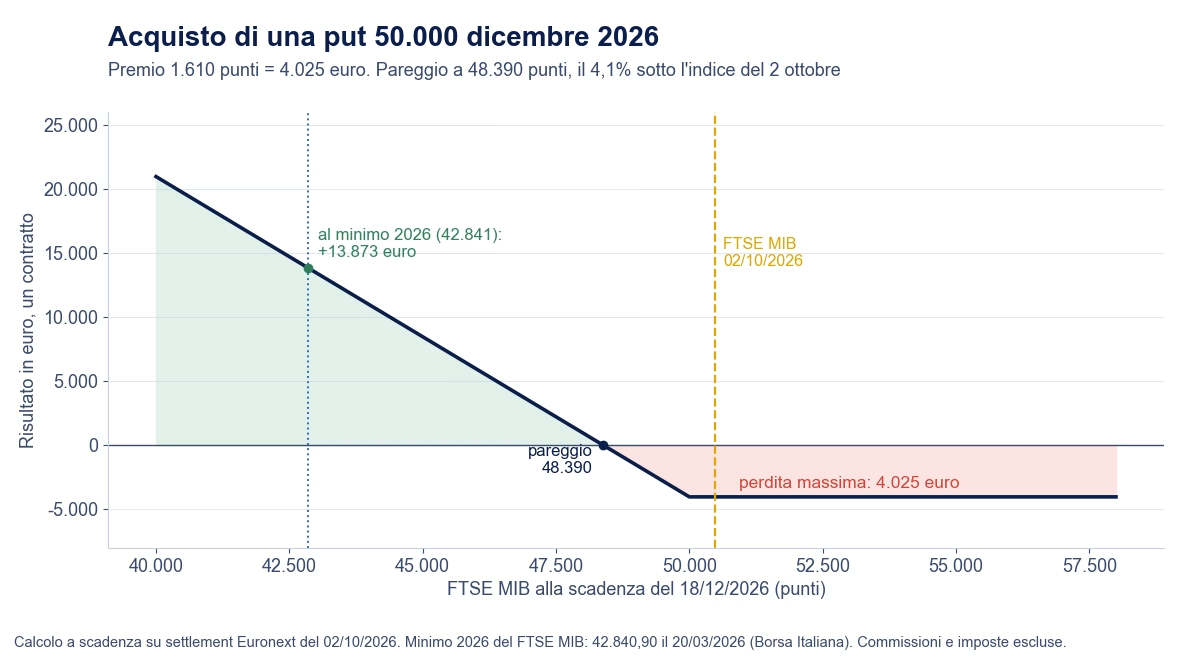
La put fa la stessa cosa al contrario. La put 50.000 di dicembre costava 1.610 punti, 4.025 euro. Chi la compra incassa la differenza se il 18 dicembre il FTSE MIB è sotto 50.000.

Grafico del risultato a scadenza dell'acquisto di una put 50.000 sul FTSE MIB dicembre 2026: perdita massima 4.025 euro, pareggio a 48.390 punti, guadagno al minimo 2026

Il pareggio sta a 48.390 punti, il 4,1% sotto l’indice del 2 ottobre. Per dare una misura: il 20 marzo 2026 il FTSE MIB aveva toccato il minimo dell’anno a 42.840,90. Se a dicembre fosse di nuovo lì, la put renderebbe 7.159 punti, 17.898 euro, meno il premio fa più 13.873 euro. Sopra 50.000 la perdita si ferma ai 4.025 euro pagati.

Il guadagno della put ha un tetto, a differenza della call: l’indice non può scendere sotto zero. Sotto un video YouTube sulle opzioni, circa quattro anni fa, l’utente @TheProtein83 lo faceva notare all’autore: con un’azione che “non può andare più in basso di zero”, nella put il guadagno non è illimitato. Sul FTSE MIB il tetto teorico è di 125.000 euro meno il premio, un numero che serve solo a chiarire la forma del contratto.

Comprare una put è anche il modo classico di proteggere un portafoglio di azioni italiane: se il mercato scende, la put guadagna e compensa in parte la perdita. È la funzione di copertura, e il premio è il costo dell’assicurazione. Su FinanzaOnline l’utente rokka, il 17 novembre 2021, scriveva di usarle proprio così, per copertura e per vendere call su azioni già possedute, non per fare trading.

Valore intrinseco e valore temporale

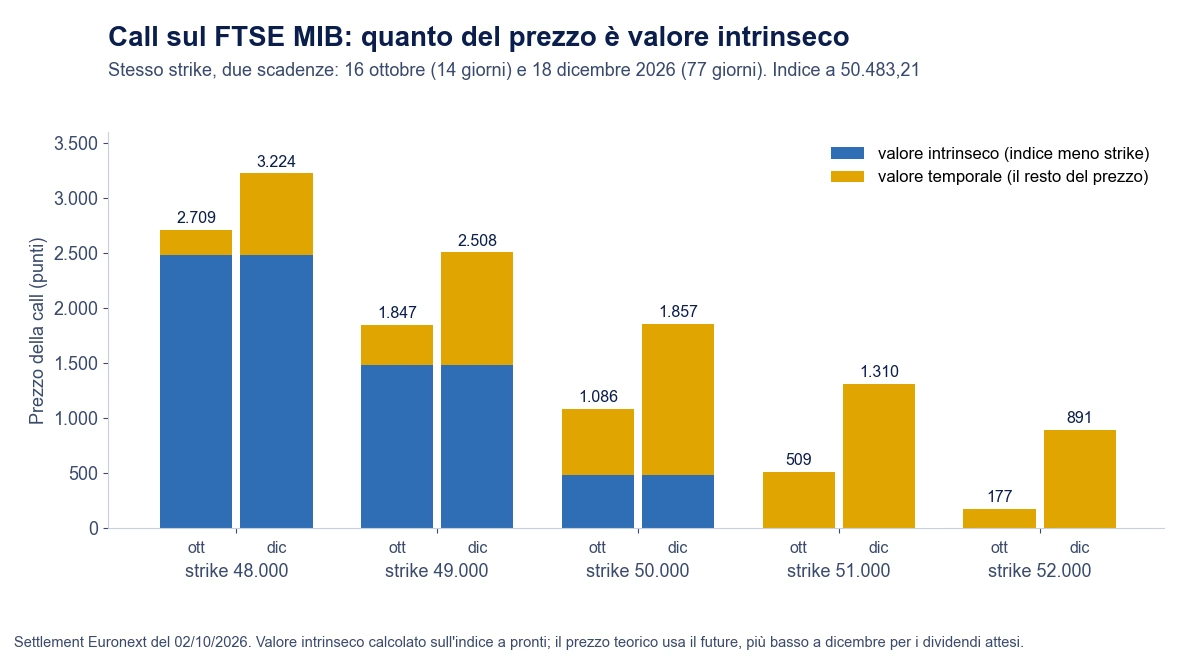
Il prezzo di un’opzione si divide in due parti.

Il valore intrinseco è quello che l’opzione varrebbe se scadesse adesso. Per una call è l’indice meno lo strike, se positivo. La call 49.000, con l’indice a 50.483, ha 1.483 punti di valore intrinseco.

Il valore temporale è tutto il resto: il prezzo che il mercato dà alla possibilità che l’indice si muova ancora prima della scadenza. Dipende dal tempo che manca e dalla volatilità attesa.

Grafico a barre delle call sul FTSE MIB con strike da 48.000 a 52.000: valore intrinseco e valore temporale a confronto fra la scadenza di ottobre e quella di dicembre 2026

La stessa call 49.000 costava 1.847 punti sulla scadenza di ottobre e 2.508 su quella di dicembre. Il valore intrinseco è identico, 1.483 punti. Cambia il valore temporale: 364 punti con 14 giorni alla scadenza, 1.025 con 77 giorni. Le call 51.000 e 52.000 non hanno valore intrinseco: il loro prezzo è solo tempo e incertezza, e a scadenza vale zero se l’indice non supera lo strike.

Da qui vengono i termini che si leggono su ogni piattaforma. Un’opzione è in the money quando ha valore intrinseco, out of the money quando non ne ha, at the money o al denaro quando lo strike è vicino al prezzo del sottostante.

Le greche, solo le due che servono

Le “greche” misurano come cambia il prezzo dell’opzione quando cambia qualcos’altro. Per leggere un’opzione ne bastano due, e le abbiamo stimate dai prezzi del 2 ottobre con il modello di Black su future (stime nostre di modello, non dati pubblicati da Euronext).

  • Delta: di quanto si muove l’opzione per ogni punto dell’indice. La call 50.500 di dicembre ha un delta di circa 0,49: se l’indice sale di 100 punti, l’opzione sale di circa 49 punti, 122 euro.
  • Theta: quanto valore perde l’opzione ogni giorno che passa, a parità di tutto il resto. Per le opzioni al denaro di dicembre è circa 11 punti al giorno, 27,50 euro per contratto, e accelera avvicinandosi alla scadenza.

Dagli stessi prezzi esce anche la volatilità implicita, cioè quella che il mercato sta prezzando: circa il 18,6% annuo sulle opzioni al denaro di dicembre, il 22,2% sulla put 47.000 e il 16,7% sulla call 53.000. Le put lontane costano relativamente di più perché la protezione dai ribassi è più richiesta. Gli operatori lo chiamano skew.

Chi vende: il rischio del venditore scoperto

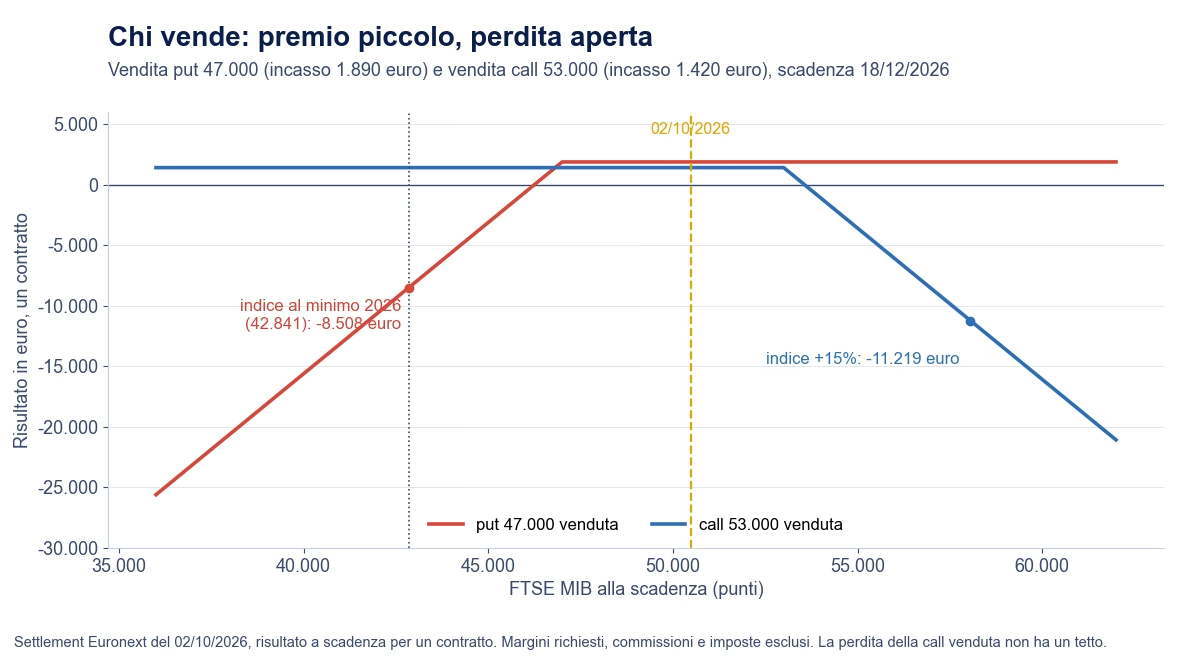
Ogni opzione comprata è un’opzione che qualcun altro ha venduto. Il venditore incassa il premio subito e si impegna a pagare la differenza se l’opzione finisce in the money. Si dice scoperto quando non ha in portafoglio niente che compensi la perdita: vende una call senza possedere il sottostante, o una put senza un’altra put a protezione.

Grafico del risultato a scadenza della vendita di una put 47.000 e di una call 53.000 sul FTSE MIB dicembre 2026, con la perdita al minimo 2026 e con l'indice in rialzo del 15%

Due esempi sulla scadenza di dicembre:

  • put 47.000 venduta: incasso 756 punti, 1.890 euro. Finché l’indice resta sopra 47.000 il premio resta al venditore. Il pareggio è a 46.244, l’8,4% sotto il 2 ottobre. Se l’indice tornasse al minimo del 2026, 42.840,90, la perdita sarebbe di 8.508 euro, più di quattro volte il premio incassato. Con l’indice a zero, caso solo teorico, arriverebbe a 105.610 euro.
  • call 53.000 venduta: incasso 568 punti, 1.420 euro. Con l’indice in rialzo del 15%, a circa 58.056 punti, la perdita sarebbe di 11.219 euro. Sulla call venduta scoperta non esiste un limite massimo alla perdita, perché non esiste un limite al rialzo dell’indice.

Per coprire questo rischio la cassa di compensazione chiede al venditore un margine di garanzia, ricalcolato ogni giorno sui prezzi. Se il mercato va contro la posizione, il margine sale e il conto deve coprirlo, altrimenti l’intermediario chiude la posizione. Sulle opzioni quotate non esiste la protezione dal saldo negativo che vale per i CFD: se un gap porta la perdita oltre il denaro depositato, il venditore resta debitore della differenza.

Nei commenti letti per questa pagina le voci più dure riguardano proprio la vendita. Sotto un video YouTube sulla vendita di put, circa tre anni fa, l’utente @GppeSro descriveva il caso di un titolo che crolla: la volatilità esplode, il costo per ricomprare l’opzione e chiudere sale molto più del calo del titolo e rinviare la scadenza peggiora le cose. L’autore del video, Filippo Angeloni, in un commento fissato scriveva che vendere put scoperte è “molto rischioso se non si sa operare” e che “si rischia di bruciare il conto”. Sotto un altro video, circa dieci mesi fa, @manuelgrigolato630 riassumeva: “Mai mettersi nella condizione di vendere una call”.

Il motivo per cui la vendita attira lo stesso è il suo profilo: finché l’indice resta lontano dallo strike, il venditore tiene il premio, scadenza dopo scadenza. Il rischio è una serie di piccoli incassi interrotta da una perdita grande. È lo stesso profilo statistico delle strategie a griglia e martingala, e il drawdown che arriva dopo mesi tranquilli è il dato da guardare, non la percentuale di operazioni chiuse in utile.

Opzioni europee e americane

La differenza sta in quando si può esercitare il diritto.

  • Europee: solo alla scadenza. Sono europee le MIBO e le opzioni giornaliere sul FTSE MIB.
  • Americane: in qualsiasi giorno fino alla scadenza. Sono americane le opzioni classiche sulle azioni italiane quotate all’IDEM, con consegna fisica delle azioni: chi esercita una call americana su Eni riceve le azioni e paga lo strike.

Su Borsa Italiana le opzioni su azioni esistono in più versioni per lo stesso titolo. Il 4 ottobre la lista Euronext di Milano contava 126 contratti su azioni, e per Eni c’erano l’americana, l’europea con consegna, l’europea liquidata in contanti e due settimanali. Le opzioni su azioni scadono il terzo venerdì alle 8.15 e si negoziano fino alle 17.30 del giorno prima.

Un’europea non si può esercitare prima, ma si può sempre rivendere sul mercato. Per questo nella pratica la differenza conta meno di quanto sembri: chi vuole uscire chiude la posizione invece di esercitare. L’esercizio anticipato di una call americana ha senso quasi solo in un caso, che l’utente @andreabarral7282 ricordava sotto un video YouTube circa un anno fa: quando sta per arrivare un dividendo più alto del valore temporale che resta nell’opzione.

Dove si negoziano in Italia e con quali intermediari

Le opzioni quotate passano tutte da una borsa e da una cassa di compensazione. Per accedere all’IDEM serve un intermediario autorizzato che offra i derivati, e prima del primo ordine l’intermediario fa compilare un questionario sulla conoscenza degli strumenti complessi. Le tariffe qui sotto sono quelle pubblicate dai siti nelle date indicate e non includono le commissioni di borsa né l’imposta sulle transazioni finanziarie.

  • Directa SIM, società di intermediazione mobiliare di Torino vigilata da Banca d’Italia e Consob: opzioni MIBO a 2,50 euro a contratto su tutti e tre i profili commissionali, acquisto e vendita, con la piattaforma OptionRuler per comporre strategie (sito letto il 4 ottobre 2026). La recensione di Directa descrive il resto dell’offerta.
  • Interactive Brokers Ireland, autorizzata dalla Banca centrale d’Irlanda e iscritta nell’elenco CONSOB delle imprese comunitarie senza succursale: opzioni su indici italiani a 3 euro a contratto con la tariffa fissa, opzioni su azioni italiane a 2 euro (listino letto il 4 ottobre 2026). Non applica il regime amministrato.
  • Saxo Italia, la SIM che fino a settembre si chiamava BG SAXO: opzioni denominate in euro a 0,75 euro per lotto, più le commissioni di borsa (listino di settembre 2026).
  • FinecoBank, banca italiana: offre futures e opzioni IDEM ed Eurex. La tariffa delle opzioni non è leggibile senza accesso al conto, quindi non la riportiamo. Le condizioni generali di costo sono nella guida alle commissioni di Fineco.

Nelle discussioni lette i limiti pratici pesano quanto le tariffe. Su FinanzaOnline vinc89, il 16 luglio 2020, scriveva che su Fineco si potevano vendere solo call coperte dal sottostante. Nello stesso thread Giza, il 17 novembre 2021, faceva il conto su 30 call Telecom quotate 0,0044 euro: avrebbe incassato 132 euro e pagato 118,50 euro di commissioni, l’89% del premio. Sono dati del 2020 e del 2021, dichiarati dagli utenti e non verificati oggi, ma il punto vale ancora: sulle opzioni con premio piccolo il costo fisso a contratto può mangiarsi quasi tutto. Sotto il video di Paolo Coletti, circa sei mesi fa, @DelMoMat raccontava di voler comprare put MIBO per coprire un portafoglio di azioni italiane e di aver trovato su Directa la richiesta di abilitare la marginazione anche per il solo acquisto, che pure si paga subito. E circa tre anni fa @marcoolio3138 scriveva che le opzioni “hanno senso (un po’) solo sul mercato US”. Il commento non spiega il perché, ma il punto che regge è la liquidità: sulle borse americane gli scambi per strike sono molto più numerosi.

Per questa pagina abbiamo letto 178 messaggi: 141 commenti sotto tre video YouTube italiani sulle opzioni e 37 post in due thread di FinanzaOnline. La maggior parte dei commenti YouTube sono ringraziamenti all’autore e non sono stati usati. Le voci riportate sono quelle con un dettaglio verificabile o discutibile. Le cifre degli utenti sono dichiarate da loro e non verificate, e le date dei commenti YouTube sono quelle relative mostrate dalla piattaforma il 4 ottobre 2026.

Esistono anche le opzioni fuori borsa vendute dai broker di CFD, per esempio da IG Europe, autorizzata in Germania da BaFin e iscritta al registro CONSOB delle imprese comunitarie con succursale. Sono contratti con il broker come controparte, non opzioni IDEM: prezzi, scadenze e regole li decide il broker. Il percorso per verificare chi c’è dietro un intermediario è nella guida alla scelta del broker.

Opzioni e CFD: stesso indice, regole diverse

Un CFD sul FTSE MIB, spesso chiamato Italia 40, replica il movimento dell’indice: chi compra guadagna se sale e perde se scende, in modo simmetrico, come con un future. Un’opzione comprata ha la perdita limitata al premio. Ma la differenza più grande sta nelle regole che si applicano ai clienti al dettaglio.

Sui CFD valgono le misure di intervento dell’ESMA, rese permanenti in Italia dalla delibera CONSOB n. 20976 del 20 giugno 2019:

  • leva massima per tipo di sottostante: 1:30 sulle valute principali, 1:20 sugli indici principali, 1:10 sugli altri indici. Il FTSE MIB non è nell’elenco degli indici principali della delibera, quindi su un CFD sul FTSE MIB la leva finanziaria massima per il dettaglio è 1:10, con margine del 10%;
  • chiusura automatica di una o più posizioni quando i fondi del conto scendono sotto la metà del margine iniziale, lo stop out;
  • protezione dal saldo negativo: la perdita non può superare i fondi del conto CFD;
  • divieto di incentivi commerciali e avvertenza standard con la percentuale di conti al dettaglio in perdita.

Le opzioni quotate non hanno limiti di leva imposti dall’ESMA: chi compra paga il premio intero, chi vende versa il margine chiesto dalla cassa di compensazione. Le opzioni binarie invece sono vietate ai clienti al dettaglio.

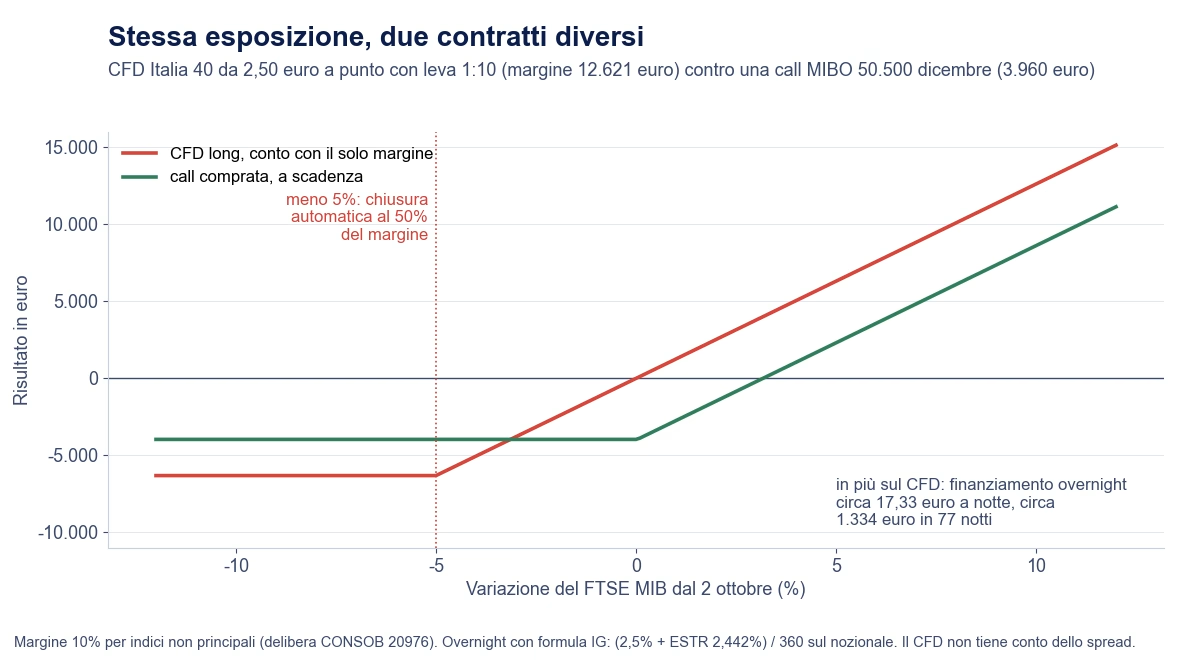
Confronto fra un CFD long sul FTSE MIB con leva 1:10 e l'acquisto di una call MIBO 50.500 dicembre 2026: chiusura automatica del CFD dopo un calo del 5% e perdita della call limitata al premio

Mettiamo i due contratti sulla stessa esposizione, 2,5 euro per punto, cioè circa 126.208 euro di controvalore al 2 ottobre.

  • CFD long con leva 1:10: margine 12.621 euro. Se sul conto c’è solo il margine, un calo del 5%, circa 2.524 punti, porta i fondi alla metà del margine e il broker chiude: perdita di circa 6.310 euro, anche se l’indice poi risale.
  • Call 50.500 dicembre comprata: 3.960 euro di premio. Con un calo del 5% a metà strada la posizione resta aperta fino a dicembre. La perdita massima è il premio, ma l’indice deve salire oltre 52.084 per andare in pari.

Il secondo costo è il tempo. Sul CFD tenuto aperto oltre la giornata si paga il finanziamento overnight, lo swap. Con la formula pubblicata da IG Italia (2,5% di commissione più il tasso di riferimento, diviso 360) e l’€STR della BCE al 2,442% del 1° ottobre, la posizione long da 126.208 euro costa circa 17,33 euro a notte, circa 1.334 euro nei 77 giorni fino alla scadenza delle opzioni di dicembre. Su certi strumenti lo swap può anche essere un accredito: i casi sono raccolti nella pagina su swap positivi e negativi. Sull’opzione il tempo si paga in un altro modo, con il valore temporale che si consuma ogni giorno, circa 27,50 euro al giorno sulla call al denaro di dicembre secondo la stima di theta.

Infine l’avvertenza. La delibera fissa l’intervallo del 74-89% di conti al dettaglio che perdono denaro con i CFD. Ogni broker pubblica il proprio dato: il 4 ottobre IG Italia dichiarava il 74%, FinecoBank il 63,98%. Ogni azienda calcola la percentuale sui propri conti e su un periodo che sceglie, quindi i numeri servono come ordine di grandezza, non come classifica. Per le opzioni quotate non esiste un dato equivalente obbligatorio.

Le tasse sulle opzioni in Italia

Per una persona fisica i guadagni sulle opzioni sono redditi diversi di natura finanziaria, dell’articolo 67, comma 1, lettera c-quater, del TUIR, tassati al 26%. Gli stessi redditi includono i CFD e i futures, e le perdite si compensano con i guadagni di questa categoria. Le plusvalenze e le minusvalenze eccedenti si riportano fino al quarto anno successivo, a condizione di indicarle nella dichiarazione dell’anno in cui sono nate (articolo 68, comma 5).

C’è una regola che riguarda solo le opzioni e che cambia l’anno in cui si paga.

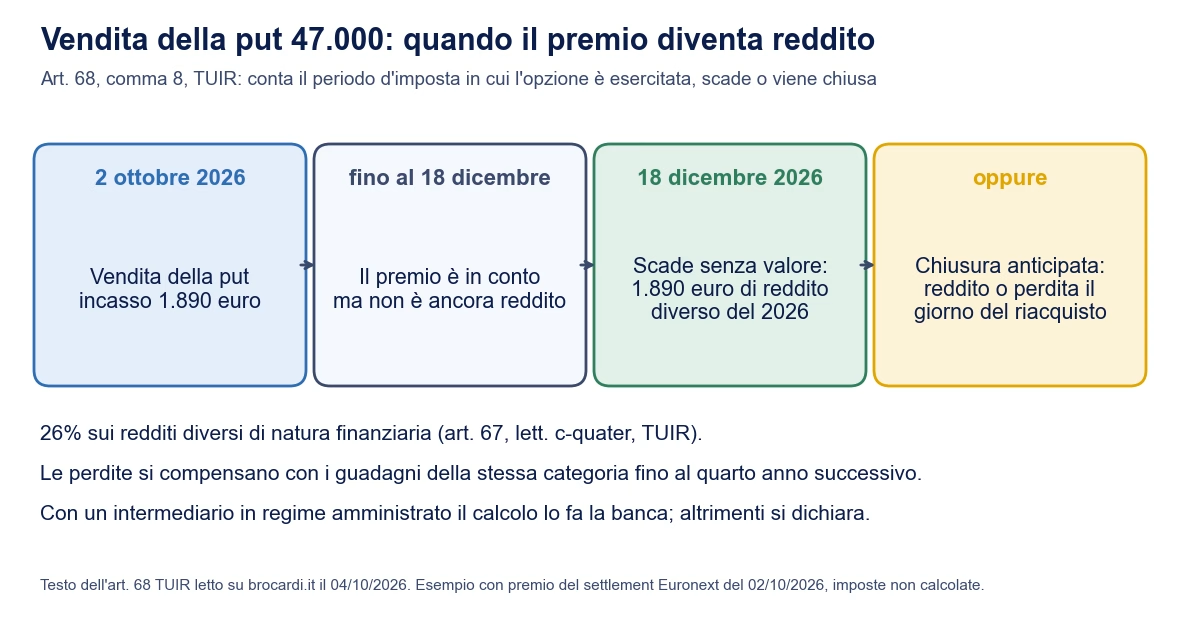
Schema del momento in cui il premio della vendita di una put 47.000 diventa reddito secondo l'articolo 68 comma 8 del TUIR: alla scadenza o alla chiusura anticipata

L’articolo 68, comma 8, del TUIR dice che i premi pagati e incassati sulle opzioni concorrono al reddito “nel periodo d’imposta in cui l’opzione è esercitata ovvero scade il termine stabilito per il suo esercizio”, salvo che l’opzione sia chiusa prima o ceduta. Chi vende la put 47.000 il 2 ottobre incassa 1.890 euro, ma quei soldi diventano reddito solo il 18 dicembre se l’opzione scade senza valore, oppure il giorno in cui la ricompra per chiudere. Una put venduta a dicembre con scadenza a marzo sposta il reddito all’anno dopo. Se l’esercizio porta a consegnare azioni, come con le opzioni americane su titoli, il premio entra nel calcolo della plusvalenza sulle azioni.

Con un intermediario in regime amministrato, come le banche e le SIM italiane, i conti li fa l’intermediario e trattiene l’imposta. Le differenze con il regime dichiarativo sono nella pagina sui broker in regime amministrato. Con un broker estero senza sostituto d’imposta, come Interactive Brokers, il calcolo e la dichiarazione sono a carico di chi opera, con le regole riassunte nella guida su come si pagano le tasse sul trading.

Sulle opzioni con sottostante italiano si paga anche l’imposta sulle transazioni finanziarie, in misura fissa per contratto secondo la tabella della legge 228/2012, ridotta a un quinto quando il contratto è negoziato su un mercato regolamentato. L’importo esatto lo indica l’intermediario. Il caso concreto, soprattutto con un conto estero, si verifica con un commercialista.

Un’ultima nota sul calendario. Il terzo venerdì di marzo, giugno, settembre e dicembre scadono insieme opzioni e futures su indici e azioni: è il cosiddetto venerdì delle tre streghe, con volumi più alti all’apertura, raccontato nell’articolo sulla volatilità attorno alle tre streghe. Il 18 dicembre 2026, la scadenza usata in tutti gli esempi di questa pagina, è uno di quei giorni.

Disclaimer

Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.

Facebook
X
Telegram
WhatsApp

Nessuna tab disponibile.

Dipende dalla posizione. Chi compra una call ha un guadagno teorico senza tetto, chi compra una put ha come tetto lo strike meno il premio, perché il sottostante non scende sotto zero. Chi vende ha come guadagno massimo il premio incassato. I numeri di questa pagina sono calcoli a scadenza su prezzi del 2 ottobre 2026, non previsioni, e i risultati passati non sono indicativi di quelli futuri.

Il warrant e il covered warrant sono titoli emessi da una società o da una banca e quotati come strumenti a sé: si comprano e si rivendono, ma il singolo investitore non li può emettere. L’opzione quotata è un contratto standard fra due parti garantito dalla cassa di compensazione: chiunque, con un conto abilitato e il margine richiesto, può anche venderla.

Sì. Un’opzione europea non si esercita prima della scadenza, ma si può rivendere (o ricomprare, se è stata venduta) sul mercato in qualsiasi momento delle negoziazioni, al prezzo che c’è in quel momento. Il limite pratico è la liquidità: sugli strike lontani le proposte possono mancare o avere una forbice ampia.

Sulle MIBO Euronext Clearing esercita in automatico le opzioni che a scadenza hanno valore e regola la differenza in contanti il giorno lavorativo successivo. Quelle senza valore scadono e il premio resta al venditore. Sulle opzioni americane su azioni l’esercizio automatico porta alla consegna dei titoli, e quindi alla necessità di avere il denaro per pagarli o le azioni da consegnare.

Con un intermediario che non fa da sostituto d’imposta i guadagni e le perdite sulle opzioni vanno indicati nella dichiarazione dei redditi come redditi diversi, quadro RT del modello Redditi o quadro T del 730, con imposta al 26%. Il premio va imputato all’anno in cui l’opzione scade, è esercitata o viene chiusa. Le perdite non dichiarate nell’anno in cui nascono non si possono riportare negli anni successivi.


I contenuti di questa pagina hanno finalità esclusivamente informativa e non costituiscono consulenza finanziaria, né una raccomandazione personalizzata di investimento.

Disclaimer. Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: Amicobot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.

Fonti: prezzi di regolamento delle opzioni MIBO del 02/10/2026 da live.euronext.com, letti il 04/10/2026; FTSE MIB e specifiche contrattuali da borsaitaliana.it; delibera CONSOB n. 20976 del 20/06/2019; €STR dalla BCE; formula overnight dal centro assistenza di IG Italia; listini di Directa, Interactive Brokers e Saxo Italia; articoli 67 e 68 del TUIR. Le stime di delta, theta e volatilità implicita sono calcoli nostri con il modello di Black su future. Voci degli utenti da YouTube e FinanzaOnline con nome utente, data e piattaforma.

Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.

Lascia un commento

Il commento viene pubblicato dopo l'approvazione della redazione. L'email non viene mostrata.

Dimensione massima dei file caricabili: 2 MB. Puoi caricare: immagine, documento. I link a YouTube, Facebook, Twitter e altri servizi inseriti nel testo dei commenti saranno automaticamente incorporati. Rilascia i file qui

Ti potrebbe piacere anche
Gruppo Telegram

Gruppo Telegram

✕
Canale Telegram