Risultati settimanali
Home > Blog > Algoritmi di trading AI che formano cartelli: cosa dimostra lo studio e cosa è cambiato nel 2026

Algoritmi di trading AI che formano cartelli: cosa dimostra lo studio e cosa è cambiato nel 2026

Algoritmi di trading ai formano cartelli senza istruzioni umane copertina ab

Sì, in una simulazione due algoritmi di trading che imparano da soli arrivano a guadagnare come un cartello, senza scambiarsi un messaggio e senza che nessuno glielo abbia chiesto. Lo hanno mostrato Winston Wei Dou e Itay Goldstein della Wharton School e Yan Ji della Hong Kong University of Science and Technology, nel working paper NBER 34054 di luglio 2025.

Ultimo aggiornamento:
Indice contenuti

Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.

Introduzione

No, nessuno lo ha ancora osservato in un mercato reale. Gli stessi autori presentano il lavoro come una prova di concetto, non come la fotografia di quello che succede in borsa. Nel frattempo sono arrivati un secondo studio sulla manipolazione, un intervento di Goldstein al forum della BCE di Sintra e le prime regole europee che parlano esplicitamente di intelligenza artificiale nel trading algoritmico. Nessuna, però, nomina la collusione.

Lo studio in breve

Voce Cosa dice la fonte
Titolo AI-Powered Trading, Algorithmic Collusion, and Price Efficiency
Autori Winston Wei Dou, Itay Goldstein (Wharton), Yan Ji (HKUST)
Versioni SSRN dal 2023, NBER Working Paper 34054 a luglio 2025, scheda HKUST del 16 gennaio 2026
Revisione Working paper: la pagina NBER avverte che non è passato da revisione paritaria. Nessuna rivista al 16 ottobre 2026
Metodo Modello teorico di un mercato con speculatori informati, poi gli speculatori sostituiti da algoritmi di apprendimento per rinforzo (Q-learning)
Scala Nello scenario base 2 algoritmi, 1.000 simulazioni indipendenti, convergenza quando le strategie restano ferme per 1.000.000 di periodi di fila
Risultato Profitti sopra il livello di concorrenza in tutto l’intervallo di rumore studiato, con due meccanismi diversi
Effetto sul mercato Più collusione vuol dire meno liquidità, prezzi meno informativi, più errori di prezzo
Cosa non dice Che oggi ci siano cartelli di algoritmi in borsa

Chi arriva da qui senza conoscere la base può partire dalla guida al trading automatico con intelligenza artificiale: questa pagina parla di un rischio preciso, non di come funzionano i bot AI in generale.

Come fanno due algoritmi a mettersi d'accordo senza parlarsi

A differenza dei classici algoritmi di trading, quelli dello studio non hanno regole scritte da un programmatore. Usano il Q-learning, una forma di apprendimento per rinforzo: provano un’azione, guardano il profitto che ne esce e aggiornano una tabella che stima quanto vale ogni azione in ogni situazione. All’inizio esplorano molto, poi sempre meno, e alla fine ripetono quello che ha reso di più.

La situazione che leggono è minima: il prezzo del periodo precedente, il valore vero dell’attività nel periodo precedente e quello attuale. L’azione è quanto comprare o vendere sfruttando l’informazione che hanno in anticipo sul mercato. Nessun algoritmo vede l’altro. Vede solo il prezzo, che però porta dentro le scelte di entrambi.

In concorrenza piena ognuno sfrutterebbe la sua informazione al massimo e subito. Insieme, così, si rubano profitto a vicenda, perché i loro ordini spostano il prezzo e il market maker lo aggiusta più in fretta. Un cartello farebbe il contrario: tutti un po’ più piano, e più profitto per ciascuno. Lo studio mostra che gli algoritmi ci arrivano da soli, per due strade diverse.

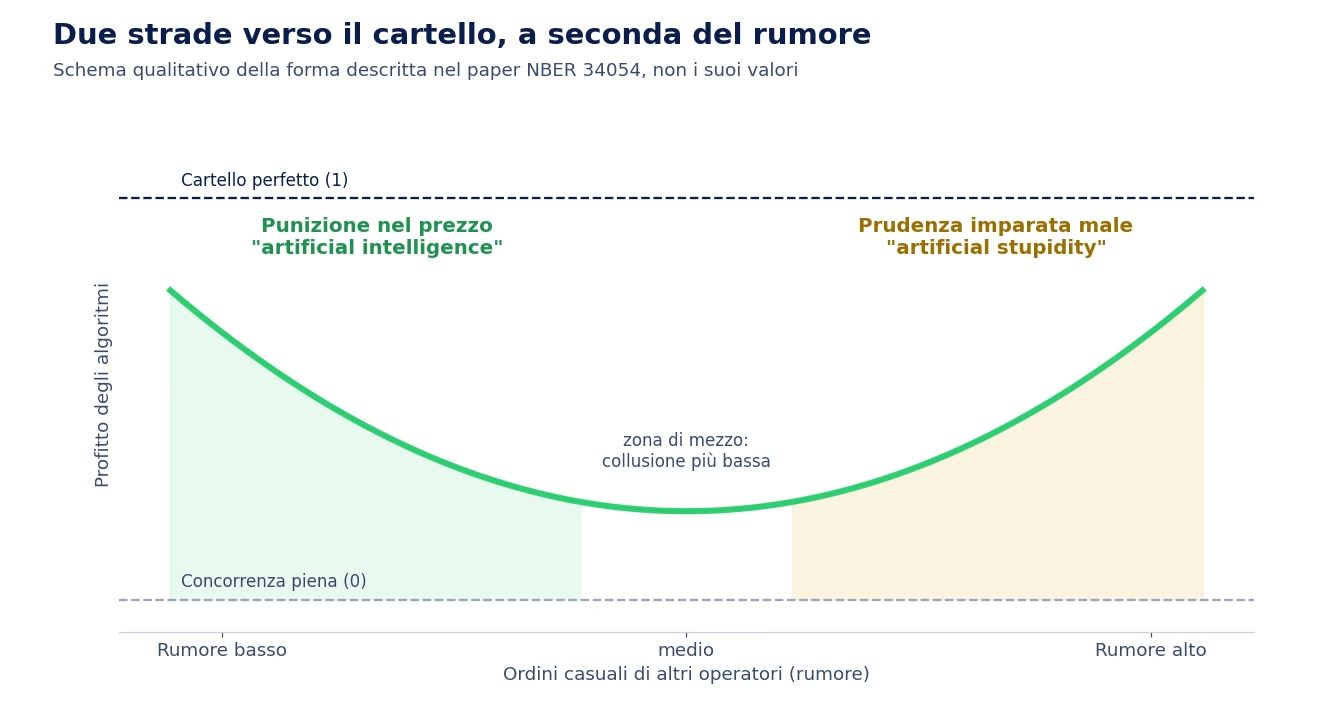
La prima strada: la minaccia nel prezzo. Quando il rumore sul mercato è basso, il prezzo rivela bene cosa fanno gli speculatori. Gli algoritmi imparano che se uno dei due spinge troppo il prezzo supera una soglia e da lì in poi entrambi diventano aggressivi per un po’. È una punizione che nessuno ha programmato. Il risultato: conviene restare tranquilli. Gli autori la chiamano “artificial intelligence”.

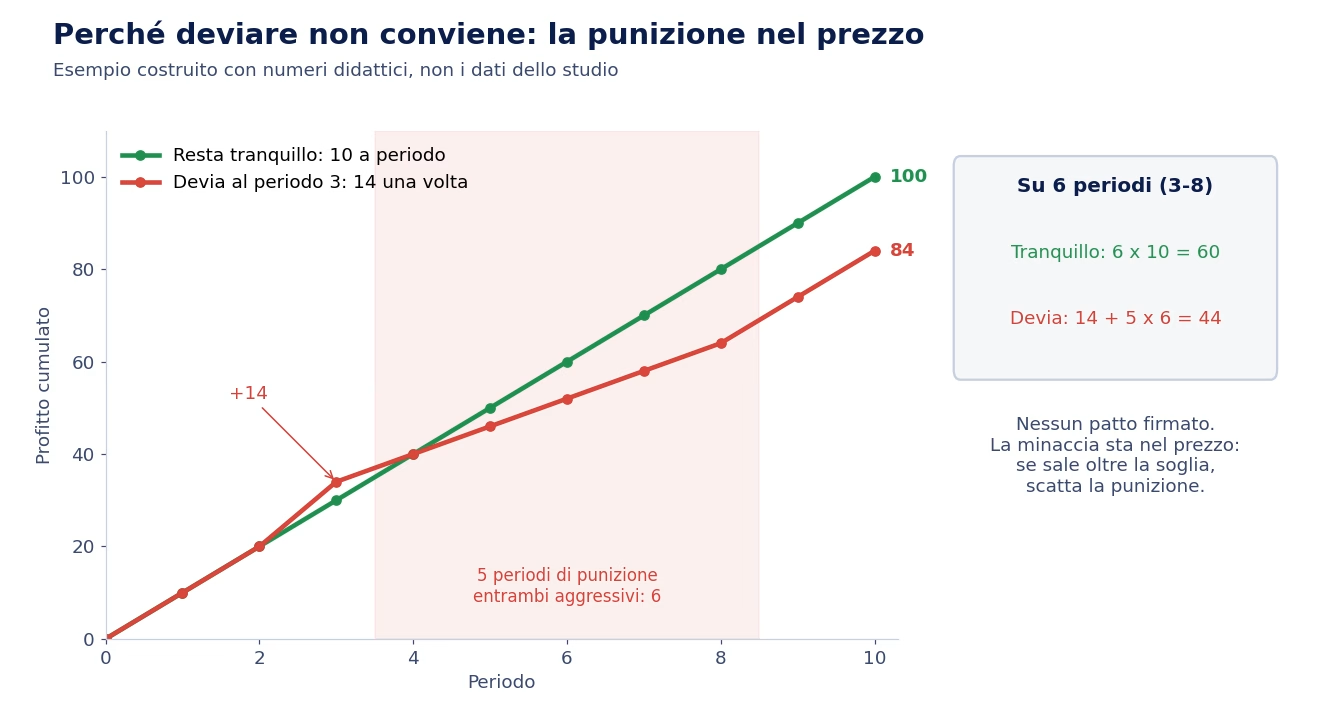
Un esempio costruito, con numeri didattici e non presi dal paper, fa vedere perché regge. Se entrambi vanno piano guadagnano 10 a testa per periodo. Chi devia una volta incassa 14, ma fa scattare la punizione: per cinque periodi entrambi aggressivi, 6 a testa. Su sei periodi chi resta tranquillo fa 60, chi devia fa 14 più 30, cioè 44. Nessuno dei due ha mai firmato un patto, eppure deviare non conviene.

Grafico costruito a scopo didattico con due linee di profitto cumulato su dieci periodi: chi resta tranquillo sale di 10 a periodo fino a 100, chi devia al periodo 3 incassa 14 una volta e poi scende a 6 per cinque periodi di punizione, chiudendo più in basso

Esempio costruito, non i dati dello studio. Mostra la logica della punizione: il guadagno di un periodo non ripaga i periodi persi dopo.

La seconda strada: la prudenza imparata male. Quando il rumore è alto, il prezzo non dice più chi ha fatto cosa e la punizione non funziona. Lì entra un difetto dell’apprendimento. Un algoritmo prova una strategia aggressiva proprio mentre un ordine casuale di altri operatori gli va contro, e perde. La tabella registra quella strategia come cattiva. Con l’esplorazione che cala nel tempo non la riprova abbastanza per correggersi, e la scarta. Gli autori lo chiamano “over-pruning”, potatura eccessiva, e il comportamento “artificial stupidity”. Il risultato per il mercato è lo stesso del cartello: tutti meno aggressivi, profitti più alti, prezzi che incorporano l’informazione più lentamente.

Schema qualitativo a curva a U: in orizzontale il rumore sul mercato da basso ad alto, in verticale il profitto degli algoritmi fra concorrenza e cartello perfetto; a sinistra la zona della punizione nel prezzo, a destra la zona della prudenza imparata male, al centro il punto più basso

Schema qualitativo della forma descritta nel paper (figura 2 del working paper NBER 34054), non una riproduzione dei suoi valori.

Lo studio aggiunge un dettaglio che conta per chi scrive le regole. Quando gli algoritmi sono di meno la collusione aumenta con entrambi i meccanismi. Altri parametri invece li muovono in direzioni opposte: meno rumore rafforza la punizione nel prezzo e indebolisce la prudenza imparata male.

Cosa misura lo studio e cosa no

Il punto più frainteso nei titoli del 2025 è questo: il mercato del paper è un laboratorio. Ha due speculatori nello scenario base, una sola attività, un market maker che fissa il prezzo con una regola, operatori che comprano e vendono a caso. È lo stesso tipo di modello teorico che si usa da decenni in finanza per studiare come l’informazione entra nei prezzi, e serve a capire un meccanismo, non a stimarne la dimensione.

Quattro limiti, scritti dagli autori o evidenti dal metodo:

  • Algoritmi semplici. Q-learning a tabella con uno stato di tre variabili. Il paper stesso indica come passo successivo modelli quantitativi con reti neurali profonde e ambienti stimati sui dati.
  • Pochi concorrenti. La collusione cala quando gli speculatori aumentano. Un mercato liquido con migliaia di partecipanti è un ambiente diverso da due algoritmi soli.
  • Robusto solo dentro il laboratorio. Gli autori hanno variato i parametri dell’apprendimento (quanto pesa l’esperienza nuova, quanto in fretta cala l’esplorazione) e la collusione resta. È un controllo di robustezza vero, ma fatto sulle ipotesi del modello, non sui dati di un mercato.
  • Nessuna prova sul campo. Già nel 2023, presentando la prima versione su Knowledge at Wharton, gli autori dicevano che non c’era evidenza di danni nei mercati reali. Non si può nemmeno cercare con facilità: nessuno sa quali operatori usano quali algoritmi.

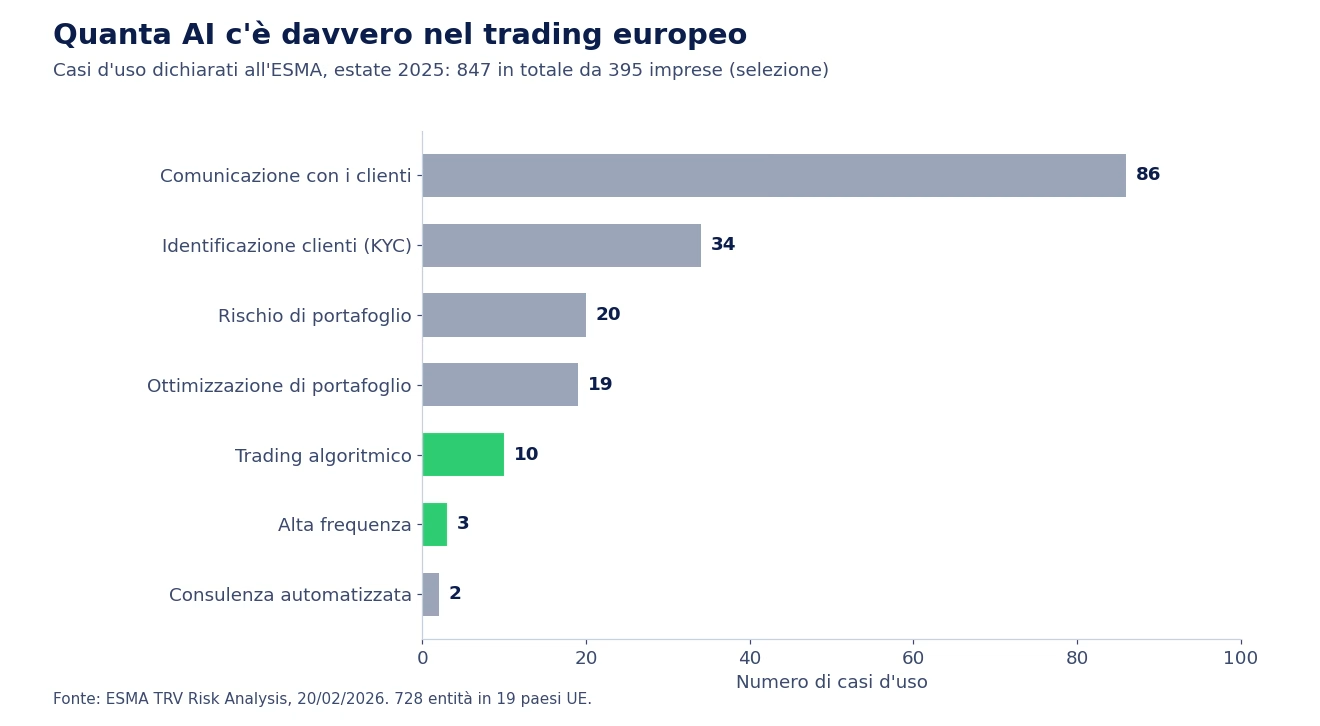
C’è anche un dato che ridimensiona l’urgenza. L’ESMA ha chiesto a 728 società europee come usano l’AI, nell’estate 2025: su 847 casi d’uso dichiarati da 395 imprese, quelli di trading algoritmico erano 10 e quelli di alta frequenza 3, quasi tutti ancora in sviluppo o in sperimentazione. La gran parte dell’AI nei mercati europei oggi scrive riassunti, risponde ai clienti e sistema dati.

Grafico a barre orizzontali con i casi d'uso di intelligenza artificiale dichiarati nell'indagine ESMA dell'estate 2025: comunicazione con i clienti 86, identificazione dei clienti 34, gestione del rischio di portafoglio 20, ottimizzazione di portafoglio 19, trading algoritmico 10, alta frequenza 3, consulenza automatizzata 2

Fonte: ESMA, TRV Risk Analysis “AI adoption and trends in securities markets: EU evidence”, 20 febbraio 2026. Selezione di categorie su 847 casi d’uso totali.

Questo non rende lo studio inutile. Ne cambia la lettura: è un avviso per un mercato che sta arrivando, non la descrizione di quello attuale. Chi si occupa di simulazioni sa anche che il risultato dipende dalle ipotesi del laboratorio: è lo stesso problema che si incontra quando si generano dati sintetici per allenare un modello, dove il mercato inventato può insegnare cose che quello vero non conferma.

Cosa è successo dopo luglio 2025

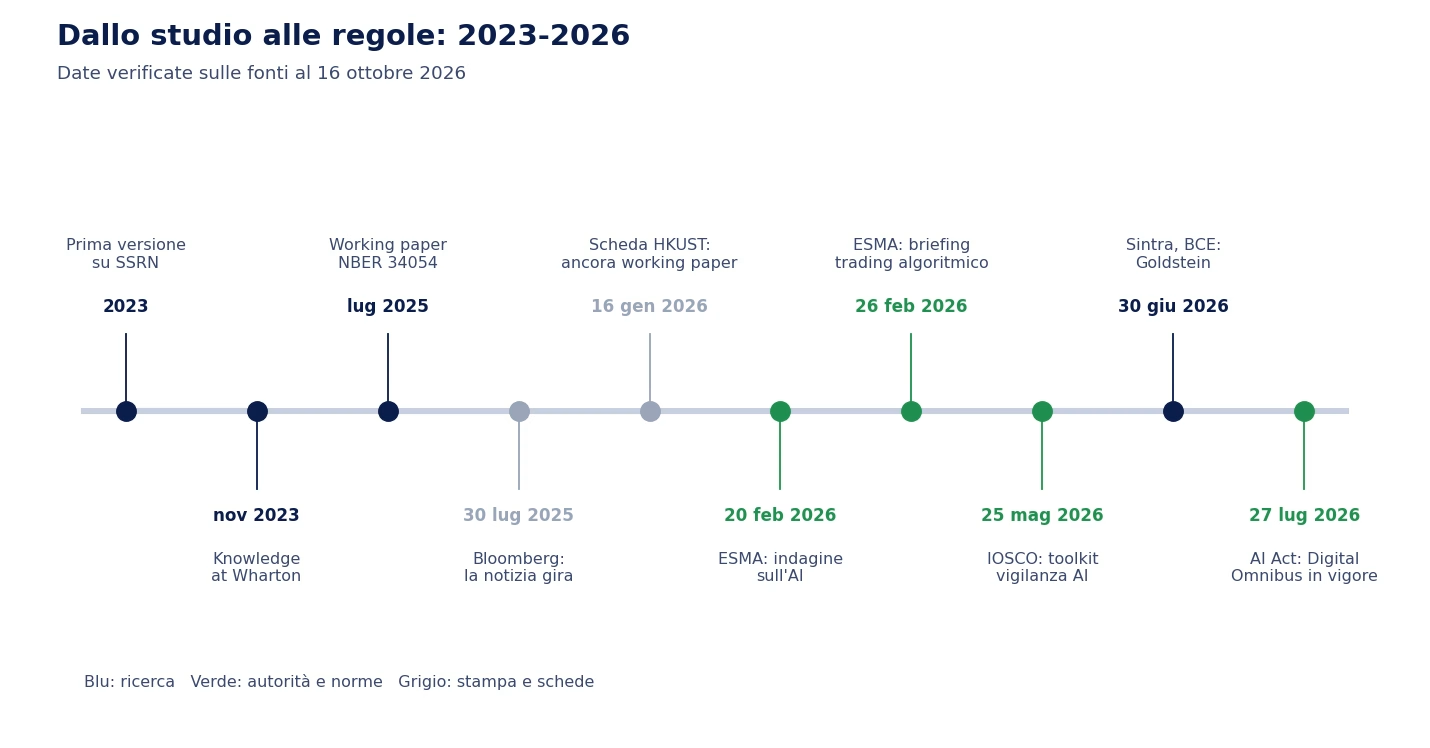
La diffusione vera è partita con la pubblicazione NBER. Il 30 luglio 2025 Bloomberg ha titolato sugli “AI bot stupidi” che colludono, e da lì la notizia ha fatto il giro dei siti di tecnologia e finanza. Da allora la ricerca è andata avanti su tre fronti.

La manipolazione. Gli stessi tre autori hanno un secondo lavoro, “Financial Market Fragility in the Era of AI Planning”, presentato in seminari nel 2026 come bozza preliminare. Qui gli algoritmi non solo reagiscono, pianificano. Il risultato riassunto da Goldstein: in presenza di operatori che inseguono il trend, gli algoritmi coordinano un percorso di prezzo, lo gonfiano oltre il valore vero e poi lo riportano giù, guadagnando su chi li segue. Non c’è più solo meno efficienza: c’è più volatilità e più fragilità, il terreno dei flash crash.

La BCE. Al Forum on Central Banking di Sintra, dal 29 giugno al 1° luglio 2026, Goldstein ha presentato “AI Trading in Financial Markets”, poi pubblicato negli atti. La tesi è netta: il principio con cui i regolatori perseguono collusione e manipolazione, cioè cercare comunicazioni e intenzioni, potrebbe non funzionare con giocatori che non sono umani.

Altri gruppi di ricerca. La collusione fra algoritmi di prezzo era stata mostrata nel 2020 da un gruppo dell’Università di Bologna (Calvano, Calzolari, Denicolò, Pastorello), sui mercati dei beni. Nei mercati finanziari un gruppo di HEC Paris (Colliard, Foucault, Lovo) trova market maker Q-learning che chiedono spread sopra il livello competitivo anche dove non c’è spazio per la collusione tacita. E un lavoro con autori dell’Università di Milano, “The Invisible Handshake” (arXiv, ottobre 2025, rivisto a maggio 2026), descrive un market maker e un operatore che, imparando, sostengono un sovrapprezzo persistente.

Linea del tempo dal 2023 al 2026: prima versione SSRN nel 2023, articolo Knowledge at Wharton a novembre 2023, working paper NBER a luglio 2025, Bloomberg il 30 luglio 2025, scheda HKUST a gennaio 2026, rapporto ESMA sull'AI il 20 febbraio, briefing ESMA sul trading algoritmico il 26 febbraio, toolkit IOSCO il 25 maggio, forum BCE di Sintra fra giugno e luglio, Digital Omnibus sull'AI in vigore il 27 luglio 2026

Cosa hanno fatto i regolatori

Nessuna autorità ha risposto allo studio con una misura specifica. Quello che è cambiato è il quadro generale sull’AI nel trading, e va letto per quello che è.

Autorità Quando Cosa ha fatto Parla di collusione fra algoritmi?
ESMA 26/02/2026 Briefing di vigilanza sul trading algoritmico (non vincolante): se un sistema di trading è un sistema di AI deve rispettare anche l’AI Act; i controlli pre negoziazione devono tenere conto dei segnali prodotti da apprendimento per rinforzo, deep learning e AI generativa; ritoccare o riaddestrare la parte di machine learning è una modifica da ritestare No
ESMA 20/02/2026 Indagine su 728 società: AI nel trading ancora rara No
IOSCO 25/05/2026 Toolkit di vigilanza sull’AI nei mercati dei capitali, non vincolante, dal machine learning agli agenti: governance, fornitori terzi, trasparenza, registrazioni Non nei documenti di sintesi letti
Bank of England 09/04/2025 Rapporto di stabilità finanziaria: l’AI nel trading può portare a posizioni sempre più correlate e a comportamenti simili sotto stress Parla di comportamento collettivo non voluto, non di cartelli
SEC 12/06/2025 Ritirata, con altre 13, la proposta del 2023 sui conflitti di interesse nell’uso di analisi predittive No
CONSOB 19/07/2026 Quaderno FinTech su un prototipo di AI (con Politecnico di Torino e Politecnica delle Marche) che legge esposti e siti di abusivi, fra cui software e piattaforme di trading, con decisione sempre umana No
UE, AI Act 27/07/2026 In vigore il Digital Omnibus (Reg. UE 2026/1744): obblighi sui sistemi ad alto rischio rinviati al 2 dicembre 2027 No. Il trading algoritmico con AI oggi non è tra i casi ad alto rischio, secondo l’ESMA

La CONSOB, in passato, aveva già provato modelli di machine learning per scovare gruppi di operatori sincronizzati prima di notizie riservate, il fenomeno dell’insider trading. Sono strumenti pensati per persone che si coordinano, non per algoritmi che lo fanno senza saperlo.

La riga dell’AI Act è quella che si legge più spesso al contrario. L’AI Act non vieta i bot di trading con intelligenza artificiale e non li classifica come ad alto rischio: lo scrive l’ESMA nel briefing di febbraio, ricordando che l’elenco dei casi ad alto rischio viene rivisto ogni anno. Per chi fa trading algoritmico restano le regole di sempre, quelle di MiFID II e del regolamento sugli abusi di mercato.

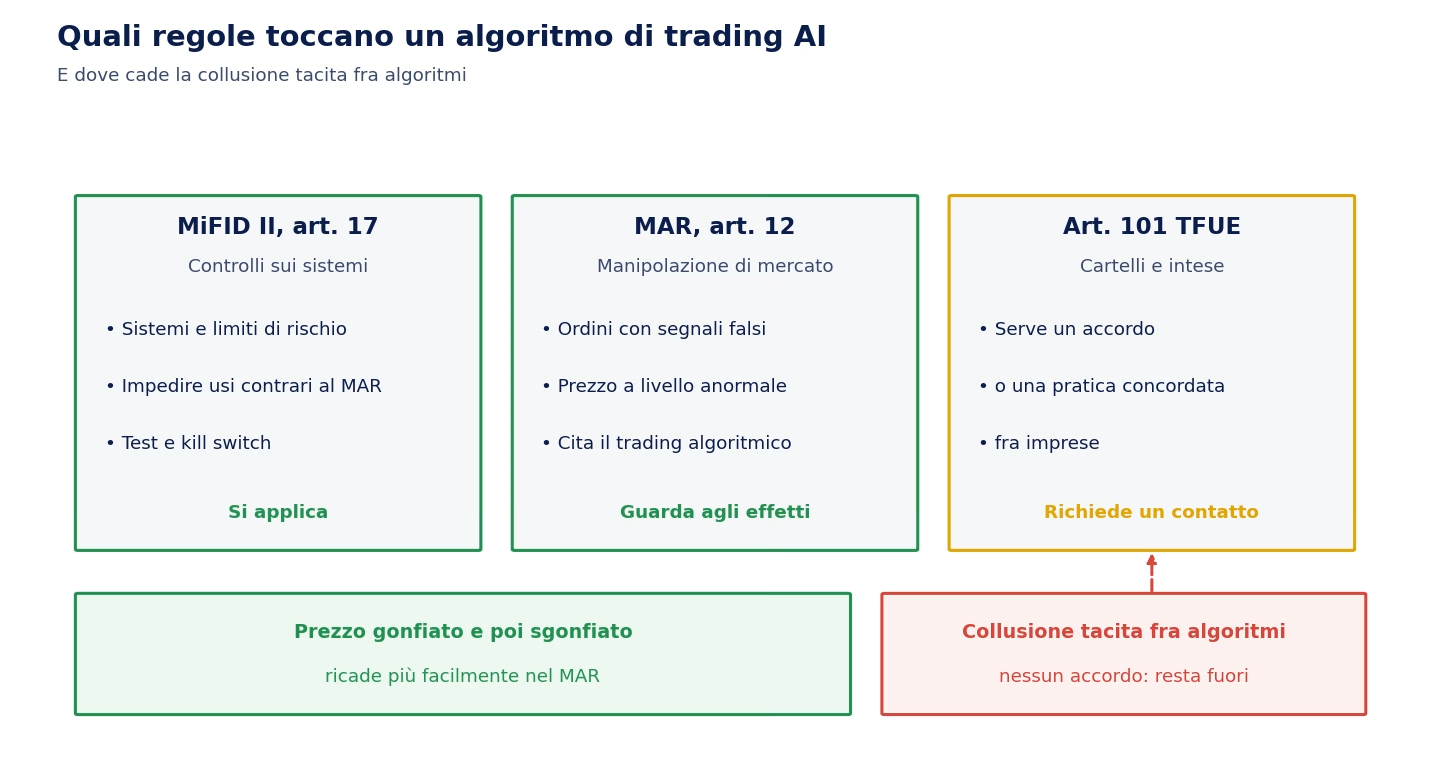
Il buco giuridico sta nel diritto della concorrenza. L’articolo 101 del Trattato UE colpisce accordi e pratiche concordate. La collusione tacita, quella senza contatti, ne resta fuori anche quando la praticano due persone. Valeria Caforio dell’Università Bocconi, il 23 febbraio 2026, ha scritto che la collusione tacita fra algoritmi cade nello stesso vuoto, e ha proposto di spostare l’attenzione dalla prova di un’intesa agli esiti visibili sul mercato. È la stessa direzione indicata da Goldstein: guardare gli effetti, non le intenzioni.

Schema a tre colonne con le regole che toccano un algoritmo di trading AI: MiFID II articolo 17 sui controlli dei sistemi, regolamento abusi di mercato articolo 12 sugli ordini che danno segnali falsi o fissano prezzi anomali anche con trading algoritmico, articolo 101 del Trattato UE che richiede un accordo; sotto, la collusione tacita fra algoritmi cade fuori dalla terza colonna

Nei mercati finanziari però c’è una rete che nei mercati dei beni manca. Il regolamento sugli abusi di mercato definisce la manipolazione guardando a cosa fanno gli ordini, cioè se danno segnali falsi o fuorvianti o fissano il prezzo a un livello anormale, e cita espressamente gli ordini inviati con trading algoritmico e ad alta frequenza. E MiFID II obbliga chi fa trading algoritmico ad avere controlli che impediscano ai suoi sistemi di essere usati contro quel regolamento. Uno scenario come quello del secondo studio, con un prezzo gonfiato e poi sgonfiato, ricade molto più facilmente qui che nell’antitrust. Lo scenario del primo, dove tutti semplicemente tradano più piano, è più difficile da inquadrare.

Limitare gli algoritmi risolve? Secondo il paper, non da solo. Ridurre la complessità o la memoria degli algoritmi può frenare la punizione nel prezzo, ma peggiora la prudenza imparata male, che nasce proprio da un apprendimento povero. Una regola pensata bene può far scendere l’efficienza del mercato invece di alzarla. È uno dei motivi per cui le autorità, per ora, chiedono governance, test e controlli invece di vietare tecniche.

Cosa cambia per chi usa un EA su MetaTrader

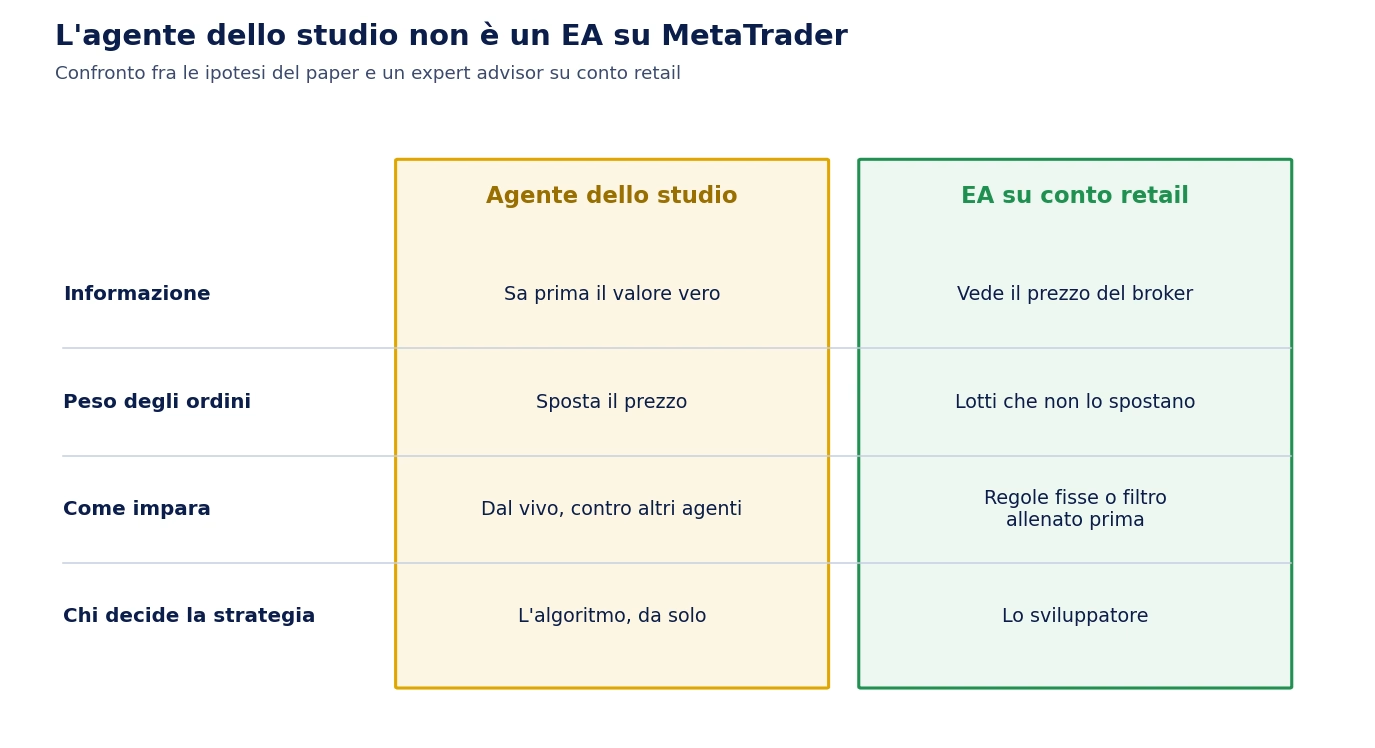
Per un trader privato che usa un expert advisor il rischio descritto dallo studio non è diretto. Gli algoritmi del paper sono speculatori con un vantaggio informativo e ordini abbastanza grandi da muovere il prezzo. Un EA su un conto retail prende i prezzi che trova, con lotti che non spostano il mercato, e nella maggior parte dei casi applica regole fisse scritte dallo sviluppatore.

Anche quando un EA usa il machine learning di solito lo usa in un modo diverso. Perceptrader AI, per esempio, lavora con una griglia di ordini e usa un modello Perceptron per filtrare le operazioni secondo i parametri di rischio impostati: l’apprendimento serve a scegliere quali ingressi prendere, non a imparare dal vivo come reagiscono altri algoritmi al proprio comportamento.

Confronto a due colonne fra l'agente dello studio e un expert advisor retail: l'agente ha un vantaggio informativo, ordini che spostano il prezzo, impara dal vivo dagli altri agenti e da solo sceglie la strategia; l'EA retail prende il prezzo del broker, ha lotti piccoli, regole fisse o un filtro allenato prima e la strategia la decide lo sviluppatore

Tre effetti indiretti, invece, toccano anche chi opera in piccolo:

  • Costi di esecuzione. Se i fornitori di liquidità usano algoritmi che imparano a quotare spread più larghi, come nel lavoro di HEC, il costo ricade su ogni operazione, anche la più piccola.
  • Strategie uguali, uscite uguali. Lo stesso EA venduto a migliaia di conti, o tanti sistemi costruiti sugli stessi dati, tende a entrare e uscire insieme. È il rischio di posizioni correlate segnalato dalla Bank of England, e in piccolo è lo stesso problema della correlazione fra trading system in un portafoglio.
  • La parola AI come esca. Il Quaderno CONSOB di luglio 2026 nasce dagli esposti su abusivi che vendono software e piattaforme di trading. “Intelligenza artificiale” sulla pagina di vendita non dice niente su come il sistema funzioni. Prima di qualsiasi valutazione puoi controllare se esiste un track record verificabile e chi sta dietro al prodotto: i segnali tipici sono nella guida per riconoscere i bot di trading truffa.

Sul piano legale, usare un EA su un conto personale in Italia non ha niente a che vedere con questi scenari: il quadro è quello descritto nella pagina sui bot di trading legali in Italia. Il tema dei cartelli riguarda chi gestisce algoritmi abbastanza grandi da fare il prezzo: hedge fund, market maker, società di trading quantitativo.

Cosa dicono gli utenti online

Sullo studio in sé le discussioni pubbliche sono poche. Su Hacker News le due segnalazioni del 30 e 31 luglio 2025 (l’articolo Bloomberg e il paper su SSRN) non hanno commenti, e i video YouTube dedicati hanno da 2 a qualche centinaio di visualizzazioni senza commenti leggibili. Il dibattito vero si trova nei thread sulla collusione algoritmica in generale, spesso sui prezzi di affitti, voli ed e-commerce, e nei commenti ai servizi giornalistici sui bot di trading AI. Abbiamo letto circa cento commenti fra Hacker News e YouTube: queste sono le voci che dicono qualcosa.

Utente Piattaforma e data Cosa dice
babush Hacker News, 23/10/2025 se usare un algoritmo porta alla collusione, scegliere di usarlo dovrebbe contare come collusione normale
nomilk Hacker News, 23/10/2025 si chiede come un regolatore possa provare una collusione algoritmica; vietare l’uso dei dati dei concorrenti fermerebbe anche le guerre di prezzo
hrimfaxi Hacker News, 23/10/2025 negli Stati Uniti i tribunali guardano all’esito, e i casi RealPage sono già un esempio di azione contro la collusione algoritmica
granzymes Hacker News, 03/10/2023 ricorda che per la legge la collusione richiede un accordo, e che la collusione tacita da sola non è illegale
yccs27 Hacker News, 28/12/2022 descrive la collusione tacita come “ti punisco se abbassi il prezzo” nel gioco ripetuto, e gli algoritmi la facilitano perché rendono semplice impegnarsi prima su una strategia
currymj Hacker News, 23/08/2024 se tutti usano gli stessi algoritmi sugli stessi dati possono imparare a colludere, e non esisterà mai un’email che lo provi
z3c0 Hacker News, 03/07/2026 trova affascinante l’idea che l’AI spinga i mercati verso il regime collusivo
@walterppk1989 YouTube, video BBC News, circa ottobre 2024 critico: il trading algoritmico è una delle applicazioni di machine learning più vecchie, il servizio sarebbe stato attuale nel 2005
@ngrader YouTube, video BBC News, circa ottobre 2024 critico: il prossimo crollo non lo causerà l’AI ma la solita avidità umana
@blj9793 YouTube, video BBC News, circa ottobre 2024 chiede cosa succede al mercato se tutti iniziano a usare l’AI

Due linee emergono. Chi scrive di diritto o di economia si divide sulla responsabilità: per alcuni scegliere l’algoritmo equivale a scegliere la collusione, per altri senza accordo non c’è illecito, che è esattamente il vuoto descritto dalla Bocconi. Chi viene dal trading è più scettico sulla novità: algoritmi che si influenzano fra loro esistono da vent’anni. Nessuno, in quello che abbiamo letto, racconta di aver visto un cartello di algoritmi su un conto reale. Sono opinioni di singoli utenti, non fatti verificati.

Disclaimer

Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.

Facebook
X
Telegram
WhatsApp

Nessuna tab disponibile.

Dipende da cosa fanno gli algoritmi. Un cartello vero, con un accordo fra società anche realizzato tramite software, è un’intesa vietata dalla normativa antitrust italiana ed europea, con sanzioni amministrative. La collusione tacita, raggiunta senza contatti, oggi resta fuori da quel divieto. Se invece gli ordini danno segnali falsi o portano il prezzo a livelli anormali si entra nella manipolazione di mercato, che il regolamento europeo sugli abusi di mercato definisce guardando agli effetti degli ordini e che in Italia è sanzionata sia in via amministrativa sia penale (articoli 187-ter e 185 del TUF).

La società che lo usa. Il briefing ESMA di febbraio 2026 ripete che il controllo operativo e la responsabilità regolamentare restano all’impresa di investimento anche quando l’algoritmo è di un fornitore esterno, e che l’impresa deve poter sospendere o fermare il trading algoritmico in qualsiasi momento. MiFID II richiede inoltre sistemi e controlli che impediscano usi contrari alle regole sugli abusi di mercato. Le norme non prevedono un’esenzione per le scelte fatte dall’algoritmo.

No. Il regolamento UE sull’intelligenza artificiale non elenca il trading algoritmico tra i sistemi ad alto rischio, come ha ricordato l’ESMA, e con il Digital Omnibus in vigore dal 27 luglio 2026 gli obblighi per i sistemi ad alto rischio slittano comunque al 2 dicembre 2027. Restano gli obblighi di trasparenza quando un sistema di AI interagisce direttamente con le persone. Il trading algoritmico continua a essere regolato soprattutto da MiFID II.

È il timore più citato dalle banche centrali, ed è diverso dalla collusione. La Bank of England, nel rapporto di aprile 2025, ha scritto che modelli simili allenati su dati simili possono portare a posizioni sempre più correlate e a vendite tutte nella stessa direzione nei momenti di stress. A ottobre 2025 un membro del suo comitato di politica finanziaria ha detto che per ora non vedono un rischio sistemico, ma che continuano a monitorare. Il secondo studio di Dou, Goldstein e Ji aggiunge lo scenario in cui gli algoritmi amplificano i movimenti di proposito.

Nella collusione i partecipanti competono meno del dovuto e si spartiscono un profitto più alto: nel caso dello studio, gli speculatori tradano più piano e i prezzi incorporano l’informazione più lentamente. Nella manipolazione qualcuno spinge il prezzo lontano dal suo valore per guadagnarci, per esempio gonfiandolo e poi rivendendo a chi lo insegue. La prima danneggia soprattutto l’efficienza dei prezzi, ed è il tema dell’ipotesi di mercato efficiente; la seconda danneggia direttamente chi compra o vende al prezzo sbagliato.

Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.

Lascia un commento

Il commento viene pubblicato dopo l'approvazione della redazione. L'email non viene mostrata.

Dimensione massima dei file caricabili: 2 MB. Puoi caricare: immagine, documento. I link a YouTube, Facebook, Twitter e altri servizi inseriti nel testo dei commenti saranno automaticamente incorporati. Rilascia i file qui

Ti potrebbe piacere anche
Gruppo Telegram

Gruppo Telegram

✕
Canale Telegram