Risultati settimanali
Home > Blog > High-Frequency Trading (HFT): come funziona e cosa cambia per chi usa un bot

High-Frequency Trading (HFT): come funziona e cosa cambia per chi usa un bot

High-Frequency Trading (HFT): come funziona e cosa cambia per chi usa un bot

Cos’è l’HFT, quanto pesa sulle borse europee, come si calcola l’imposta italiana dello 0,04% e perché gli EA venduti come HFT non reggono sul conto reale.

Ultimo aggiornamento:
Indice contenuti

Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.

Introduzione

L'high-frequency trading è un modo di operare in cui un algoritmo invia, modifica e cancella ordini in frazioni di secondo, da server collocati accanto al motore di negoziazione della borsa. Il guadagno per singola operazione è minuscolo, spesso una frazione di centesimo: il risultato nasce dal numero di esecuzioni, non dall'ampiezza del movimento catturato. È un sottoinsieme del trading algoritmico, non un sinonimo: tutto l'HFT è algoritmico, ma quasi tutto il trading algoritmico non è ad alta frequenza.

Questa pagina riunisce in un solo posto le tre guide che Amicobot aveva dedicato al tema. Sotto ci sono la definizione che usa la legge, quanto pesa davvero l'alta frequenza sulle borse europee, come si calcola l'imposta italiana raddoppiata nel 2026, e la parte che riguarda chi usa un expert advisor su MetaTrader: perché un bot retail non può essere HFT, e cosa raccontano gli utenti che hanno comprato EA con "HFT" nel nome.

Cosa significa HFT, secondo la legge e non secondo il marketing

HFT sta per High-Frequency Trading, in italiano trading ad alta frequenza. La sigla non indica una strategia ma un regime operativo, e in Europa ha una definizione precisa. La direttiva MiFID II (articolo 4, paragrafo 1, numero 40, recepito nell'articolo 1, comma 6-septies del TUF) richiede tre elementi insieme:

  1. un'infrastruttura costruita per ridurre la latenza, con almeno una fra co-ubicazione, hosting di prossimità e accesso elettronico diretto ad alta velocità;
  2. un sistema che decide da solo avvio, generazione, trasmissione ed esecuzione dell'ordine, senza intervento umano sul singolo ordine;
  3. un traffico infragiornaliero elevato di messaggi, cioè ordini, quotazioni e cancellazioni.

Il terzo punto ha una soglia numerica. Il regolamento delegato UE 2017/565, articolo 19, considera elevato un traffico medio di almeno 2 messaggi al secondo su un singolo strumento oppure almeno 4 messaggi al secondo su tutti gli strumenti di una sede. La guida operativa Consob su algo-trading e HFT, versione 1/2023, ricostruisce il quadro per il mercato italiano.

La voce di glossario sull'HFT (High Frequency Trading) riporta la definizione breve. Qui conta la conseguenza: un algoritmo di momentum può girare in alta frequenza o su grafico giornaliero, la logica è la stessa, ma il primo caso richiede un'infrastruttura da milioni di euro e il secondo gira su un portatile. Quando si parla di HFT si parla di infrastruttura, e solo dopo di strategia.

Come funziona: latenza, colocation, accesso diretto

Tutta la costruzione poggia su quattro elementi, e nessuno è opzionale.

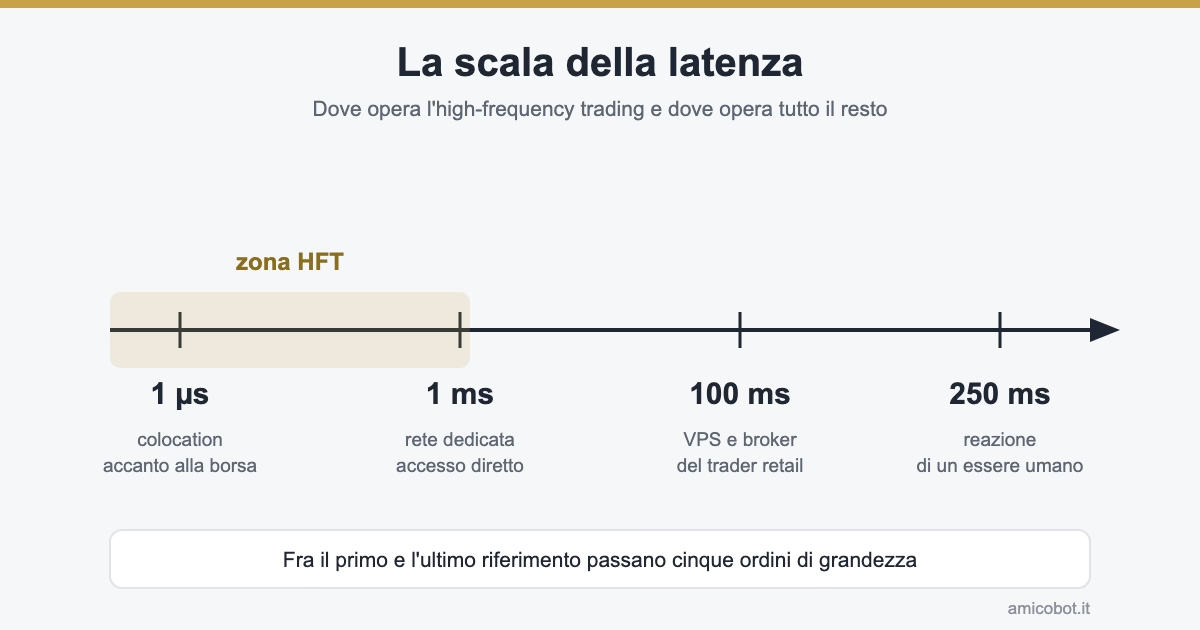
Latenza. È il tempo che passa fra la decisione dell'algoritmo e l'arrivo dell'ordine sul motore di negoziazione. Nell'alta frequenza si misura in microsecondi, su un conto retail in decine di millisecondi, cioè da mille a diecimila volte tanto. La guida sulla bassa latenza nel trading automatico spiega da dove nascono i ritardi lungo la catena.

Scala della latenza nel trading ad alta frequenza: dal microsecondo della colocation ai 250 millisecondi della reazione umana

Colocation. Gli operatori affittano spazio fisico nel data center della sede di negoziazione, così il segnale percorre metri invece di chilometri. In fibra ottica la luce viaggia a circa 200.000 chilometri al secondo: 1.000 chilometri di cavo costano circa 5 millisecondi di sola propagazione, prima di contare router e switch. Per collegare piazze lontane alcune società usano ponti radio a microonde, perché nell'aria il segnale è più veloce che nel vetro e il percorso in linea d'aria è più corto dei cavi interrati. Le più spinte spostano la logica di trading dentro circuiti FPGA, che la eseguono nell'hardware senza passare dal sistema operativo.

Accesso diretto al mercato. L'ordine non passa dal routing commerciale di un intermediario, entra nel book con il minor numero possibile di passaggi. Ogni passaggio in mezzo aggiunge tempo e incertezza.

Logica sul book, non sulle candele. Un sistema HFT ragiona sul flusso: proposte in acquisto e in vendita, profondità, cancellazioni, sbilanciamenti, vita dei singoli ordini a mercato e a limite. Non guarda una media mobile su barra chiusa.

Un esempio di ordine di grandezza. Con un margine ipotetico di 0,0002 dollari per azione, una singola operazione da 100 azioni rende 2 centesimi, e per arrivare a 200.000 dollari di ricavo lordo servono un miliardo di azioni scambiate. È un calcolo illustrativo, non il dato di un operatore, ma mostra il modello: il ricavo viene dal volume, non dalla previsione, e ogni frazione di costo per operazione decide se il sistema esiste o no.

Quanto pesa l'alta frequenza sulle borse europee

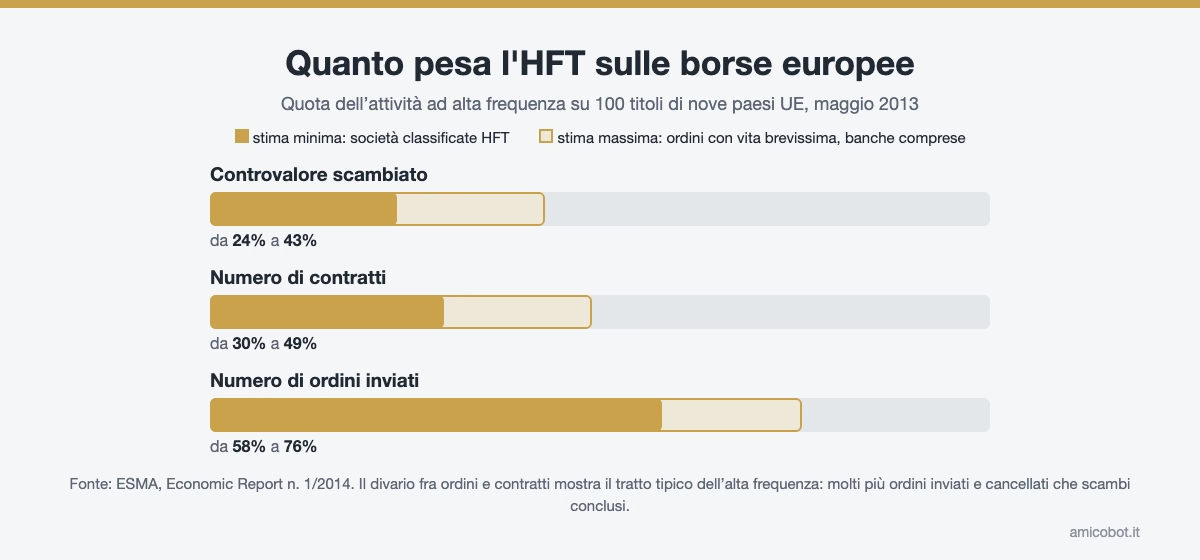
Il dato più solido per l'Europa resta lo studio ESMA pubblicato nell'Economic Report n. 1 del 2014, costruito su 100 titoli azionari di nove paesi dell'Unione nel maggio 2013. Siccome nessun metodo isola l'HFT con esattezza, l'autorità ha calcolato una stima minima (solo le società classificate come HFT) e una massima (tutti gli operatori con ordini a vita brevissima, banche d'investimento comprese).

Quota dell'HFT sulle borse europee secondo ESMA: dal 24 al 43% del controvalore, dal 30 al 49% dei contratti, dal 58 al 76% degli ordini

L'alta frequenza valeva fra il 24% e il 43% del controvalore scambiato, fra il 30% e il 49% dei contratti e fra il 58% e il 76% degli ordini inviati. Lo scarto fra ordini e contratti è la firma del fenomeno: la maggior parte dei messaggi non diventa mai uno scambio. È esattamente il comportamento che il legislatore italiano ha deciso di tassare, come si vede più sotto. Il dato ha più di dieci anni ed è la misura europea più citata: va letto come ordine di grandezza, non come fotografia di oggi.

Le strategie che girano davvero in alta frequenza

Sotto la stessa infrastruttura convivono logiche opposte.

Strategia Cosa fa Da cosa dipende
Market making Quota in continuo denaro e lettera e incassa lo spread Priorità in coda, rapporto fra ordini inviati ed eseguiti
Arbitraggio fra sedi Sfrutta disallineamenti dello stesso titolo su borse diverse Latenza pura, tempo di propagazione fra i due mercati
Arbitraggio statistico Opera su relazioni storiche fra strumenti correlati Qualità del modello, costi di transazione
Latency arbitrage Opera contro chi vede ancora il prezzo vecchio Ricevere il prezzo nuovo prima degli altri
Event driven Reagisce in millisecondi a dati macro e notizie Accesso ai feed, velocità di lettura

Il market maker domina il gruppo: la maggior parte del volume HFT è quotazione continua, non speculazione direzionale. L'arbitraggio finanziario nel trading algoritmico è la seconda famiglia per peso e la più esposta alla corsa tecnologica: quando due operatori vedono la stessa discrepanza, la prende chi arriva prima.

Fuori dalla tabella sta una pratica che con la strategia non ha niente a che fare: immettere ordini con l'intenzione di cancellarli per spostare il prezzo, il cosiddetto spoofing o layering, e la momentum ignition nelle sue forme estreme. Sono abusi di mercato vietati e sanzionati, non varianti dell'HFT.

La radice comune con il trading sistematico classico è la scuola che porta a Jim Simons e a Renaissance Technologies, anche se il Medallion Fund non è mai stato un fondo ad alta frequenza in senso stretto. La cornice più larga resta il trading quantitativo.

Un trader retail può fare high-frequency trading?

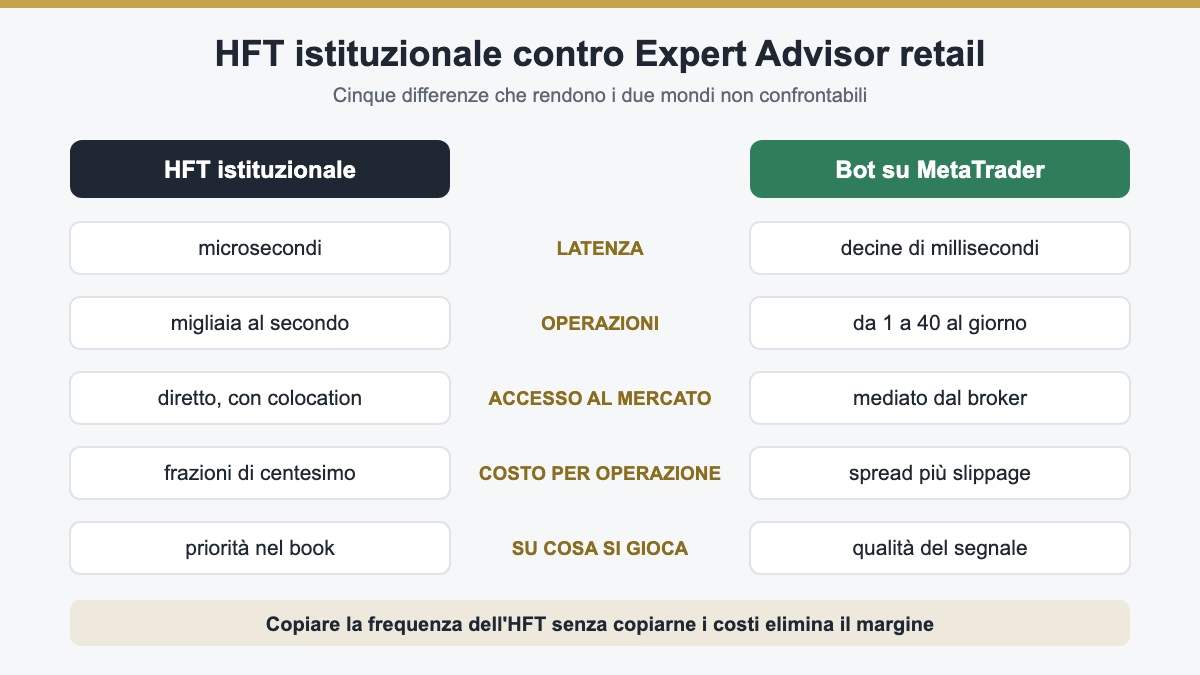
No, non nel senso tecnico del termine, e la ragione non è il capitale: sono costi e accesso.

Confronto fra HFT istituzionale e bot su MetaTrader: latenza, operazioni, accesso al mercato, costo per operazione
  • La latenza. Una VPS per il trading automatico nello stesso data center del server del broker porta il ritardo a pochi millisecondi. È un grande miglioramento rispetto al PC di casa e resta comunque ordini di grandezza sopra la colocation.
  • Il costo per operazione. Un operatore HFT paga frazioni di centesimo. Un conto retail paga spread, eventuale commissione e slippage. Anche un broker ECN resta lontanissimo dai costi di un membro diretto del mercato.
  • I limiti contrattuali. Molti broker al dettaglio fissano un tetto a ordini e cancellazioni, e diversi contratti vietano in modo esplicito il latency arbitrage. Un sistema che invia migliaia di ordini al giorno viene fermato prima di diventare redditizio.

L'alta frequenza quindi non è una scala su cui salire, è un mercato diverso. Chi opera dal retail lavora su un altro asse, quello della qualità del segnale.

Gli EA venduti come "HFT": cosa dicono gli utenti

Sul Market di MQL5 la ricerca "hft" fra gli expert advisor per MetaTrader 5 restituiva, il 1° ottobre 2026, 70 prodotti, 31 dei quali con HFT nel nome. Nessuno di questi può essere alta frequenza nel senso della MiFID: girano su MetaTrader, passano dal server del broker e misurano il tempo in millisecondi. Molti dichiarano un obiettivo preciso, superare la fase di valutazione delle prop firm che ammettono questo tipo di operatività.

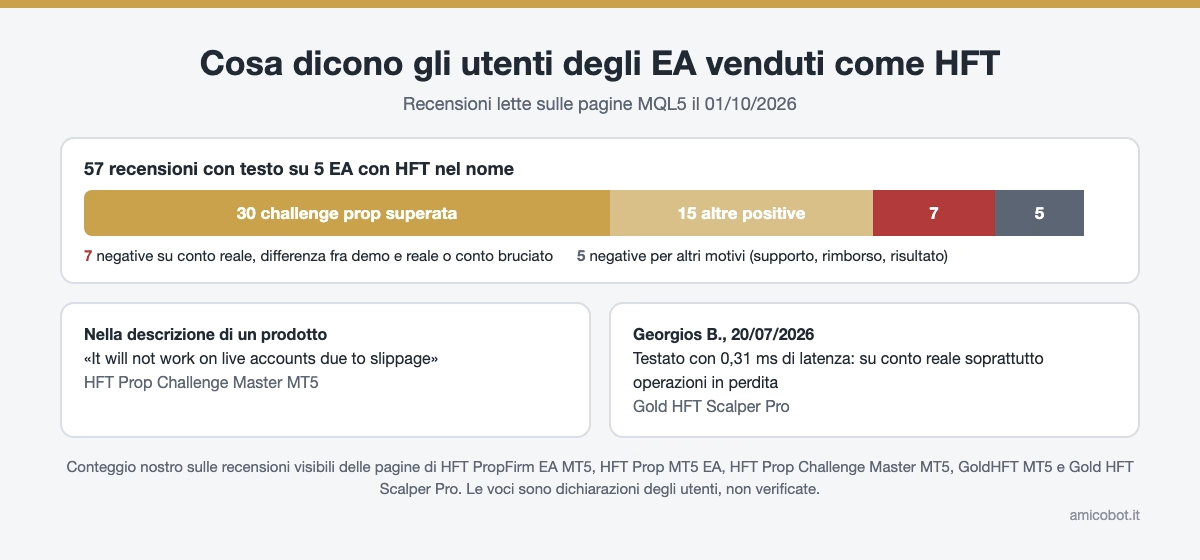
Abbiamo letto le recensioni con testo visibili su cinque di questi prodotti: HFT PropFirm EA MT5, HFT Prop MT5 EA, HFT Prop Challenge Master MT5, GoldHFT MT5 e Gold HFT Scalper Pro. Sono 57 in tutto.

Ripartizione di 57 recensioni MQL5 su EA venduti come HFT: 30 parlano di challenge superate, 7 di problemi sul conto reale

45 sono positive, e 30 di queste parlano di una cosa sola: una challenge superata in minuti o in poche ore. Le negative sono 12, e 7 riguardano il passaggio al conto reale. Il quadro è coerente con quello che scrive uno dei venditori nella descrizione del proprio prodotto, HFT Prop Challenge Master MT5: l'EA "will not work on live accounts due to slippage", non funziona sui conti reali per via dello slippage. Alcune voci, con nome utente, data e piattaforma:

  • LIEW WEE SAN, MQL5, 16 dicembre 2025, cinque stelle su HFT PropFirm EA MT5: prima challenge della sua vita, una prop a una fase superata in circa due ore, con l'indicazione di usare un simbolo specifico di quel fornitore perché "fa una grande differenza".
  • rodrigotoma, MQL5, 24 ottobre 2025, tre stelle sullo stesso prodotto: nessun profitto su conto reale, aggiungendo che la cosa "è scritta nella descrizione".
  • Georgios B. (nome visualizzato abbreviato da noi), MQL5, 20 luglio 2026, una stella e mezza su Gold HFT Scalper Pro: provato su un server dedicato con 0,31 millisecondi di latenza e spread bassi sull'oro, su conto reale ha ottenuto in prevalenza operazioni in perdita. Secondo lui sulla demo può funzionare perché mancano slippage e latenza.
  • Miso pagos123, MQL5, 2 novembre 2023, una stella su HFT Prop MT5 EA: sulla demo funziona, sul conto reale no.
  • yalfalasi, MQL5, 27 ottobre 2024, una stella sullo stesso prodotto: la versione MT5 ha bruciato in pochi minuti un conto HFT presso una prop che ammette l'alta frequenza.

Su YouTube la domanda torna identica. Sotto il video di Giacomo Barone sui servizi di superamento delle prop con bot HFT, del 2023, l'utente @stefanotrovato6873 chiedeva se questi bot si possano usare con i propri soldi su un broker personale, con una VPS veloce e MetaTrader 5; la risposta dell'autore del video è che no, "a livello di infrastruttura non è possibile". Sotto il video di Marco Casario sull'HFT, del 2019, @SimoneVenturin riassumeva il punto in una riga: la distanza fisica del server incide molto più della potenza di calcolo. Nella stessa ricerca YouTube in italiano, 21 dei primi 31 video vengono da un unico canale che pubblica diari di operatività e rendimenti annui su conti retail etichettati come HFT: materiale promozionale da leggere come tale.

Il meccanismo dietro lo scarto fra challenge e conto reale è lo stesso che spiega tutto l'articolo. Una fase di valutazione si svolge su un conto simulato: gli ordini vengono eseguiti al prezzo visto, senza coda, senza slippage, e un sistema che apre decine di posizioni in pochi secondi può toccare il target prima che la statistica si faccia sentire. Sul mercato reale ogni ordine paga il costo vero, ed è quel costo che l'alta frequenza vera abbatte con l'infrastruttura. Le regole delle prop su questi EA cambiano spesso: la panoramica delle prop firm e la guida ai bot di trading per prop firm raccolgono cosa permettono e cosa vietano.

Cosa cambia davvero per chi fa girare un bot su MetaTrader

Un EA non compete con l'HFT, ma opera nello stesso mercato. L'alta frequenza non è l'avversario di un expert advisor: è l'ambiente in cui lavora. Gli effetti si vedono in tre punti.

Lo spread si allarga quando serve di meno. All'uscita dei dati macro, in apertura di sessione e al rollover le quotazioni automatiche si diradano e il costo di ingresso sale in pochi decimi di secondo. I sistemi costruiti con criterio hanno un filtro dedicato. Gold Breaker, breakout multistrategia sull'oro su H1 con punteggio complessivo di 95 su 100 nella nostra scheda, ha un filtro news che sospende l'operatività sugli eventi ad alto impatto. Dark Nebula, su EUR/USD e GBP/USD in H1, permette di impostare lo spread massimo oltre il quale non entra. Quantum Aeterna limita l'operatività a finestre orarie che escludono le fasce di bassa liquidità e i roll-over. Nessun filtro azzera il rischio: riduce l'esposizione ai momenti peggiori, e si vede più nel drawdown che nel profitto.

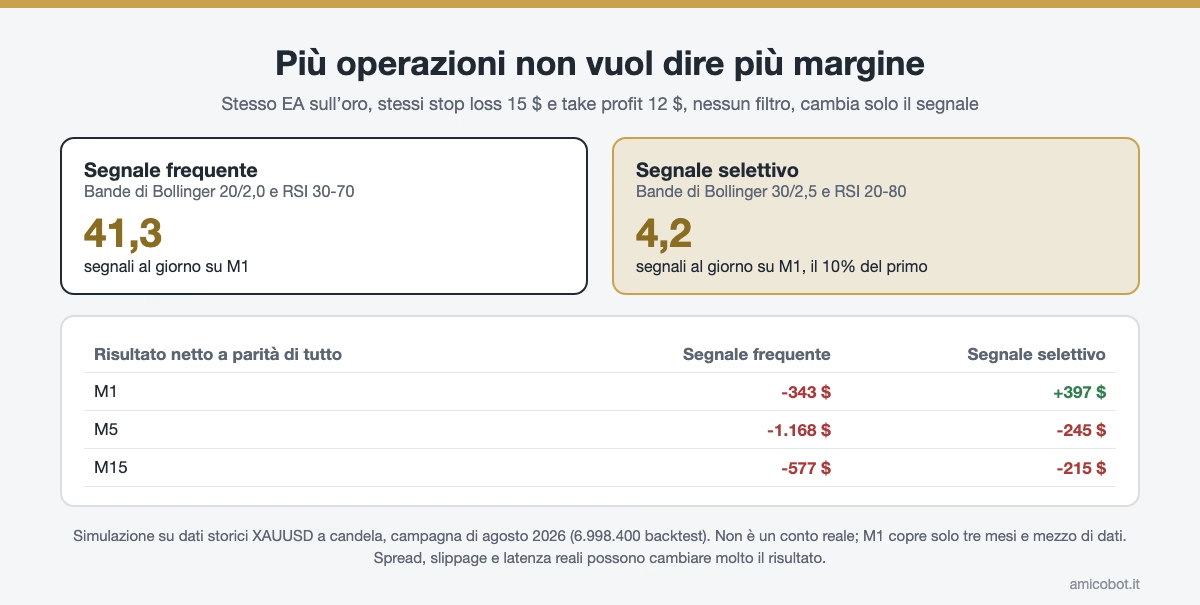
Più si alza la frequenza, più il costo domina il risultato. Ad agosto 2026 abbiamo chiuso una campagna di 6.998.400 backtest su XAUUSD nei timeframe M1, M5 e M15, con un motore scritto in C. Un confronto è uscito più netto degli altri: stesso EA, stessi stop loss e take profit, nessun filtro, cambia solo il segnale di ingresso.

Segnale frequente da 41,3 operazioni al giorno contro segnale selettivo da 4,2: il primo perde su M1, M5 e M15, il secondo è in utile su M1

Il segnale più frequente produce 41,3 segnali al giorno su M1 e perde su tutti e tre i timeframe: meno 343 dollari su M1, meno 1.168 su M5, meno 577 su M15. Quello più selettivo ne produce 4,2, il 10% del primo, ed è in utile su M1 con più 397 dollari, mentre su M5 e M15 resta in perdita ma perde meno. Risultato di una simulazione su dati storici XAUUSD a candela, non di un conto reale; il campione M1 copre solo tre mesi e mezzo. Spread, slippage e latenza reali possono modificare sensibilmente il risultato. I risultati passati non sono indicativi di quelli futuri. Per la stessa ragione, nei cataloghi di strategie sull'oro che manteniamo teniamo solo le configurazioni con vincita media pari o superiore a 3 dollari per operazione: sotto quella soglia lo slippage reale si mangia il margine teorico.

È la lezione dell'HFT letta al contrario. L'alta frequenza funziona solo quando il costo per operazione tende a zero. Con i costi di un conto retail, a spostare il risultato è la selettività del segnale, non il numero di operazioni.

Lo scalping su M1 è il timeframe più esposto. Gold Miner opera in scalping su M1 sull'oro e nel trimestre gennaio-marzo 2026 ha registrato un drawdown fra il 30% e il 40%, legato soprattutto al moltiplicatore di lotto usato dopo gli stop. Dato riferito al trimestre gennaio-marzo 2026, fonte scheda recensione Amicobot basata sul track record del produttore. I risultati passati non sono indicativi di quelli futuri.

Perché i backtest ad alta frequenza mentono quasi sempre

Più si scende di timeframe, più il backtest si allontana dalla realtà, per due ragioni distinte.

La priorità in coda non si simula. Un backtest assume di essere eseguito al prezzo che vede. Un sistema ad alta frequenza vive sul problema opposto: la domanda non è a che prezzo entra, è se è davanti o dietro nella coda del book. Senza un simulatore che stimi la posizione in coda, il tasso di eseguito che esce dal test è inventato. È anche il motivo per cui un EA "HFT" passa una challenge simulata e poi fatica sul conto reale.

I dati a candela nascondono il percorso. Testando lo stesso setup su dati XAUUSD a candela, simulare il trailing stop dentro la candela invece che a candela chiusa fa salire il win rate dal 29,5% al 33,2%. Quasi quattro punti generati da un'ipotesi non verificabile su cosa fa il prezzo dentro la barra. Confronto fra due motori di simulazione su dati storici, luglio 2026, non un risultato di conto reale.

Quando un venditore mostra una curva perfetta su M1, la prima cosa da controllare è la qualità dei dati e il modello di esecuzione usato. La guida su come valutare una strategia con il backtesting elenca i controlli minimi.

HFT e regole in Italia: notifica alla Consob e imposta raddoppiata

L'alta frequenza è legale nell'Unione Europea. Non è la velocità a essere vietata: sono vietate le pratiche manipolative, e sono obbligatori controlli e trasparenza.

  • Notifica. Chi fa negoziazione algoritmica su una sede di negoziazione italiana lo deve notificare alla Consob (articolo 17, paragrafo 2 della MiFID II, recepito nell'articolo 67-ter, comma 2 del TUF).
  • Controlli e registri. Il regolamento delegato UE 2017/589, applicabile dal 3 gennaio 2018, impone test dei sistemi, controlli del rischio e conservazione in sequenza di tutti gli ordini, cancellazioni comprese.
  • Abusi di mercato. Spoofing e layering restano vietati e sanzionabili.

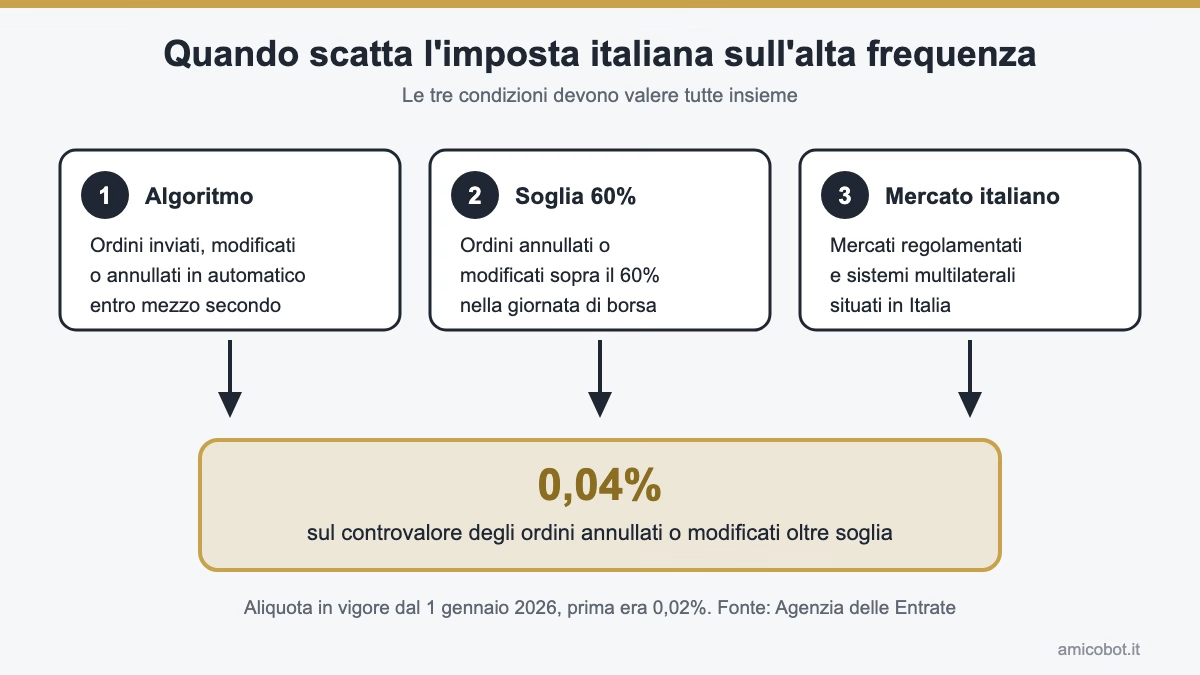
Poi c'è il fisco. Dal 2013 l'Italia applica un'imposta specifica sulle operazioni ad alta frequenza, dentro l'imposta sulle transazioni finanziarie (legge 228/2012, articolo 1, commi 491 e seguenti, con il decreto attuativo del 21 febbraio 2013). Secondo la scheda dell'Agenzia delle Entrate, aggiornata al 17 marzo 2026, dal 1° gennaio 2026 l'aliquota è dello 0,04%, contro lo 0,02% applicato fino al 31 dicembre 2025. Nello stesso passaggio è raddoppiata l'imposta sul trasferimento di azioni italiane, ora allo 0,4% e alla metà sui mercati regolamentati e sui sistemi multilaterali.

Le tre condizioni che fanno scattare l'imposta italiana sulle operazioni ad alta frequenza e l'aliquota dello 0,04%

Le condizioni sono tre e valgono insieme. Gli ordini devono essere generati da un algoritmo che decide da solo invio, modifica e cancellazione, con un intervallo non superiore a mezzo secondo fra l'immissione di un ordine e la sua modifica o cancellazione. Nella singola giornata e sul singolo strumento, il rapporto fra ordini cancellati o modificati e ordini immessi o modificati deve superare il 60%. E l'operatività deve avvenire sui mercati regolamentati e sui sistemi multilaterali autorizzati dalla Consob. Il decreto esclude gli algoritmi dei desk dedicati al market making e quelli usati solo per instradare gli ordini dei clienti alla migliore esecuzione.

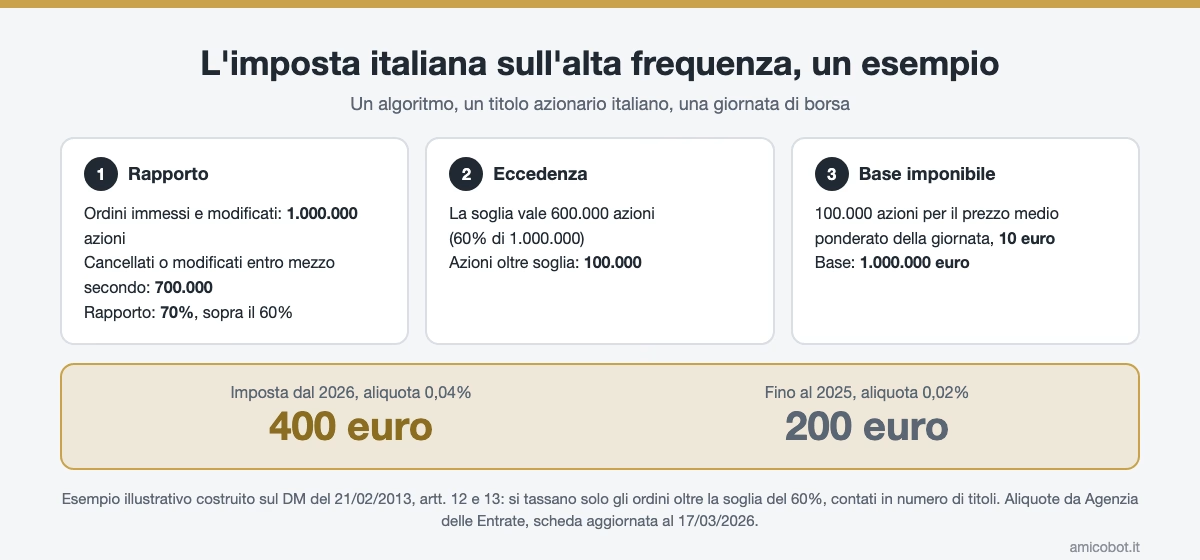
Il punto che si legge male più spesso è la base imponibile. Secondo l'articolo 13 del decreto, l'imposta non colpisce tutti gli ordini cancellati: colpisce solo quelli che eccedono la soglia del 60%, contati in numero di titoli e valorizzati al prezzo medio ponderato della giornata.

Esempio di calcolo dell'imposta italiana sull'alta frequenza: 100.000 azioni oltre la soglia del 60%, base di un milione di euro, imposta di 400 euro

In un esempio illustrativo, un algoritmo immette e modifica ordini per 1.000.000 di azioni di un titolo italiano e ne cancella o modifica entro mezzo secondo 700.000: il rapporto è del 70%. La soglia vale 600.000 azioni, quindi l'eccedenza è di 100.000. Al prezzo medio ponderato di 10 euro la base è di un milione di euro, e l'imposta della giornata è di 400 euro, contro i 200 che si sarebbero pagati nel 2025. Il costo cresce con il rumore sul book, non con gli scambi conclusi.

Per chi opera dal retail con un bot su forex, oro o indici tramite un broker CFD, questa imposta non scatta: riguarda azioni e strumenti partecipativi di società italiane e i derivati collegati, negoziati sulle sedi italiane, con un profilo di ordini che nessun conto retail produce. La fiscalità ordinaria è descritta nella guida su come si pagano le tasse sul trading.

Il Flash Crash del 6 maggio 2010

Il caso viene citato ovunque, spesso in modo impreciso. Il 6 maggio 2010, in circa venti minuti, il Dow Jones perse quasi 1.000 punti, intorno al 9%, per poi recuperare gran parte della discesa nella stessa seduta. Il rapporto congiunto SEC e CFTC del 30 settembre 2010 individua l'innesco in un singolo operatore che avviò la vendita automatizzata di 75.000 contratti future E-mini S&P 500, circa 4,1 miliardi di dollari, con un algoritmo di esecuzione impostato per seguire il 9% del volume del minuto precedente senza tenere conto né del prezzo né del tempo.

L'innesco non fu un algoritmo ad alta frequenza. Lo furono le reazioni: gli operatori automatici assorbirono l'ordine, si scambiarono le stesse posizioni fra loro e poi si ritirarono, svuotando il book nel momento peggiore. La voce di glossario sul flash crash riassume il meccanismo. Da lì nascono i circuit breaker sul singolo titolo.

Per un sistema automatico retail un evento simile ha tre effetti: lo stop loss viene eseguito al prezzo peggiore disponibile e non a quello impostato, il take profit non viene toccato perché il rimbalzo passa troppo in fretta, il trailing stop si sposta su un livello senza senso appena prima del recupero. Per questo un test serio include gli eventi di coda, il 2010, lo shock sul franco svizzero del gennaio 2015 e i giorni di marzo 2020, ed è lo stesso ragionamento che sta dietro alla robustezza di un trading system.

Pro e contro dell'alta frequenza

Aspetto Pro Contro
Liquidità Aumenta la profondità del book in condizioni normali Si ritira nei momenti di stress, quando servirebbe
Spread Più stretti rispetto all'epoca pre elettronica Si allargano proprio negli istanti volatili
Prezzi Allinea in fretta lo stesso titolo su sedi diverse Crea disallineamenti visibili solo a chi è più veloce
Conto retail Costi medi di esecuzione più bassi Slippage e spike che erodono le strategie su M1 e M5
Stabilità Efficienza media superiore Movimenti estremi quando gli operatori si ritirano insieme

Gli studi sul tema rilevano in prevalenza spread più stretti dove l'alta frequenza è presente, e allo stesso tempo una liquidità meno affidabile sotto stress. Le due cose convivono, non si annullano. Per un EA la conseguenza pratica è che il costo medio di esecuzione è basso, ma la volatilità dei costi nei momenti peggiori è alta: un sistema va valutato su quei momenti, non sulla media.

Fonti e metodo

Normativa letta il 1° ottobre 2026: MiFID II art. 4(1)(40) e art. 17(2); regolamento delegato UE 2017/565 art. 19; regolamento delegato UE 2017/589; Consob, guida operativa "Algo-trading e HFT" versione 1/2023; legge 228/2012, art. 1, commi 491-495; DM MEF del 21 febbraio 2013, artt. 12 e 13; Agenzia delle Entrate, scheda sull'imposta sulle transazioni finanziarie aggiornata al 17 marzo 2026. Dati di mercato: ESMA, Economic Report n. 1/2014. Dati nostri: campagna di ottimizzazione su XAUUSD di agosto 2026 e confronto fra motori di simulazione di luglio 2026, simulazioni su dati storici. Recensioni MQL5 lette sulle pagine prodotto il 1° ottobre 2026; commenti YouTube letti lo stesso giorno, con date indicate per anno perché la piattaforma le mostra in forma relativa. Le voci degli utenti sono dichiarazioni non verificate. I contenuti hanno finalità informativa e non costituiscono consulenza finanziaria.

Disclaimer

Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.

Facebook
X
Telegram
WhatsApp

Nessuna tab disponibile.

Sono gli operatori, quasi sempre società di trading proprietario o banche, che usano tecniche di negoziazione ad alta frequenza: algoritmi che inviano, modificano e cancellano ordini in frazioni di secondo da server in colocation. Per la MiFID II servono infrastruttura a bassa latenza, nessun intervento umano sul singolo ordine e almeno 2 messaggi al secondo su uno strumento o 4 su tutta la sede.

Si può installare, ma non diventa alta frequenza: passa dal server del broker e lavora in millisecondi, non in microsecondi. Sulle 57 recensioni lette su cinque EA con HFT nel nome, 30 parlano di challenge di prop firm superate e 7 di problemi sul conto reale, e uno dei venditori scrive nella descrizione che il prodotto non funziona sui conti reali per lo slippage. I termini del broker su numero di ordini e latency arbitrage dicono subito se quell'operatività è ammessa.

Sì. È un'attività regolamentata dalla MiFID II e dal regolamento delegato UE 2017/589, con obblighi di controllo del rischio, test dei sistemi e conservazione degli ordini, e con notifica alla Consob per chi opera su sedi italiane. Sono vietate le pratiche manipolative come spoofing e layering.

Dal 1° gennaio 2026 l'aliquota è dello 0,04%, prima era dello 0,02%. Si paga quando, nella giornata e sul singolo strumento, gli ordini cancellati o modificati entro mezzo secondo superano il 60% di quelli immessi o modificati, e si applica solo sugli ordini oltre soglia. Fonte: Agenzia delle Entrate, scheda aggiornata al 17 marzo 2026, e DM del 21 febbraio 2013.

Dipende dal regolamento della singola società. Molte vietano latency arbitrage, tick scalping e sfruttamento di quotazioni ritardate; alcune vendono invece challenge che ammettono esplicitamente gli EA "HFT". Superare una fase di valutazione su conto simulato non dice nulla su come lo stesso sistema si comporta con esecuzione reale, ed è il punto su cui si concentrano le recensioni negative.

Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.

Lascia un commento

Il commento viene pubblicato dopo l'approvazione della redazione. L'email non viene mostrata.

Dimensione massima dei file caricabili: 2 MB. Puoi caricare: immagine, documento. I link a YouTube, Facebook, Twitter e altri servizi inseriti nel testo dei commenti saranno automaticamente incorporati. Rilascia i file qui

Ti potrebbe piacere anche
Gruppo Telegram

Gruppo Telegram

✕
Canale Telegram