Fama la formulò nel 1970, il Nobel arrivò nel 2013, e la discussione è ancora aperta. Qui le tre forme spiegate con i numeri: un test della forma debole su quasi cento anni di borsa americana, i fondi attivi al 2026 e le anomalie che si consumano.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.
L’ipotesi di mercato efficiente (EMH, Efficient Market Hypothesis) dice che i prezzi incorporano l’informazione disponibile molto in fretta. Per questo nessuno può usarla per battere il mercato in modo stabile, una volta tolti i costi e a parità di rischio.
La versione corta del verdetto, dopo mezzo secolo di studi, è questa. Sui mercati grandi e liquidi l’ipotesi regge quasi sempre. Le eccezioni esistono, ma sono piccole, costose da sfruttare e tendono a sparire quando diventano note. Per chi usa un expert advisor la conseguenza pratica è una domanda: chi sta pagando il vantaggio che il backtest promette, e perché dovrebbe continuare a farlo?
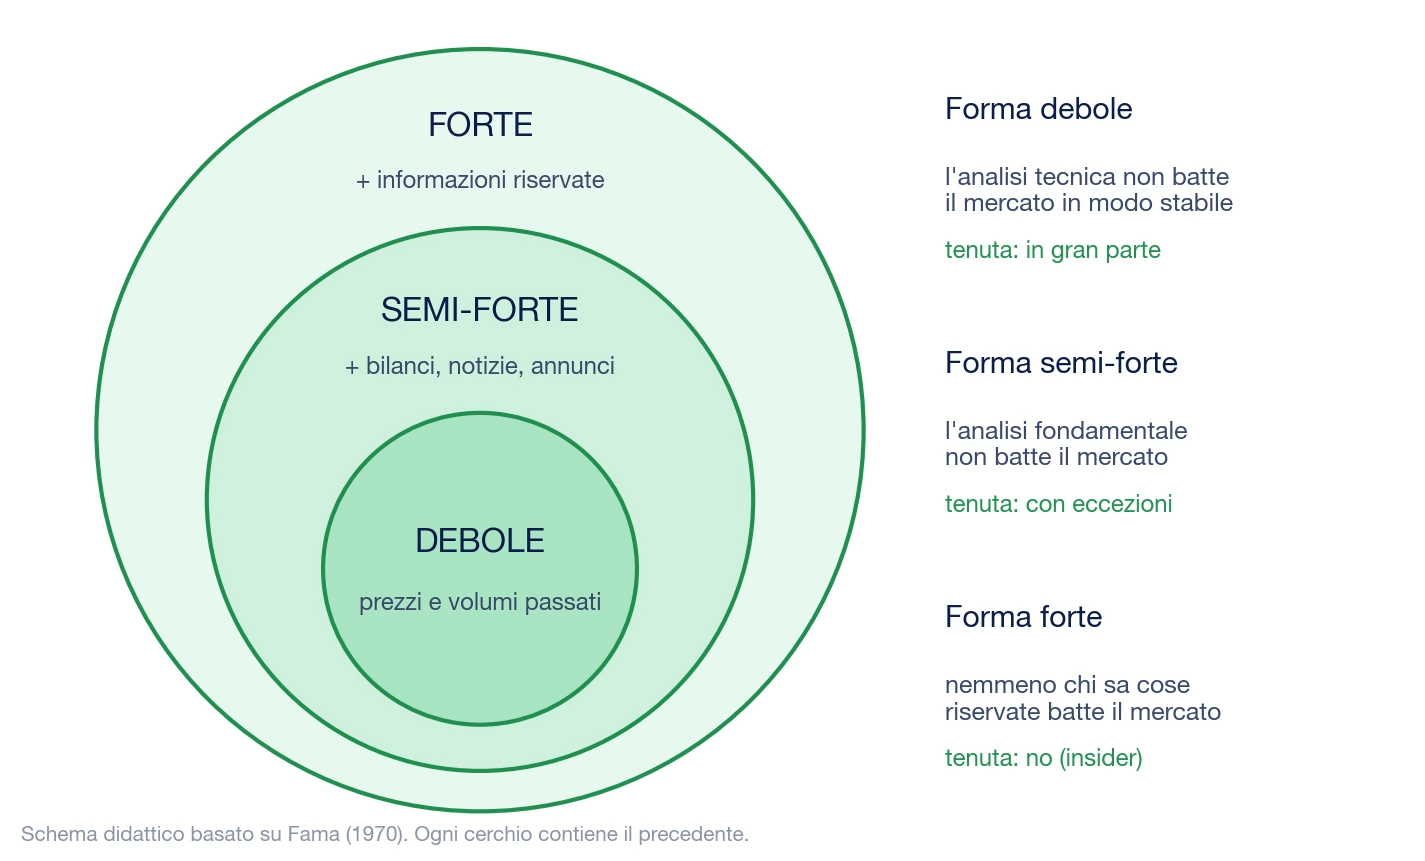
Eugene Fama ha messo ordine nella materia con una rassegna pubblicata sul Journal of Finance nel maggio 1970, “Efficient Capital Markets: A Review of Theory and Empirical Work”. La distinzione che ha reso famosa riguarda quale informazione il prezzo contiene già.

Forma debole. Il prezzo contiene già tutta la storia dei prezzi e dei volumi. Se è vera, nessuna regola costruita solo sul grafico batte il mercato dopo i costi. È la forma che riguarda da vicino l’analisi tecnica e quasi tutti gli EA, che leggono solo prezzi.
Forma semi-forte. Il prezzo contiene anche tutto ciò che è pubblico: bilanci, comunicati, dati macro, notizie. Se è vera, nemmeno l’analisi fondamentale offre un vantaggio sistematico, perché il mercato reagisce prima che l’investitore finisca di leggere.
Forma forte. Il prezzo contiene perfino le informazioni riservate. È la forma che i dati smentiscono con più chiarezza: chi opera con notizie non pubbliche guadagna, ed è proprio per questo che l’insider trading è vietato.
Ogni forma contiene la precedente. Un mercato efficiente in forma semi-forte lo è anche in forma debole, non il contrario.
Efficiente non vuol dire che il prezzo sia “giusto”. Vuol dire che sbaglia in modo imprevedibile: a volte troppo alto, a volte troppo basso, senza che si possa sapere in anticipo da che parte. È per questo che l’EMH viene spesso confusa con la teoria del random walk, che è un modello dei prezzi e non la stessa cosa.
Nel 2013 Fama ha ricevuto il premio Nobel per l’economia “per l’analisi empirica dei prezzi degli asset”, insieme a Lars Peter Hansen e a Robert Shiller. Shiller è l’economista che ha documentato le oscillazioni eccessive dei prezzi rispetto ai fondamentali. Lo stesso premio, quindi, è andato al padre dell’ipotesi e al suo critico più citato.
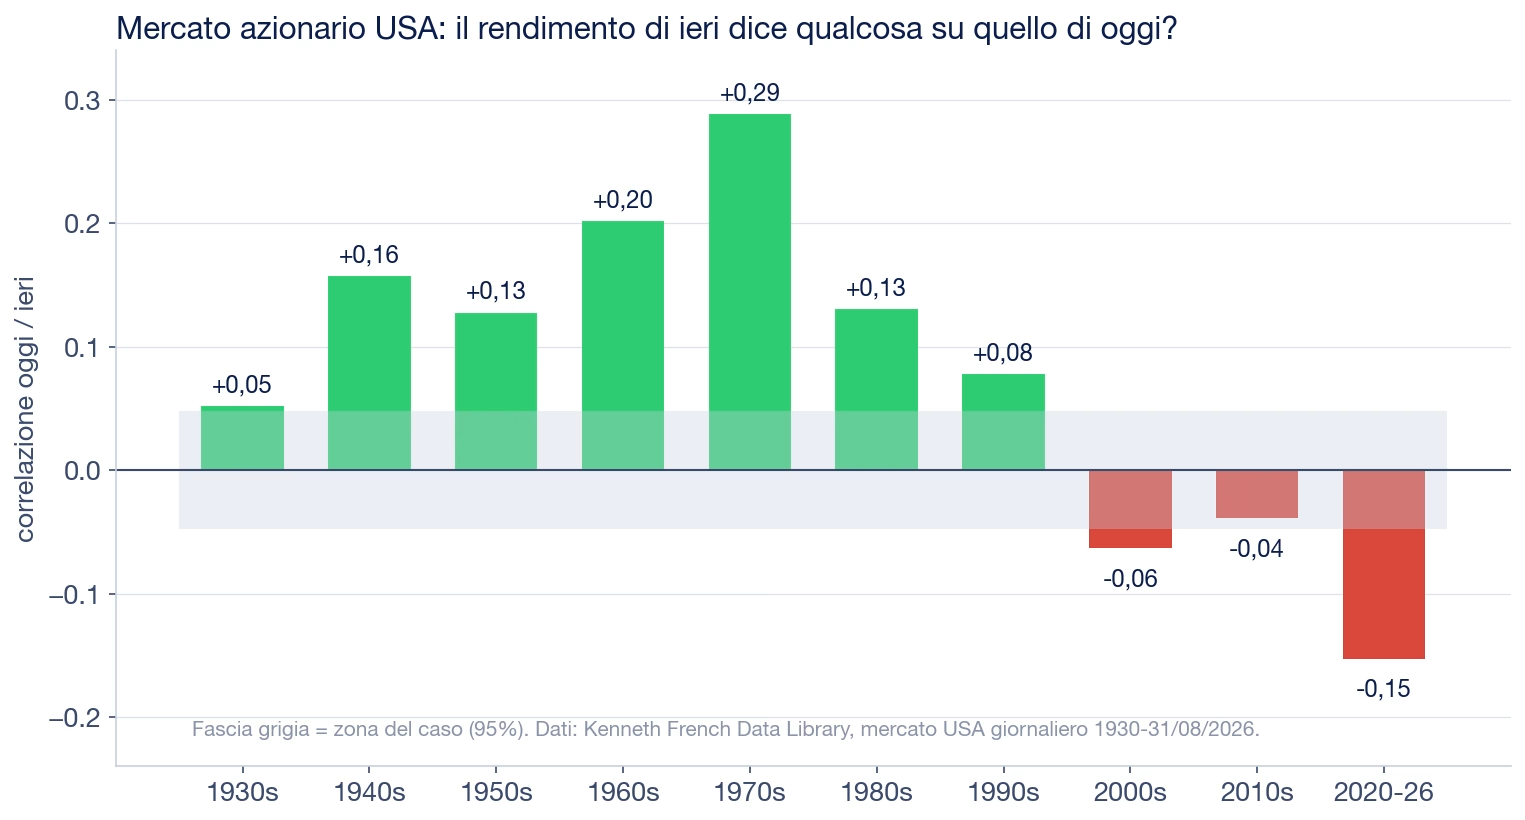
Il test più semplice della forma debole è chiedersi se il rendimento di un giorno aiuta a prevedere quello del giorno dopo. Se sì, c’è un’informazione nel grafico che il prezzo non ha ancora incorporato.
Lo abbiamo misurato sul mercato azionario americano dal 1930 al 31 agosto 2026, con i dati giornalieri della Kenneth French Data Library (indice di tutto il mercato USA ponderato per capitalizzazione, dal database CRSP). La misura è la correlazione fra il rendimento di oggi e quello di ieri, decennio per decennio.

Fino agli anni ’90 la correlazione è positiva e ben fuori dalla zona del caso, con il massimo di +0,29 negli anni ’70. Dal 2000 diventa nulla o negativa. Nel 2020-2026 è -0,15, ma pesa molto marzo 2020, quando giorni di crollo e di rimbalzo si sono alternati.
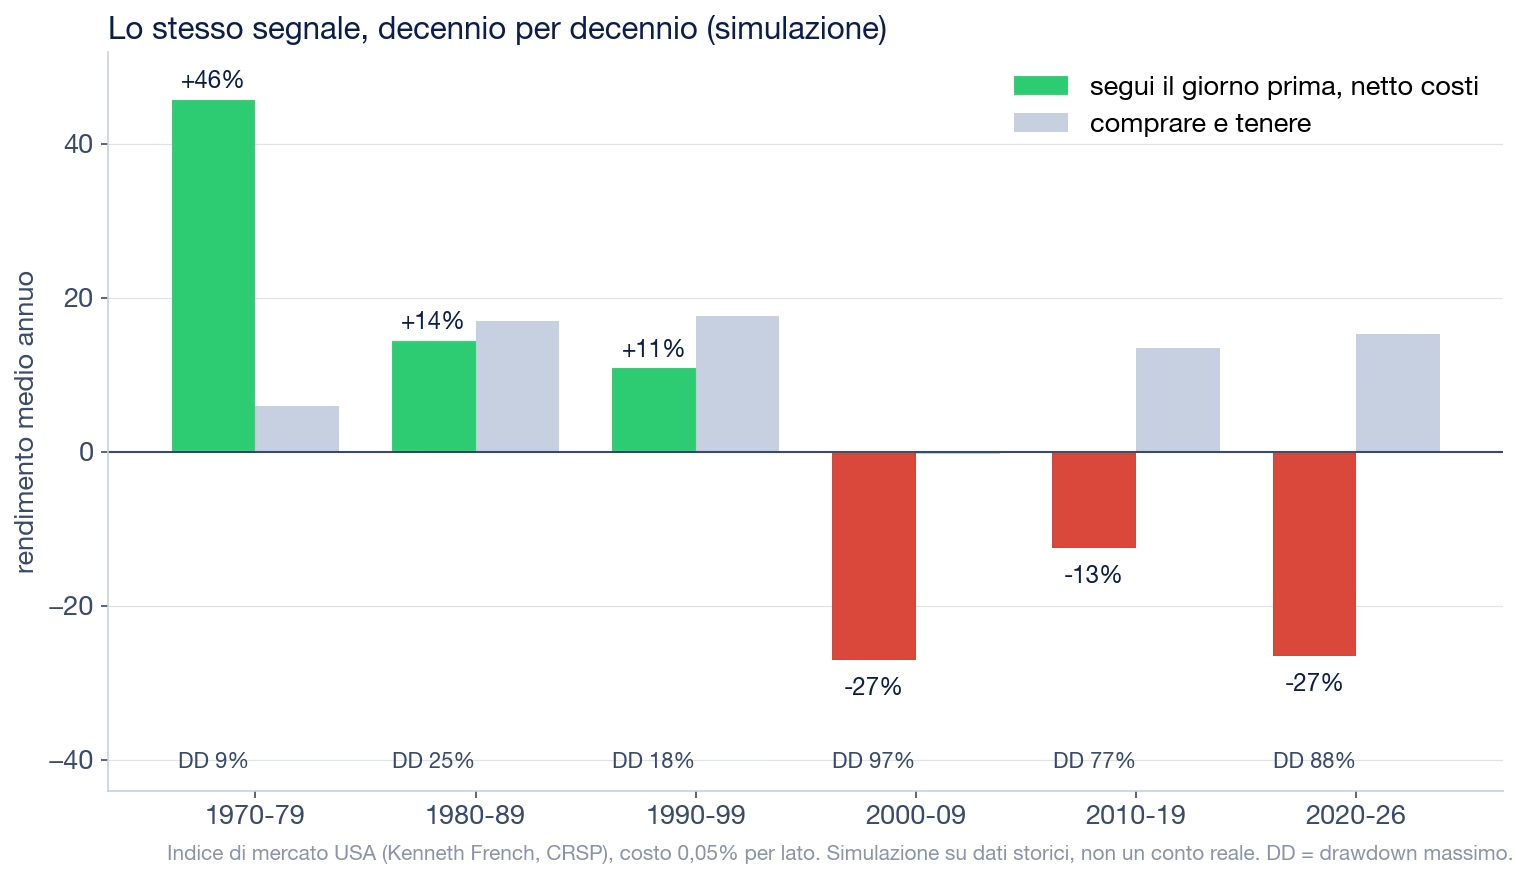
Sembra una crepa enorme nella forma debole. Per capire se lo è davvero serve una regola che provi a sfruttarla. La più semplice: comprare il mercato se ieri è salito, venderlo allo scoperto se ieri è sceso, con un costo dello 0,05% per ogni lato dell’operazione.

Sulla carta, negli anni ’70 la regola rende in media il 45,7% l’anno contro il 5,9% del mercato, con un drawdown massimo dell’8,5%. Negli anni ’80 e ’90 resta positiva ma finisce sotto il semplice comprare e tenere. Dal 2000 perde ogni decennio, con drawdown fra il 77% e il 97%.
Simulazione nostra su dati storici, a scopo didattico: non è un prodotto, non è un conto reale e non indica come operare. Periodo 1970-31/08/2026, fonte dati Kenneth French Data Library. Le condizioni reali di esecuzione possono cambiare molto il risultato. I risultati passati non sono indicativi di quelli futuri.
Perché il +45,7% degli anni ’70 non era incassabile. L’indice conteneva molti titoli piccoli e poco scambiati, il cui ultimo prezzo poteva essere di ore prima. Quei prezzi “vecchi” si aggiornavano il giorno dopo e creavano una correlazione che esisteva nei dati, non sul mercato. In più, comprare tutto il mercato in un colpo solo non era possibile: il primo fondo indice aperto al pubblico è del 1976, il primo ETF americano sull’S&P 500 del 1993. Quando lo strumento per sfruttarlo è diventato economico, negli anni ’90, il segnale si era già affievolito, e dal 2000 è sparito.
È la lezione della forma debole in piccolo: una regolarità visibile nel passato vale solo se si poteva eseguire, ai costi di allora, e se nessuno l’ha già consumata. La cornice generale sta nell’introduzione ai modelli matematici nei mercati finanziari. Chi passa dall’autocorrelazione ai modelli di previsione trova il seguito nelle tecniche previsionali delle serie temporali. L’autocorrelazione negativa recente, invece, è il terreno delle strategie di mean reversion, che hanno i loro rischi.
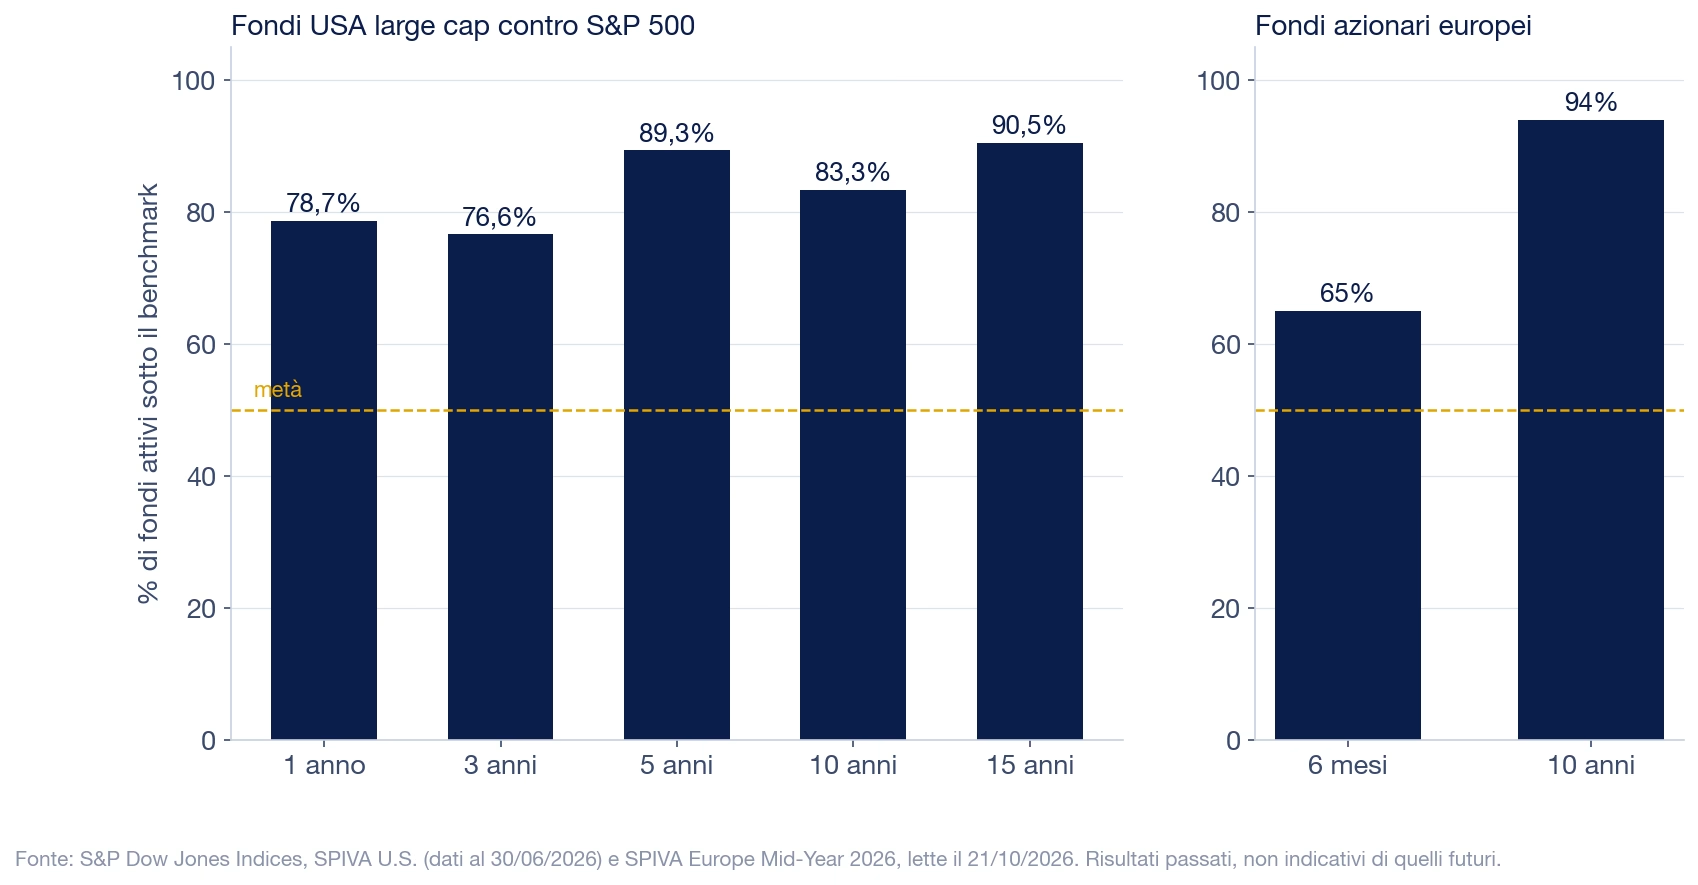
Se l’informazione pubblica fosse sfruttabile, i gestori professionali, che la leggono per mestiere, dovrebbero battere il loro benchmark con regolarità. Lo SPIVA di S&P Dow Jones Indices lo misura da oltre vent’anni, contando anche i fondi chiusi lungo la strada.

Gli ultimi dati, letti il 21 ottobre 2026:
L’eccezione del semestre sono i mercati emergenti: solo il 33% dei fondi in euro è rimasto sotto l’indice. È coerente con l’idea che l’efficienza non sia uguale ovunque. Dove i titoli sono meno seguiti e i prezzi più dispersi, c’è più spazio per chi seleziona.
Dati SPIVA riferiti ai periodi indicati, fonte S&P Dow Jones Indices. I risultati passati non sono indicativi di quelli futuri.
Lo SPIVA non dimostra da solo che il mercato è efficiente. Misura i fondi dopo le commissioni. Un gestore può trovare un vantaggio vero e restituirlo tutto in costi. È il punto sollevato da Sanford Grossman e Joseph Stiglitz nel 1980 (American Economic Review). Se i prezzi fossero perfettamente efficienti, nessuno pagherebbe per raccogliere informazioni. E allora i prezzi smetterebbero di esserlo. Il mercato si ferma a un’efficienza “quasi” completa, in cui l’informazione rende quanto basta a ripagare chi la cerca.
Come gli ETF replicano un indice è spiegato a parte. Il legame fra efficienza e costruzione del portafoglio è il tema della teoria del portafoglio moderno di Markowitz.
Dagli anni ’80 la ricerca ha trovato decine di regolarità che l’EMH non spiega: titoli piccoli, titoli “value” a buon mercato rispetto al patrimonio, effetto gennaio, reazione lenta agli utili. La più robusta è il momentum: le azioni salite di più negli ultimi dodici mesi continuano in media a fare meglio di quelle scese di più. Narasimhan Jegadeesh e Sheridan Titman l’hanno documentato sul Journal of Finance nel marzo 1993, sul periodo 1965-1989.
Cosa succede a un’anomalia dopo che diventa pubblica? David McLean e Jeffrey Pontiff (Journal of Finance, 2016) hanno seguito 97 segnali pubblicati in letteratura. In media rendevano il 26% in meno subito fuori dal campione dello studio e il 58% in meno dopo la pubblicazione. Il calo era più forte proprio dove il risultato originale era più alto. Il dettaglio dello studio è nella guida su persistenza e validazione.
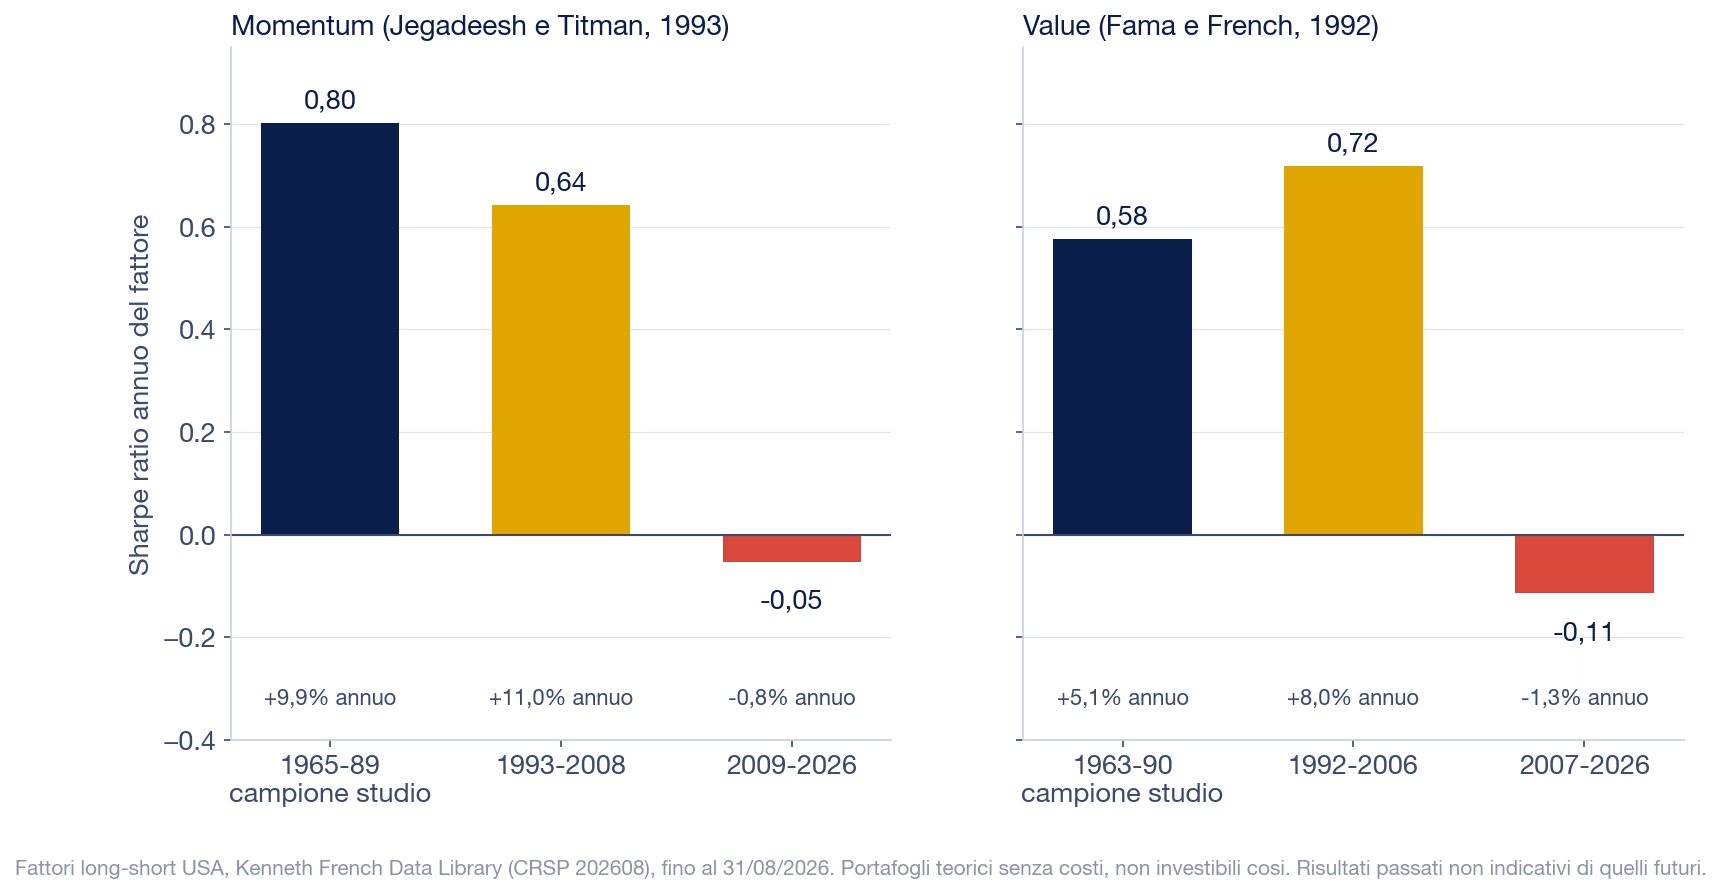
Abbiamo guardato cosa è successo a due anomalie famose, con i fattori della Kenneth French Data Library aggiornati al 31 agosto 2026.

Momentum. Nel campione dello studio lo Sharpe ratio, cioè il rendimento per unità di oscillazione, era 0,80. Nei quindici anni dopo la pubblicazione ha retto bene, 0,64. Poi è arrivato aprile 2009: in un solo mese il fattore ha perso il 34,4%, nel rimbalzo dei titoli più colpiti dalla crisi. Dal 2009 all’agosto 2026 il rendimento medio è -0,84% l’anno. Kent Daniel e Tobias Moskowitz hanno chiamato questi episodi “momentum crashes” (Journal of Financial Economics, 2016): arrivano dopo i crolli, quando il mercato riparte di scatto.
Value. Nel campione di Fama e French lo Sharpe era 0,58. Dopo la pubblicazione del 1992 è perfino salito, 0,72 fino al 2006. Dal 2007 è negativo: -1,31% l’anno di media fino ad agosto 2026. La lettura di Fama e French è che il value paghi un rischio, non un errore del mercato. Un premio per il rischio può restare negativo per molti anni senza smettere di esistere, ma per chi lo ha seguito dal 2007 la differenza è teorica. Il value come stile d’investimento è quello di Graham e Buffett, raccontato nelle lezioni di Warren Buffett.
Fattori long-short teorici, senza costi di transazione e non investibili così come sono. Fonte Kenneth French Data Library, periodi indicati nel grafico. I risultati passati non sono indicativi di quelli futuri.
Le bolle. Dot-com, mutui subprime, criptovalute: periodi in cui i prezzi si sono staccati dai fondamentali per anni. Sono l’argomento preferito contro l’EMH, ma la difesa di Fama è semplice: una bolla è una prova contro l’efficienza solo se si poteva riconoscerla prima e guadagnarci. Sapere che i prezzi sono alti senza sapere quando scendono non dà un vantaggio operativo.
Gli investitori non sono razionali. La finanza comportamentale ha documentato eccesso di fiducia, effetto gregge, avversione alle perdite. L’EMH non richiede che tutti siano razionali. Richiede che gli errori si compensino o che qualcuno li corregga con l’arbitraggio. Il problema è che l’arbitraggio costa e ha un limite: chi scommette contro una bolla può avere ragione e fallire prima che il prezzo torni indietro.
Chi batte il mercato esiste. Il caso più citato è Renaissance Technologies, il fondo di Jim Simons. Esempi così non smentiscono l’ipotesi in senso statistico. Su migliaia di gestori alcuni battono il mercato anche per caso. E i pochi con un vantaggio vero lo ottengono con dati, potenza di calcolo ed esecuzione che pochissimi hedge fund possono permettersi. Il trading ad alta frequenza e l’arbitraggio statistico vivono proprio sulle inefficienze di millisecondi, e sono il motivo per cui quelle inefficienze durano così poco.
I mercati adattivi. Andrew Lo ha proposto nel 2004 una sintesi: l’efficienza non è uno stato ma un processo. Un’anomalia nasce, attira capitale, si riduce, a volte torna quando chi la sfruttava se ne va. È la descrizione che più si avvicina ai grafici di questa pagina, e resta una cornice interpretativa più che una legge misurabile.
Un EA che batte il mercato in modo stabile, dopo i costi e a parità di rischio, è per definizione una prova contro la forma debole. Non è impossibile, ma l’EMH sposta l’onere della prova su chi lo vende. Cinque domande aiutano a leggere un sistema.
Da dove viene il vantaggio? Un’anomalia con una ragione economica dietro ha più probabilità di durare: un premio per un rischio, un vincolo di chi sta dall’altra parte, un costo che altri non vogliono pagare. Una regolarità trovata provando migliaia di combinazioni ne ha meno. La seconda è il terreno dell’overfitting nel trading automatico.
Il risultato regge fuori dal campione? È la versione domestica dello studio di McLean e Pontiff: il backtest è il “campione dello studio”, il conto reale è “dopo la pubblicazione”. Come si separano i dati è spiegato nella guida su in sample e out of sample, e quali prove servono per fidarsi in quella sulla robustezza nei trading system.
Il vantaggio sopravvive ai costi? L’esempio “segui il giorno prima” lo mostra: con più di cento cambi di verso l’anno, negli anni ’80 i costi portano la simulazione dal 28,4% lordo al 14,4% netto, sotto il comprare e tenere. Dal 2000 allargano una perdita già presente. Su un EA intraday spread, commissioni e slippage contano più della logica di ingresso.
Quanto può durare? Anche un vantaggio vero si consuma, come il momentum dopo il 2009. Le soglie per decidere quando un sistema ha smesso di funzionare vanno scritte prima: il metodo è nella guida su quando staccare un trading system.
Il track record viene prima del backtest. Un conto reale pubblico, con mesi negativi visibili e drawdown dichiarato, dice molto più di una curva simulata. Come si legge un conto su Myfxbook è nella guida a Myfxbook, e come si riconoscono i risultati presentati in modo ingannevole in quella sui track record manipolati.
Abbiamo letto i 16 commenti al video “The efficient markets hypothesis” di Salvatore Sanfilippo su YouTube (9 marzo 2025). Poi circa 94 interventi su Hacker News: il thread “The paradoxical efficient market hypothesis” dell’8 ottobre 2025 e quattro commenti trovati con ricerche su EMH e trading. Circa 110 interventi, otto utili. Le date dei commenti YouTube sono relative e le riportiamo come anno o mese indicativo. Su Reddit c’è una discussione italiana recente sul tema, ma non è leggibile dai nostri strumenti e non la citiamo.
| Utente | Piattaforma e data | Cosa dice |
|---|---|---|
| @seguso | YouTube, 2025 | le bolle non contraddicono l’EMH: sapere che i prezzi crolleranno senza sapere quando è come non sapere niente |
| @michelemattioli219 | YouTube, novembre 2025 circa | critica il video: società con reti neurali e trading algoritmico sistematicamente in profitto sono una prova contro la forma debole, non a favore |
| @gianluigicerami4017 | YouTube, 2025 | i mercati sono efficienti ma non sempre razionali; ricavare un vantaggio dall’isteria è più scommessa che scienza |
| @alyr-t5l | YouTube, 2025 | uscire dal mercato è market timing: si può indovinare una volta, ma in media rende meno, e la vittoria rinforza un’abitudine costosa |
| Imprecate | Hacker News, 01/01/2010 | dice di lavorare nel settore: rendimenti da 3.000% a trimestre in mercati quasi efficienti nascono da curve fitting o da costi ignorati, e chi compra i segnali non li riproduce |
| PaulRobinson | Hacker News, 02/06/2025 | scrive codice per operare sui betting exchange: la versione “dura” dell’EMH non regge, quella “morbida” sì; conta quanto in fretta il prezzo arriva al valore |
| Erlich_Bachman | Hacker News, 07/09/2018 | il vantaggio disponibile si riduce con il numero di persone e di capitali che cercano di estrarlo |
| modgate | Hacker News, 05/08/2026 | sostiene che il vantaggio delle strategie quantitative decada del 30-50% l’anno quando arriva capitale; cifra dichiarata dall’utente, non verificata |
Chi difende l’EMH insiste sul tempo: sapere che qualcosa è sbagliato non dice quando si corregge. Chi la critica porta esempi di operatori con mezzi enormi. Nessuno dei commentatori riporta un vantaggio misurato e durato nel tempo. La voce più utile per chi valuta un EA è quella di Imprecate: le cifre spettacolari vengono quasi sempre da un backtest troppo adattato o senza costi realistici. Sono opinioni di singoli utenti, non risultati verificati.
Studi e dati letti il 21 ottobre 2026: E. F. Fama, “Efficient Capital Markets: A Review of Theory and Empirical Work”, Journal of Finance 25(2), 1970, pp. 383-417; S. Grossman, J. Stiglitz, “On the Impossibility of Informationally Efficient Markets”, American Economic Review 70(3), 1980; N. Jegadeesh, S. Titman, Journal of Finance 48(1), 1993; R. D. McLean, J. Pontiff, Journal of Finance 71(1), 2016, pp. 5-32; K. Daniel, T. Moskowitz, “Momentum crashes”, Journal of Financial Economics 122, 2016; scheda del premio Nobel 2013; SPIVA U.S. (dati al 30/06/2026) e SPIVA Europe Mid-Year 2026. Dati giornalieri e mensili del mercato USA e dei fattori value e momentum dalla Kenneth French Data Library, file CRSP 202608, fino al 31/08/2026. Correlazioni e simulazione “segui il giorno prima” calcolate da noi su quei dati, a scopo didattico.
Disclaimer
Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.
Nessuna tab disponibile.
La formulazione di riferimento è di Eugene Fama, nella rassegna pubblicata sul Journal of Finance nel 1970, dove compare la distinzione fra forma debole, semi-forte e forte. Fama è tornato sul tema nel 1991 con “Efficient Capital Markets: II”. Nel 2013 ha ricevuto il Nobel per l’economia insieme a Lars Peter Hansen e Robert Shiller.
Il random walk è un modello: dice che le variazioni di prezzo sono indipendenti fra loro, come i passi di un ubriaco. L’EMH è un’affermazione sull’informazione: dice che non si può usare ciò che è noto per battere il mercato. Un mercato può essere efficiente anche con prezzi che non seguono un random walk perfetto, per esempio quando la piccola autocorrelazione che resta costa più di quanto rende. La voce di glossario sul random walk riassume il modello in breve.
Le spiegazioni sono due e non si escludono. Per Fama e French il value è un premio per un rischio: rende di più perché in certi momenti fa molto male, come dopo il 2007. Per la finanza comportamentale è un errore sistematico degli investitori, che vendono troppo le aziende in difficoltà e inseguono quelle che salgono. Il fatto che entrambi i fattori siano stati negativi per oltre quindici anni è compatibile con tutte e due le letture.
Con tre famiglie di test. Per la forma debole, la prevedibilità dei rendimenti dai prezzi passati. Per la semi-forte, la velocità con cui i prezzi reagiscono a un annuncio, misurata con gli event study. Per la forte, i risultati di chi ha informazioni privilegiate o gestisce denaro per mestiere. Ogni test però ha un limite che Fama chiama “ipotesi congiunta”. Per dire che un rendimento è anomalo serve un modello del rendimento normale. Se il test fallisce, non si sa se è sbagliato il mercato o il modello.
L’EMH dice che battere l’indice in modo stabile è difficile, e lo SPIVA mostra che la maggior parte dei fondi attivi non ci riesce dopo i costi. Non dice nulla sull’adeguatezza di uno strumento a una persona: orizzonte, tolleranza al rischio, fiscalità e diversificazione dipendono da chi investe. Un fondo indice elimina il rischio di fare peggio dell’indice, non il rischio dell’indice stesso, che resta quello del mercato.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.