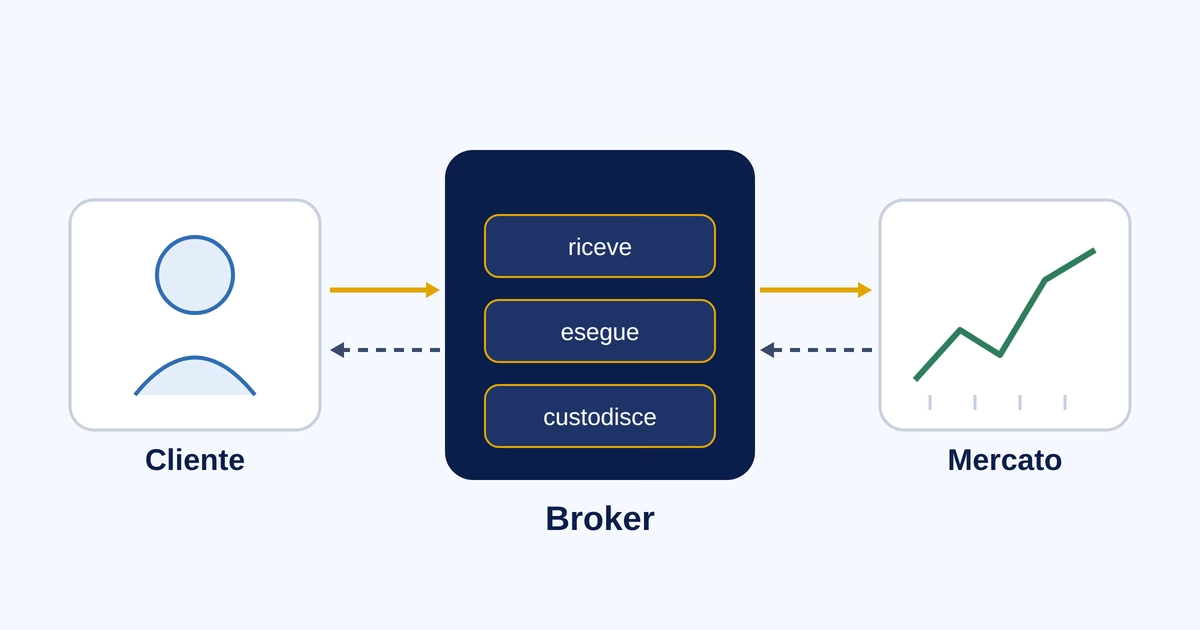
Un broker fa tre mestieri: riceve l’ordine, lo esegue e custodisce quello che hai comprato. Da come fa ciascuno dei tre dipendono i costi, il rischio di conflitto di interessi, la tutela se fallisce e perfino chi versa le tasse.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.
Un broker è un intermediario autorizzato che compra e vende strumenti finanziari per conto dei clienti: azioni, ETF, obbligazioni, futures, CFD. Il cliente non può entrare da solo in Borsa. Il broker sì, e fa da ponte.
La parola è inglese e vuol dire mediatore, in qualunque campo: esistono il broker assicurativo, quello dei mutui, quello immobiliare. Qui si parla solo del broker finanziario, quello che in Italia la legge chiama intermediario abilitato. “Brokeraggio” è sia l’attività sia il compenso che la remunera.
Due precisazioni evitano metà degli equivoci. Il broker non è il trader: il trader è chi decide cosa comprare, il broker è chi esegue. E il broker di cui parlano gli investitori oggi non è quasi mai una persona al telefono, è una società con una piattaforma. Chi è il broker, allora? La società il cui nome compare sul contratto, e che risponde a un’autorità di vigilanza. La voce di glossario riassume la definizione; qui si entra nel meccanismo.
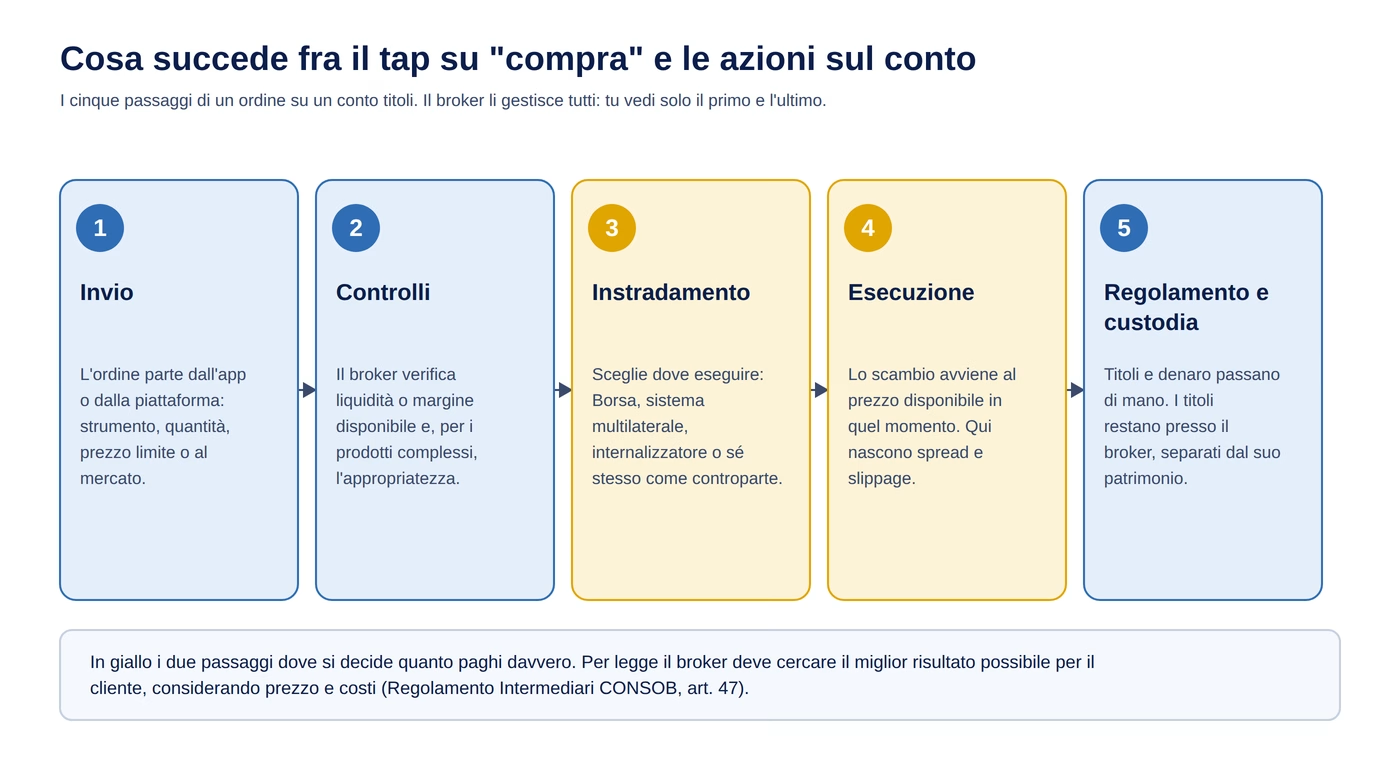
Il lavoro vero è invisibile. Dall’app parte un ordine, pochi istanti dopo sul conto compaiono le azioni. In mezzo ci sono cinque passaggi.

Il primo è l’ordine stesso, che può essere al mercato o con un prezzo limite: la differenza fra i tipi di ordine decide quanto controllo resta al cliente sul prezzo. Poi il broker controlla che ci siano liquidità o margine sufficienti. Terzo passaggio, l’instradamento: il broker sceglie dove eseguire, su Borsa Italiana, su un sistema multilaterale, presso un internalizzatore oppure prendendo lui stesso l’altro lato dell’operazione.
Il quarto è l’esecuzione. Qui nascono lo spread, cioè la distanza fra prezzo di acquisto e di vendita, e lo slippage, la differenza fra il prezzo visto e quello ottenuto. L’ultimo è regolamento e custodia: titoli e denaro cambiano di mano e i titoli restano presso il broker, a nome del cliente.
La legge dice anche come deve scegliere. Il Regolamento Intermediari CONSOB, all’articolo 47, obbliga il broker a ottenere “il miglior risultato possibile” per il cliente, e per il cliente al dettaglio conta il corrispettivo totale: prezzo più costi di esecuzione. È la regola della best execution. Ogni broker deve pubblicare la propria strategia di esecuzione e chiedere il consenso esplicito prima di eseguire ordini fuori da una sede di negoziazione. Il documento si chiama execution policy e sta nella sezione legale del sito.
Non chiunque. L’articolo 18 del Testo Unico della Finanza riserva i servizi di investimento a cinque categorie: SIM, imprese di investimento UE, banche italiane, banche UE e imprese di paesi terzi autorizzate. Tutto il resto è abusivo.
In pratica un investitore italiano incontra tre figure. La banca, che fa anche il broker, come Fineco. La SIM, una società di intermediazione mobiliare italiana, come Directa. E l’impresa di un altro paese UE che opera in Italia con il passaporto europeo, con o senza una succursale: è il caso di quasi tutti i neobroker e dei broker CFD. Il passaporto europeo vale, ma la vigilanza principale resta all’autorità del paese d’origine, e la tutela in caso di fallimento segue le regole di quel paese, come si vede più avanti.
Il controllo si fa sugli albi pubblici: quello delle imprese di investimento sul sito CONSOB, quello delle banche sul sito della Banca d’Italia. Il nome da cercare è la ragione sociale scritta nel footer del sito, non il marchio commerciale. Il problema non è teorico: con il comunicato del 24 settembre 2026 la CONSOB ha portato a 1.829 i siti di intermediari abusivi oscurati da luglio 2019, 235 dei quali legati alle cripto.
Chi ha incrociato uno di questi siti lo racconta con dettagli che si ripetono. Sotto un video di Marco Casario sulle truffe dei broker, l’utente @fabiof.5207 (circa 2020) elenca i nomi con cui era stato contattato e aggiunge che dopo la prima perdita arrivano “quelli che chiamano spacciandosi per società (addirittura sotto l’ente di certificazione inglese FCA) intenzionate a farti recuperare i soldi persi”. Sotto un altro video sul tema, @virginiaascone8383 (circa 2023) scrive la stessa cosa con altre parole: attenzione a chi chiama “in seconda fase” promettendo il recupero. E @corradolai7181 (circa 2022) descrive un finto consulente che non credeva che lui non avesse la cifra richiesta per il deposito. I meccanismi di queste truffe, che si ripetono identici anche nel mondo dei software di trading, sono raccolti nella guida su come difendersi dai bot truffa.
Le quattro parole vengono usate come sinonimi e non lo sono. La differenza sta in cosa si possiede alla fine e in chi vigila.
| Cosa fa | Cosa possiede il cliente | Chi vigila in Italia | |
|---|---|---|---|
| Broker (SIM o impresa UE) | esegue ordini e custodisce titoli | azioni, ETF, obbligazioni a suo nome, oppure un contratto CFD | CONSOB e autorità del paese d’origine |
| Banca con servizio trading | fa il broker e in più tiene depositi | titoli come sopra, liquidità come deposito bancario | Banca d’Italia e CONSOB |
| Exchange cripto | scambia cripto attività | cripto, custodite dalla piattaforma o in un wallet proprio | regime separato, regolamento europeo MiCA |
| Prop firm | valuta un trader e gli assegna un conto simulato o finanziato | nessuno strumento: un contratto di servizi | di norma nessuna autorità finanziaria |
L’ultima riga è quella che confonde di più. Una prop firm non è un broker: vende una sfida di valutazione e si appoggia a un broker per i prezzi. Anche un exchange, pur facendo un mestiere simile, lavora sotto regole diverse, e le differenze fra piattaforme si leggono nella rassegna dei principali exchange di criptovalute.
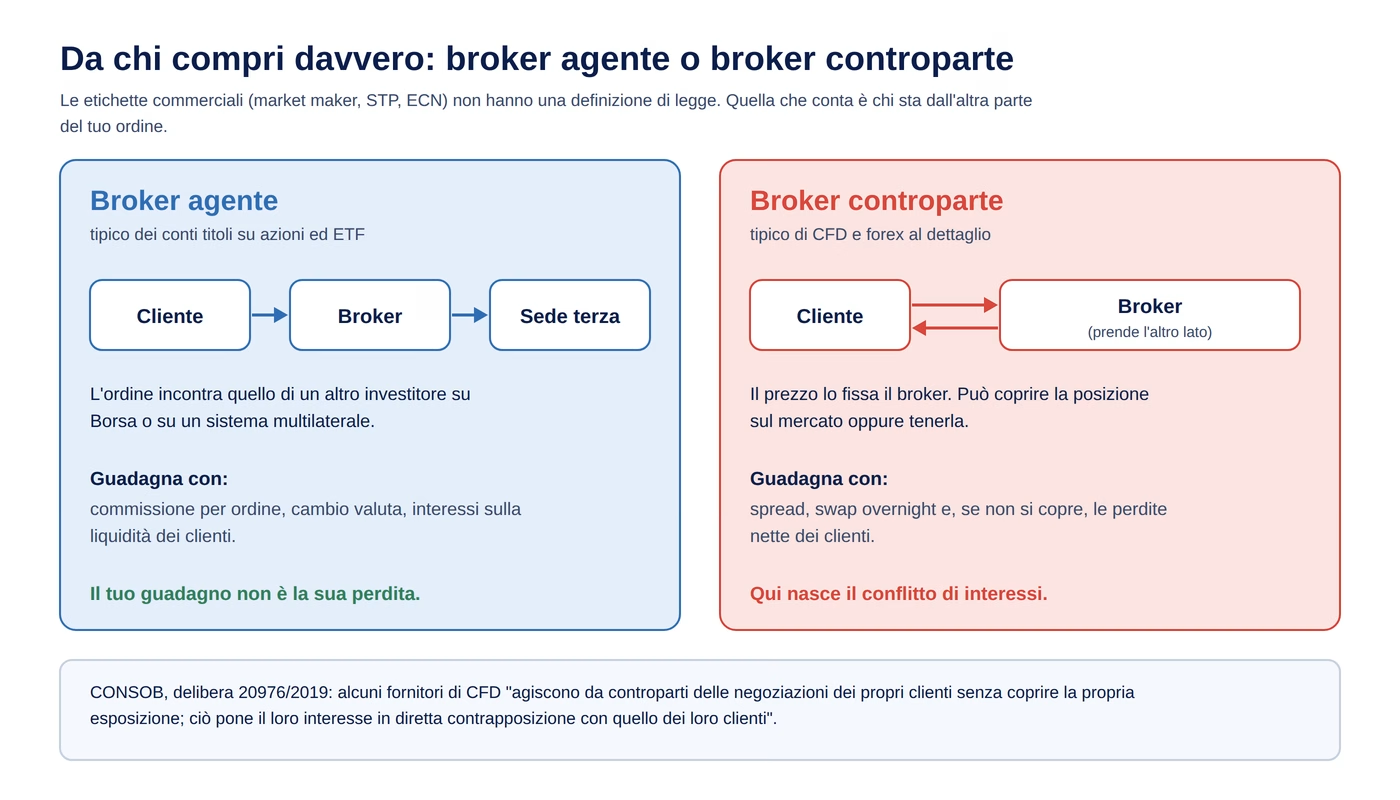
Qui sta la distinzione che quasi nessuna pagina spiega bene. Le etichette commerciali, market maker, STP, ECN, DMA, non hanno una definizione di legge: né ESMA né CONSOB le usano come categorie. La distinzione normativa è un’altra: l’ordine viene eseguito su una sede di negoziazione, oppure il broker fa da controparte al cliente.

Nel modello agente, tipico dei conti titoli su azioni ed ETF, il broker porta l’ordine in Borsa, dove incontra quello di un altro investitore. Se il titolo sale, il guadagno del cliente non è una perdita del broker.
Nel modello controparte, tipico di CFD e forex al dettaglio, il market maker prende l’altro lato: fissa il prezzo, può coprirsi sul mercato oppure tenere la posizione. La CONSOB lo scrive nelle premesse della delibera 20976 del 2019: alcuni fornitori di CFD “agiscono da controparti delle negoziazioni dei propri clienti senza coprire la propria esposizione; ciò pone il loro interesse in diretta contrapposizione con quello dei loro clienti”. La stessa delibera cita il rischio di slippage asimmetrico, quello che scatta solo contro il cliente.
Gli effetti si vedono nelle recensioni. Sotto il video di Casario, @soniardtudor9454 (circa 2020) racconta una posizione sul petrolio con Plus500 in cui, all’improvviso, il prezzo di vendita “e sceso praticamente a 1€ e qualcosa ma long e rimasto invariato” (testo originale): lo spread si era allargato di colpo, e chi fa il prezzo è il broker. Sull’App Store di XTB, Emaace1983 il 12 febbraio 2020 lamentava stop loss saltati “di parecchi punti” e spread alti. Sono segnalazioni di singoli utenti, non verificabili alla fonte, e con anni sulle spalle. Il fenomeno che descrivono però è quello della delibera. Plus500EE AS è autorizzata dall’autorità di vigilanza estone, XTB S.A. dalla KNF polacca.
Le etichette STP ed ECN promettono il contrario, cioè l’inoltro al mercato senza controparte interna. Cosa significhino davvero caso per caso, e quanto contino per chi opera con software automatici, è l’argomento del confronto fra broker ECN e STP.
La domanda “chi paga il broker” ha sempre la stessa risposta: il cliente, in una di sei forme. Alcune si vedono, altre no.
Una settima voce è sparita. Il pagamento per il flusso degli ordini, PFOF, era il compenso che una sede di esecuzione pagava al broker per ricevere i suoi ordini: il modello su cui erano nati molti neobroker. L’articolo 39 bis del regolamento MiFIR, introdotto dal regolamento UE 2024/791, lo vieta per i clienti al dettaglio. Gli Stati potevano concedere un’esenzione fino al 30 giugno 2026 e l’unico a usarla è stata la Germania: dal 1° luglio 2026 il divieto vale in tutta l’Unione. Per le imprese italiane era già in vigore dal 28 marzo 2024.
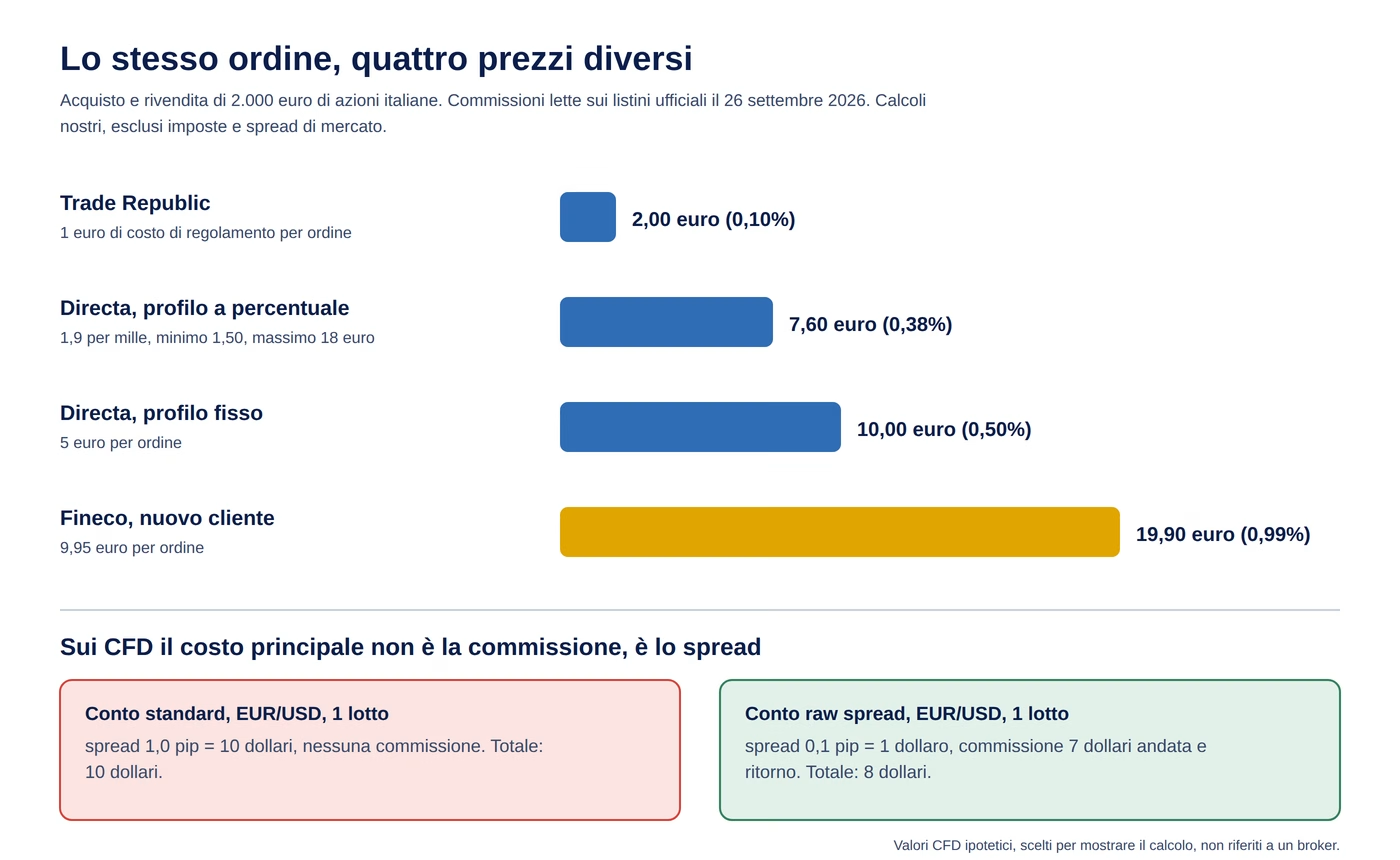
Il peso delle commissioni si capisce meglio con un ordine vero. L’esempio sotto usa i listini letti il 26 settembre 2026 su quattro profili: Trade Republic, banca tedesca soggetta alla vigilanza tedesca e alla Banca d’Italia come indica la sua pagina legale; Directa, SIM vigilata da Banca d’Italia e CONSOB; Fineco, banca iscritta all’Albo delle banche.

Su 2.000 euro di azioni italiane, acquisto più rivendita, lo stesso ordine costa 2 euro, 7,60, 10 oppure 19,90 euro. In percentuale, dallo 0,10% allo 0,99% del capitale, prima ancora che il titolo si muova. Fineco applica tariffe più basse a chi genera più commissioni nel mese e agli under 30: il 9,95 è la tariffa per il nuovo cliente, non l’unica.
Sui CFD la commissione spesso non c’è, ma il costo c’è lo stesso. Su un lotto standard di EUR/USD ogni pip vale 10 dollari: uno spread di 1 pip costa 10 dollari a operazione. Un conto raw spread abbassa lo spread e aggiunge una commissione fissa. Quale dei due costi meno dipende da quante operazioni si fanno e su quali strumenti, ed è per questo che il confronto va fatto sul costo totale, non sulla voce “zero commissioni”.
Due recensioni mostrano le voci meno visibili. Sull’App Store di eToro, Mat78 il 14 aprile 2020 scriveva che la piattaforma usa “come unica valuta per negoziare il dollaro, anche se voglio investire su titoli europei”, con un costo di cambio all’ingresso e all’uscita. Il dato ha sei anni e le condizioni vanno ricontrollate sul listino attuale, ma il principio resta: la valuta del conto è un costo. eToro (Europe) Ltd è autorizzata dalla CySEC di Cipro, licenza 109/10.
C’è poi un numero che ogni broker CFD è obbligato a pubblicare: la percentuale di conti al dettaglio che perdono denaro con i suoi CFD. Letta sui siti ufficiali il 26 settembre 2026:
| Broker CFD | Conti al dettaglio in perdita | Soggetto e autorità |
|---|---|---|
| eToro | 51% | eToro (Europe) Ltd, CySEC |
| IG | 72% | IG Europe GmbH, BaFin e Bundesbank, registro CONSOB n. 170 |
| Capital.com | 74% | Capital Com SV Investments Limited, CySEC |
| XTB | 77% | XTB S.A., KNF |
| Plus500 | 81% | Plus500EE AS, autorità di vigilanza estone |
Le percentuali si aggiornano ogni trimestre. Sul sito di eToro, fra footer e pagina dei rischi, il valore non era nemmeno coerente (51% contro 50%). Le singole piattaforme sono analizzate nelle recensioni di IG, XTB, eToro e Plus500.
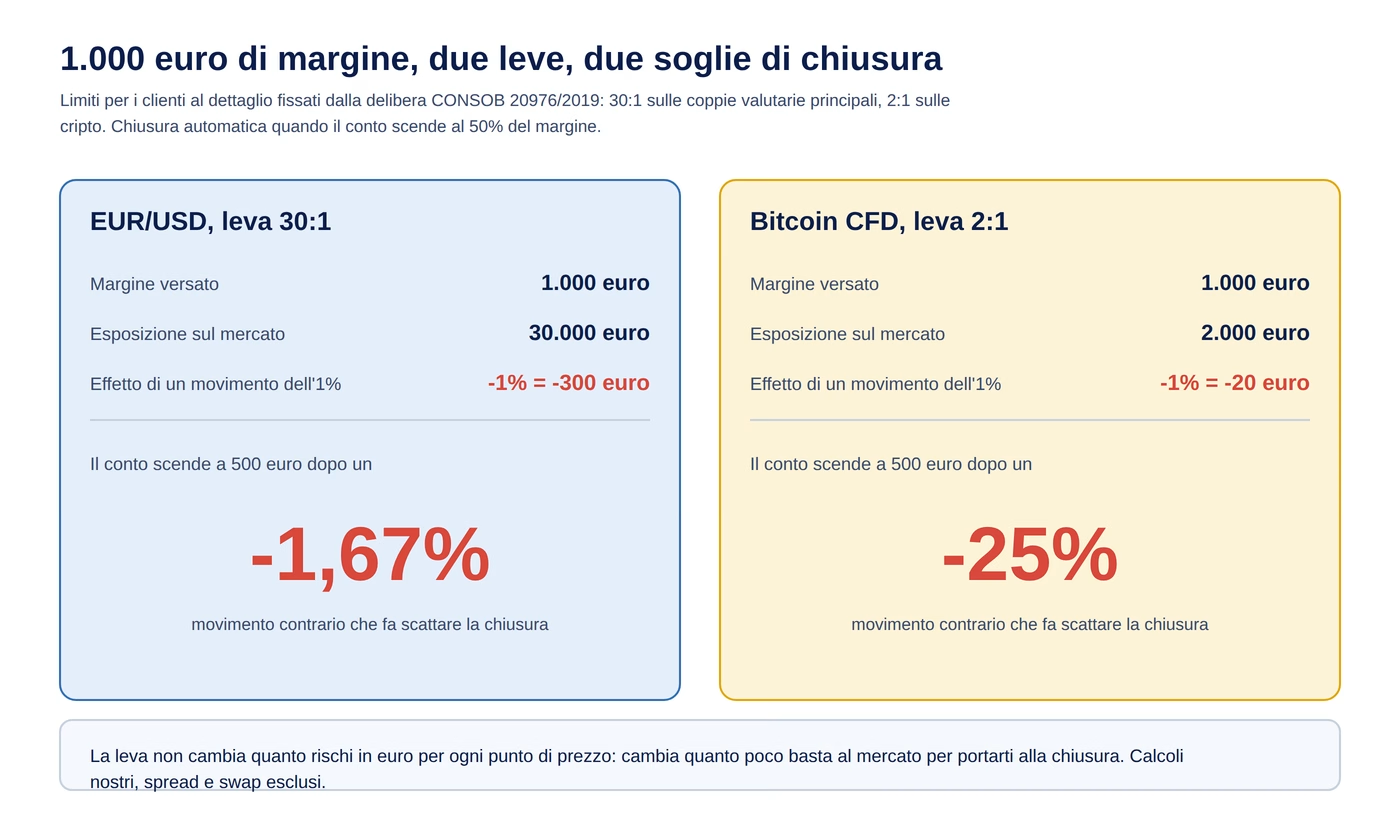
Sui CFD il broker non chiede l’intero controvalore, chiede un deposito di garanzia, il margine. Il rapporto fra esposizione e margine è la leva finanziaria, e per i clienti al dettaglio ha tetti fissati dalla delibera CONSOB 20976 del 2019, che ha reso permanenti le misure ESMA: 30:1 sulle coppie valutarie principali, 20:1 su indici principali, oro e valute non principali, 10:1 sulle altre materie prime e sugli indici minori, 5:1 sulle azioni, 2:1 sulle cripto.
La stessa delibera impone al broker di chiudere le posizioni quando il conto scende al 50% del margine richiesto. È la regola che trasforma la leva da numero astratto a soglia concreta.

Con 1.000 euro di margine su EUR/USD a leva 30 l’esposizione è di 30.000 euro. Un movimento contrario dell’1% vale 300 euro, e ne basta uno dell’1,67% perché il conto scenda a 500 euro e scatti la chiusura. Con la leva 2:1 sulle cripto lo stesso margine regge un calo del 25%. La leva amplifica le perdite esattamente quanto i guadagni, e con la leva massima il margine di errore sul prezzo si misura in decimali.
Il broker può anche cambiare le condizioni in corsa. Il 9 gennaio 2021, in piena volatilità sulle cripto, due utenti dell’App Store di eToro raccontano lo stesso episodio: MatteoPPU scrive che la piattaforma “con un preavviso di 4 ore ha alzato del 100% il margine necessario” per tenere aperte le posizioni in cripto, Bucaniere01 che gli era stata comunicata per mail la chiusura forzata delle posizioni “nel giro di poche ore (4)”. Due recensioni dello stesso giorno non sono un addensamento sospetto: reagiscono a un evento reale. Cosa succede quando il margine non basta più lo riassume la voce sulla margin call.
Fuori dallo Spazio economico europeo i tetti non valgono. Il test che abbiamo documentato ad agosto 2026 su un bot per bitcoin girava su un conto MetaTrader 5 con leva 1:100 presso un broker extra SEE, cinquanta volte il limite europeo per le cripto: dal 15 al 25 agosto il saldo è passato da 999 a 36,65 dollari. È un caso di dieci giorni, non una statistica, ma mostra cosa la leva europea impedisce per costruzione.
È la domanda che si fa troppo tardi. La risposta dipende da cosa c’è sul conto e da dove ha sede il broker.

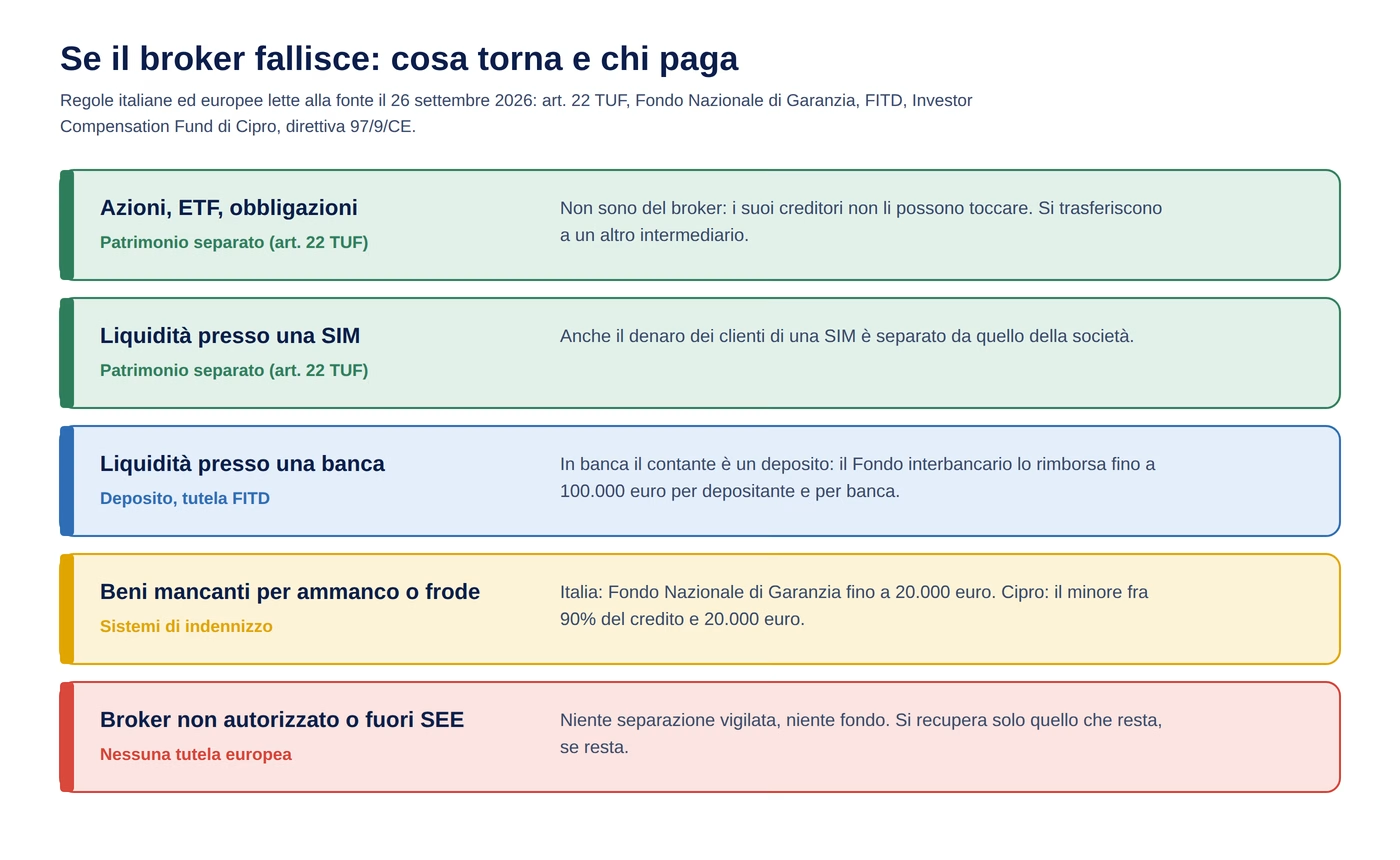
I titoli non sono del broker. L’articolo 22 del TUF stabilisce che gli strumenti finanziari e le somme dei clienti detenuti da una SIM o da un’impresa di investimento “costituiscono patrimonio distinto a tutti gli effetti da quello dell’intermediario”. I creditori del broker non li possono toccare: in caso di crisi si trasferiscono a un altro intermediario. Lo stesso articolo vieta al broker di usare i titoli dei clienti senza il loro consenso scritto.
La liquidità segue regole diverse a seconda di chi la tiene. Presso una SIM è separata come i titoli. Presso una banca è un deposito, e la protegge il Fondo interbancario di tutela dei depositi fino a 100.000 euro per depositante e per banca.
Quando mancano dei beni, per un ammanco o una frode, intervengono i sistemi di indennizzo previsti dalla direttiva 97/9/CE, che fissa un minimo di 20.000 euro per investitore. In Italia è il Fondo Nazionale di Garanzia, fino a 20.000 euro. A Cipro, dove hanno sede molti broker CFD, l’Investor Compensation Fund paga il minore fra il 90% del credito e 20.000 euro. Non 20.000 pieni.
Fuori da questo perimetro non c’è niente di tutto ciò. Il crollo di JWR a Shenzhen a inizio 2026, una piattaforma sull’oro con licenze non equiparabili a quelle europee, è l’esempio di cosa succede quando tutti chiedono indietro il saldo nello stesso momento e nessuno garantisce la separazione: lo abbiamo ricostruito nell’analisi sul broker JWR fallito.
Anche fra broker autorizzati, però, il momento del prelievo è quello in cui si leggono più lamentele. Fra le recensioni lette, Errecat il 22 maggio 2024 scriveva sull’App Store di Scalable Capital che alla chiusura del conto la piattaforma si era tenuta i suoi soldi “per 8 (avete capito bene: otto) settimane”. LeoIt6 il 16 agosto 2024 segnalava su Trade Republic bonifici istantanei arrivati in 4 e 3 giorni lavorativi. Scalable Capital Bank GmbH è una banca tedesca vigilata da BaFin e Bundesbank, con la succursale italiana sotto la Banca d’Italia. Sono esperienze di singoli, non verificabili oltre quanto scritto, e raccontano un disagio, non una perdita: con un broker autorizzato i tempi sono il problema, non la restituzione.
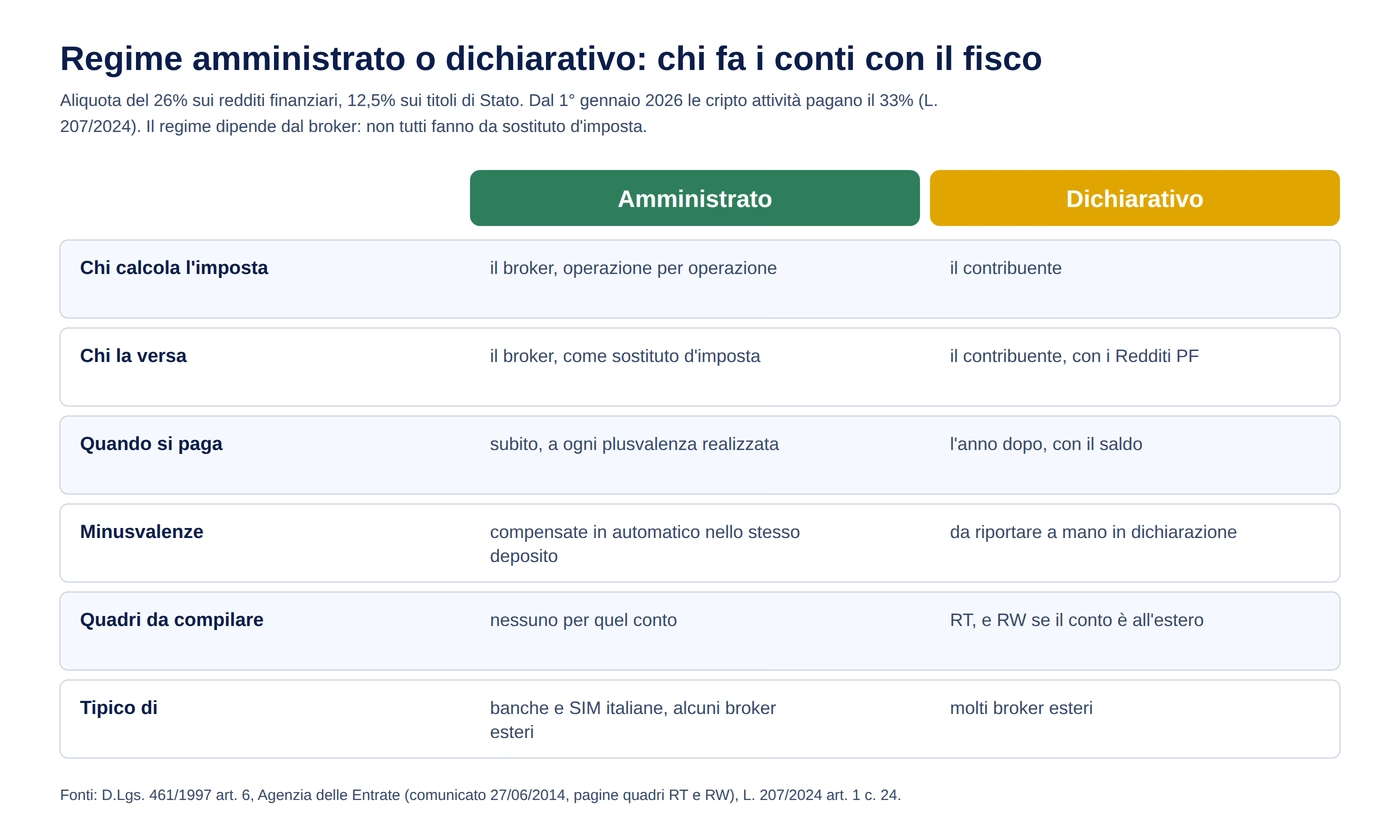
Sui guadagni finanziari l’aliquota è del 26%, del 12,5% sui titoli di Stato. Dal 1° gennaio 2026 le plusvalenze sulle cripto attività pagano il 33%, per la legge di bilancio 2025. La domanda è chi fa il calcolo e chi versa, e la risposta la dà il broker, non il contribuente.

Nel regime amministrato, previsto dall’articolo 6 del decreto legislativo 461 del 1997, il broker fa da sostituto d’imposta: calcola la plusvalenza su ogni vendita, trattiene l’imposta e la versa, compensando da solo le minusvalenze dello stesso deposito. Nel regime dichiarativo fa tutto il contribuente, con il quadro RT della dichiarazione, più il quadro RW se il conto è all’estero. Quali broker offrono il primo lo dettaglia la guida al broker in regime amministrato, le procedure del secondo quella su come pagare le tasse nel trading.
Le recensioni mostrano entrambe le facce. lukatouch88 l’8 gennaio 2026 scriveva sull’App Store di Trade Republic che il fatto che il broker “ora gestisce la fiscalità come sostituto d’imposta rende tutto più semplice”. Ma il regime amministrato non è infallibile: Alessandro1305 il 22 aprile 2025 segnalava sulla stessa app che su tre obbligazioni gli avevano applicato il 26% “non alla plusvalenza”, ma “all’intero importo investito”, e che dopo oltre un mese riceveva solo risposte automatiche. Sul lato opposto, Chris@2023 il 29 giugno 2026 scriveva sull’App Store di Scalable Capital che il report fiscale “non si è rivelato affidabile” per la dichiarazione e che era servito un commercialista. Il report del broker aiuta, la responsabilità della dichiarazione resta del contribuente.
Chi usa un expert advisor dipende dal broker due volte. La prima è tecnica: il software gira su MetaTrader, quindi serve un broker che offra la piattaforma e consenta i sistemi automatici. Come si collega un conto e si configura l’ambiente lo spiega la guida a MetaTrader 4, e per tenere il programma acceso anche a computer spento si usa una VPS.
La seconda è economica. Spread, commissioni e slippage si sottraggono a ogni operazione, e su una strategia che guadagna pochi dollari a trade possono cancellarne il vantaggio. Nei nostri cataloghi di strategie sull’oro, costruiti su simulazioni con dati storici, lo spread da 0,20 è incluso in ogni test e scartiamo le strategie con una vincita media sotto i 3 dollari per operazione, perché sotto quella soglia lo slippage reale se la mangia. Sono simulazioni, non conti reali: le condizioni di esecuzione vere possono cambiare il risultato.
La scheda di Gold Miner racconta il caso opposto. Il broker usato dal programmatore non ci è sembrato abbastanza trasparente, così il bot è stato testato su un broker scelto da noi, e i risultati del periodo di test sono rimasti in linea con quelli dichiarati. Un EA su oro come Gold Breaker funziona allo stesso modo su qualsiasi conto MetaTrader compatibile, ma quello che resta in tasca dipende dai costi di chi esegue. I risultati di test e track record riguardano periodi specifici e non sono indicativi di quelli futuri.
Il ruolo del tipo di conto, standard o raw, in base alla strategia del bot è l’oggetto della guida alla scelta del broker. Prima di mettere un software su un conto reale, molti lo fanno girare per qualche settimana su un conto demo dello stesso broker, che ha però un limite noto: l’esecuzione simulata non ha slippage vero.
Le cifre di questa pagina vengono da fonti primarie lette il 26 settembre 2026: delibera CONSOB 20976/2019, Regolamento Intermediari CONSOB, articoli 18 e 22 del TUF, pagina oscuramenti CONSOB, siti del Fondo Nazionale di Garanzia, del FITD e della CySEC, regolamento UE 2024/791 e lista ESMA delle esenzioni PFOF, Agenzia delle Entrate, listini ufficiali di Trade Republic, Directa e Fineco, avvertenze di rischio sui siti dei broker CFD citati. Le voci degli utenti vengono da 176 recensioni e commenti letti: 80 recensioni App Store su otto app di broker, 86 commenti a due video YouTube italiani sulle truffe dei broker, 10 anteprime di discussioni Reddit. Sono riportate con il nome pubblico, la data e la piattaforma come le hanno pubblicate i loro autori e non sono verificabili oltre quanto scritto; per YouTube la data è approssimata all’anno.
Questa pagina non contiene link di affiliazione verso i broker citati.
Il trading comporta un elevato rischio di perdita del capitale e non è adatto a tutti gli investitori. I contenuti di questa pagina hanno finalità esclusivamente informativa e non costituiscono consulenza finanziaria, né una raccomandazione personalizzata di investimento. Le performance passate non sono indicative dei risultati futuri. Prima di operare valuta la tua situazione e, se necessario, rivolgiti a un consulente finanziario abilitato. Opera solo con capitale che puoi permetterti di perdere.
Disclaimer
Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.
Nessuna tab disponibile.
Il reato di abusivismo lo commette chi offre servizi di investimento senza autorizzazione, non chi apre il conto. Chi versa denaro a un soggetto non autorizzato resta però fuori da ogni tutela: niente patrimonio separato vigilato, niente fondo di indennizzo, e il sito può essere oscurato da un giorno all’altro. È una domanda che compare anche nei commenti dei video sulle truffe, come quella di @mirks_extreme su YouTube.
Per un cliente al dettaglio nel SEE no. La delibera CONSOB 20976 del 2019 impone la protezione dal saldo negativo: la perdita massima sul conto CFD è il denaro depositato. La protezione non vale per i clienti professionali né per i broker extra SEE, e non riguarda altri prodotti come i futures.
Nessuna legge fissa un limite. albypes, sull’App Store di Scalable Capital il 14 novembre 2024, raccontava di usare un broker olandese, uno tedesco e uno italiano, e che i genitori avevano scelto quello italiano per il regime amministrato. Ogni conto segue il suo regime fiscale, e le minusvalenze in regime amministrato si compensano solo dentro lo stesso deposito.
Solo con il consenso scritto del cliente, per l’articolo 22 comma 3 del TUF. Alcuni broker offrono il prestito titoli come servizio con una quota dei proventi al cliente: in quel caso l’autorizzazione sta nel contratto, e la clausola va cercata lì.
No. Le cripto si comprano di norma su un exchange, che lavora sotto il regolamento europeo MiCA e non è un broker nel senso del TUF. Alcuni broker offrono ETP o CFD su cripto, che sono strumenti finanziari diversi dalla moneta: nel primo caso si possiede un titolo, nel secondo un contratto con leva massima 2:1.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.