Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.
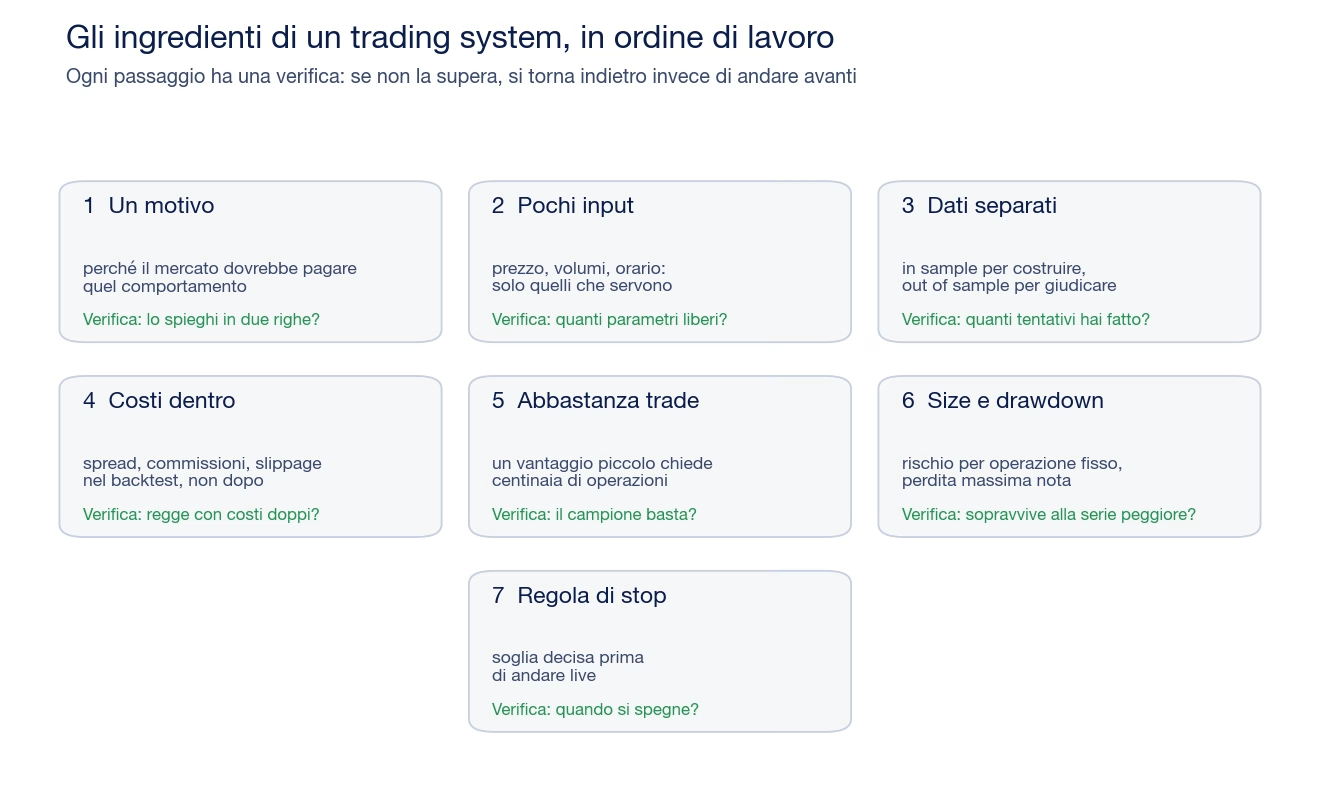
Un trading system profittevole sulla carta si costruisce in un pomeriggio. Basta ottimizzare abbastanza parametri su abbastanza storia. Quello che regge anche fuori dal backtest ha sette ingredienti: un motivo per cui il mercato dovrebbe pagare quella regola, pochi input, dati separati fra costruzione e verifica, costi inclusi, un numero di operazioni sufficiente, una size che sopravvive alla serie peggiore e una regola di stop decisa prima.
Nessuno dei sette garantisce un risultato. Servono a scartare in fretta i sistemi che non hanno niente dietro. Ogni ingrediente ha una verifica che si può fare da soli, sul proprio expert advisor o su uno che si sta valutando. La definizione base sta nella voce del glossario sul trading system; qui ci sono i numeri.

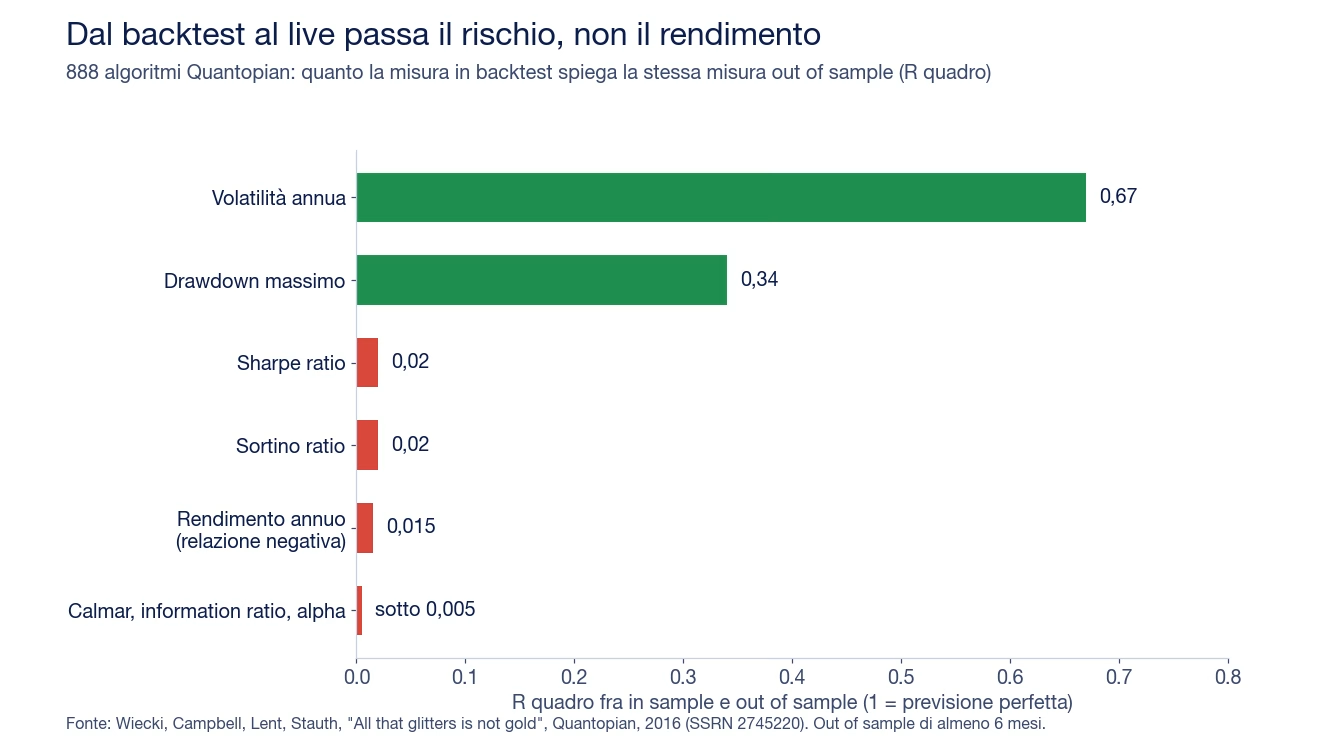
Prima degli ingredienti serve sapere cosa misura davvero un backtest. Il dato più solido viene da Quantopian, una piattaforma americana dove migliaia di programmatori scrivevano strategie in Python. Nel 2016 quattro ricercatori della società hanno preso 888 algoritmi con almeno sei mesi di vita reale dopo lo sviluppo e hanno confrontato le metriche del backtest con quelle successive.
Il risultato divide le metriche in due gruppi:

Fonte: Wiecki, Campbell, Lent e Stauth, “All that glitters is not gold”, Quantopian, 2016 (SSRN 2745220), letto il 13/10/2026. Strategie su azioni americane, non replicabili tali e quali su forex o oro.
Gli autori hanno trovato anche un secondo effetto: più backtest uno sviluppatore aveva lanciato sulla stessa strategia, più grande era lo scarto fra la simulazione e il periodo successivo. È l’overfitting nel trading automatico, misurato su un campione vero.
La conseguenza pratica è semplice. Dal backtest si può prendere una stima del rischio. Il rendimento va trattato come un’ipotesi da verificare. Gli ingredienti che seguono servono a rendere quell’ipotesi meno fragile.
Una regola senza una spiegazione è una coincidenza trovata nei dati. Il motivo può essere un comportamento ricorrente dei partecipanti (chi deve coprirsi a fine mese, chi chiude le posizioni prima del weekend), una caratteristica dello strumento (l’oro che accelera all’apertura di Londra e New York), un’inefficienza nota come il trend following sui future.
La verifica: il motivo si scrive in due righe prima di aprire lo Strategy Tester. Se si riesce a scriverlo solo dopo aver visto la curva, è una spiegazione costruita sul risultato. Il metodo completo per passare dall’idea alle regole è nella guida su come progettare un trading system.
Apertura, massimo, minimo e chiusura di ogni candela contengono già molta informazione. Molte strategie robuste usano solo quelli, come spiega il confronto fra price action e indicatori. Altri input possono aggiungere qualcosa: l’orario, la volatilità, i volumi.
Sui volumi c’è una trappola. In MetaTrader ogni candela ha due campi distinti: tick_volume, il numero di variazioni di prezzo, e real_volume, i contratti scambiati davvero. Sul forex spot, che non ha una borsa centrale, il dato disponibile è quasi sempre il primo. Un sistema “basato sui volumi” su EUR/USD lavora quindi sui volumi tick, che misurano l’attività del broker, non il denaro che passa sul mercato.
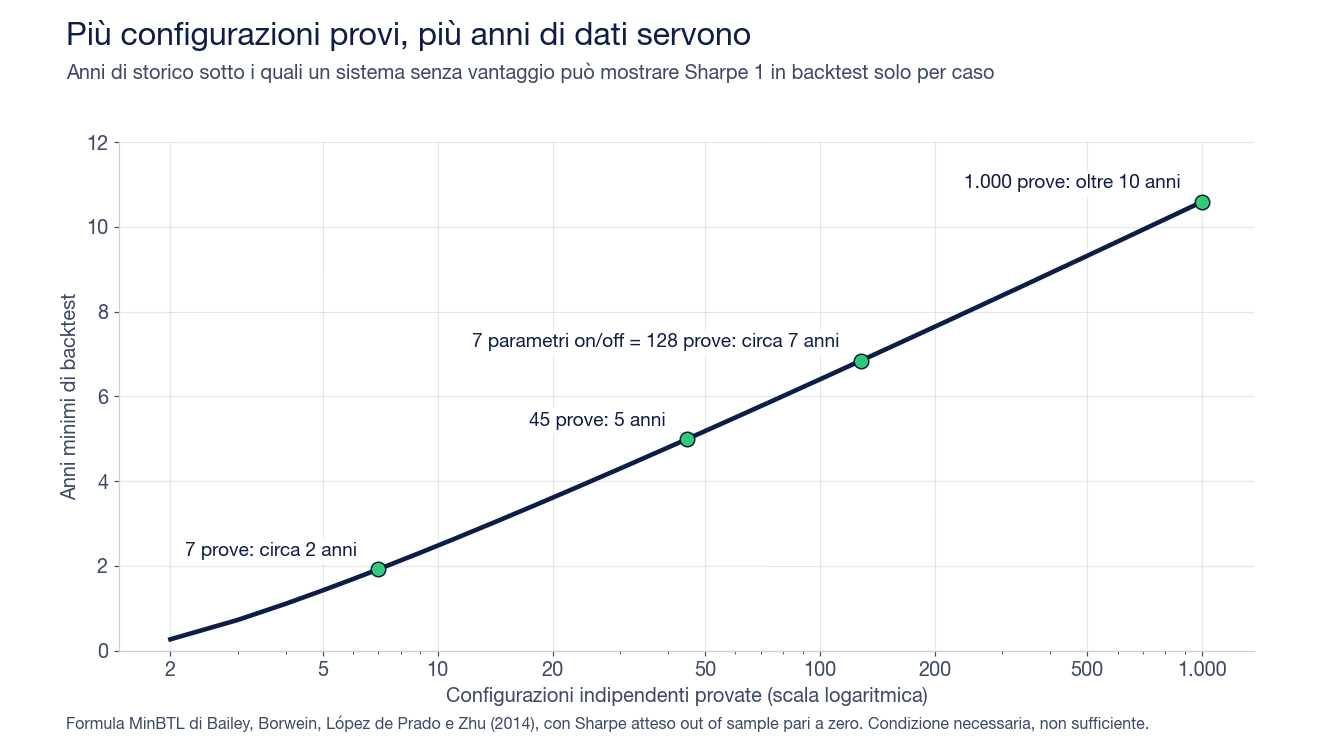
Ogni input in più moltiplica le prove. Scomporre ogni candela in dieci livelli, aggiungere un filtro di volatilità, un filtro orario, un secondo timeframe: ogni scelta crea nuove combinazioni da ottimizzare. Bailey, Borwein, López de Prado e Zhu lo hanno calcolato nel 2014: sette parametri del tipo acceso o spento fanno già 128 configurazioni, e fra 128 sistemi senza nessun vantaggio il migliore mostra in media uno Sharpe sopra 2,6 in backtest.
Un esempio di scelta opposta è Gold Breaker, EA breakout sull’oro di LeapFX. Ha sette strategie interne, ma i loro parametri non sono modificabili dall’utente. L’unica scelta lasciata a chi lo usa è il drawdown massimo tollerato. Meno manopole vuol dire meno occasioni di adattare il sistema all’ultimo periodo visto.
La verifica: si contano i parametri liberi e i valori provati per ciascuno. Se il numero esce a quattro cifre, il backtest da solo non dice più niente. Un utente del forum MQL5, Russell, lo suggeriva già nel 2010: sostituire i parametri ottimizzati con una logica, per esempio uno stop agganciato all’ATR invece di un numero fisso di pip.
La divisione classica è temporale: una parte dello storico per costruire il sistema, una parte successiva, mai toccata, per giudicarlo. Per esempio dal 2000 al 2010 per lo sviluppo e dal 2011 in poi per il test. Il dettaglio sta nella guida alla divisione dei dati in sample e out of sample, e la versione a finestre mobili nell’ottimizzazione walk forward.
La separazione però si consuma. Ogni volta che si guarda il periodo di test, si torna a modificare e si riprova, quel periodo diventa un po’ meno “mai visto”. Per questo conta il numero di tentativi, non solo la divisione.
Lo studio del 2014 trasforma il problema in anni di dati. Con 45 configurazioni provate servono almeno 5 anni di storico perché uno Sharpe di 1 in backtest non sia un effetto atteso del caso. Con 7 configurazioni bastano 2 anni per trovare uno Sharpe 1 su un sistema che in realtà non guadagna niente.

Formula del Teorema 3.1 di Bailey, Borwein, López de Prado e Zhu, “Pseudo-Mathematics and Financial Charlatanism”, Notices of the AMS, 2014, ricalcolata da Amicobot. Gli autori la presentano come condizione necessaria, non sufficiente.
La verifica: si tiene un registro di tutte le varianti lanciate, comprese quelle scartate. Chi vende un sistema e mostra un solo backtest senza dire quante versioni ha provato toglie a chi compra l’unico dato che serve per giudicarlo. Le altre prove di persistenza e validazione (cambiare leggermente i parametri, provare su strumenti simili) aiutano a capire se la curva dipende da un punto preciso o da un’area ampia, che è il cuore della robustezza nei trading system.
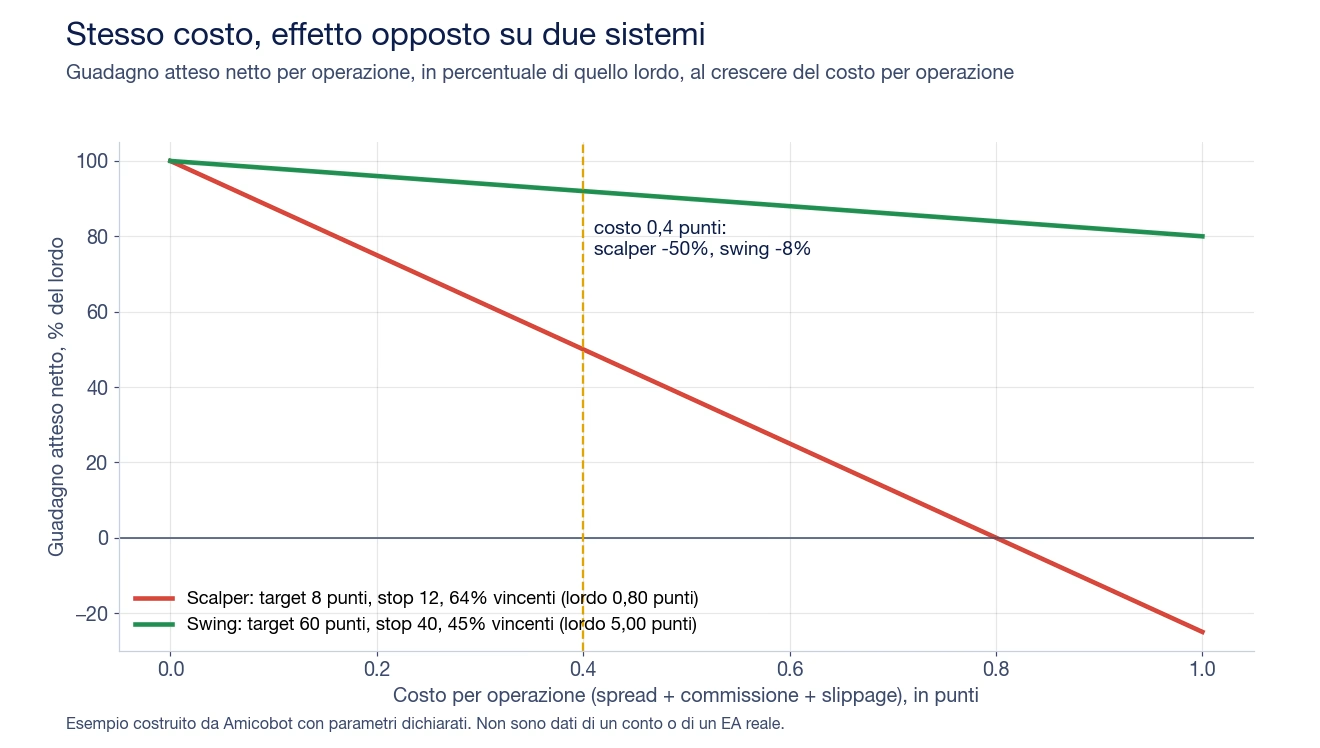
Un vantaggio piccolo diviso per molte operazioni è fragile. Spread, commissione e slippage si pagano a ogni ingresso, e pesano in proporzione al guadagno medio del singolo trade, non al capitale.
Un esempio con due sistemi costruiti. Il primo è uno scalper con target di 8 punti, stop di 12 e il 64% di operazioni vincenti: guadagno atteso lordo di 0,80 punti a operazione. Il secondo è uno swing con target di 60 punti, stop di 40 e il 45% di vincenti: 5 punti lordi a operazione. Con un costo totale di 0,4 punti a trade, lo scalper perde metà del suo vantaggio, lo swing l’8%. A 0,8 punti lo scalper non guadagna più niente.

Esempio costruito da Amicobot con parametri dichiarati. Non sono dati di un conto o di un EA reale.
La verifica: il backtest si rilancia con costi doppi rispetto a quelli medi del broker. Un sistema che regge solo con lo spread minimo di notte non reggerà nelle ore in cui lo spread si allarga, cioè spesso proprio quando opera.
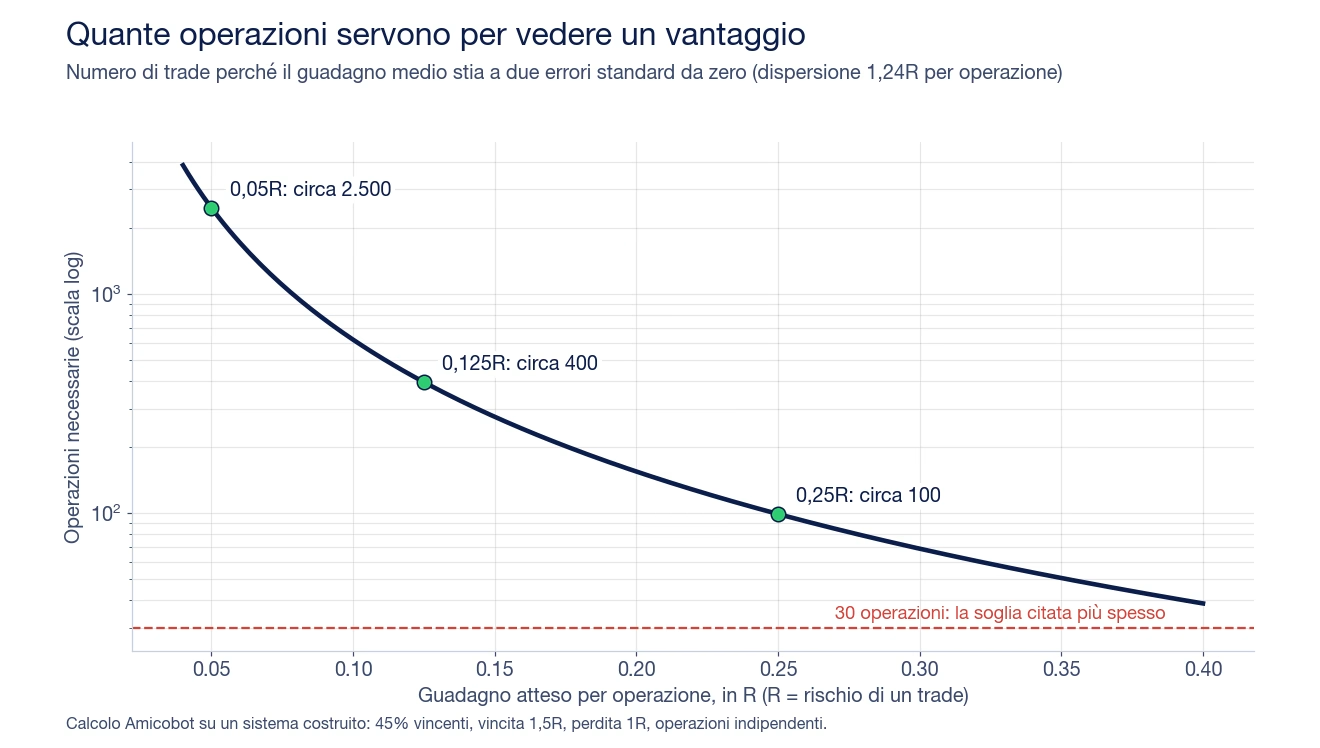
Trenta operazioni è la soglia che circola di più. Per un sistema con un vantaggio piccolo non bastano nemmeno lontanamente.
Si prende un sistema costruito con il 45% di operazioni vincenti, vincita media di 1,5 volte il rischio e perdita di 1 volta (R è il rischio di un singolo trade). Il guadagno atteso è 0,125R a operazione, ma ogni trade oscilla di circa 1,24R. Perché la media stia a due errori standard da zero, cioè perché sia difficile spiegarla con la fortuna, servono circa 400 operazioni. Con un vantaggio di 0,05R ne servono circa 2.500.

Calcolo Amicobot su operazioni indipendenti. Nei mercati veri le perdite tendono a raggrupparsi, quindi il numero reale è più alto.
Il numero si traduce in tempo. Uno swing da 6-8 operazioni al mese impiega oltre quattro anni a farne 400. Per questo valutare le performance future di un trading system richiede di leggere insieme numero di trade, profit factor e win rate e rapporto rischio rendimento, invece di fermarsi a un mese positivo.
La verifica: si calcola il guadagno medio per operazione in R e la sua dispersione. Se il campione è sotto la soglia, il risultato va presentato come provvisorio, anche a se stessi.
Il dimensionamento non crea il vantaggio, ma decide se il conto arriva a vederlo. Due regole lo tengono sotto controllo: un rischio per operazione che non cambia dopo una perdita, e un drawdown massimo stimato prima di partire, non scoperto dopo.
I bot in commercio risolvono il punto in modi diversi, e leggere come lo fanno dice molto del sistema:
La guida al money management per EA mette a confronto le tecniche. Per vedere quanto può scendere un conto con le stesse operazioni in ordine diverso c’è il simulatore Montecarlo: rimescolando i trade, il drawdown peggiore di solito esce più profondo di quello del backtest.
La verifica: si guarda il drawdown peggiore delle simulazioni, non quello della singola curva. Se quel valore supera la perdita che si accetterebbe di vedere sul conto, la size è troppo alta.
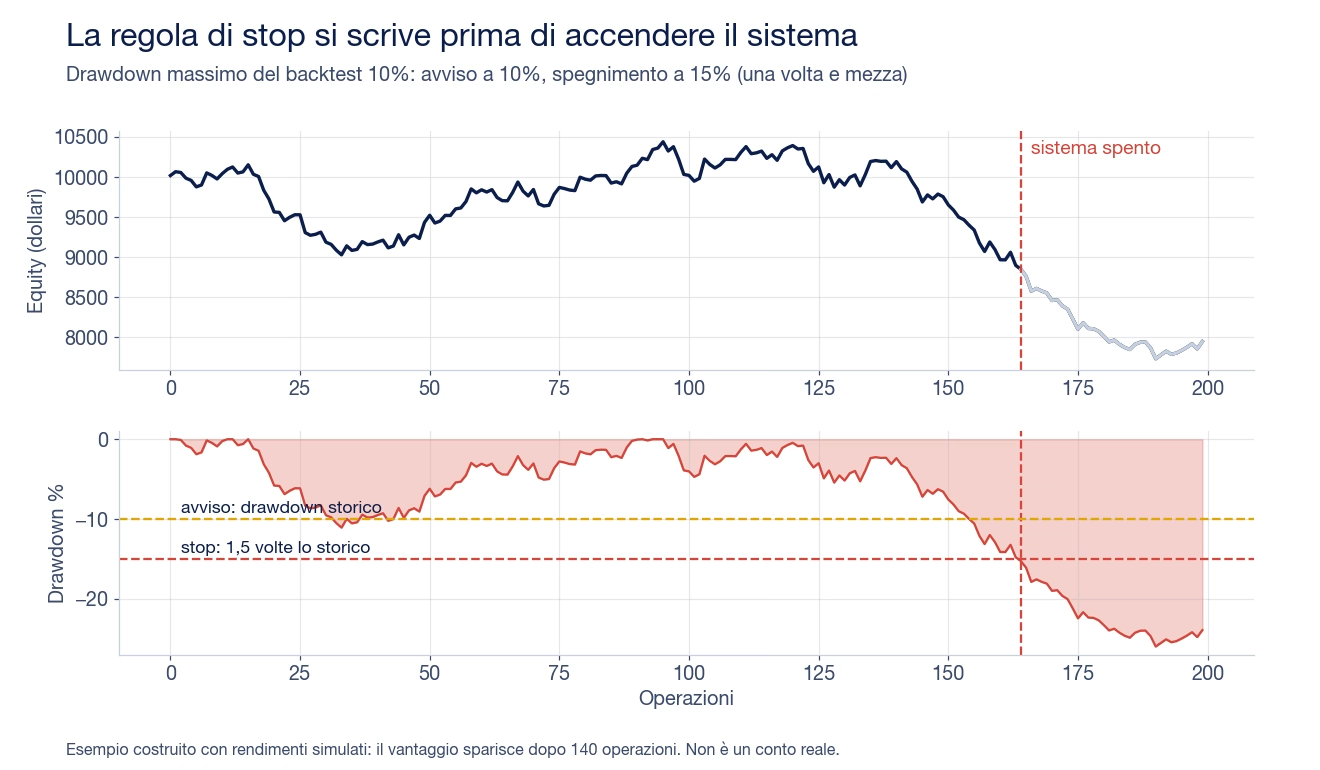
Un sistema che smette di funzionare raramente lo annuncia. La perdita arriva come una serie di operazioni normali, ognuna spiegabile. Per questo la soglia di spegnimento si scrive prima di andare live, quando non c’è nessuna perdita da difendere.
Un criterio diffuso usa il drawdown del backtest come riferimento: avviso quando il conto lo raggiunge, spegnimento quando lo supera di una volta e mezza. Nell’esempio sotto il sistema ha un vantaggio per 140 operazioni e poi lo perde. La regola lo spegne al 15% di drawdown. Senza regola, la discesa sarebbe arrivata oltre il 25%.

Esempio costruito con rendimenti simulati, non un conto reale. I parametri della regola (1 volta e 1,5 volte il drawdown storico) sono un esempio, non una soglia valida per tutti.
Il grafico mostra anche il limite della regola: l’avviso scatta già nella fase buona, intorno all’operazione 30, e il sistema poi recupera. Una soglia troppo stretta spegne sistemi sani, una troppo larga lascia correre quelli rotti. Come scegliere i livelli è spiegato nella pagina su quando staccare un trading system, e la versione automatica nella guida all’equity control.
Alcuni EA hanno la regola già dentro. Oro Scalper EA Plus, scalper mean reversion sull’oro sviluppato da Fintech Srl, usa un lotto fisso, smette di operare dopo tre stop loss e ha una perdita massima giornaliera impostabile. La perdita peggiore di una giornata è nota prima che la giornata cominci.
La verifica: la regola è scritta, ha un numero, e si applica anche quando la perdita “sembra temporanea”. Sul lungo periodo si confrontano i dati live con quelli attesi, con gli strumenti per misurare i rischi nel trading automatico.
Abbiamo letto 60 commenti sotto “TRADING SYSTEM: TUTTA la VERITA’” di Marco Morrone, il video italiano sul tema con più visualizzazioni fra quelli trovati su YouTube, e 12 post leggibili in tre thread del forum MQL5 dedicati a sistemi che funzionano in backtest e falliscono dopo. Sotto il video la gran parte dei commenti sono complimenti o richieste di nuovi contenuti; una decina racconta un’esperienza o un metodo. Le voci più utili:
Due cose emergono dal confronto con i dati. La prima: il racconto di Pilot65 nel 2010 è lo stesso fenomeno che lo studio Quantopian ha misurato sei anni dopo su 888 algoritmi, il rendimento costruito sull’ottimizzazione non sopravvive al periodo successivo. La seconda: chi descrive un metodo che regge parla di campioni lunghi e di prudenza sulle stime, nessuno parla di un indicatore speciale. Per giudicare un sistema già pronto, il punto di partenza resta il track record su conto reale, letto per intero.
È il trading in cui ingressi, uscite e dimensione delle posizioni seguono regole scritte prima, uguali per ogni operazione. Le regole possono essere eseguite a mano o da un software come un expert advisor. La differenza con il trading discrezionale non è l’automazione, è che ogni decisione si può ricostruire e testare sui dati storici.
Alcuni sistemi hanno un vantaggio misurabile, la maggior parte di quelli costruiti ottimizzando su dati storici no. Sui CFD, lo strumento più usato dai trader retail in Europa, l’ESMA ha riportato nel comunicato del 27 marzo 2018 che fra il 74% e l’89% dei conti al dettaglio perde denaro. Un trading system non cambia quella statistica da solo: la cambia solo se ha un vantaggio vero al netto dei costi.
No. Il piano di trading descrive come opera una persona: mercati, orari, rischio massimo, regole di comportamento. Il trading system è la parte meccanica del piano, cioè le regole di ingresso, uscita e size che si possono programmare e testare. Un piano può contenere più sistemi, e anche le regole per spegnerli.
Sì, come strumento per scrivere codice e provare varianti in fretta, molto meno come fonte dell’idea. Il problema è il punto 3: un modello che genera e testa centinaia di varianti in un’ora alza il numero di tentativi, e con quello la probabilità di trovare una curva bella per caso. Il quadro su cosa fa l’AI nei bot è nella guida al trading automatico con l’intelligenza artificiale.
Dipende da quanto sono decorrelati, più che dal numero. Due sistemi sullo stesso strumento con la stessa logica si comportano come uno solo nei momenti difficili. L’analisi con numeri ed esempi è nella pagina su quanti trading system servono per costruire un portafoglio.
Disclaimer
Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.
Nessuna tab disponibile.
È il trading in cui ingressi, uscite e dimensione delle posizioni seguono regole scritte prima, uguali per ogni operazione. Le regole possono essere eseguite a mano o da un software come un expert advisor. La differenza con il trading discrezionale non è l’automazione, è che ogni decisione si può ricostruire e testare sui dati storici.
Alcuni sistemi hanno un vantaggio misurabile, la maggior parte di quelli costruiti ottimizzando su dati storici no. Sui CFD, lo strumento più usato dai trader retail in Europa, l’ESMA ha riportato nel comunicato del 27 marzo 2018 che fra il 74% e l’89% dei conti al dettaglio perde denaro. Un trading system non cambia quella statistica da solo: la cambia solo se ha un vantaggio vero al netto dei costi.
No. Il piano di trading descrive come opera una persona: mercati, orari, rischio massimo, regole di comportamento. Il trading system è la parte meccanica del piano, cioè le regole di ingresso, uscita e size che si possono programmare e testare. Un piano può contenere più sistemi, e anche le regole per spegnerli.
Sì, come strumento per scrivere codice e provare varianti in fretta, molto meno come fonte dell’idea. Il problema è il punto 3: un modello che genera e testa centinaia di varianti in un’ora alza il numero di tentativi, e con quello la probabilità di trovare una curva bella per caso. Il quadro su cosa fa l’AI nei bot è nella guida al trading automatico con l’intelligenza artificiale.
Dipende da quanto sono decorrelati, più che dal numero. Due sistemi sullo stesso strumento con la stessa logica si comportano come uno solo nei momenti difficili. L’analisi con numeri ed esempi è nella pagina su quanti trading system servono per costruire un portafoglio.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.