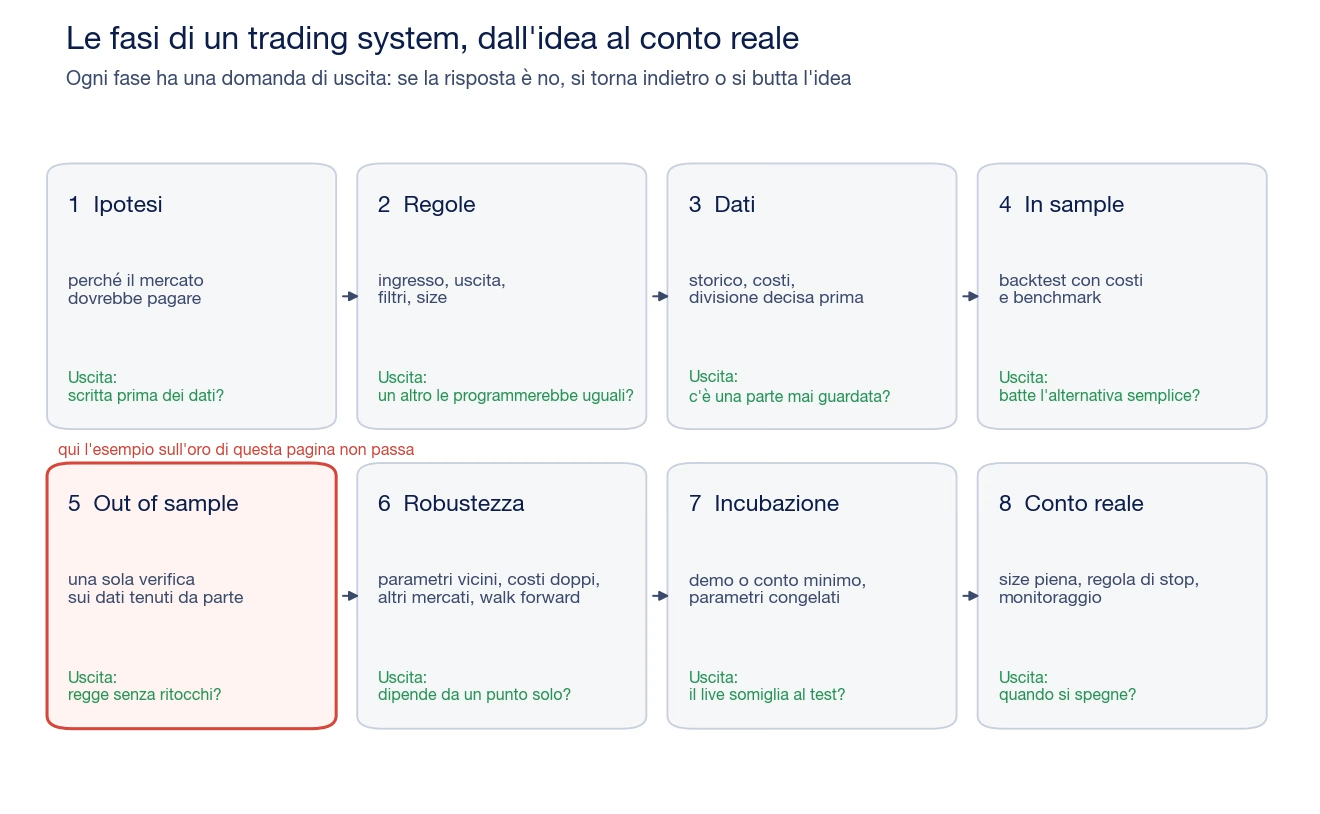
Progettare un trading system vuol dire far passare un'idea per otto fasi, in quest'ordine: ipotesi, regole, dati, backtest in sample, verifica out of sample, prove di robustezza, incubazione e conto reale. Ogni fase ha una domanda di uscita. Se la risposta è no, si torna indietro o si butta l'idea, e buttarla presto costa meno che buttarla dopo un anno di conto reale.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.
La definizione breve sta nella voce del glossario sul trading system. Cosa deve contenere un sistema per reggere è spiegato negli ingredienti di un trading system profittevole. Questa pagina è il processo: in che ordine si lavora e cosa si decide in ogni passaggio.

Per non restare nella teoria, la pagina segue un'idea vera dall'inizio alla fine, su 26 anni di prezzi dell'oro. L'idea non passa. È proprio per questo che è utile: mostra in quale fase un sistema ragionevole si ferma, e perché.
Un trading system parte da una frase: perché il mercato dovrebbe pagare quel comportamento. Se la frase arriva dopo aver visto la curva del backtest, è una spiegazione costruita sul risultato.
L'ipotesi dell'esempio viene da uno studio pubblicato. Tobias Moskowitz, Yao Hua Ooi e Lasse Pedersen hanno documentato nel 2012 il momentum di serie storica su 58 future liquidi, fra indici, valute, materie prime e titoli di Stato, con oltre 25 anni di dati. Il rendimento degli ultimi 12 mesi di ciascuno strumento anticipava in media quello dei mesi successivi. È una delle basi statistiche del trend following.
Da lì si scrive l'ipotesi, insieme al criterio per giudicarla:
L'ultimo punto conta più di quanto sembri. Un parametro scelto prima dei dati non consuma nessun tentativo. Un parametro scelto provando trenta valori ne consuma trenta.
Un sistema è completo quando un altro programmatore, leggendo le regole, scriverebbe lo stesso codice. Le regole coprono quattro blocchi.
| Blocco | Cosa decide | Famiglie più usate |
|---|---|---|
| Ingresso | quando entrare | breakout, mean reversion, trend following, pattern, modelli di machine learning |
| Uscita | quando chiudere | a tempo, su un livello di prezzo o di volatilità, su un segnale opposto, con stop loss, take profit e trailing stop |
| Filtri | quando non operare | direzione del trend di fondo, volatilità, orari e giorni (bias e stagionalità), liquidità per contenere lo slippage |
| Size | quanto rischiare | lotto fisso, percentuale del capitale, size ricavata dal drawdown accettato |
Ogni filtro in più è un parametro in più, e ogni parametro è un'occasione per adattare il sistema al passato. Per questo i filtri si aggiungono solo se hanno un motivo scritto nella fase 1. Le tecniche di dimensionamento sono messe a confronto nella guida al money management per EA.
Le regole dell'esempio stanno in quattro righe:
Alcuni produttori di EA fanno una scelta simile sulle regole: le fissano e non le lasciano toccare. Gold Breaker di LeapFX lavora sull'oro con sette strategie breakout. I loro parametri interni non sono modificabili. All'utente resta solo il drawdown massimo tollerato, da cui il sistema ricava i lotti.
Si possono provare le regole prima di programmarle? Sì, ed è un controllo economico. TyphoonTycoon, sul forum MQL5 il 29 luglio 2006, descriveva il suo metodo: grafico stampato, matita, ingressi e uscite segnati a mano. Se le regole non si applicano senza esitazioni sulla carta, non sono ancora regole.
L'esempio usa le chiusure giornaliere del future sull'oro COMEX dal 30 agosto 2000 al 15 ottobre 2026, scaricate da Yahoo Finance: 6.640 giorni. La serie unisce i contratti in scadenza uno dopo l'altro, quindi contiene piccoli salti ai cambi di contratto. Un sistema intraday avrebbe bisogno di dati a tick o al minuto. Per una media a 250 giorni bastano le chiusure. Il caso specifico del metallo è trattato nella pagina sui trading system sull'oro e i suoi derivati.
Prima di lanciare qualsiasi test si divide la storia in due:
La logica della divisione è spiegata nella guida su in sample e out of sample. Va decisa adesso perché dopo aver visto i risultati ogni confine sembra ragionevole.
Nella stessa fase si sceglie il benchmark, cioè l'alternativa semplice da battere. Per un filtro sull'oro è l'oro tenuto sempre in portafoglio. Un sistema che guadagna ma fa peggio del possesso non aggiunge niente.
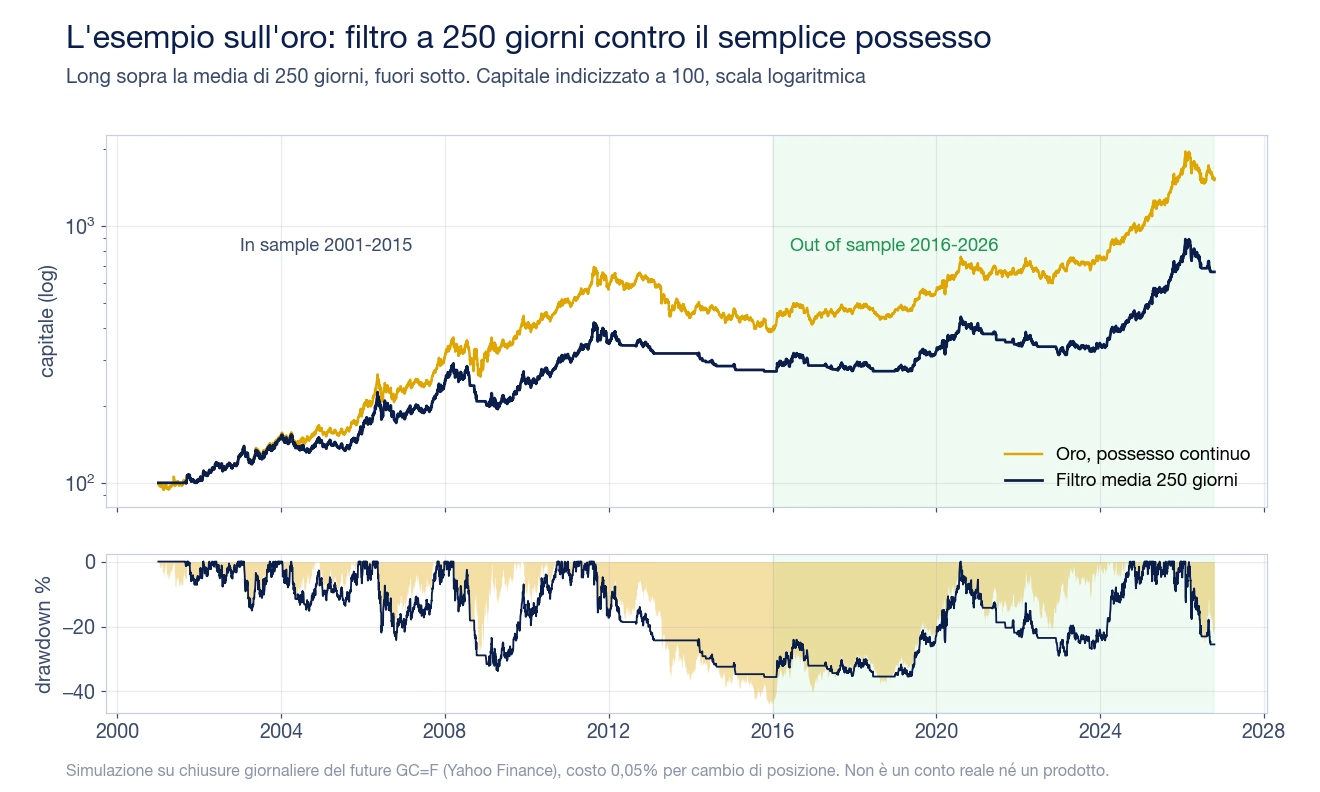
Il primo backtest su MetaTrader o su qualsiasi altro motore risponde a una domanda: sul periodo di costruzione, la regola fa meglio dell'alternativa semplice?
| 2001-2015 | Sharpe | Rendimento annuo composto | Drawdown massimo | Operazioni |
|---|---|---|---|---|
| Oro, possesso continuo | 0,58 | 9,5% | -44,4% | |
| Filtro a 250 giorni | 0,52 | 6,9% | -35,5% | 48 |
Simulazione su dati storici GC=F, non un conto reale. Le condizioni reali di esecuzione (spread, slippage, latenza) possono cambiare sensibilmente il risultato. I risultati passati non sono indicativi di quelli futuri.
Metà dell'ipotesi regge: il drawdown scende di circa nove punti. L'altra metà no: lo Sharpe ratio, che misura il rendimento per unità di oscillazione, è più basso del possesso. Il criterio deciso nella fase 1 non è soddisfatto.

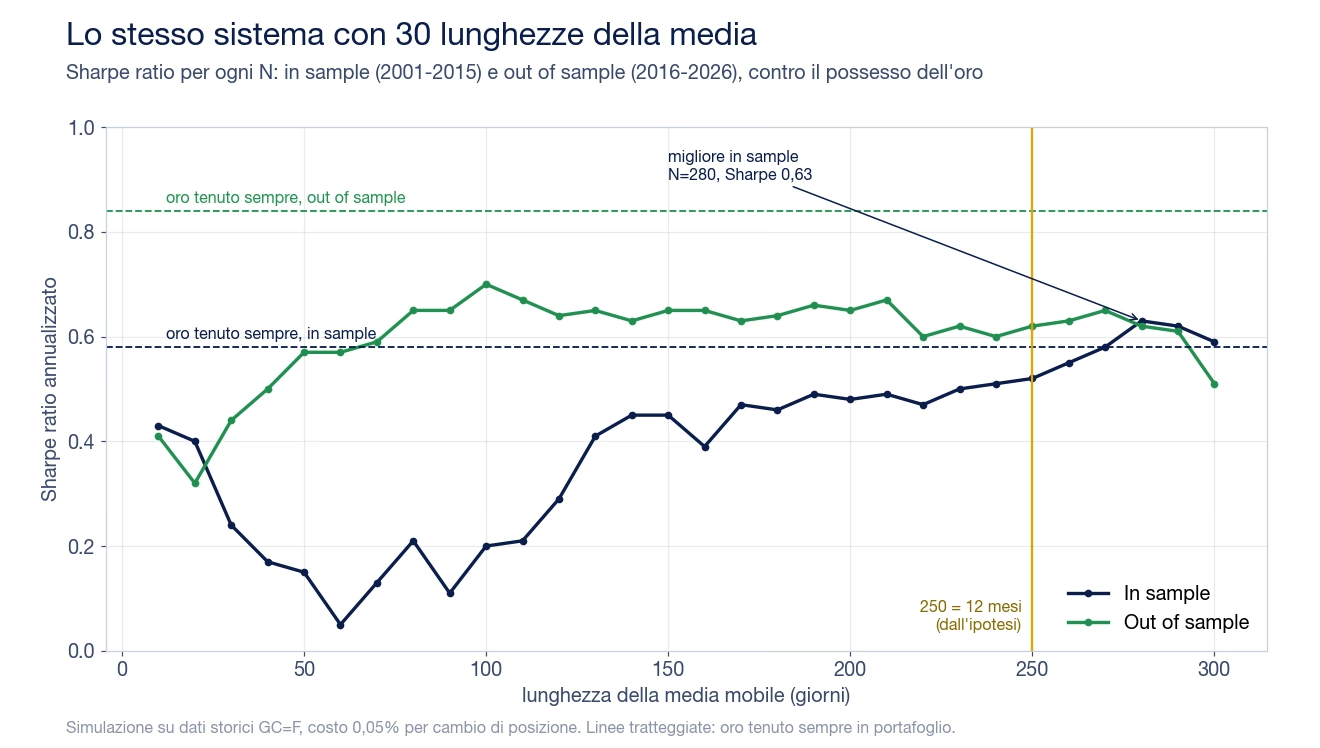
Qui arriva la tentazione classica: cambiare la lunghezza della media finché il numero migliora. Provando 30 valori fra 10 e 300 giorni, il migliore in sample è 280, con Sharpe 0,63 e drawdown al 27,9%. Batte il possesso. Sembra un sistema.
La parte tenuta da parte, dal 2016 a oggi, dice come stanno le cose.
| 2016-ottobre 2026 | Sharpe | Rendimento annuo composto | Drawdown massimo | Operazioni |
|---|---|---|---|---|
| Oro, possesso continuo | 0,84 | 13,6% | -24,9% | |
| Filtro a 250 giorni (dall'ipotesi) | 0,62 | 8,7% | -29,1% | 31 |
| Filtro a 280 giorni (ottimizzato) | 0,62 | 8,8% | -29,3% | 31 |
Simulazione su dati storici GC=F con costo 0,05% per cambio di posizione. Non è un conto reale. I risultati passati non sono indicativi di quelli futuri.
Il filtro fa peggio del possesso su tutti e due i criteri. Anche il drawdown, che era il motivo dell'ipotesi, è più profondo. La versione ottimizzata a 280 giorni non porta niente in più di quella scelta a priori. Qui l'idea, sull'oro, si ferma.
Il grafico sotto spiega perché ottimizzare non avrebbe salvato il sistema. La lunghezza peggiore in sample, 60 giorni con Sharpe 0,05, nel periodo dopo fa 0,57. La migliore fuori campione, 100 giorni, in sample era fra le peggiori. La classifica del passato non dice niente sulla classifica del futuro.

Qui il rischio non è tecnico. Se dopo aver visto l'out of sample si torna a cambiare le regole e si riprova, quei dati sono diventati in sample anche loro. È il meccanismo dell'overfitting nel trading automatico, e non lo cura nessun test successivo.
Un sistema che passa l'out of sample affronta altre quattro prove. L'esempio non le ha superate in partenza, ma farle lo stesso mostra cosa scopre ciascuna. Sono le stesse che la guida sulla robustezza nei trading system descrive in astratto.
Parametri vicini. Il risultato deve cambiare poco se il parametro cambia poco. Sull'oro la curva fuori campione è quasi piatta fra 80 e 290 giorni. È un buon segno sulla stabilità della regola, anche se il livello resta sotto il possesso.
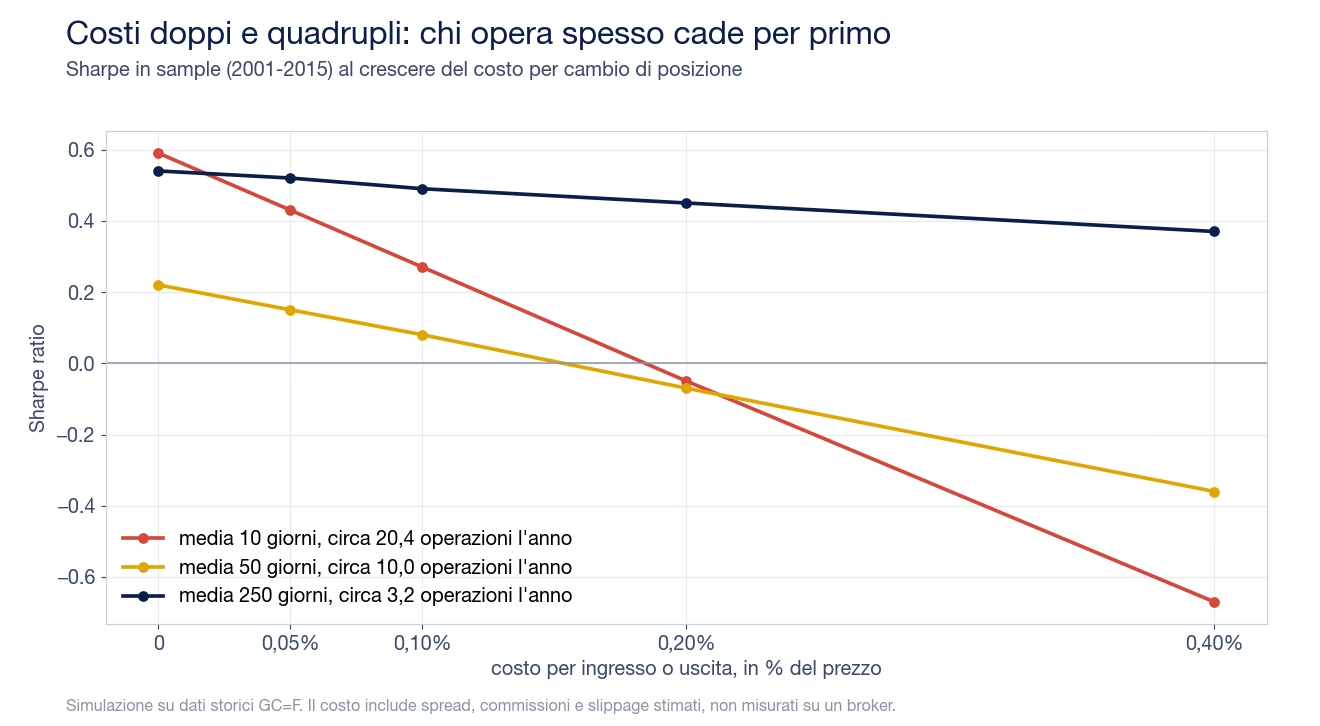
Costi più alti. Si rilancia il backtest con costi doppi e quadrupli. Chi opera spesso cade per primo.

La media a 10 giorni senza costi sembra migliore di quella a 250. Con lo 0,20% per ingresso o uscita diventa negativa. Il costo che conta è quello del proprio broker nelle ore in cui il sistema opera, non lo spread minimo pubblicizzato.
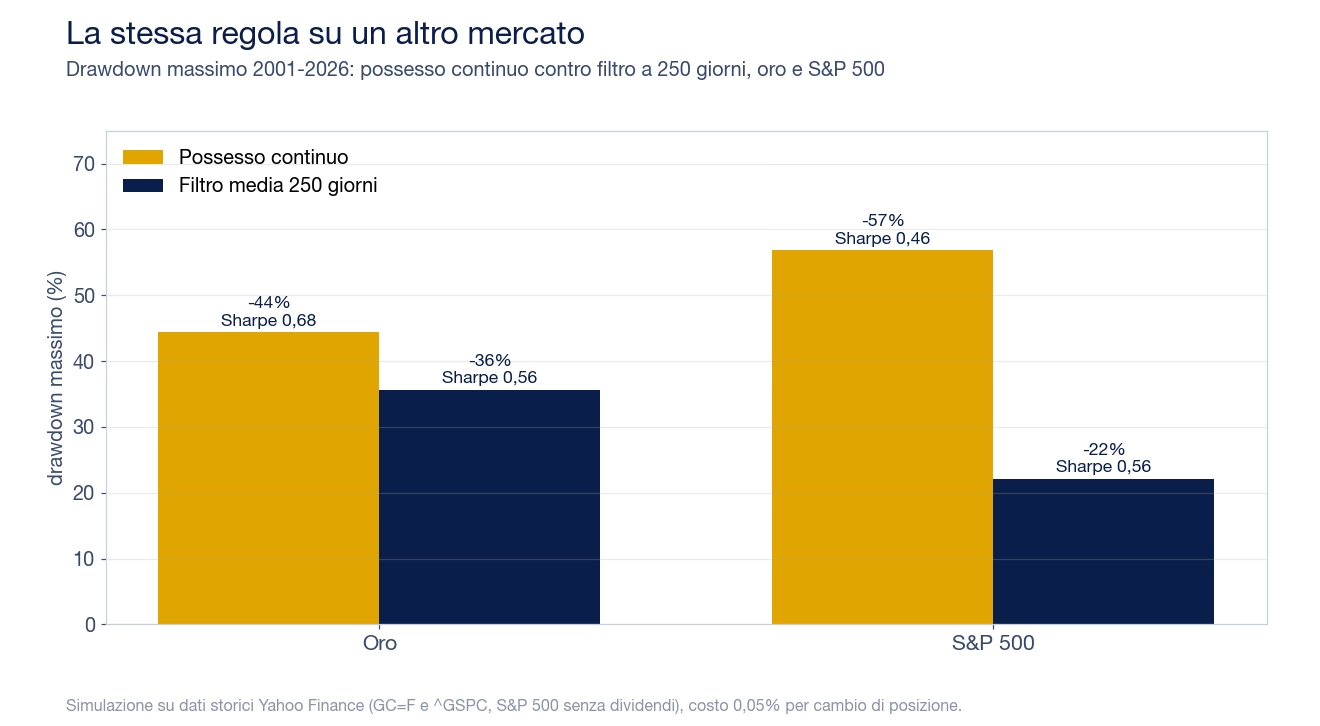
Un altro mercato. La stessa regola, senza ritocchi, sull'indice S&P 500. Qui il risultato si rovescia.

Simulazione su dati storici Yahoo Finance, S&P 500 senza dividendi, costo 0,05% per cambio di posizione. Non è un conto reale. I risultati passati non sono indicativi di quelli futuri.
Sull'S&P 500 il filtro taglia il drawdown da 57% a 22% e alza lo Sharpe, al prezzo di un rendimento annuo più basso (5,7% contro 7,1%). Anche fuori campione, dal 2016, il drawdown scende da 34% a 20%. L'ipotesi quindi non è falsa in generale. Sull'oro, nei dati di questa pagina, non ha funzionato. Capire perché richiede altre analisi, e il processo serve proprio a non mettere soldi su una regola prima di saperlo.
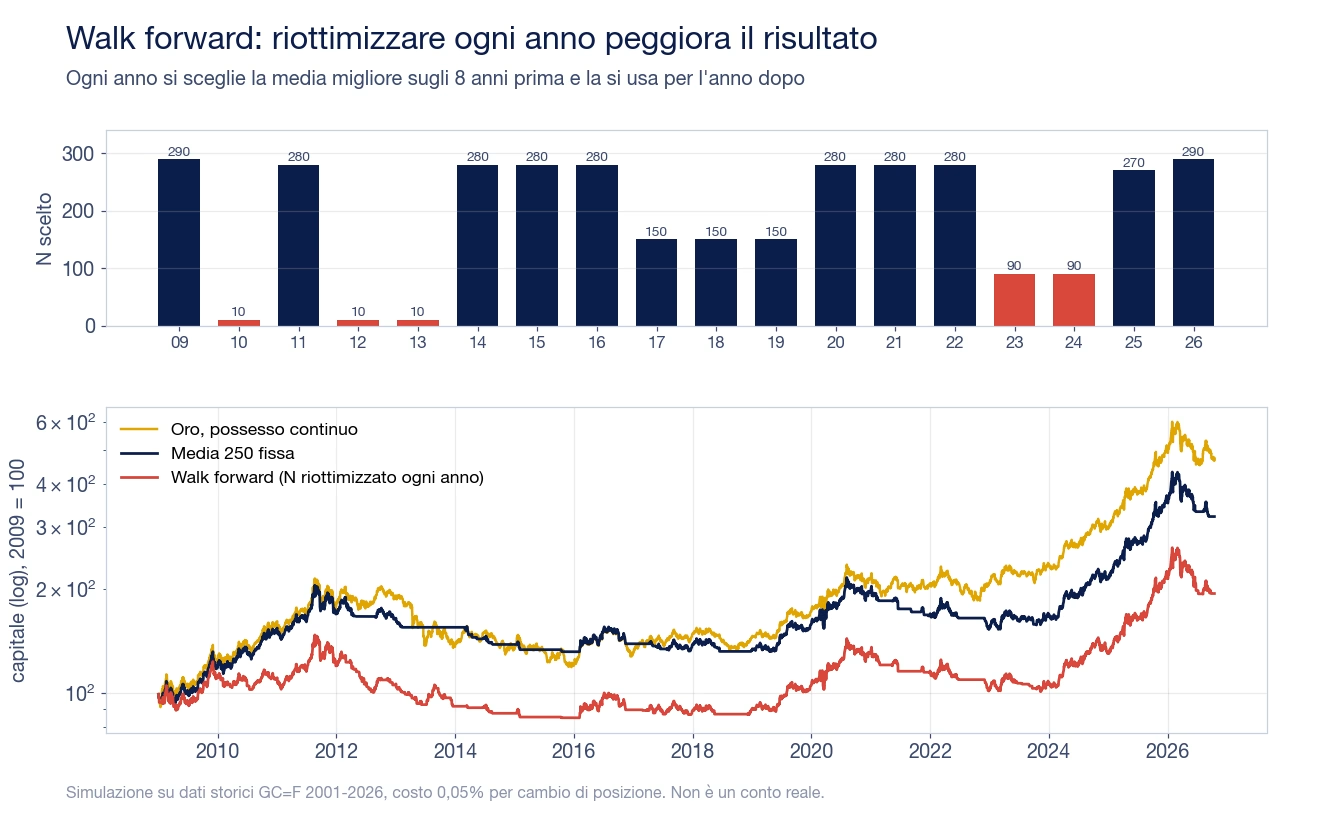
Walk forward. Si ottimizza su una finestra, si verifica sull'anno successivo, si sposta tutto in avanti. Il procedimento passo per passo è nella guida all'ottimizzazione walk forward. Sull'oro, con otto anni di ottimizzazione e uno di verifica, il risultato è il peggiore di tutti.

Simulazione su dati storici GC=F 2009-2026: walk forward Sharpe 0,33 e drawdown -42%, media fissa a 250 giorni 0,52 e -36%, possesso 0,59 e -44%. Non è un conto reale. I risultati passati non sono indicativi di quelli futuri.
Il parametro scelto salta da 290 a 10, poi di nuovo a 280. Quando l'ottimo cambia così da un anno all'altro, ottimizzare insegue il rumore. La media fissa, decisa dall'ipotesi, fa meglio della sua versione "aggiornata". Lo stesso rischio vale per i sistemi costruiti in automatico da generatori di strategie, raccontati nella pagina sui trading system tradizionali e genetici: migliaia di varianti provate, una sola mostrata.
Altre prove utili in questa fase sono la persistenza e validazione su strumenti simili e l'analisi Montecarlo, che rimescola l'ordine delle operazioni per vedere quanto può essere più profondo il drawdown.
L'incubazione fa girare il sistema dal vivo con i parametri bloccati, su un conto demo o su un conto reale con la size minima. Non serve a dimostrare che guadagna. Serve a controllare tre cose:
Il terzo controllo si fa rilanciando il backtest sulle settimane appena passate e confrontando. Il conto si può collegare a Myfxbook per avere uno storico pubblico. Per un EA che deve restare acceso giorno e notte, una VPS per il trading automatico toglie dal test i problemi del computer di casa.
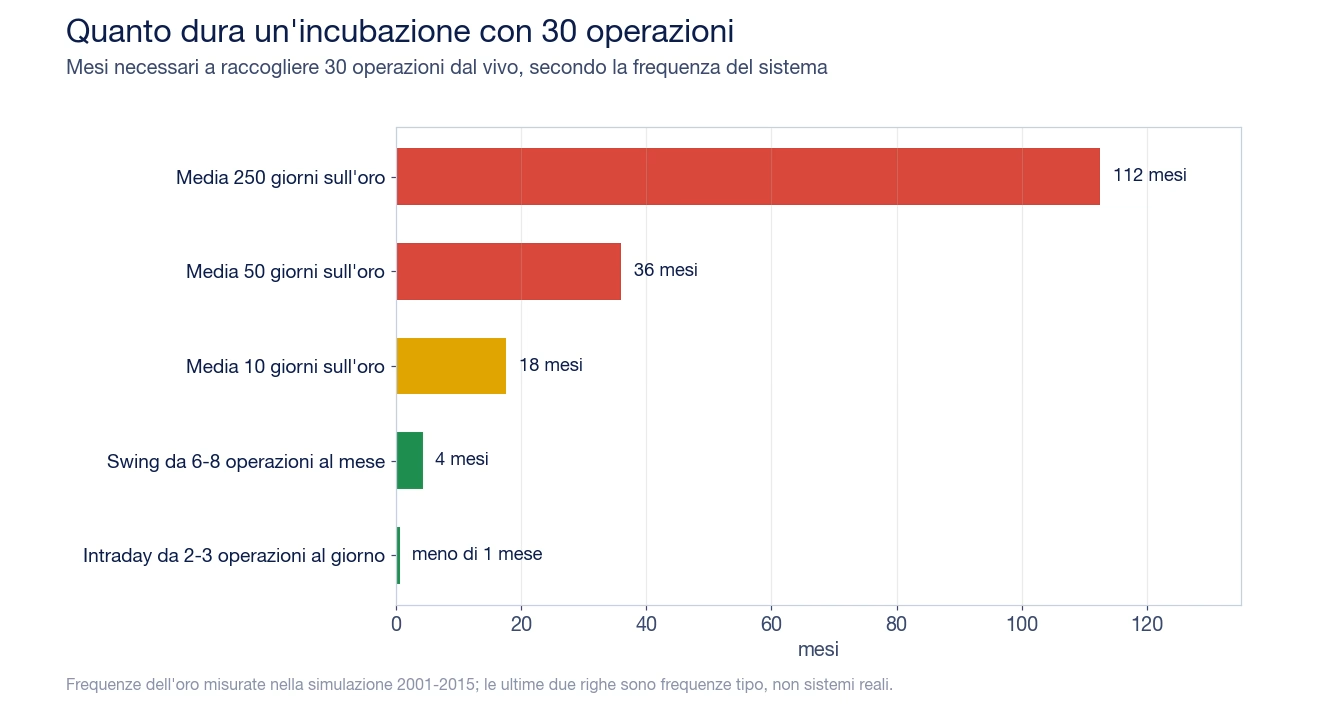
Quanto dura? Si misura in operazioni, non in mesi. Sui forum la regola più citata è di tre-sei mesi. Per un sistema da tre operazioni l'anno, sei mesi sono una o due operazioni: non dicono niente.

I sistemi lenti non si possono validare con l'incubazione: dipendono quasi tutto dalla lunghezza dello storico e dalle prove su altri mercati. I sistemi veloci si incubano in poche settimane, ma sono quelli più esposti ai costi della fase 6. Trenta operazioni sono un minimo per vedere errori grossolani, non per misurare un vantaggio.
Demo o conto reale minimo? Le due scuole esistono entrambe. La demo non ha slippage realistico e a volte ha uno spread diverso dal conto vero. Il conto minimo costa qualcosa ma misura l'esecuzione reale. Molti partono dalla demo per il codice e passano al conto minimo per i costi.
Con il conto reale arrivano tre decisioni, da prendere prima della prima operazione.
La size. Si parte dal drawdown peggiore atteso, non dal rendimento. Se il backtest e le simulazioni Montecarlo indicano una discesa del 30% con una certa size, quella discesa va accettata in anticipo, oppure si riduce la size.
La regola di stop. Una soglia scritta, oltre la quale il sistema si spegne. Un riferimento diffuso è una volta e mezza il drawdown massimo del backtest. Come scegliere la soglia è spiegato nella pagina su quando staccare un trading system. La versione automatica, che sospende e riattiva il sistema guardando la sua equity line, è nella guida all'equity control.
Un caso concreto di cosa succede senza un limite sull'equity viene da Dark Nebula, EA di VENUS LABS su EUR/USD e GBP/USD con una griglia e un modulo di machine learning. Pubblica il suo track record su MyFxBook e MQL5. La nostra scheda riporta che il conto del programmatore è finito in margin call durante un movimento verticale dell'euro, nonostante i depositi fatti per recuperare, e che lo stop loss sull'equity non è attivo di default. Uno stop sull'equity deciso prima avrebbe messo un tetto alla perdita del conto.
Il portafoglio. Un solo sistema concentra tutto il rischio su una regola. Più sistemi decorrelati riducono le discese del totale. Quanti ne servono è discusso nella pagina su quanti trading system servono. Chi vuole dare più peso ai sistemi che stanno andando meglio trova il metodo nella teoria dei portafogli rotazionali.
Il monitoraggio dopo il via è un confronto continuo fra i numeri dal vivo e la distribuzione attesa: frequenza delle operazioni, perdita media, durata delle fasi negative. Gli strumenti per farlo sono nella guida a valutare le performance future di un trading system.
Chi compra un expert advisor salta le fasi da 1 a 6, perché le ha fatte qualcun altro. Può però controllare cosa il venditore ne mostra.
| Fase | Cosa cercare nella pagina del venditore | Segnale d'allarme |
|---|---|---|
| Ipotesi | una spiegazione di cosa sfrutta la strategia | solo "intelligenza artificiale" o "algoritmo proprietario" |
| Regole | strategia, strumento, timeframe, stop loss | stop assente, griglie o recuperi non dichiarati |
| Dati e out of sample | periodo del backtest e periodo tenuto da parte | backtest che finisce il giorno prima del lancio |
| Robustezza | prove con costi realistici, più strumenti | spread di 0 o 2 punti nel report |
| Incubazione e reale | conto pubblico che parte da quando i parametri sono fissi | track record interrotto, ripartito o solo in demo |
Il quinto punto è quello che pesa di più, perché un conto reale è fuori campione per definizione. Come si legge è spiegato nella guida su come valutare un track record. I segnali di uno storico ritoccato sono raccolti nella pagina sui track record manipolati.
Il 15 ottobre 2026 abbiamo letto 34 messaggi in quattro discussioni del forum MQL5 sulla validazione degli EA e 141 commenti sotto cinque video YouTube sulla creazione di un trading system. Sotto due video quasi tutti i commenti erano la stessa frase ripetuta, in risposta a un invito del canale: non sono esperienze e non li contiamo. Le voci con un contenuto erano una decina. Queste sono le più utili.
| Utente | Piattaforma e data | Cosa racconta |
|---|---|---|
| Osama Shaban | Forum MQL5, 22 giugno 2016 | Programmatore di EA dai tempi di MetaTrader 3. Quattro o cinque EA breakout con idee diverse davano risultati enormi in backtest e niente in forward: sono rimasti tutti sullo scaffale |
| LINE123 | Forum MQL5, 22 giugno 2016 | Diversi EA del Market, forti in backtest, fallivano in forward. I suoi test giravano con uno spread di 2. La prima risposta nel thread: "hai la tua risposta" |
| Alex Holloway | Forum MQL5, 1 aprile 2026 | Tiene un EA nuovo in demo per tre-sei mesi e intanto lo confronta con il segnale live del venditore. Passa al reale solo se i primi tre mesi tornano |
| Christian Paul Anasco | Forum MQL5, 1 aprile 2026 | Per lui la demo non serve: l'ambiente è troppo pulito, senza slippage |
| Ioannis Christopoulos | Forum MQL5, 1 aprile 2026 | Confronta i risultati dal vivo con la distribuzione del backtest sullo stesso periodo: struttura delle operazioni, frequenza, drawdown |
| Sergey Golubev | Forum MQL5, 29 luglio 2006 | Chi testa EA per mestiere comincia a considerarli dopo tre mesi di forward e trae conclusioni preliminari dopo sei |
| @lorenzogeminiani7158 | YouTube, video di Tyrell Academy, 2021 circa | Chiede come scegliere fra le migliaia di set di parametri di un'ottimizzazione, se basta prendere quello con profit factor più alto e drawdown più basso |
| @francescaurso3900 | YouTube, stesso video, 2021 circa | Si aspettava che dopo ottimizzazione e debugging il sistema andasse sul conto reale "in modo definitivo" |
| @1959ram | YouTube, video di Power of Trading, 2026 circa | Critica chi pubblicizza le proprie scoperte per venderle invece di insegnare ad applicarle |
Date YouTube ricavate dall'indicazione relativa della piattaforma. Esperienze dichiarate dagli utenti, non verificate.
Due cose tornano con i numeri dell'esempio. La domanda di @lorenzogeminiani7158 ha una risposta nella fase 5: prendere il set migliore in sample sull'oro avrebbe dato 280 giorni, che fuori campione non valeva più di 250 scelto a priori. E il racconto di Osama Shaban è il percorso normale, non un fallimento: la maggior parte delle idee si ferma prima dell'incubazione, ed è lì che deve fermarsi. La sorpresa di @francescaurso3900 riguarda la fase 8: il conto reale non è la fine del progetto, è la fase in cui il sistema si misura ogni settimana.
Studio letto il 15 ottobre 2026: Moskowitz, Ooi, Pedersen, "Time series momentum", Journal of Financial Economics 104(2), 2012, pp. 228-250. Dati dell'esempio: chiusure giornaliere del future sull'oro GC=F e dell'indice S&P 500 da Yahoo Finance, 30 agosto 2000-15 ottobre 2026. Il sistema dell'esempio è una semplificazione dello studio (solo long o flat, un solo strumento, media mobile semplice) ed è un calcolo nostro a scopo didattico: non è un prodotto, non è un conto reale e non indica come operare sull'oro. Le caratteristiche dei bot vengono dalle schede di Amicobot.
Questa pagina non contiene link di affiliazione. Con alcuni dei produttori citati Amicobot ha rapporti commerciali, dichiarati nella scheda del singolo bot: VENUS LABS, che sviluppa Dark Nebula, fornisce anche la VPS Dipgate usata da Amicobot.
Disclaimer
Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.
Nessuna tab disponibile.
Le prime sei fasi possono richiedere da qualche giorno a qualche settimana, se l'idea è semplice e i dati sono pronti. Il tempo vero lo decide l'incubazione, che dipende dalla frequenza delle operazioni: poche settimane per un intraday, anni per un sistema che opera tre volte l'anno. La maggior parte delle idee però si ferma prima, e scartarla in fretta è un risultato.
Non per forza. Piattaforme come ProRealTime e generatori di strategie permettono di costruire regole senza scrivere codice, e i modelli di intelligenza artificiale scrivono codice MQL5 su richiesta. Resta necessario capire cosa fa il codice, riga per riga. Un errore come usare la chiusura della candela prima che la candela sia chiusa rende falso qualsiasi backtest, e nessuno strumento lo segnala da solo.
Dipende da dove il sistema dovrà girare. MetaTrader è lo standard per gli EA sul forex e sui CFD, con un tester che simula anche i tick reali. TradingView è più comodo per provare idee sui grafici, meno per l'esecuzione automatica. Il confronto dettagliato è nella pagina su TradingView o MetaTrader.
Abbastanza da contenere fasi di mercato diverse e un numero di operazioni sufficiente, e di più se si provano molte varianti. Un sistema giornaliero lento ha bisogno di decenni: l'esempio di questa pagina ne usa 26 e fa comunque meno di 80 operazioni. Un intraday raccoglie migliaia di operazioni in pochi anni, ma su dati a tick o al minuto che vanno controllati con cura.
Sono due lavori diversi. Progettare richiede tempo, dati e disciplina sulle fasi. Partire da un EA richiede di verificare il lavoro di qualcun altro, quasi sempre senza vedere le fasi da 1 a 6. In entrambi i casi il controllo più forte è uno storico reale accumulato dopo aver fissato i parametri, e in entrambi i casi il rischio di perdita del capitale resta a carico di chi opera.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.