Aggiornato a maggio 2026. Guida completa alle metriche di rischio per valutare un trading system prima di acquistarlo o metterlo in live: dalla volatilità storica al VaR, passando per drawdown, Sharpe Ratio e analisi delle correlazioni.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.
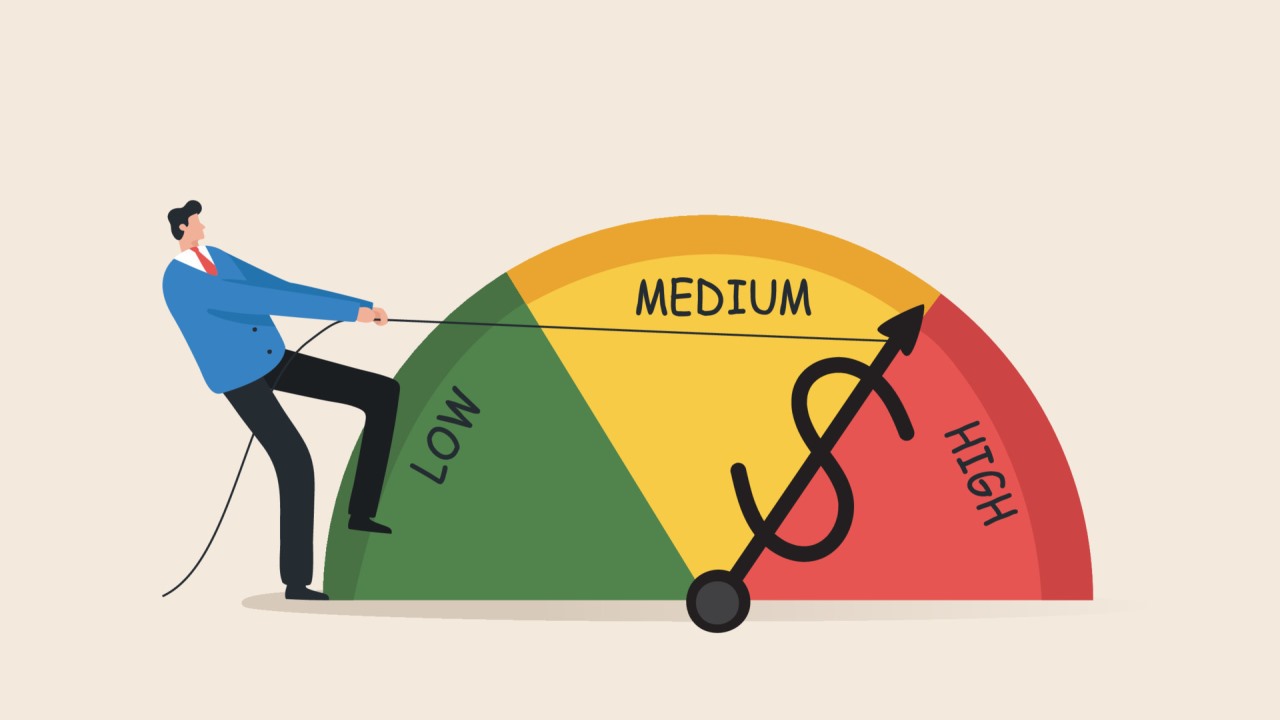
Misurare i rischi nel trading automatico è uno degli aspetti più critici per preservare il capitale e valutare correttamente un algoritmo prima di affidargli soldi reali. I rischi devono essere analizzati in funzione delle performance di ogni robot di trading, tenendo sempre a mente il principio base: più il livello di rischio è alto, più aumentano i potenziali guadagni; più si riduce il rischio, minori saranno i profitti generati.
Questa non è una regola arbitraria, ma il fondamento della gestione del rischio in qualsiasi contesto finanziario. Comprenderla significa capire perché non esiste un algoritmo capace di offrire rendimenti elevati con rischio zero, e perché chi promette questo risultato sta mentendo.
Il rischio nel trading automatico indica quanto si è disposti a perdere utilizzando un determinato algoritmo. È fondamentale distinguere tra perdite permanenti e oscillazioni temporanee dei profitti: le prime rappresentano il rischio reale da monitorare, le seconde sono parte normale dell’operatività.
La valutazione del rischio è soggettiva e dipende dal profilo del trader algoritmico, dalla sua tolleranza alle perdite e dagli obiettivi di rendimento. Per approfondire la dimensione operativa di questa valutazione, il tema è trattato in modo specifico nell’articolo dedicato al rischio nel trading algoritmico.
Esistono diverse metodologie per misurare il rischio associato a ogni algoritmo:
Ognuna di queste metodologie offre una prospettiva diversa sul rischio. Partendo dall’assunto che nessun algoritmo può eliminare il rischio, cercare di ottimizzare contemporaneamente tutte le metriche porta al cosiddetto overfitting: nessun trading system otterrà risultati eccellenti su tutti gli indicatori di rischio. È consigliabile scegliere 2-3 metodologie che rispecchino la propria visione del rischio e della gestione del capitale.

La volatilità storica misura la variabilità dei prezzi nel tempo, basandosi sulla dispersione dei rendimenti passati. Un asset con volatilità storica elevata ha sperimentato ampie fluttuazioni di prezzo nel corso della sua storia operativa.
Per un algoritmo di trading, questa metrica indica quanto i rendimenti mensili o giornalieri si discostano dalla media. Un trading system sull’oro, per esempio, tendenzialmente mostra volatilità storica superiore rispetto a uno su EUR/USD, proprio per la natura dell’asset sottostante.
Le piattaforme come MetaTrader 4 e 5 incorporano calcoli di volatilità storica che consentono di valutare e gestire il rischio direttamente dall’interfaccia. Software come QuantConnect offrono funzionalità analoghe per strategie più avanzate.
Come interpretarla: una volatilità storica elevata non è necessariamente negativa se accompagnata da rendimenti proporzionali. Il problema emerge quando la volatilità è alta e i rendimenti sono mediocri, segnale di un rapporto rischio-rendimento sfavorevole.
Il Value at Risk quantifica la massima perdita che un portafoglio potrebbe subire con un determinato grado di confidenza in un periodo specifico. Se il VaR di un algoritmo è del 5% a 1 giorno con confidenza al 95%, significa che esiste una probabilità del 5% che la perdita giornaliera superi quel valore.
È una delle metriche più usate dagli istituti finanziari, come descritto nell’analisi del trading automatico dei grandi istituti finanziari. Software come Quantlib, MATLAB e RiskMetrics implementano modelli VaR su misura per strategie algoritmiche complesse.
Limiti del VaR: non dice nulla su quanto grave possa essere la perdita nel caso in cui si superi la soglia. Per questo viene spesso integrato con la Conditional Value at Risk (CVaR), che stima la perdita media nella coda della distribuzione.
Il drawdown è probabilmente la metrica di rischio più intuitiva e più usata nel trading sistematico. Rappresenta la perdita massima del capitale, espressa in percentuale, registrata da un trading system nel corso della sua storia operativa.
Se un portafoglio ha un drawdown del 15%, significa che in passato ha subito una riduzione massima del 15% rispetto al suo picco storico. Per chi acquista un robot di trading, questa è la prima metrica da guardare: indica quanta perdita si sarebbe dovuta sopportare per restare in posizione e poi recuperare.
Piattaforme come MyFxBook offrono il calcolo automatico del drawdown sul track record di ogni strategia. L’analisi approfondita di questa metrica nel contesto algoritmico è trattata nell’articolo dedicato al drawdown nel trading algoritmico.
Due tipologie da distinguere:
Il drawdown relativo è quello più rilevante per valutare la solidità di un algoritmo in fase di acquisto. Un bot come Golden Pickaxe, per esempio, viene analizzato proprio su questa base nelle review: il drawdown storico relativo è il punto di partenza di qualsiasi valutazione seria.
Il Beta quantifica la sensibilità di un algoritmo rispetto a un indice di mercato di riferimento. Un Beta di 1.2 indica che l’algoritmo tende a muoversi del 20% in più rispetto all’indice: se il mercato scende del 10%, l’algoritmo potrebbe perdere il 12%.
Nel trading algoritmico su Forex o sull’oro, il Beta si calcola rispetto a indici di riferimento specifici (es. DXY per le strategie valutarie). Un Beta basso o negativo indica che il sistema si comporta in modo indipendente o addirittura inversamente rispetto al mercato, caratteristica utile per la diversificazione del portafoglio.
Software come AmiBroker e QuantConnect integrano i calcoli di Beta per valutare il rischio sistematico. Questa metrica è particolarmente rilevante quando si costruisce un portafoglio di algoritmi: avere bot con Beta correlati tra loro annulla il beneficio della diversificazione, come spiega l’articolo su come diversificare per asset o per strategia.
o Sharpe Ratio è la metrica più usata per valutare la qualità del rendimento in relazione al rischio assunto. Divide il rendimento in eccesso rispetto al tasso risk-free per la deviazione standard del portafoglio.
Un Sharpe Ratio elevato, tipicamente sopra 1.5, indica che il sistema genera buoni rendimenti per ogni unità di rischio sopportata. Uno Sharpe Ratio sotto 1 suggerisce che il rischio assunto non è adeguatamente remunerato.
Come leggere lo Sharpe Ratio:
| Valore | Interpretazione |
|---|---|
| < 1 | Rendimento insufficiente rispetto al rischio |
| 1 – 1.5 | Accettabile |
| 1.5 – 2 | Buono |
| > 2 | Eccellente |
Questa metrica viene calcolata automaticamente su piattaforme come MyFxBook, e dovrebbe sempre essere verificata insieme al drawdown per avere una visione completa. Un bot come Quantum Aeterna viene valutato su entrambe le metriche nelle analisi delle sue performance reali.
Il Maximum Drawdown Ratio stabilisce il rapporto tra il drawdown massimo storico e il rendimento complessivo del portafoglio. Un Maximum Drawdown Ratio del 10% significa che la perdita massima registrata è stata del 10% rispetto al rendimento totale.
Questa metrica è utile per capire quanto rischio si è effettivamente corso in relazione ai guadagni ottenuti. Un sistema che guadagna il 100% annuo con un drawdown del 50% ha un Maximum Drawdown Ratio del 50%, accettabile o meno a seconda del profilo di rischio del trader.
Le piattaforme TradeStation, MultiCharts e MetaTrader incorporano questa analisi nei loro report di backtest. Il tema viene approfondito anche nell’articolo su come valutare le performance future di un trading system, che spiega come contestualizzare questa metrica rispetto al benchmark nel trading di riferimento.
La Probabilità di Drawdown utilizza modelli statistici per stimare, in un determinato periodo, la probabilità di raggiungere specifici livelli di perdita. Se la probabilità di drawdown restituisce un valore del 5% per un drawdown del 10%, esiste una probabilità del 5% di subire quella perdita nel periodo analizzato.
Questa metodologia si integra naturalmente con l’analisi Montecarlo, che simula migliaia di scenari diversi per stimare la distribuzione statistica dei possibili esiti di un algoritmo. È uno degli strumenti più potenti per valutare la robustezza di un trading system prima di metterlo in live.
Software come R, MATLAB e Python con librerie come SciPy e NumPy sono gli strumenti standard per questi calcoli. Bot come Waka Waka sono stati analizzati con queste tecniche per valutarne la consistenza statistica nelle simulazioni di portafoglio.
L’analisi delle correlazioni valuta come gli asset o le strategie nel portafoglio si muovono in relazione tra loro. Due algoritmi positivamente correlati tenderanno a perdere e guadagnare nello stesso momento, riducendo i benefici della diversificazione. Due algoritmi negativamente correlati si compensano a vicenda, abbassando la volatilità complessiva del portafoglio.
Questo tema è fondamentale quando si costruisce un portafoglio di bot. L’articolo sulla correlazione nel trading automatico spiega in dettaglio come calcolarla e come usarla per costruire portafogli più resilienti.
Un esempio pratico: Dark Nebula e Golden Pickaxe operano su mercati e logiche diverse. Valutare la loro correlazione storica è il punto di partenza per capire se abbinarli in portafoglio ha senso o se si sta semplicemente raddoppiando il rischio.
L’equity control di portafoglio dipende direttamente da questa analisi: gestire il rischio complessivo richiede di capire come le singole strategie interagiscono tra loro, non solo di valutarle singolarmente.
Lo Scenario Analysis simula gli effetti di scenari di mercato specifici per valutare come un portafoglio si comporterebbe in condizioni estreme: una crisi finanziaria globale, un aumento improvviso della volatilità, un evento geopolitico che muove i mercati fuori dai range storici.
Questa pratica risponde a una domanda precisa: il mio algoritmo ha già affrontato condizioni simili? Come ha reagito? Se non le ha mai incontrate, quanto è probabile che sopravviva?
Python con librerie come NumPy e MATLAB sono gli strumenti più usati per implementare queste simulazioni. L’analisi di scenario si affianca alla persistenza e validazione dei trading system come strumento per capire se le performance storiche sono reali o il prodotto di curve-fitting sul dato storico.
Anche la capacità di hedging di un portafoglio emerge chiaramente dall’analisi di scenario: i bot con strategie di copertura integrate resistono meglio agli stress test, come dimostrano i recovery time più bassi dopo periodi di crisi.
Non esiste una metrica universale per misurare il rischio. La scelta dipende dal tipo di strategia, dall’orizzonte temporale e dagli obiettivi del trader. Alcune indicazioni pratiche:
Per chi compra un bot pronto: concentrarsi su drawdown massimo relativo e Sharpe Ratio. Sono le due metriche che meglio sintetizzano il rischio storico e la qualità del rendimento. Integrarle con il profit factor completa il quadro senza aggiungere complessità inutile.
Per chi costruisce un portafoglio di algoritmi: aggiungere l’analisi delle correlazioni e la probabilità di drawdown. Capire come le strategie interagiscono tra loro è più importante che ottimizzare ogni singolo bot.
Per chi sviluppa algoritmi: integrare la Scenario Analysis e la Probabilità di Drawdown nel processo di validazione. Capire quando staccare un trading system è altrettanto importante quanto sapere come valutarlo prima del lancio.
Gli ingredienti fondamentali per un trading system profittevole includono proprio questa consapevolezza come base di partenza: senza una valutazione rigorosa del rischio, qualsiasi backtest brillante rischia di essere solo un’illusione.
Misurare i rischi nel trading automatico è un elemento chiave per preservare il capitale e ottimizzare le performance di ogni trading system. Le metodologie disponibili, dalla volatilità storica al VaR, dal drawdown allo Sharpe Ratio, fino all’analisi delle correlazioni e alla Scenario Analysis, offrono prospettive diverse e complementari.
Nel trading sistematico, per evitare una complessità eccessiva nella valutazione, è consigliabile basarsi su 2-3 metodologie significative. Bisogna trovare sempre un equilibrio tra rischio e rendimento che sia sostenibile nel lungo periodo, tenendo presente che la robustezza di un sistema è l’unica garanzia reale contro le sorprese del mercato reale.
Disclaimer
Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.
Nessuna tab disponibile.
Non esiste una risposta universale. Il drawdown massimo relativo e lo Sharpe Ratio sono le due metriche più usate perché sintetizzano rispettivamente il rischio storico e la qualità del rendimento. Per la maggior parte dei trader, iniziare da queste due è la scelta più pratica.
L’overfitting si verifica quando un algoritmo è stato ottimizzato eccessivamente sui dati storici, risultando eccellente nei backtest ma fragile in live. Cercare di ottimizzare contemporaneamente tutte le metriche di rischio porta a questo problema: il sistema “impara” la storia ma non è robusto nelle condizioni future.
Non necessariamente. Un drawdown del 30% è accettabile se il rendimento annualizzato è proporzionale e lo Sharpe Ratio è sopra 1.5. Il contesto è tutto: la metrica va sempre letta in relazione agli altri indicatori di performance.
Nella pratica, 2-3 metriche principali sono sufficienti. Monitorarne troppe porta all’overfitting della valutazione e rende impossibile trovare sistemi che soddisfino tutti i criteri. Scegliere quelle più rilevanti per il proprio profilo di rischio è la strategia più efficace.
Per chi acquista bot pronti, la Scenario Analysis è utile ma non indispensabile nel breve termine. È invece fondamentale per chi costruisce portafogli o sviluppa algoritmi propri. Per l’acquisto di un singolo bot, drawdown, Sharpe Ratio e profit factor sono più immediatamente applicabili.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.