La Walk Forward Analysis è uno dei pochi metodi realmente efficaci per distinguere una strategia robusta da un semplice backtest ottimizzato.
Contattaci su whatsapp e ti aiutiamo a capire quale soluzione è più adatta al tuo profilo operativo. In più puoi ottenere fino a 100€ di bonus sconto sul tuo acquisto.
L’ottimizzazione Walk-Forward, conosciuta anche come Walk Forward Analysis (WFA), è una delle tecniche più solide e affidabili per valutare la robustezza di un trading system. Formalizzata da Robert Pardo nei primi anni ’90, la Walk Forward Analysis nasce come risposta diretta ai limiti delle ottimizzazioni statiche, che spesso portano a strategie eccellenti nei backtest ma fallimentari nel trading reale.
L’ottimizzazione di un bot o di una strategia algoritmica è una delle attività più importanti nello sviluppo di sistemi di trading, ma allo stesso tempo una delle più sottovalutate. Senza un processo rigoroso di validazione, il rischio di overfitting è estremamente elevato.
La Walk Forward Analysis è una metodologia di test e ottimizzazione che ha l’obiettivo di valutare come una strategia di trading si comporterebbe nel mondo reale, evitando l’illusione di performance create artificialmente dai dati storici.
Il principio è semplice:
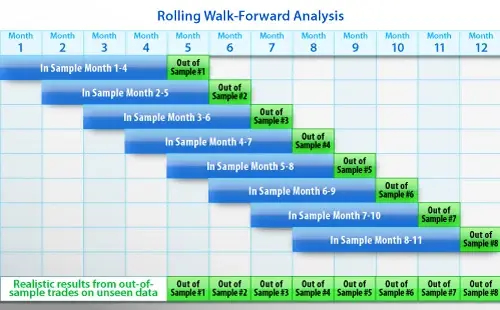
si ottimizzano i parametri della strategia su un periodo storico (in-sample)
si applicano quei parametri a un periodo successivo mai visto prima (out-of-sample)
il processo viene ripetuto nel tempo, facendo “camminare in avanti” le finestre temporali
In questo modo, ogni test simula una reale decisione operativa, proprio come avverrebbe nel trading live.
È fondamentale chiarire cosa non è la Walk Forward Analysis:
non è un backtest classico
non è un’ottimizzazione su tutto il dataset
non è una garanzia di profitti futuri
La WFA non serve a trovare il massimo profitto storico, ma a misurare la capacità di generalizzazione di una strategia.
Un trading system che sopravvive a una Walk Forward Analysis ha molte più probabilità di funzionare anche in condizioni di mercato future.

Il processo di Walk Forward Analysis si articola in più fasi ben definite:
Raccolta dei dati storici. È essenziale disporre di dati puliti, coerenti e sufficientemente lunghi.
Suddivisione dei dati
periodo in-sample (ottimizzazione)
periodo out-of-sample (validazione)
Ottimizzazione dei parametri. Si ricercano i migliori parametri esclusivamente sul set in-sample.
Test out-of-sample. I parametri ottimizzati vengono applicati ai dati successivi, mai utilizzati prima.
Avanzamento delle finestre. Le finestre temporali scorrono in avanti (walk forward).
Aggregazione dei risultati. Le performance out-of-sample vengono unite per ottenere una curva realistica.
Questa curva rappresenta una stima molto più realistica delle performance future rispetto a un backtest tradizionale.
Uno dei punti di forza della WFA è che replica il comportamento di un trader reale:
ottimizzazione periodica
applicazione dei parametri nel futuro
adattamento progressivo ai cambiamenti di mercato
Ogni ciclo di Walk Forward equivale a una decisione reale di deploy o aggiornamento della strategia. Per questo motivo, la WFA è spesso considerata un ponte tra backtest e trading live.
Un elemento cruciale della Walk Forward Analysis è la funzione obiettivo, ovvero la metrica che viene massimizzata o minimizzata durante l’ottimizzazione in-sample.
Esempi comuni:
profitto netto
rapporto profitto/drawdown
Sharpe Ratio
Sortino Ratio
Expectancy
Una scelta errata della funzione obiettivo può portare a strategie instabili. In molti casi, metriche di robustezza sono preferibili al semplice profitto.
Un concetto avanzato ma fondamentale è la Walk Forward Efficiency (WFE).
La WFE misura quanto le performance out-of-sample riescano a mantenere quelle ottenute in in-sample. In altre parole, quantifica la degradazione delle performance.
WFE alta → strategia robusta
WFE bassa → forte overfitting
In molti casi, una strategia con profitto inferiore ma WFE elevata è preferibile a una molto redditizia ma instabile.
La distinzione tra in-sample e out-of-sample è uno dei pilastri della WFA:
in-sample: dati usati per ottimizzare
out-of-sample: dati mai visti, usati per validare
Una strategia che funziona solo in-sample non ha valore operativo. La Walk Forward Analysis garantisce che ogni decisione venga testata su dati realmente “nuovi”.
La scelta della dimensione delle finestre in-sample e out-of-sample è critica:
in-sample troppo grande → rischio di overfitting
in-sample troppo piccolo → mancanza di rappresentatività
Un approccio molto diffuso è l’uso di finestre mobili, che possono essere:
rolling window (finestre di dimensione fissa)
expanding window (finestre che crescono nel tempo)
Esistono diverse varianti di Walk Forward:
Walk Forward classica (rolling). Finestre di lunghezza fissa che scorrono nel tempo.
Anchored Walk Forward. L’in-sample cresce progressivamente, mantenendo un punto iniziale fisso.
Sliding window . Finestre che si muovono senza sovrapposizioni eccessive.
La scelta dipende dalla strategia, dall’orizzonte temporale e dalla frequenza di trading.
Nonostante la sua efficacia, la WFA non è priva di limiti:
Alcune strategie richiedono parametri adattivi in tempo reale, difficili da catturare con una WFA classica.
Eventi rari e imprevedibili (crisi finanziarie, shock geopolitici) possono non essere presenti nei dati storici.
La Walk Forward non assume una stazionarietà globale, ma una stazionarietà locale temporanea, che può comunque rompersi in mercati estremamente dinamici.
La Walk Forward Analysis riduce sensibilmente l’overfitting, ma non può eliminarlo completamente. I due principali motivi sono:
bias di look-ahead
p-hacking
Il look-ahead bias si verifica quando una strategia utilizza informazioni che non erano disponibili al momento della decisione.
Anche piccoli errori nella gestione dei dati possono introdurre questo bias, falsando completamente i risultati. La separazione rigorosa tra in-sample e out-of-sample è una delle principali difese contro questo problema.
Il P-hacking consiste nel testare ripetutamente parametri e strategie fino a ottenere un risultato positivo, senza una vera ipotesi iniziale.
Nel trading algoritmico questo porta a strategie apparentemente profittevoli ma statisticamente inutili. Un processo Walk Forward ben strutturato, con regole chiare e ipotesi definite a priori, riduce drasticamente questo rischio.
La Walk Forward Analysis è una tecnica fondamentale per chiunque sviluppi trading system o strategie algoritmiche. Non è uno strumento per massimizzare il profitto storico, ma un metodo rigoroso per valutare la robustezza, la stabilità e la capacità predittiva di una strategia.
Utilizzando correttamente dati in-sample e out-of-sample, scegliendo finestre temporali adeguate, metriche di ottimizzazione appropriate e rispettando regole rigorose, la Walk Forward Analysis diventa uno dei migliori alleati contro l’overfitting.
In un contesto di mercati finanziari dinamici e non stazionari, la WFA rappresenta uno dei pochi strumenti in grado di avvicinare il backtesting alla realtà del trading live.
Disclaimer
Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.
Nessuna tab disponibile.
La Walk Forward Analysis è una metodologia di test che consente di valutare una strategia di trading in modo realistico. Prevede l’ottimizzazione dei parametri su una porzione di dati storici e la successiva applicazione di tali parametri su dati futuri non ancora utilizzati, simulando il comportamento di una strategia nel trading reale.
È importante perché riduce il rischio di overfitting. Molte strategie funzionano bene solo sui dati storici ottimizzati, ma falliscono nel mercato reale. La Walk Forward Analysis aiuta a capire se una strategia è realmente robusta e adattabile a condizioni di mercato diverse.
Il backtest valuta una strategia su un intero dataset storico, mentre la Walk Forward Analysis divide i dati in fasi successive di ottimizzazione e test. Questo approccio evita di utilizzare informazioni future e fornisce una stima più attendibile delle performance future.
I dati in-sample sono utilizzati per ottimizzare i parametri della strategia, mentre i dati out-of-sample servono per verificarne l’efficacia su informazioni mai viste prima. Questa separazione è fondamentale per valutare la capacità di generalizzazione di un trading system.
La funzione obiettivo è il criterio utilizzato per selezionare i migliori parametri durante l’ottimizzazione. Può essere basata sul profitto, sul rischio o su metriche di stabilità. Una scelta equilibrata della funzione obiettivo contribuisce a ottenere strategie più robuste.
No, la Walk Forward Analysis non elimina del tutto l’overfitting, ma lo riduce in modo significativo. Alcuni bias, come il look-ahead o il p-hacking, possono comunque influenzare i risultati se il processo non è gestito in modo rigoroso.
La Walk Forward Efficiency misura quanto le prestazioni ottenute sui dati out-of-sample riescano a mantenere quelle osservate in fase di ottimizzazione. Un valore elevato suggerisce una strategia stabile, mentre una WFE bassa indica una possibile eccessiva adattabilità ai dati storici.
Non esiste una dimensione universale. Finestre troppo grandi possono portare a sovradattamento, mentre finestre troppo piccole potrebbero non rappresentare adeguatamente il mercato. Spesso si utilizzano finestre mobili per bilanciare stabilità e adattabilità.
Sì, perché non presuppone che il mercato sia invariabile nel tempo. La Walk Forward Analysis si basa sull’idea che i mercati siano localmente stabili per brevi periodi, permettendo alla strategia di adattarsi gradualmente ai cambiamenti.
La Walk Forward Analysis è particolarmente utile quando si sviluppano strategie algoritmiche o bot di trading che devono essere utilizzati nel lungo periodo. È uno strumento essenziale nella fase di validazione, prima di passare al trading live o al deploy automatico.
Contattaci su whatsapp e ti aiutiamo a capire quale soluzione è più adatta al tuo profilo operativo. In più puoi ottenere fino a 100€ di bonus sconto sul tuo acquisto.