Risultati settimanali
Home > Blog > Tasse sulle criptovalute in Italia: aliquota e dichiarazione

Tasse sulle criptovalute in Italia: aliquota e dichiarazione

Tasse criptovalute copertina ab

Dal 1° gennaio 2026 le plusvalenze sulle crypto pagano il 33%, la franchigia di 2.000 euro non esiste più e chi tiene crypto senza intermediario paga lo 0,2% sul valore. Le regole lette alle fonti il 20 ottobre 2026, con i conti fatti.

Ultimo aggiornamento:
Indice contenuti

Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.

Introduzione

In Italia le tasse sulle criptovalute sono due. La prima colpisce il guadagno quando si vende: è un’imposta sostitutiva del 33% sulle plusvalenze realizzate dal 1° gennaio 2026, ridotta al 26% solo per i token di moneta elettronica in euro. La seconda colpisce il possesso: 0,2% all’anno sul valore delle crypto, anche se non si vende nulla. Sopra a tutto c’è un obbligo di comunicazione, il quadro RW (quadro W nel 730), che vale anche per pochi euro.

In breve Regola al 20/10/2026 Fonte
Plusvalenze realizzate nel 2026 33%, dal primo euro L. 207/2024, art. 1, c. 24
Token di moneta elettronica in euro (es. EURC) 26% L. 199/2025, c. 28
Plusvalenze realizzate nel 2025 26%, senza franchigia L. 207/2024, c. 23 e 25
Perdite compensabili solo con guadagni crypto, per 4 anni TUIR, art. 68, c. 9-bis
Possesso senza intermediario 0,2% del valore, pro rata DL 201/2011, art. 19, c. 18
Dove si dichiara 730: quadri T e W. Redditi PF: quadri RT e RW Istruzioni 2026 Agenzia delle Entrate
Dal 2027 stesse aliquote nel nuovo testo unico D.Lgs. 117/2026, art. 304, c. 7

Questa pagina spiega le regole e fa esempi con numeri inventati, dichiarati come tali. Sul proprio caso (successioni, attività abituale, residenza estera, anni non dichiarati) le scelte si verificano con un commercialista. Per azioni, ETF e CFD le regole sono diverse e stanno nella guida sulle tasse sul trading in generale.

Quanto si paga: 33%, 26% e la franchigia che non c'è più

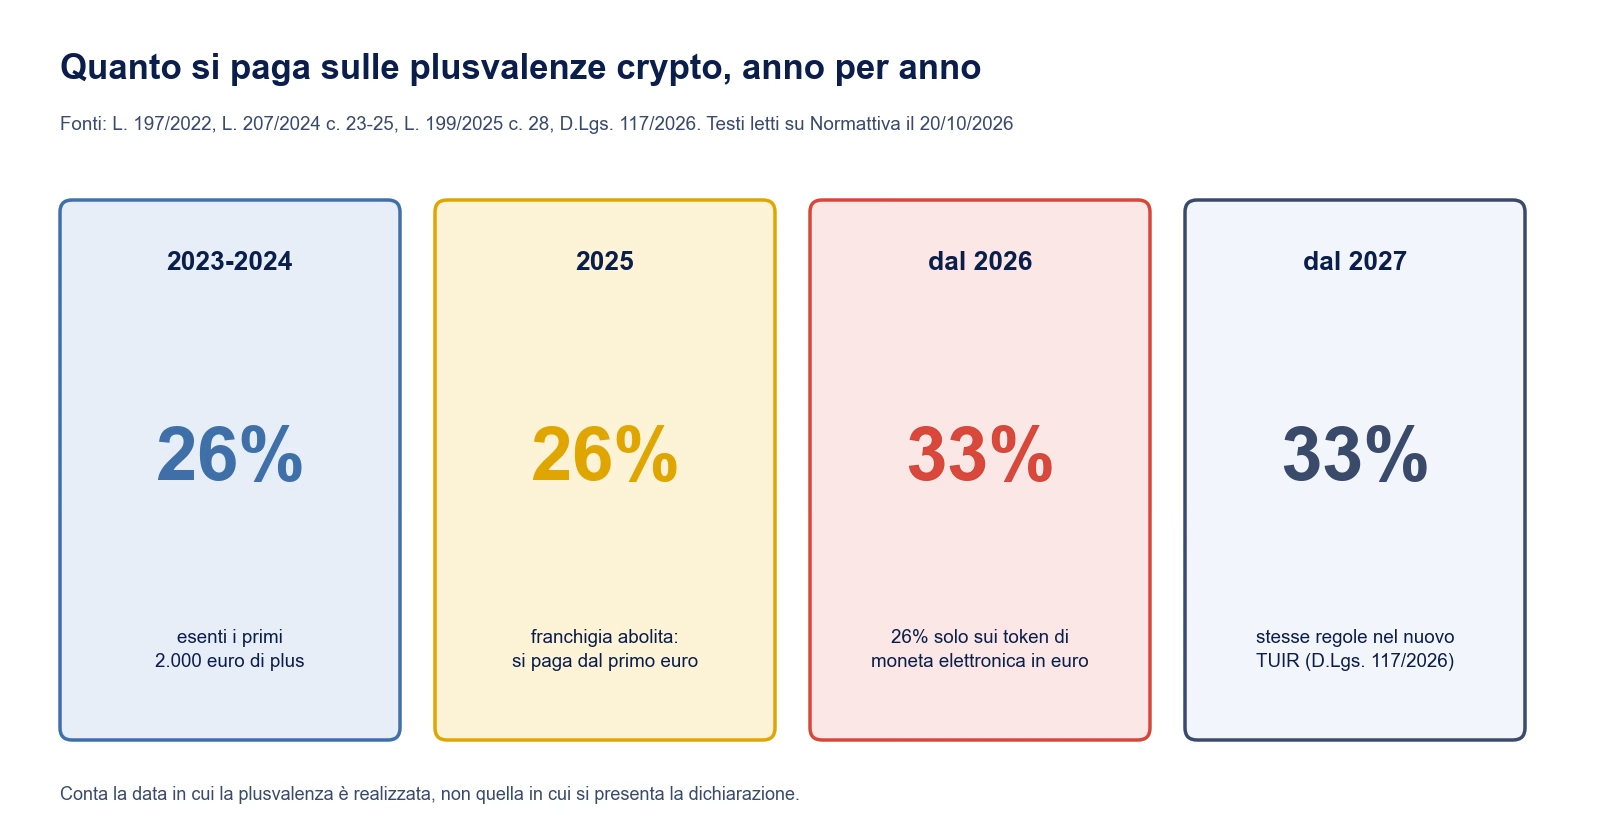
Le regole sono cambiate tre volte in quattro anni. Per sapere quale si applica conta la data della vendita, non quella della dichiarazione.

<!– AMICOBOT-IMG tipo: mappa posizione: fine-paragrafo alt: “Aliquote delle tasse sulle criptovalute anno per anno: 26% con franchigia di 2.000 euro nel 2023-2024, 26% senza franchigia nel 2025, 33% dal 2026 con 26% sui token di moneta elettronica in euro, 33% anche dal 2027” file: tasse-criptovalute-aliquote-2023-2027.png –>

Aliquote delle tasse sulle criptovalute anno per anno: 26% con franchigia di 2.000 euro nel 2023-2024, 26% senza franchigia nel 2025, 33% dal 2026 con 26% sui token di moneta elettronica in euro, 33% anche dal 2027

2023 e 2024. La legge di bilancio 2023 ha portato le criptovalute fra i redditi diversi, al 26%, con una soglia di 2.000 euro di guadagno annuo sotto la quale non si pagava.

2025. La legge 207/2024 ha cancellato la soglia. Le istruzioni del modello Redditi 2026 lo scrivono così: le plusvalenze realizzate dal 1° gennaio 2025 concorrono “senza limite d’importo”. Aliquota ancora 26%.

2026. Stessa legge, comma 24: sulle plusvalenze realizzate dal 1° gennaio 2026 l’imposta sale al 33%. La legge di bilancio 2026 ha aggiunto un’eccezione al 26% per i token di moneta elettronica denominati in euro, cioè le stablecoin ancorate all’euro con riserve tenute in euro presso soggetti autorizzati nell’Unione. Passare da euro a questi token e tornare indietro al valore nominale non genera plusvalenza.

Dal 2027. Il TUIR del 1986 viene sostituito dal nuovo testo unico (D.Lgs. 117/2026), applicabile dal 1° gennaio 2027. Le cripto passano all’art. 76, lettera i), e le aliquote 33% e 26% restano identiche all’art. 304, comma 7. Cambia la numerazione, non il conto.

Il 33% è stato rinviato? Nel 2026 si è parlato di un emendamento al decreto Milleproroghe per spostarlo al 2027. Nel testo vigente letto su Normattiva il 20 ottobre 2026 la data resta il 1° gennaio 2026. Alla stessa data non risulta un testo ufficiale della manovra 2027 che tocchi le cripto.

Quando nasce la plusvalenza (e quando no)

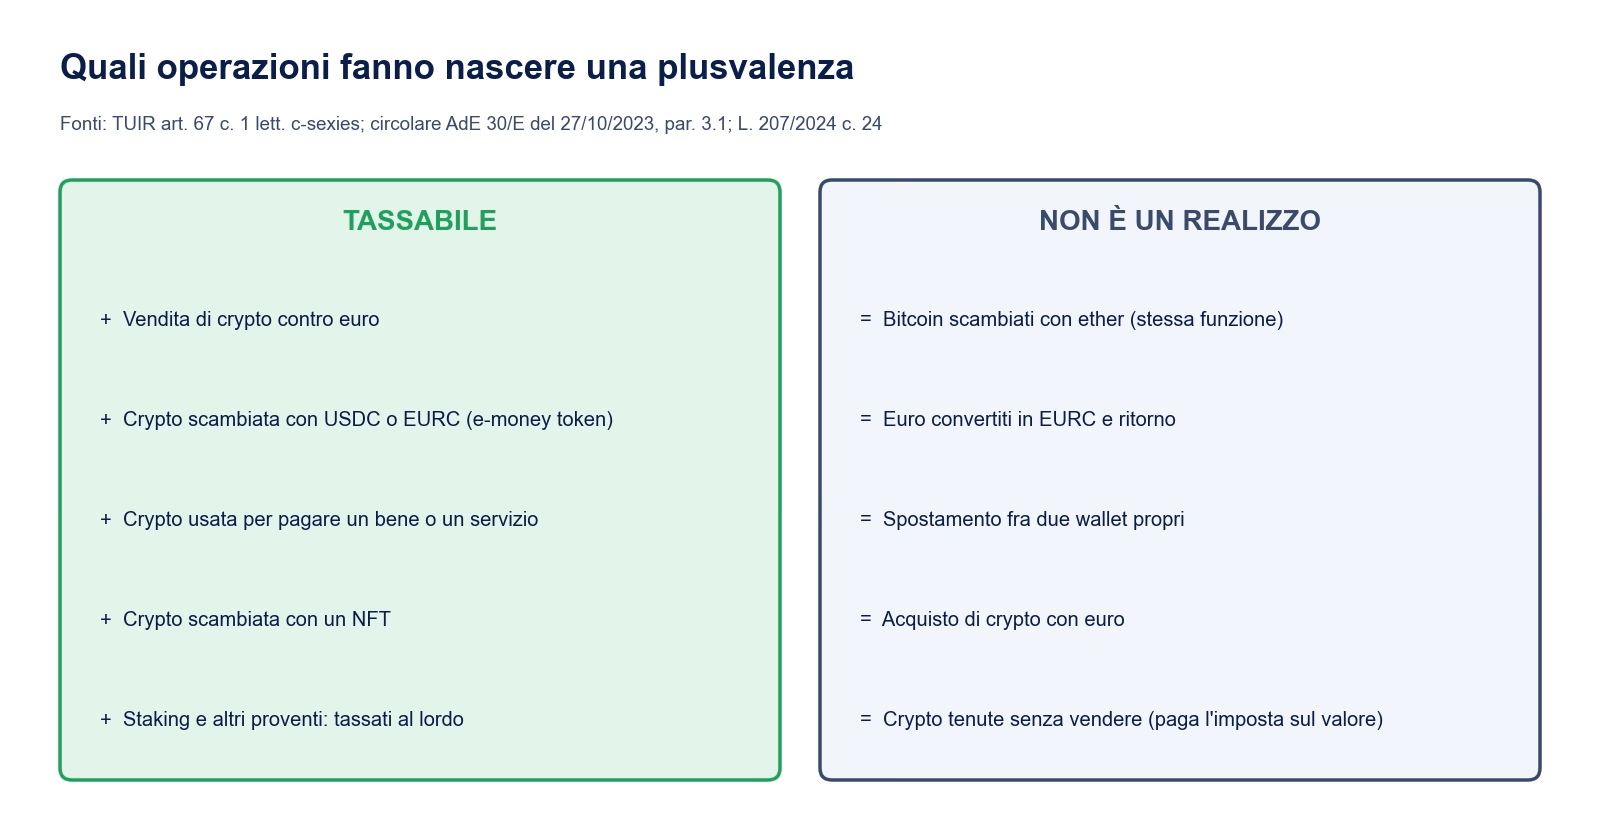
Finché si compra e si tiene, non c’è plusvalenza. La tassa scatta quando la crypto esce dal mondo cripto o cambia funzione: vendita contro euro, pagamento di un bene, scambio con un NFT o con una stablecoin di tipo e-money.

<!– AMICOBOT-IMG tipo: mappa posizione: fine-paragrafo alt: “Operazioni crypto tassabili e non tassabili: vendita contro euro, scambio con USDC o EURC, pagamento di beni, scambio con NFT e staking sono tassabili; bitcoin contro ether, euro in EURC, spostamento fra wallet propri e acquisto con euro non sono un realizzo” file: tasse-criptovalute-eventi-tassabili.png –>

Operazioni crypto tassabili e non tassabili: vendita contro euro, scambio con USDC o EURC, pagamento di beni, scambio con NFT e staking sono tassabili; bitcoin contro ether, euro in EURC, spostamento fra wallet propri e acquisto con euro non sono un realizzo

Crypto contro crypto. La legge esclude la “permuta tra cripto-attività aventi eguali caratteristiche e funzioni”. La circolare 30/E del 2023 dell’Agenzia delle Entrate fa l’esempio: comprare ether con bitcoin non è un realizzo, e gli ether ereditano il costo dei bitcoin ceduti. Lo stesso vale fra due NFT. Comprare un NFT con una crypto, invece, è tassabile.

Crypto contro stablecoin. Qui sbagliano in tanti. La circolare distingue:

  • scambio con un e-money token (stablecoin che dà diritto al rimborso al valore nominale, come USDC o EURC): è tassabile;
  • scambio con un asset-referenced token, cioè un token ancorato ad altre attività o a più valute: non è tassabile.

USDT non è un e-money token ai sensi del regolamento MiCAR: nel registro dell’ESMA degli emittenti consultato il 13 ottobre 2026 c’era Circle (USDC ed EURC), non Tether. Sempre per MiCAR Binance, che al 20 ottobre 2026 non risulta nel registro ESMA dei prestatori autorizzati, aveva già tolto le coppie in USDT agli utenti dello Spazio economico europeo nel marzo 2025, come racconta la pagina su Binance e MiCAR. Come vada trattato uno scambio bitcoin contro USDT non lo dice nessun documento ufficiale letto: è uno dei punti da verificare con un professionista.

Staking e altri proventi. Gli interessi da staking sono “proventi derivanti dalla detenzione” e si tassano sul lordo: se la piattaforma trattiene una commissione, si paga anche su quella.

Chiavi perse o furto. La circolare 30/E è netta: lo smarrimento o il furto delle chiavi private non genera una minusvalenza utilizzabile.

Come si calcola: un esempio con i numeri

La plusvalenza è la differenza fra quanto si incassa (o il valore normale della crypto ricevuta in permuta) e quanto si è pagato. Due regole rendono il calcolo più pesante di quanto sembri.

  1. Le commissioni non si scalano. Per azioni e ETF il costo include bolli e commissioni. Per le crypto no: la circolare 30/E esclude i costi inerenti all’acquisto e alla vendita.
  2. Senza prove il costo è zero. Il TUIR chiede che il costo sia “documentato con elementi certi e precisi”; in mancanza è pari a zero e tutto l’incasso diventa plusvalenza.

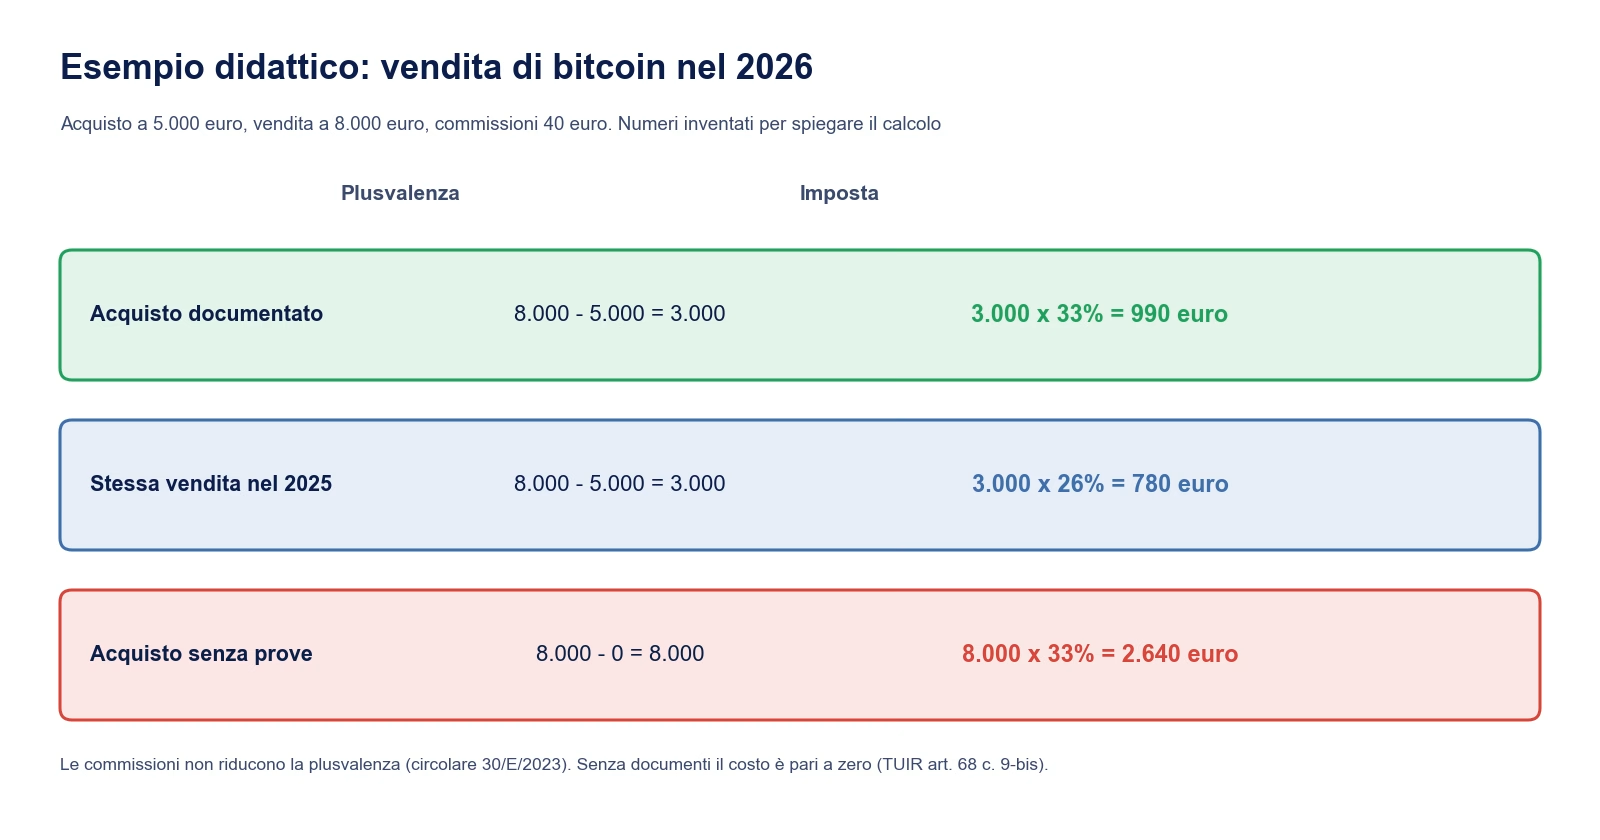
L’esempio è inventato: 0,1 bitcoin comprati a 5.000 euro, rivenduti a 8.000 euro nel 2026, con 40 euro di commissioni.

<!– AMICOBOT-IMG tipo: mappa posizione: fine-paragrafo alt: “Esempio didattico di calcolo delle tasse sulle criptovalute: plusvalenza di 3.000 euro tassata 990 euro al 33% nel 2026 e 780 euro al 26% nel 2025; senza documenti la plusvalenza diventa 8.000 euro e l’imposta 2.640 euro” file: tasse-criptovalute-esempio-calcolo.png –>

Esempio didattico di calcolo delle tasse sulle criptovalute: plusvalenza di 3.000 euro tassata 990 euro al 33% nel 2026 e 780 euro al 26% nel 2025; senza documenti la plusvalenza diventa 8.000 euro e l'imposta 2.640 euro

La plusvalenza è 3.000 euro e l’imposta 990 euro. Un anno prima sarebbe stata 780. Le commissioni restano a carico di chi vende. Se lo storico dell’acquisto è sparito con un exchange chiuso, l’imposta sale a 2.640 euro. Per questo gli export delle transazioni vanno scaricati e conservati ogni anno, anche da piattaforme che si usano poco.

Più acquisti a prezzi diversi. Con il regime amministrato la legge fissa il costo medio ponderato per ogni crypto con lo stesso nome (D.Lgs. 461/1997, art. 6, c. 4). Per chi dichiara da sé, i documenti ufficiali letti non indicano un metodo: c’è chi usa il costo medio e chi il LIFO per analogia con le valute. È un dubbio aperto, che i commenti degli utenti più sotto mostrano bene.

Il PAC in crypto. Chi compra ogni mese con un piano di accumulo crypto accumula decine di lotti a prezzi diversi. Il problema del metodo pesa di più proprio lì.

Chi usa un bot. Un grid bot sulle criptovalute apre e chiude centinaia di ordini. Ogni vendita contro euro o contro un e-money token è un evento fiscale, e la somma va ricostruita dall’export dell’exchange. Lo stesso per gli airdrop e le piccole operazioni sparse su più piattaforme.

La rideterminazione del 2025. La legge 207/2024 ha permesso di assumere come costo il valore al 1° gennaio 2025 pagando il 18% su quel valore, entro il 30 novembre 2025 (slittato al 1° dicembre). Chi ha scelto le tre rate annuali ha la seconda rata al 30 novembre 2026, con interessi del 3%. Sul valore rideterminato non si possono realizzare minusvalenze. La legge di bilancio 2026 non ha riaperto la finestra.

Le perdite: si recuperano solo dentro il mondo crypto

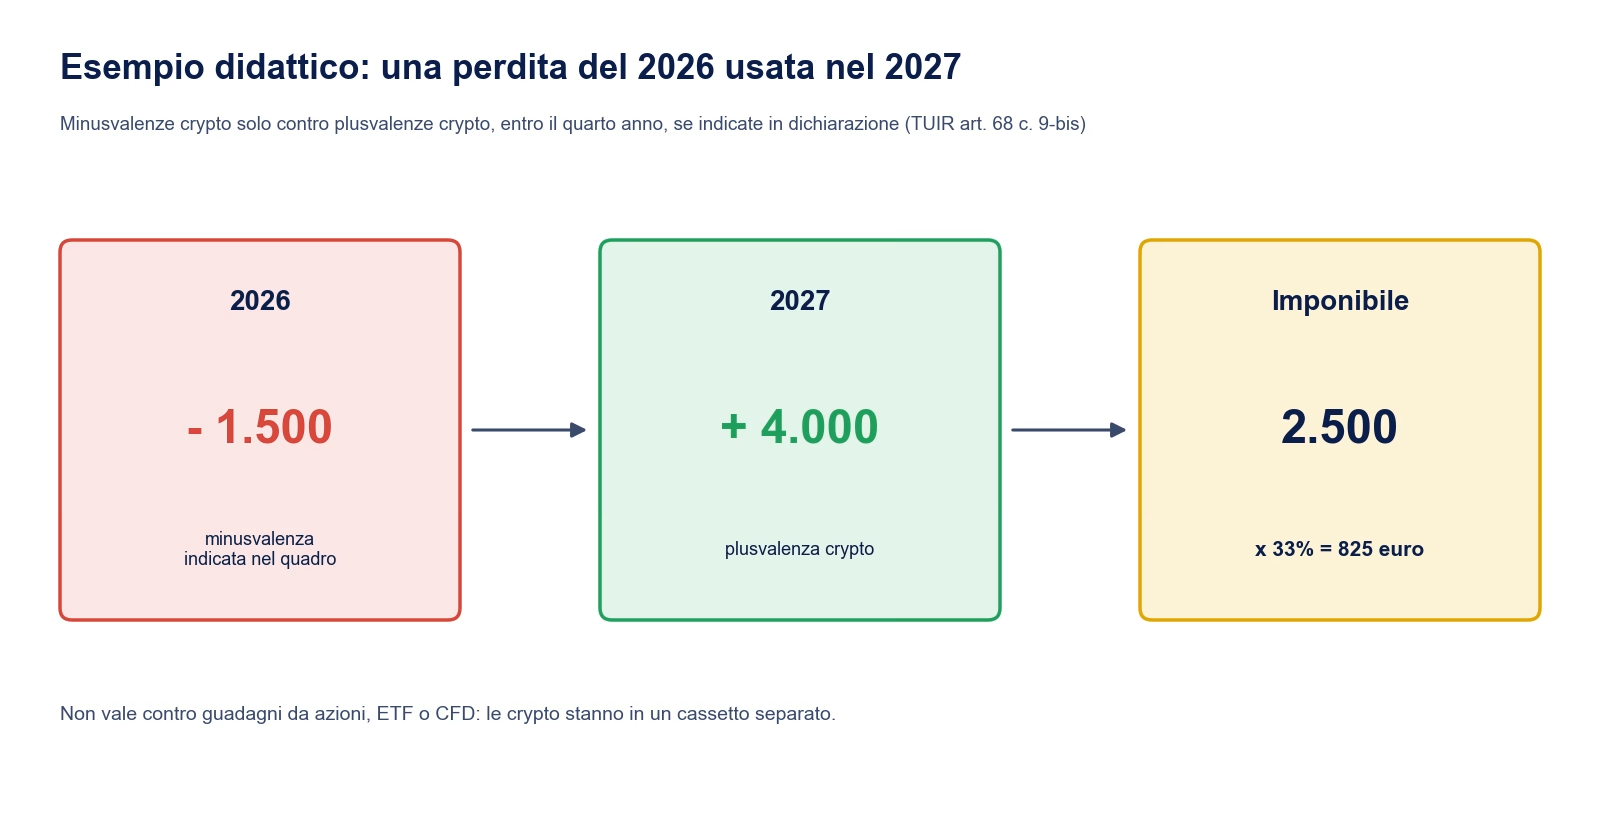
Le minusvalenze crypto si sommano alle plusvalenze crypto dello stesso anno. Se avanzano, si riportano fino al quarto anno successivo, a una condizione: vanno indicate nella dichiarazione dell’anno in cui sono nate. Una perdita non dichiarata è una perdita persa.

<!– AMICOBOT-IMG tipo: mappa posizione: fine-paragrafo alt: “Esempio didattico di compensazione: minusvalenza crypto di 1.500 euro nel 2026 dichiarata, plusvalenza crypto di 4.000 euro nel 2027, imponibile 2.500 euro e imposta 825 euro al 33%” file: tasse-criptovalute-compensazione-minusvalenze.png –>

Esempio didattico di compensazione: minusvalenza crypto di 1.500 euro nel 2026 dichiarata, plusvalenza crypto di 4.000 euro nel 2027, imponibile 2.500 euro e imposta 825 euro al 33%

Il limite vero è il cassetto separato. L’art. 68, comma 5 del TUIR, che permette di compensare fra azioni, obbligazioni, CFD e derivati, non comprende la lettera c-sexies. La circolare 30/E lo conferma: una perdita su bitcoin non abbatte un guadagno su un’azione, e una perdita su un’azione non abbatte un guadagno su bitcoin.

L'imposta sul possesso: 0,2% anche senza vendere

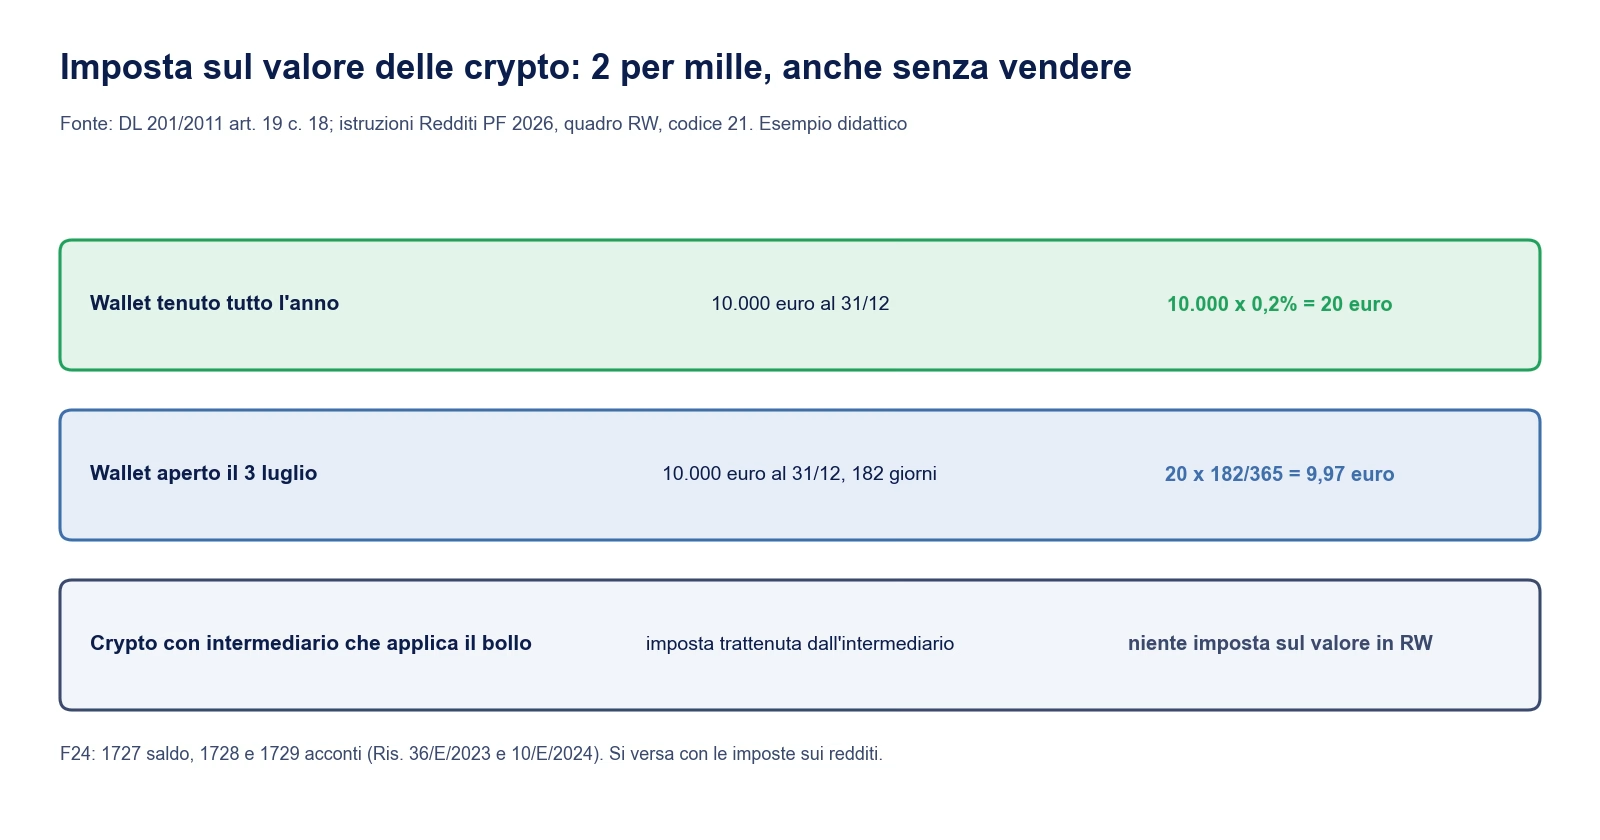
Dal 2023 chi detiene crypto senza un intermediario che applichi l’imposta di bollo paga un’imposta sul valore delle cripto-attività, del 2 per mille annuo. La base è il valore al 31 dicembre rilevato sulla piattaforma dove si è comprato, o su una piattaforma analoga, o su un sito specializzato. Se manca, si usa il costo di acquisto. L’imposta si calcola in proporzione ai giorni di possesso e alla quota, se il wallet è cointestato.

<!– AMICOBOT-IMG tipo: mappa posizione: fine-paragrafo alt: “Esempio didattico dell’imposta sul valore delle crypto al 2 per mille: 20 euro su 10.000 euro tenuti tutto l’anno, 9,97 euro per 182 giorni, nessuna imposta in RW se l’intermediario applica il bollo” file: tasse-criptovalute-imposta-valore.png –>

Esempio didattico dell'imposta sul valore delle crypto al 2 per mille: 20 euro su 10.000 euro tenuti tutto l'anno, 9,97 euro per 182 giorni, nessuna imposta in RW se l'intermediario applica il bollo

Serve il quadro RW anche con pochi euro? Sì. La soglia di 15.000 euro del monitoraggio vale solo per conti correnti e depositi esteri. Per le crypto non c’è soglia, e la soglia di 5.000 euro che circola in rete non riguarda le crypto: è la giacenza media sotto cui non si paga l’imposta fissa sui conti esteri. Le istruzioni del Redditi PF 2026 aggiungono che l’imposta è dovuta da tutti i residenti che detengono crypto senza bollo applicato, non solo da chi ha l’obbligo di monitoraggio.

E il wallet personale? Vale lo stesso. Un wallet non custodial (software o hardware) non ha un intermediario che applichi il bollo, quindi va nel quadro e paga lo 0,2%. Per i token ricevuti depositando crypto nei protocolli di finanza decentralizzata mancano chiarimenti ufficiali specifici: il valore da indicare è uno dei punti più discussi.

Come si dichiarano: 730 o Redditi PF

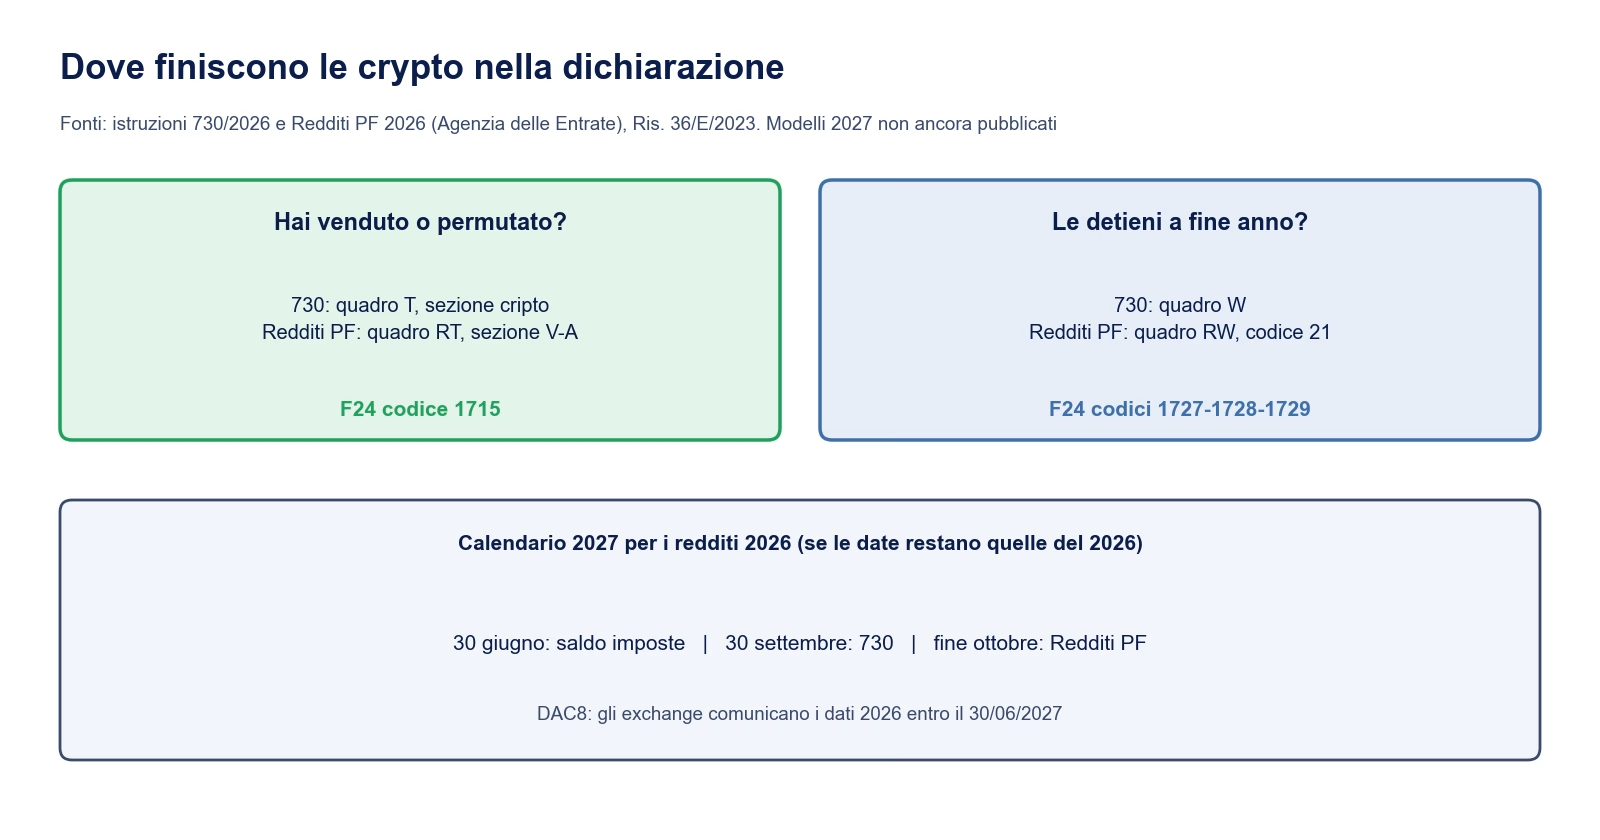
Il 730/2026 ha le sezioni per le crypto, quindi chi ha redditi da lavoro dipendente o pensione può restare sul 730 anche con exchange esteri. Nel 730/2026 (redditi 2025) le plusvalenze stanno nel quadro T, sezione cripto, e il possesso nel quadro W. Nel Redditi PF i quadri sono RT, sezione V-A, e RW, con codice 21 per l’imposta sul valore.

<!– AMICOBOT-IMG tipo: mappa posizione: fine-paragrafo alt: “Dove si dichiarano le criptovalute: vendite nel quadro T del 730 o RT del Redditi PF con F24 codice 1715, possesso nel quadro W o RW con codici 1727, 1728 e 1729, calendario 2027 per i redditi 2026” file: tasse-criptovalute-dichiarazione-quadri.png –>

Dove si dichiarano le criptovalute: vendite nel quadro T del 730 o RT del Redditi PF con F24 codice 1715, possesso nel quadro W o RW con codici 1727, 1728 e 1729, calendario 2027 per i redditi 2026

Codici F24. Per la sostitutiva sulle plusvalenze crypto in regime dichiarativo il codice è 1715, non il 1100 usato per azioni e derivati (risoluzione 36/E del 2023). Per l’imposta sul valore: 1727 saldo, 1728 e 1729 acconti (risoluzioni 36/E del 2023 e 10/E del 2024). Sulla sostitutiva del quadro RT non si versano acconti.

Le scadenze. Nel 2026 il 730 si è chiuso il 30 settembre e il Redditi PF scade il 2 novembre (il 31 ottobre è sabato). I saldi erano dovuti al 30 giugno, o al 30 luglio con lo 0,40% in più. Il 33% sulle vendite del 2026 si vedrà nella dichiarazione del 2027: i modelli 2027, con le sezioni aggiornate, al 20 ottobre 2026 non sono ancora pubblicati.

Non ho venduto nulla. Niente quadro T o RT. Resta il quadro W o RW, con l’imposta sul valore se nessun intermediario ha applicato il bollo.

Ho solo comprato nel corso dell’anno. Stessa situazione: monitoraggio e 0,2%, nessuna plusvalenza.

Pagare da soli o farlo fare all'intermediario

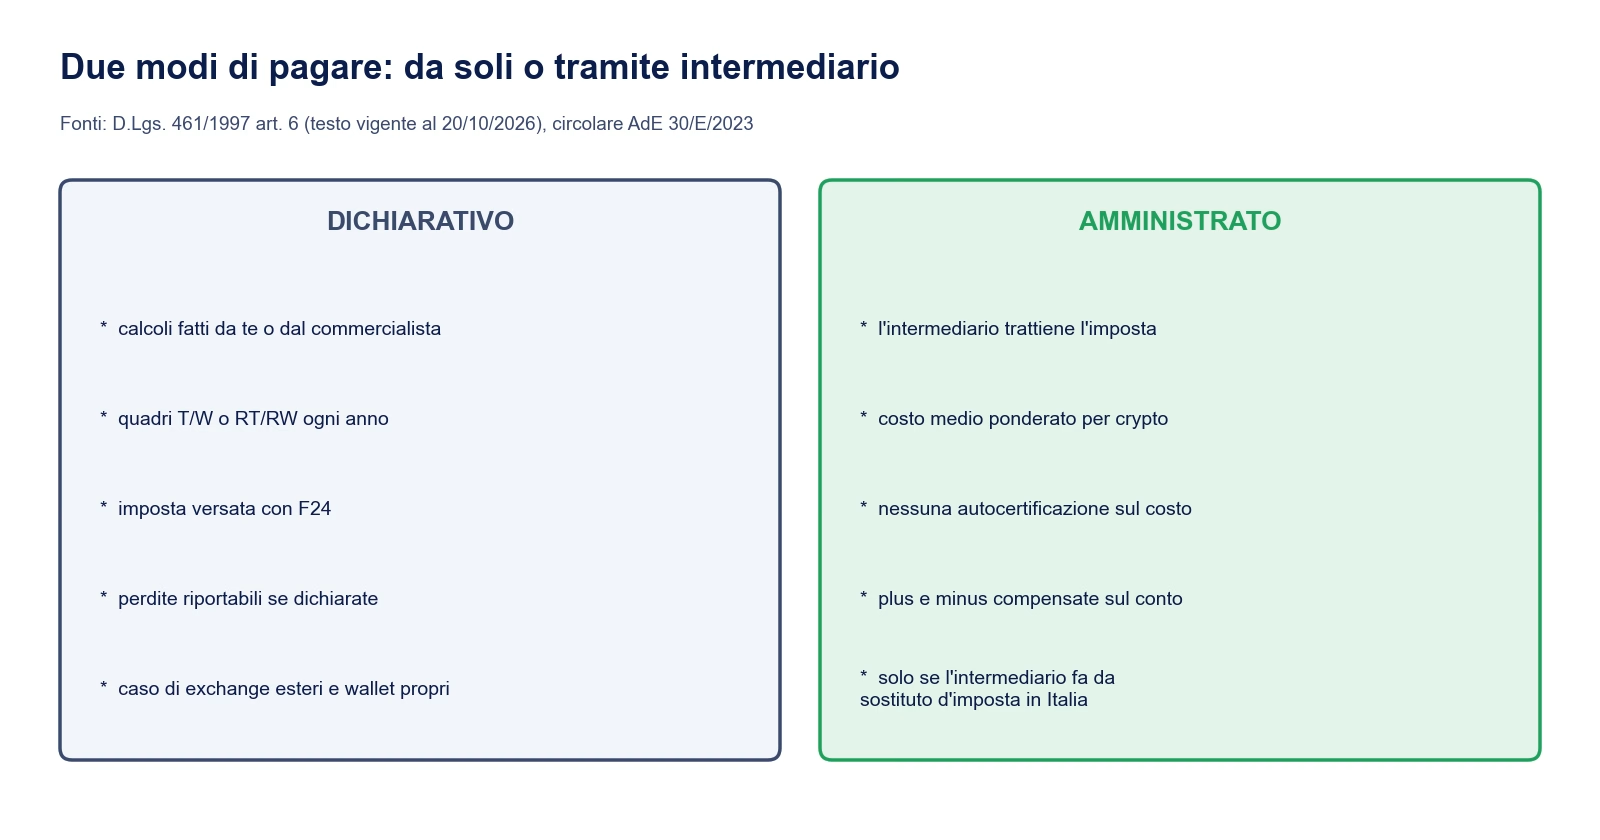
Il regime dichiarativo è quello di default: calcoli, quadri e F24 sono a carico di chi possiede le crypto. Con il regime amministrato è l’intermediario, come sostituto d’imposta, a trattenere e versare la tassa su ogni vendita. Dal 2023 la norma (D.Lgs. 461/1997, art. 6) lo consente anche per le crypto, con due differenze rispetto ai titoli: il costo va provato con documenti, senza autocertificazione, e si usa il costo medio ponderato. Il meccanismo è lo stesso dei broker in regime amministrato.

<!– AMICOBOT-IMG tipo: mappa posizione: fine-paragrafo alt: “Regime dichiarativo e regime amministrato per le criptovalute a confronto: calcoli e F24 a carico del contribuente contro imposta trattenuta dall’intermediario con costo medio ponderato” file: tasse-criptovalute-dichiarativo-amministrato.png –>

Regime dichiarativo e regime amministrato per le criptovalute a confronto: calcoli e F24 a carico del contribuente contro imposta trattenuta dall'intermediario con costo medio ponderato
Regime amministrato Regime dichiarativo
Pro nessun calcolo, nessun quadro per le crypto su quel conto; perdite compensate in automatico sul conto vale su qualsiasi exchange e wallet; controllo pieno su metodo e documenti
Contro serve un intermediario che lo offra in Italia; trasferire crypto da fuori richiede le prove del costo, altrimenti si parte da zero tempo, export da ricostruire, errori possibili; perdite perse se non dichiarate

Chi lo offre. Due casi verificati al 20 ottobre 2026:

  • Trade Republic Bank GmbH, banca tedesca vigilata da BaFin e autorizzata come prestatore di servizi per le cripto-attività (registro ESMA, dal 28/04/2025). Dal 30 gennaio 2025 applica il regime amministrato ai clienti con IBAN italiano, crypto comprese. Le crypto non sono uno strumento finanziario e non hanno le tutele dei titoli. Il dettaglio sta nella pagina su Trade Republic e le tasse.
  • Cryptosmart S.p.A., exchange italiano autorizzato da CONSOB come prestatore di servizi per le cripto-attività (registro ESMA letto il 20/10/2026). Un comunicato stampa pubblicato il 14 maggio 2026 lo presenta come primo exchange italiano in regime amministrato, con servizio gratuito. Le condizioni contrattuali non le abbiamo lette.

Altre piattaforme italiane sono autorizzate da CONSOB, come Young Platform e Conio. Secondo una recensione App Store del 2023, Young Platform fornisce un documento da riportare nella dichiarazione; il regime amministrato su queste piattaforme non l’abbiamo verificato. Servizi e costi stanno nella recensione di Young Platform. Su un exchange estero come Kraken (Payward Europe, vigilata dalla banca centrale irlandese) o Coinbase (Coinbase Luxembourg, vigilata dalla CSSF, descritta nella recensione di Coinbase), entrambi autorizzati MiCAR, si resta nel dichiarativo. La mappa delle piattaforme autorizzate in Italia sta nel confronto sui migliori exchange per criptovalute.

DAC8: i dati degli exchange arrivano al fisco

La direttiva europea DAC8 è stata recepita con il D.Lgs. 194/2025, in vigore dal 6 gennaio 2026. Obbliga i prestatori di servizi per le cripto-attività, autorizzati MiCAR e non, a raccogliere i dati dei clienti residenti nell’Unione e a trasmetterli al fisco. Il provvedimento dell’Agenzia delle Entrate del 22 giugno 2026 fissa le date:

  • entro il 30 giugno 2027 gli exchange comunicano i dati del 2026;
  • entro il 30 settembre 2027 avviene il primo scambio fra Stati.

In pratica, le operazioni fatte nel 2026 su un exchange autorizzato nell’Unione arriveranno all’Agenzia in automatico. La dichiarazione del 2027 sarà la prima che il fisco potrà confrontare con i dati degli exchange. Per gli anni precedenti esiste la regolarizzazione tramite ravvedimento, da valutare con un professionista.

Gli errori che raccontano gli utenti

Abbiamo letto 79 commenti YouTube sotto due video italiani sulla dichiarazione delle crypto (Giuseppe Castagna, 60 commenti; Finbooks, 19) e 544 recensioni App Store di sei app di investimento e crypto. Sulle recensioni App Store, 28 contengono parole legate al fisco e 4 parlano davvero di tasse. Nei commenti YouTube circa 25 su 60 sono domande pratiche, circa 15 proteste contro il 33%, tre invitano a evadere con scambi fuori dagli exchange (non le riportiamo). YouTube mostra date relative: le indichiamo come mese approssimato.

Utente Piattaforma e data Cosa racconta
@darioD-jt3cy YouTube, circa ottobre 2025 Piccoli importi su molti wallet ed exchange, bot, staking e airdrop “per gioco”: si ritrova a pagare alcune migliaia di euro su crypto che oggi valgono meno dell’acquisto
@ciro87ryan YouTube, circa ottobre 2025 Non trova un commercialista preparato sulle crypto “nemmeno a pagare oro”
@FIscoTips YouTube, circa ottobre 2025 Contesta il costo medio ponderato del video: per lui le plusvalenze vanno calcolate con il LIFO. Altri due utenti dicono lo stesso
@defi_whale YouTube, circa ottobre 2025 Fa notare che l’esempio del video con USDT era sbagliato, perché USDT non è un e-money token
@stefanoalessi8487 YouTube, circa luglio 2026 Minusvalenza crypto di circa 3.000 euro nel 2024, indicata nel 730 solo con corrispettivo e costo: non sa come riportarla nel 730 del 2026
@williamred6049 YouTube, circa giugno 2026 Kraken non fa da sostituto d’imposta: chiede se un’imposta sul valore sotto i 12 euro vada comunque versata con F24
ferrush App Store, Trade Republic, 06/11/2025 Fra i motivi delle cinque stelle cita il sostituto d’imposta
LMao90 App Store, Trade Republic, 08/10/2026 Due stelle: manca uno “zainetto fiscale” visibile con le minusvalenze, che restano da calcolare a mano

Il filo comune è uno: i problemi nascono dal costo di carico e dalle perdite non dichiarate, non dall’aliquota. Chi ha operato per anni su più piattaforme senza conservare gli export ricostruisce lo storico a fatica, e una perdita dimenticata nel quadro dell’anno giusto non torna più. Sul metodo di calcolo il disaccordo fra gli utenti rispecchia un vuoto dei documenti ufficiali.

Disclaimer

Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.

Facebook
X
Telegram
WhatsApp

Nessuna tab disponibile.

Sulla plusvalenza no: finché non si vende, non si scambia con un e-money token e non si paga un bene, il guadagno non è realizzato. Resta l’imposta sul valore dello 0,2% annuo, se nessun intermediario applica il bollo, e resta il quadro W o RW con il valore al 31 dicembre.

Per il quadro RW mancante la sanzione va dal 3 al 15% degli importi non dichiarati (DL 167/1990, art. 5), ridotta a 258 euro se la dichiarazione arriva entro 90 giorni. Se mancano le plusvalenze in una dichiarazione presentata, scatta l’infedele: 70% dell’imposta, minimo 150 euro. Se la dichiarazione manca del tutto, 120%, minimo 250 euro (D.Lgs. 471/1997, art. 1). Il ravvedimento riduce gli importi se arriva prima dei controlli.

Con USDC sì: è un e-money token e la circolare 30/E rende fiscalmente rilevante lo scambio fra una crypto e un e-money token. Lo stesso vale per EURC. Per USDT, che non è un e-money token MiCAR, non c’è un chiarimento ufficiale specifico: il trattamento resta da valutare caso per caso.

Per chi ha IBAN italiano e il regime amministrato, le plusvalenze sono già tassate dalla banca e non vanno nel quadro T. Per il quadro W conta se la banca applica il bollo anche sulle crypto: le istruzioni chiedono l’imposta sul valore solo quando il bollo non è stato applicato, e il dato si legge nel rendiconto fiscale annuale. Chi non è passato al regime amministrato resta nel dichiarativo.

Binance non fa da sostituto d’imposta, quindi vale il regime dichiarativo. Il saldo al 31 dicembre, ricavato dall’export della piattaforma, va nel quadro W o RW con l’imposta sul valore dello 0,2%. Le vendite e le conversioni in euro o in e-money token dell’anno vanno nel quadro T o RT. Secondo quanto Binance ha comunicato ai clienti italiani a giugno 2026, dal 1° luglio restano possibili solo prelievi e chiusure: un prelievo verso un wallet proprio non è una vendita, una conversione in euro sì.

Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.

Lascia un commento

Il commento viene pubblicato dopo l'approvazione della redazione. L'email non viene mostrata.

Dimensione massima dei file caricabili: 2 MB. Puoi caricare: immagine, documento. I link a YouTube, Facebook, Twitter e altri servizi inseriti nel testo dei commenti saranno automaticamente incorporati. Rilascia i file qui

Ti potrebbe piacere anche
Gruppo Telegram

Gruppo Telegram

✕
Canale Telegram