Per Amicobot Tinaba è una delle poche app italiane che tiene insieme conto, risparmio e investimento sotto una banca vigilata, con un listino corto e leggibile: il conto non ha canone né imposta di bollo, il conto deposito pubblica i tassi nel foglio informativo e il roboadvisor parte da 2.000 euro con costi dichiarati per scaglione.
Voto della redazione: 5/5 per tinaba.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.
Prima di tutto, una premessa: Tinaba non l’abbiamo provata. Non abbiamo un conto Banca Profilo aperto dall’app e nessun numero di questa pagina viene da un nostro uso diretto. Il giudizio si basa sui fogli informativi e sulle pagine ufficiali letti il 15 settembre 2026, sui comunicati di Banca Profilo, su tre conti rifatti a mano sul listino e sulle opinioni dei clienti, contate una per una su Trustpilot, App Store, Google Play e YouTube. Dove un aspetto lo raccontano gli utenti e non l’abbiamo verificato noi, lo diciamo.
È un’app nata a Milano nel 2015 che mette in un solo posto un conto corrente gratuito, una carta prepagata, un roboadvisor in ETF, un conto titoli, un conto deposito e le criptovalute. Questa recensione mette in fila i numeri letti sulle pagine ufficiali: chi c’è dietro l’app dopo l’accordo del 1 agosto 2026, cosa costa davvero il conto, quanto pesa il roboadvisor su 10.000 euro con IVA ed ETF compresi, come funziona il fisco del gestito, cosa rende il conto deposito al netto di tasse e bollo, e cosa scrivono le 1.375 recensioni su Trustpilot.
Per Amicobot Tinaba è una delle poche app italiane che tiene insieme conto, risparmio e investimento sotto una banca vigilata, con un listino corto e leggibile: il conto non ha canone né imposta di bollo, il conto deposito pubblica i tassi nel foglio informativo e il roboadvisor parte da 2.000 euro con costi dichiarati per scaglione. È costruita per chi vuole fare tutto dal telefono con importi piccoli e medi, e non per chi muove somme grandi: il piano gratuito ferma i bonifici a 5.000 euro l’uno. I clienti la promuovono sugli store, con 4,4 su App Store e 4,5 su Google Play, e la bocciano su Trustpilot quando il conto si blocca per una verifica o l’assistenza non risponde: è il tema che pesa sul voto.
| Voce | Tinaba, settembre 2026 |
|---|---|
| Chi apre il conto | Banca Profilo S.p.A., Milano, Albo delle Banche n. 5271 |
| Tutela dei depositi | Fondo Interbancario di Tutela dei Depositi, fino a 100.000 euro |
| Canone e imposta di bollo | 0 nel piano Start; Premium 49,99 euro l’anno o 5,99 al mese |
| Bonifici | 4 gratuiti al mese, poi 0,49 euro; massimo 5.000 euro l’uno |
| Carta | prepagata Mastercard virtuale gratis, fisica 7,99 euro |
| Roboadvisor | 8 profili in ETF, da 2.000 euro, 1% annuo più IVA fino a 19.999 euro |
| Conto deposito | svincolabile, da 1.000 euro, 1,70% a 3 mesi fino a 2,30% a 12 mesi (Start) |
| Conto titoli | 0,20% per ordine, minimo 9,90 e massimo 24,99 euro |
| Cripto | 9 valute tramite CheckSig, 2,49% per operazione, da 25 euro |
| Regime fiscale | la banca fa da sostituto d’imposta |
Punti di forza. Un conto di una banca italiana senza canone e senza bollo, con IBAN, bonifici istantanei e carta virtuale immediata. Il roboadvisor più accessibile fra quelli bancari, con 2.000 euro di ingresso, PAC da 50 euro e la funzione Parking che sposta tutto in liquidità azzerando la commissione. Un conto deposito con i tassi scritti nel foglio informativo e lo svincolo parziale ammesso. La banca fa da sostituto d’imposta su tutto. Dal 2026 l’app permette di pagare in Cina con Alipay+.
Limiti da conoscere. Il tema dominante delle recensioni critiche è il conto bloccato per verifiche dopo un bonifico in entrata, con un’assistenza che non sempre risponde in tempi brevi. Il roboadvisor costa 1% più IVA sotto i 20.000 euro e non pubblica rendimenti storici. I massimali del piano gratuito sono bassi e il contante non si versa. Alla chiusura del conto deposito la banca ha fino a dieci giorni lavorativi per riaccreditare le somme. Il gruppo Banca Profilo ha chiuso il primo semestre 2026 con un utile vicino allo zero, con una patrimonializzazione però molto sopra la media.
Costruito per chi vuole un secondo conto gratuito dove tenere risparmi separati, avviare un piano di accumulo piccolo senza scegliere gli ETF da sé, parcheggiare qualche migliaio di euro in un deposito svincolabile e gestire la carta di un figlio minorenne, tutto da un’app.
Il nome sulla carta è Tinaba, il contratto è con Banca Profilo S.p.A. Lo dice la prima pagina del foglio informativo: banca soggetta alla direzione della capogruppo Arepo BP, codice ABI 3025.4, iscritta al numero 5271 dell’Albo delle Banche e vigilata dalla Banca d’Italia, sede in via Cerva 28 a Milano. Chi si registra nell’app apre un conto corrente di Banca Profilo, e i soldi sul conto e sul conto deposito sono coperti dal Fondo Interbancario di Tutela dei Depositi fino a 100.000 euro per depositante. Banca Profilo esiste dal 1988, è quotata a Milano dal 1999 ed è nata come banca per il private banking e l’investment banking: Tinaba è la sua porta verso il pubblico al dettaglio.
Tinaba S.p.A. è la società tecnologica che ha sviluppato l’app, nata nel 2015 con il supporto del fondo Sator di Matteo Arpe, lo stesso che controlla Banca Profilo attraverso Arepo BP. Secondo Milano Finanza del 19 agosto 2026 il capitale di Tinaba è per il 70% di Arepo Ti, un veicolo lussemburghese, per il 15% di Sator e per il 15% di Banca Profilo. Per anni banca e fintech hanno lavorato con un accordo di collaborazione rinnovato ogni tre anni dal 2016. Dal 1 agosto 2026 il modello è cambiato: Banca Profilo ha preso in affitto per tre anni il ramo d’azienda di Tinaba che gestisce i clienti dell’app. Marketing, assistenza clienti, servizi operativi e ricavi dei prodotti passano alla banca, che paga un canone a Tinaba; Tinaba resta il fornitore della tecnologia. Nei comunicati la banca lo chiama “Fintech as a Service”. Per chi usa l’app cambia una cosa concreta: chi risponde al telefono e alla chat oggi lavora per la banca, non per la fintech.

I numeri del canale digitale li pubblica la banca ogni trimestre. Al 31 marzo 2026 la raccolta diretta dei clienti Tinaba era di circa 155 milioni di euro, in linea con fine 2025, e le masse in “Robogestioni”, cioè il roboadvisor, di 30 milioni; i ricavi netti dell’area Digital nel trimestre sono stati 0,3 milioni, in crescita del 16,1% grazie ai servizi bancari e al Conto Titoli, contro 1,3 milioni di costi operativi. È un’attività piccola dentro una banca che a fine giugno 2026 aveva 3,4 miliardi di raccolta totale. Il primo semestre 2026 del gruppo si è chiuso con ricavi netti di 22,7 milioni, in calo del 34%, e un utile netto di 15 mila euro contro 1,4 milioni un anno prima; il CET1 ratio, cioè il capitale di migliore qualità rapportato ai rischi, era al 24,9%, fra i più alti del sistema italiano, e la liquidità copriva il 466% del requisito. Un anno magro sui ricavi, non sul patrimonio. Chi vuole capire come si legge il bilancio di un intermediario trova le voci spiegate nella pagina sulla gestione del rischio.
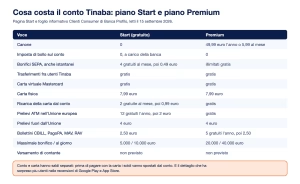
Il piano Start non costa niente: nessun canone, nessuna imposta di bollo, che sui conti correnti vale 34,20 euro l’anno sopra i 5.000 euro di giacenza media e qui è a carico della banca. Le operazioni gratuite hanno però un contatore mensile o annuale, e le recensioni a una stella sono spesso di chi lo ha scoperto dopo. Il piano Premium toglie i contatori e costa 49,99 euro l’anno o 5,99 al mese secondo il foglio informativo.

Premium aggiunge un credito “Power” fino a 100 euro l’anno da spendere in commissioni, sconti su 500 marchi, la cripto all’1,99% invece del 2,49%, il conto titoli allo 0,17% e un’assistenza telefonica su appuntamento. Una recensione va letta prima di attivarlo: Svet Dask, su Trustpilot il 25 agosto 2026, sostiene che l’abbonamento sia solo annuale e che l’opzione mensile mostrata in app non permetta di uscire prima senza penale; Tinaba ha risposto che durata e modalità di disattivazione sono indicate prima dell’attivazione. Il foglio informativo riporta entrambe le cifre, 49,99 annuale o 5,99 mensile, e non entra nel dettaglio del recesso.
Il conto per i minorenni dai 12 anni è gratuito e il genitore vede i movimenti in tempo reale: Giuseppe Stefan, App Store, 4 settembre 2025, lo usa proprio per i figli e giudica il rapporto fra costo e servizio “eccellente”. Per chi paga in negozio, dal gennaio 2026 l’app è collegata ad Alipay+: la banca scrive di essere la prima fintech europea ad abilitare i pagamenti in oltre 80 milioni di negozi in Cina in euro e in tempo reale.
Il roboadvisor è un servizio di gestione di portafogli di Banca Profilo, attivabile dall’app dopo un questionario. Il gestore costruisce otto portafogli composti solo da ETF su azioni, obbligazioni, valute e materie prime, diversi per quota azionaria e per budget di rischio; l’asset allocation la decide il team di wealth management della banca. Dal 2026 nel processo entra Sphere, la piattaforma di intelligenza artificiale di MDOTM, con cui Banca Profilo ha un accordo dal luglio 2020: l’AI analizza i mercati e propone ribilanciamenti, che il team investimenti “valuta e valida” prima di applicarli. Le percentuali di azionario medie dei profili sono mostrate in un grafico nella guida ufficiale, non in una tabella, e i rendimenti storici delle otto linee non sono pubblicati da nessuna parte: è il limite più grande per chi vuole giudicare il prodotto prima di entrare.
Tre regole d’uso sono chiare. Si parte da 2.000 euro, si aumenta o si riduce quando si vuole e si può aggiungere un PAC da 50 euro al mese senza costi. Il cambio di profilo è gratuito 5 volte l’anno, poi 10 euro. La funzione Parking sposta l’intero portafoglio su una linea al 100% di liquidità e azzera rischio e commissione di gestione finché non si riattiva: è una scelta che sta a chi investe, e la stessa guida ricorda che cambiare troppo spesso “non è sempre la scelta migliore”.

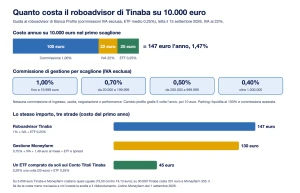
La commissione di gestione annua è a scaglioni: 1,00% fino a 19.999 euro, 0,70% da 20.000 a 199.999, 0,50% da 200.000 a 999.999, 0,40% oltre il milione. La guida precisa che è IVA esclusa e che il costo medio degli ETF in portafoglio è dello 0,25%. Non ci sono commissioni di ingresso, di uscita, di negoziazione o di performance. Ecco il conto su tre importi, con l’IVA al 22% e gli ETF allo 0,25%.
Il confronto naturale è con la gestione di Moneyfarm, che sotto i 100.000 euro costa 0,75% più IVA, più 1,49 euro al mese di piattaforma, più ETF e spread: con lo stesso metodo della nostra recensione, su 5.000 euro le due gestioni costano quasi uguale, 73,50 contro 74,13 euro; su 10.000 Moneyfarm costa 130 euro contro 147; su 30.000 Tinaba torna sotto, 331 contro 355. La differenza vera sta altrove: Moneyfarm ha un minimo di 2.500 euro e sette profili, Tinaba di 2.000 e otto, Moneyfarm pubblica le performance delle linee, Tinaba no. Per chi invece sceglie gli ETF da sé, lo stesso importo sul Conto Titoli di Tinaba paga 20 euro di commissione una volta sola e 25 euro l’anno di ETF: il roboadvisor costa circa 100 euro l’anno in più su 10.000 euro, ed è il prezzo di non dover decidere nulla. Il criterio per scegliere fra gestione e fai da te è lo stesso descritto nella guida alla teoria del portafoglio: quanto tempo e quanta disciplina si è disposti a metterci.
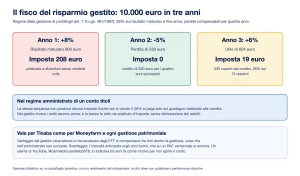
La guida di Banca Profilo scrive che la banca opera da sostituto d’imposta e che in dichiarazione dei redditi non va indicato nulla. È vero, e vale la pena spiegare cosa comporta, perché è la cosa che gli utenti più attenti citano. Una gestione di portafogli ricade nel regime del risparmio gestito: il 26% si calcola a fine anno sul risultato maturato della gestione, cioè sull’aumento di valore del portafoglio, anche se non è stato venduto nulla. Se l’anno chiude in perdita non si paga niente e la perdita si porta avanti per quattro anni a compensare i risultati positivi. Dentro la gestione plusvalenze e minusvalenze di ETF si compensano fra loro, cosa che nel regime amministrato di un conto titoli non succede, perché lì i guadagni degli ETF sono redditi di capitale e le perdite redditi diversi.

Un esempio con 10.000 euro. Primo anno più 8%: risultato maturato 800 euro, imposta di 208 euro prelevata dalla gestione a dicembre, senza che il cliente abbia incassato un euro. Secondo anno meno 5% sui 10.592 rimasti: perdita di 530 euro, nessuna imposta, e un credito che vale per i quattro anni successivi. Terzo anno più 6%: utile di circa 604 euro, di cui 530 coperti dal credito, imposta di 19 euro sul resto. In un conto titoli in regime amministrato la stessa sequenza non avrebbe prodotto alcuna imposta finché non si vende. Sul lungo periodo i due regimi si avvicinano, ma nel gestito i soldi escono prima, e su un PAC ventennale l’effetto si somma. Sotto il video di Dommaglio su YouTube, @carmelolicciardello3378 lo scriveva tre anni fa come motivo per non aprire il conto: tasse su una plusvalenza “fittizia” perché non si è venduto nulla. È un dato del regime, non una scelta di Tinaba, e vale allo stesso modo per Moneyfarm e per ogni gestione patrimoniale. Chi vuole i passaggi completi li trova nella guida su come pagare le tasse sul trading.
Il conto deposito è un deposito vincolato a tasso fisso con facoltà di svincolo, da 1.000 euro per singolo vincolo, senza spese di apertura, gestione o svincolo. I tassi lordi annui del foglio informativo di giugno 2026 sono questi.
| Durata | Piano Start | Piano Premium |
|---|---|---|
| 3 mesi | 1,70% | 1,90% |
| 6 mesi | 1,80% | 2,10% |
| 12 mesi | 2,30% | 2,50% |
| 18 mesi | 2,00% | 2,20% |
| 24 mesi | 2,00% | 2,20% |

La pagina del prodotto promette “fino al 3%”: è il tasso della promozione per chi accredita lo stipendio, che nel foglio del 14 ottobre 2025 valeva sui vincoli a 3 e 6 mesi aperti entro il 3 novembre 2025, mentre il listino base di quel foglio andava dallo 0,15% allo 0,60%. Le promozioni cambiano ogni pochi mesi, per questo i numeri della tabella vengono dal foglio informativo in vigore e non dalla pagina di marketing.
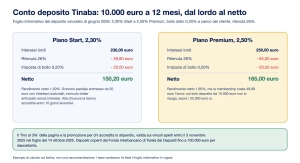
Il conto sul netto. Sugli interessi la banca trattiene il 26%, e sul deposito l’imposta di bollo dello 0,20% è a carico del cliente, a differenza del conto corrente. Su 10.000 euro a 12 mesi nel piano Start: 230 euro lordi, 170,20 dopo la ritenuta, 150,20 dopo i 20 euro di bollo, cioè l’1,50% netto. Con il Premium 250 lordi diventano 165 netti, ma la membership costa 49,99 euro: sul solo deposito da 10.000 euro non si ripaga, sopra i 35.000 sì.

Lo svincolo anticipato parziale è ammesso da 50 euro in su, con gli interessi ricalcolati sulla somma che resta; lo svincolo totale anticipato azzera gli interessi. Il punto che le recensioni segnalano è un altro: alla chiusura o alla scadenza, la banca “provvede entro massimo 10 giorni lavorativi” ad accreditare capitale e interessi sul Wallet, come scrive la Sezione 4 del foglio informativo. SVETO, su Trustpilot il 4 agosto 2026, riporta la clausola parola per parola e lamenta che nel frattempo il denaro non è disponibile e non rende; Marc Sal, il 2 ottobre 2025, scriveva la stessa cosa sulla scadenza naturale. Chi programma una spesa alla scadenza del vincolo deve mettere in conto quei giorni. Dall’altra parte, Iphone4angelo sull’App Store il 4 ottobre 2024, dopo quattro anni di uso, apprezzava proprio di poter aprire un deposito e svincolare da solo, senza contattare la banca. Un utente di YouTube, @SuperMichelePlay, raccontava un anno fa sotto il video di Finanza Famigliare un caso concreto: 28.000 euro depositati dalla madre nel giugno 2023 hanno reso 1.680 euro di interessi entro giugno 2025, meno 50 euro l’anno di Premium. Dichiarato dall’utente, non verificabile, e coerente con i tassi promozionali di quel periodo.
Il Conto Titoli è il prodotto che nel comunicato del primo trimestre 2026 la banca indica come motore dei ricavi digitali. Apertura e custodia sono gratuite; la negoziazione costa lo 0,20% per ordine con minimo 9,90 e massimo 24,99 euro nel piano Start, 0,17% con minimo 5,90 e massimo 14,99 nel Premium. Serve il questionario MiFID, e l’app applica un “pre-filtro”: un profilo prudente vede una selezione ridotta di strumenti, un profilo dinamico l’intera gamma, scelta “dai nostri esperti”. Un ETF da 5.000 euro costa 10 euro; sotto i 4.950 euro scatta il minimo di 9,90, che su un ordine da 1.000 euro vale quasi l’1%. Per chi compra spesso importi piccoli, Scalable Capital e Trade Republic hanno il PAC in ETF senza commissioni e ordini a 0,99 o 1 euro; per chi vuole una banca italiana con listino completo il riferimento resta Fineco, che costa 0,19% con minimo 2,95. Il conto titoli di Tinaba ha senso come estensione del conto per chi compra pochi ETF grandi, non come piattaforma di trading: non ci sono grafici avanzati, MetaTrader o API, e chi usa sistemi automatici ha bisogno di un broker diverso.
Le criptovalute non le vende la banca. Il servizio è di CheckSig, partner “autorizzato ai sensi della normativa MiCAR”, il regolamento europeo sui cripto asset, e si attiva accettando i suoi termini dentro l’app. Si comprano nove valute, fra cui Bitcoin, Ethereum, Solana e Cardano, da 25 euro, con un massimo di 5.000 euro per operazione e 10.000 al giorno. La commissione è omnicomprensiva e IVA inclusa: 2,49% nel piano Start, 1,99% nel Premium, cioè 24,90 o 19,90 euro ogni 1.000 euro comprati e altrettanti alla vendita. È il prezzo della comodità: sugli exchange dedicati elencati nella nostra guida ai migliori exchange per criptovalute lo stesso ordine costa dieci volte meno, con più responsabilità in cambio. Il report fiscale evoluto per la dichiarazione 2025 costa 29,99 euro, 19,99 con Premium. Chi guarda alle cripto per farci girare un bot qui non trova API né ordini automatici.
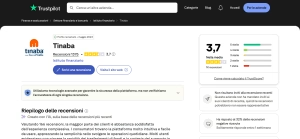
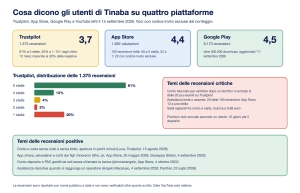
Su Trustpilot il profilo bancaprofilo.tinaba.it ha 1.375 recensioni e un TrustScore di 3,7, letti il 15 settembre 2026: 61% a cinque stelle, 13% a quattro, 4% a tre, 2% a due e 20% a una. Negli ultimi dodici mesi ne sono arrivate 151. Il profilo è reclamato dal maggio 2023, l’azienda non manda inviti a recensire, e risponde al 32% delle recensioni negative, di solito entro una settimana. C’è anche un profilo più vecchio, tinaba.com, con 21 recensioni e 1,9 di media, che compare in prima pagina su Google.

Le abbiamo lette in ordine di data. Delle 20 più recenti, dal 7 luglio al 15 settembre 2026, 14 sono critiche e 6 positive, e 8 critiche raccontano lo stesso episodio: un bonifico in entrata, il conto che passa a “utente non attivo” o la carta rifiutata in cassa, una telefonata al numero verde e giorni di attesa per “verifiche”. Livio Panella, 13 luglio 2026, dopo un bonifico da 5.147,52 euro; Rossin Dani, 8 luglio, al primo stipendio accreditato dopo tre mesi, con la carta rifiutata al supermercato; andrea andreani, 7 luglio, con 1.250 euro fermi; Gabriele Navarra e Fabio Carrafiello, 6 agosto; Leonardo, 30 agosto. Sabrina Andreani, 8 luglio, aveva ricevuto una vincita da una piattaforma di gioco autorizzata: due giorni dopo Tinaba ha risposto in pubblico che i controlli si erano chiusi con esito positivo e il conto era attivo senza limitazioni. Il gruppo Facebook “Tinaba Community” mostra in prima pagina su Google lo stesso racconto, un accesso bloccato “alla prima operazione dopo 4 mesi di conto aperto”.
Va detto cosa sono quelle verifiche. Una banca è obbligata dalla normativa antiriciclaggio a controllare le operazioni anomale rispetto al profilo del cliente, e un primo bonifico grosso su un conto rimasto vuoto per mesi è esattamente il caso in cui scatta l’adeguata verifica rafforzata. Lo fanno tutte le banche; su un conto usato come conto principale, con stipendio e spese ogni mese, la probabilità di finire in quel filtro scende. Il problema che le recensioni descrivono non è il controllo ma la comunicazione: nessun avviso prima del blocco, tempi non dichiarati, risposte generiche. È lo stesso tema che emerge sull’assistenza in generale, citata in 25 delle 100 recensioni dell’App Store che abbiamo letto, 12 volte con una stella: adb, Trustpilot, 8 settembre 2026, non riusciva a recuperare l’accesso senza più e-mail e telefono, e descrive una chat WhatsApp poco professionale e due telefonate cadute; Luca zilu, 27 agosto, aspettava una chiusura del conto non eseguita.

Le positive parlano di costi e di semplicità, e sono la maggioranza sugli store. Sull’App Store l’app ha 4,4 su 1.982 valutazioni; delle 100 recensioni testuali più recenti, dal giugno 2022 all’agosto 2026, 50 sono a cinque stelle, 14 a quattro, 9 a tre, 5 a due e 22 a una. Ventidue contengono un codice invito per il bonus a chi si iscrive, 19 delle quali a cinque stelle: le abbiamo escluse dal conteggio delle voci utili, perché chi le scrive incassa una ricompensa. Su Google Play la media è 4,5 su 9.170 recensioni, con oltre 500.000 download e l’ultimo aggiornamento dell’11 settembre 2026.
Luca, Trustpilot, 15 agosto 2026: conto aperto in fretta, bollo pagato dalla banca, saldi separati fra conto e carta apprezzati come sicurezza, addebiti diretti e PagoPA, limiti di spesa impostabili per i minori. Panther, Trustpilot, 23 luglio 2026: conto con carta fisica dal 2022, mai un problema, documento in scadenza aggiornato in meno di 24 ore. Angelo Macaluso, 4 settembre 2026: cinque stelle “soprattutto per l’assistenza gentilissima” in due telefonate. Borsman, 19 febbraio 2026, sul Premium: tutte le operazioni gratuite e nessun bollo. SonFrank, App Store, 27 agosto 2026: app aggiornata e affidabile, manca solo il bonifico ricorrente. Sho_ck, App Store, 26 maggio 2026: usa i salvadanai per separare le spese. Sul roboadvisor le voci sono poche e vecchie: @simonelomb8443 su YouTube, tre anni fa, lo aveva attivato e si trovava bene dopo un inizio difficile con l’assistenza; isacco perego, App Store, 4 novembre 2022, chiedeva più profili e più ETF; Elviraiv, App Store, 5 novembre 2024, denunciava una richiesta di chiusura del roboadvisor del 20 agosto non ancora liquidata. Nessuna recensione, positiva o negativa, riporta un rendimento del roboadvisor con date e importi: è coerente con un prodotto da 30 milioni di masse, e conferma che chi vuole un numero deve chiederlo alla banca prima di entrare.
I commenti sotto i video di YouTube hanno un’altra utilità: dicono cosa non è chiaro. Sotto la recensione di Affari Miei, @tony79 chiedeva se con 2.000 euro nel profilo 8 si può perdere il capitale, e la risposta è sì, come per qualunque portafoglio con azioni; @gabrielegherardi2810, ventunenne, valutava 2.000 euro più 50 di PAC per vent’anni ed era indeciso fra Tinaba e Moneyfarm. Sotto il video di Investire Money, @xxpozz42xxxx chiedeva in quale regime fiscale fossero gli investimenti. Sono le tre domande a cui questa pagina prova a rispondere con i numeri. Quasi tutti quei video hanno un codice invito in descrizione: si leggono come contenuti di affiliazione, e il loro giudizio pesa di conseguenza.
Amicobot non ha aperto un conto Tinaba per questa recensione: il voto e il giudizio si basano sui documenti e sulle recensioni dei clienti elencati qui. Tutti i numeri vengono da pagine lette il 15 settembre 2026: pagine Start, Premium, Investimenti, Conto Titoli, Conto Deposito, Cripto e La storia di tinaba.bancaprofilo.it; foglio informativo “Clienti Consumer” e foglio informativo del deposito vincolato di giugno 2026 e del 14 ottobre 2025 nella sezione Trasparenza; guida al roboadvisor su investiamo.bancaprofilo.it; comunicati di Banca Profilo del 24 marzo 2026 (bilancio 2025), del 7 maggio 2026 (primo trimestre) e del 31 luglio 2026 (primo semestre, letto tramite Investing.com e MarketScreener); Milano Finanza del 19 agosto 2026 sull’affitto del ramo d’azienda; listino Moneyfarm del 1 settembre 2026 dalla nostra recensione. Le recensioni sono riportate con il nome pubblico, la data e la piattaforma, e non sono verificabili oltre quanto scritto: 1.375 su Trustpilot con le 20 più recenti lette per intero, 100 dell’App Store, la pagina Google Play, i commenti sotto cinque video YouTube, con date relative perché la piattaforma non mostra quelle esatte. Gli esempi di costo descrivono il listino, non indicano cosa acquistare. Questa pagina non contiene link di affiliazione verso Tinaba o Banca Profilo. I contenuti hanno finalità informativa e non costituiscono consulenza finanziaria né una raccomandazione personalizzata di investimento; investire comporta il rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri.
Disclaimer
Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.
Nessuna tab disponibile.
Il conto, la carta, il roboadvisor, il conto titoli e il conto deposito sono prodotti di Banca Profilo S.p.A., banca italiana iscritta al numero 5271 dell’Albo delle Banche e vigilata dalla Banca d’Italia. Tinaba S.p.A. è la società tecnologica che ha sviluppato l’app; dal 1 agosto 2026 la gestione dei clienti e il customer care sono passati alla banca.
I soldi sul conto e sul conto deposito sono depositi di Banca Profilo, coperti dal Fondo Interbancario di Tutela dei Depositi fino a 100.000 euro per depositante. La banca è quotata a Milano dal 1999 e al 30 giugno 2026 aveva un CET1 ratio del 24,9%. Le critiche degli utenti riguardano l’assistenza e i blocchi temporanei del conto per verifiche, non la perdita di denaro.
Il roboadvisor parte da 2.000 euro, con un piano di accumulo facoltativo da 50 euro al mese. Il conto deposito si apre da 1.000 euro per singolo vincolo. Le criptovalute si comprano da 25 euro. Il conto corrente e la carta virtuale non hanno un deposito minimo.
La commissione di gestione annua è dell’1% fino a 19.999 euro, 0,70% da 20.000 a 199.999, 0,50% da 200.000 a 999.999 e 0,40% oltre il milione, IVA esclusa. Si aggiunge il costo medio degli ETF dello 0,25%. Su 10.000 euro il costo complessivo è di circa 147 euro l’anno, cioè l’1,47%. Non ci sono commissioni di ingresso, uscita, negoziazione o performance.
Sì. Per il roboadvisor la guida di Banca Profilo scrive che la banca opera da sostituto d’imposta e nella dichiarazione dei redditi non va indicato nulla. Trattandosi di una gestione di portafogli, si applica il regime del risparmio gestito: il 26% si paga ogni anno sul risultato maturato, anche senza vendere, e le perdite si compensano nei quattro anni successivi. Sul conto deposito la banca trattiene il 26% sugli interessi.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.