Risultati settimanali
Copertina dell articolo Scalable Capital Come Funziona - Guida Completa 2026

Scalable Capital come funziona, guida aggiornata a luglio 2026. Cos’è, quanto costa davvero tra piano Free e PRIME+, cosa puoi comprare e come funzionano i piani di accumulo da 1 euro. Con pro, contro e a chi conviene sul serio.

Ultimo aggiornamento:
Indice contenuti

Contattaci su whatsapp e ti aiutiamo a capire quale soluzione è più adatta al tuo profilo operativo. In più puoi ottenere fino a 100€ di bonus sconto sul tuo acquisto.

Introduzione

Scalable Capital è uno dei nomi più cercati in Italia quando si parla di investimenti in azioni ed ETF a costo basso. Dietro il nome c’è un broker tedesco che è anche una banca a licenza piena, con un’app che unisce conto titoli, piani di accumulo e interessi sulla liquidità. La domanda vera resta però una sola: come funziona in pratica e quanto costa davvero?

In questa guida trovi il funzionamento passo per passo, il listino reale dei due piani Free e PRIME+, le classi di strumenti disponibili, la gestione fiscale in Italia e i limiti da conoscere prima di aprire un conto. Numeri presi dal listino ufficiale, senza promesse gonfiate.

Cos'è Scalable Capital

Scalable Capital nasce nel 2014 a Monaco di Baviera da quattro fondatori, Erik Podzuweit, Florian Prucker, Adam French e il professor Stefan Mittnik. Il progetto parte come robo-advisor, cioè un servizio di gestione patrimoniale automatizzata, e negli anni si trasforma in una piattaforma completa aggiungendo nel 2020 il broker fai-da-te che oggi è il suo prodotto più conosciuto in Italia.

La differenza che conta rispetto a molti concorrenti è lo status giuridico. Scalable Capital non è solo un’app di intermediazione: opera come banca tedesca con licenza bancaria completa tramite Scalable Capital Bank GmbH. Questo cambia la tutela del cliente e il modo in cui viene protetta la liquidità, come vedremo più avanti. Prima di scegliere un intermediario conviene sempre capire cosa distingue un broker da una banca, e Scalable sta esattamente a cavallo delle due categorie.

Il posizionamento è chiaro: investimento di lungo periodo a costi bassi, non trading intraday con leva. Chi cerca CFD, forex con leva alta o scalping sui minuti è sul prodotto sbagliato. Chi vuole costruire un portafoglio di ETF e azioni, invece, trova qui uno degli strumenti più competitivi d’Europa.

Come funziona Scalable Capital

Il funzionamento è pensato per essere semplice. Dopo l’apertura del conto, l’app diventa il centro di tutto: portafoglio, ordini, piani di accumulo e liquidità stanno in un’unica schermata. Non serve installare software esterni, tutto avviene da smartphone o da browser.

Quando compri un’azione o un ETF, l’ordine viene inoltrato a una delle borse partner tedesche. Le principali sono gettex, la borsa di Monaco, e la European Investor Exchange (EIX), entrambe senza commissioni di borsa aggiuntive nella maggior parte dei casi. In alternativa puoi usare Xetra, il mercato di riferimento europeo, che però applica costi separati. La liquidità non investita resta sul conto e, come vedremo, produce interessi.

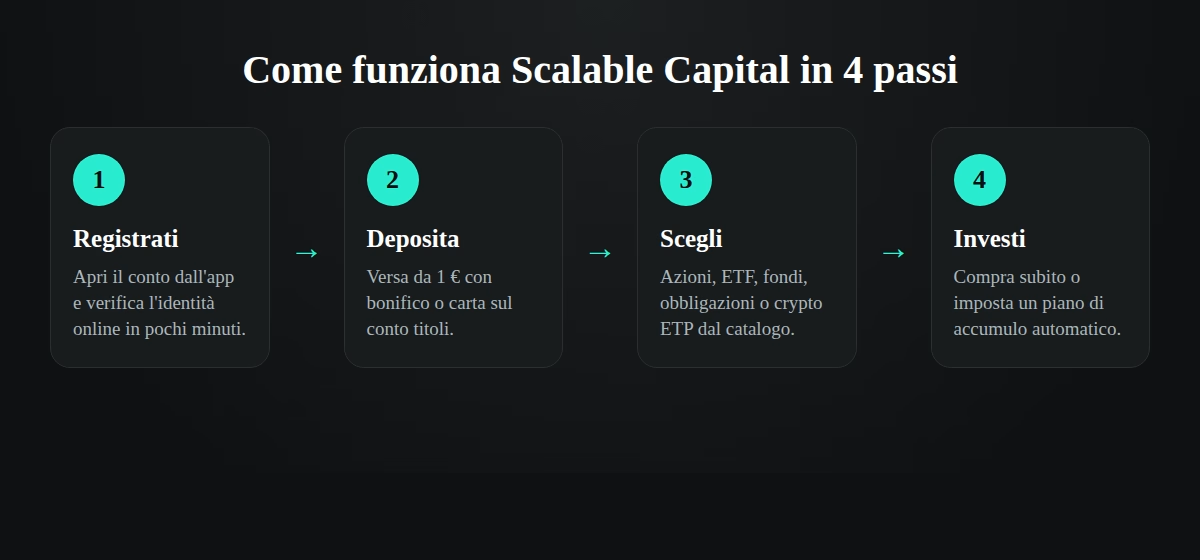
Scalable capital come funziona passi

Il cuore del servizio è la logica passiva e programmabile. Puoi comprare una tantum quando vuoi, oppure automatizzare i versamenti con un piano di accumulo che investe da solo ogni mese. È l’opposto della speculazione veloce: si costruisce posizione nel tempo, sfruttando la logica del Dollar Cost Averaging, cioè l’ingresso a rate che media il prezzo di acquisto e riduce il peso del market timing.

Come aprire un conto Scalable Capital

L’apertura è interamente online e gratuita. Servono un documento d’identità valido, il codice fiscale e un conto corrente da collegare per i versamenti. La procedura è la stessa di ogni banca digitale: registrazione, verifica dell’identità tramite riconoscimento del documento, firma dei contratti in modalità elettronica.

Una volta attivo il conto, versi denaro con bonifico o, in alcuni casi, carta, e sei operativo. Non c’è un deposito minimo vincolante: puoi partire davvero con 1 euro, il che rende Scalable adatto anche a chi vuole investire con poco per capire come funziona il mercato senza esporsi. A differenza di un broker con CFD, qui non esiste un conto demo tradizionale: si opera subito su un conto reale, motivo in più per iniziare con cifre piccole.

Quanto costa Scalable Capital: piani Free e PRIME+

Qui si gioca la partita vera, perché il costo determina il rendimento netto di un investitore di lungo periodo. Scalable Capital ha due piani, e la scelta dipende da quanto e quanto spesso investi.

Scalable capital piani free prime


Free Broker

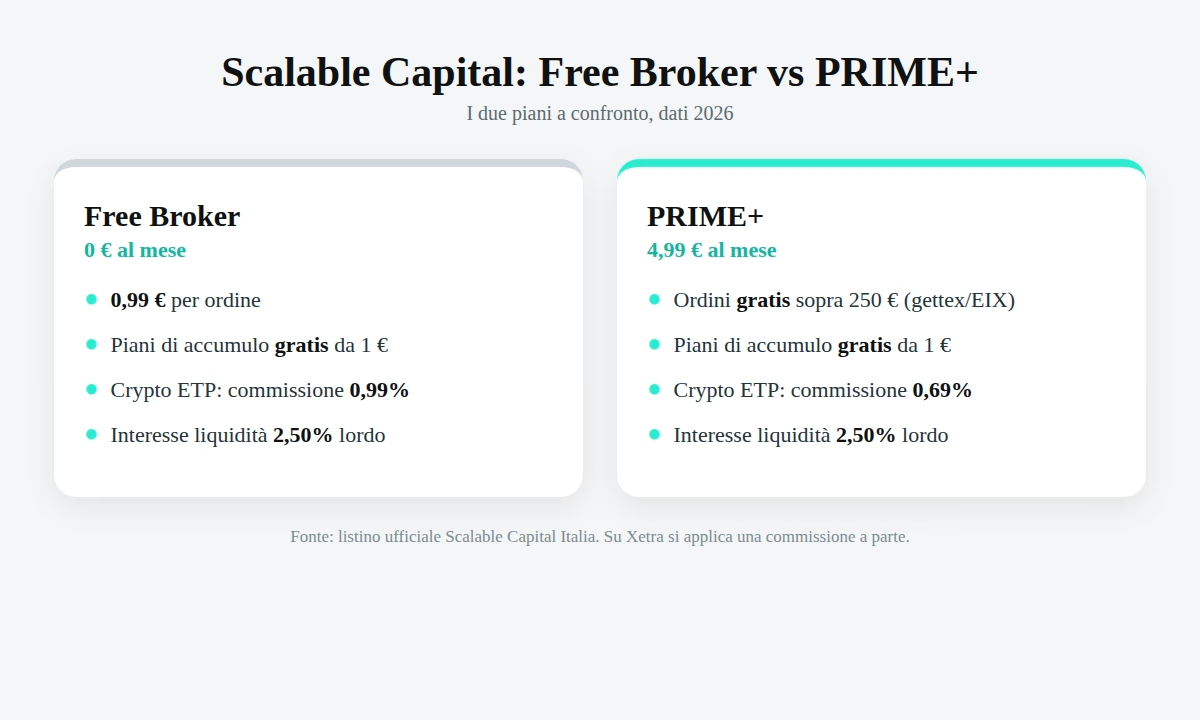
Il piano Free Broker costa 0 euro al mese. Ogni singolo ordine di acquisto o vendita costa 0,99 euro, una cifra fissa e bassa rispetto alle commissioni percentuali di molte banche tradizionali. I piani di accumulo sono gratuiti, quindi chi investe soprattutto tramite versamenti automatici mensili paga zero commissioni sulla parte ricorrente. Sulle criptovalute tramite ETP la commissione è dello 0,99%.

PRIME+

Il piano PRIME+ costa 4,99 euro al mese e conviene a chi opera con importi più alti o più spesso. Con PRIME+ gli ordini sopra i 250 euro eseguiti su gettex ed EIX sono gratuiti, mentre sotto quella soglia restano a 0,99 euro. La commissione sulle criptovalute scende allo 0,69% e si sbloccano funzioni avanzate come analisi di portafoglio e alert di prezzo più evoluti.

Un confronto rapido dei due listini:

Voce Free Broker PRIME+
Canone mensile 0 € 4,99 €
Ordine singolo 0,99 € Gratis sopra 250 € (gettex/EIX), altrimenti 0,99 €
Piani di accumulo Gratis, da 1 € Gratis, da 1 €
Crypto ETP 0,99% 0,69%
Interesse liquidità 2,50% lordo 2,50% lordo
Xetra 3,99 € + 0,01% (min 1,50 €) 3,99 € + 0,01% (min 1,50 €)

La regola pratica è semplice: se investi soprattutto con piccoli PAC mensili, il Free Broker è più che sufficiente e non giustifica il canone. Se piazzi ordini singoli frequenti sopra i 250 euro, i 4,99 euro al mese di PRIME+ si ripagano in fretta con le commissioni azzerate.

Cosa puoi comprare su Scalable Capital

L’offerta è ampia e copre quasi tutte le esigenze di un investitore retail. Le classi principali sono le azioni, con più di 8.000 titoli su mercati europei e americani, e gli ETF, oltre 1.900, che restano lo strumento preferito per costruire un portafoglio diversificato a costo basso.

Accanto a questi ci sono i fondi comuni, le obbligazioni per la componente più difensiva del portafoglio, i certificati e i derivati per chi ha esperienza, e le criptovalute. Un punto importante da capire: su Scalable non compri crypto reali da custodire in un wallet, ma Crypto ETP, prodotti quotati in borsa che replicano il prezzo di Bitcoin, Ethereum e altre monete. Chi vuole detenere crypto vere direttamente deve rivolgersi a un exchange dedicato, come spiegato nella guida ai migliori exchange per criptovalute.

Chi investe in azioni riceve regolarmente i dividendi sul conto, accreditati automaticamente e reinvestibili. È uno dei motivi per cui la piattaforma piace agli investitori orientati alla rendita di lungo periodo.

I piani di accumulo (PAC) su Scalable Capital

Il piano di accumulo, o PAC, è probabilmente la funzione più usata su Scalable Capital ed è il motivo per cui tanti investitori italiani lo scelgono. Funziona così: decidi quanto versare, ogni quanto e su cosa, e la piattaforma esegue l’acquisto in automatico senza che tu debba fare nulla.

I PAC sono gratuiti su oltre 2.300 ETF e disponibili da appena 1 euro a rata. Questa combinazione, zero commissioni più soglia minima bassissima, è ciò che rende Scalable competitivo per chi costruisce ricchezza in modo lento e disciplinato. La logica sottostante è quella dei piani di accumulo, la stessa che vale anche per le crypto e che approfondiamo nella guida ai migliori exchange per fare piani di accumulo crypto.

Il vantaggio non è solo il costo. Automatizzare i versamenti toglie di mezzo l’emotività: non decidi ogni mese se è il momento giusto per comprare, lo fai e basta. Nel lungo periodo, questa disciplina batte quasi sempre il tentativo di indovinare i minimi di mercato.

Scalable Capital è sicuro? Licenza e protezione dei depositi

La sicurezza si valuta su due piani distinti: la liquidità (il contante sul conto) e i titoli (azioni ed ETF che possiedi).

Sulla liquidità vale la garanzia legale sui depositi dell’Unione Europea, che copre fino a 100.000 euro per cliente e per banca. Con il piano PRIME+, il contante viene distribuito su un massimo di cinque banche partner, portando la copertura potenziale fino a cinque volte 100.000 euro. È una tutela concreta, la stessa che protegge i conti correnti bancari.

Sui titoli la protezione è ancora più forte: azioni, ETF e fondi restano di tua proprietà e sono custoditi separatamente dal patrimonio della banca. In caso di problemi dell’intermediario, i tuoi strumenti non fanno parte della massa fallimentare e ti vengono restituiti. A livello di vigilanza, Scalable è controllata dalla BaFin, l’autorità tedesca, in coordinamento con la Banca Centrale Europea, un quadro regolamentare tra i più rigidi d’Europa e coerente con gli standard ESMA. Sul fronte reputazione, le migliaia di recensioni su Trustpilot assegnano al servizio una valutazione media di 4 stelle su 5, in linea con gli altri neobroker europei.

Scalable Capital e il trading automatico: cosa non fa

Qui va sfatato un equivoco comune. Scalable Capital automatizza i versamenti con i PAC, ma non automatizza le strategie di trading. Non esiste il collegamento a MetaTrader 4 o 5, non puoi caricare un Expert Advisor e non ci sono API pubbliche per far girare un algoritmo sul tuo conto.

Questa non è una mancanza, è una scelta di modello. Scalable serve l’investitore di lungo periodo, non chi vuole far operare un robot su coppie valutarie o indici. Chi cerca quel tipo di trading automatico ha bisogno di un broker con MetaTrader nativo su cui installare un sistema come lo Slingshot Robot o strategie simili, cosa che su Scalable è semplicemente impossibile. Sono due mondi diversi: uno costruisce un portafoglio, l’altro gestisce operazioni tattiche.

Se il tuo obiettivo è mettere da parte capitale con ETF e azioni, questa assenza non ti riguarda. Se invece vuoi automatizzare strategie attive, Scalable non fa per te e conviene leggere la guida alla scelta del broker giusto per quell’uso.

Pro e contro di Scalable Capital

Pro Contro
Costi bassi: 0,99 € per ordine, PAC gratuiti Nessun supporto a MetaTrader ed Expert Advisor
Interesse 2,50% lordo sulla liquidità Fiscalità in regime dichiarativo in Italia
Licenza bancaria tedesca, vigilanza BaFin Nessun conto demo per fare pratica
Catalogo ampio: 8.000+ azioni, 1.900+ ETF Assistenza clienti solo digitale
PAC da 1 € su oltre 2.300 ETF Crypto solo tramite ETP, non monete reali

Il bilancio è nettamente positivo per il pubblico giusto: chi investe in ottica di lungo periodo su ETF e azioni trova pochi rivali sul piano dei costi. I limiti diventano rilevanti solo per chi cerca funzioni che Scalable non ha mai promesso di offrire.

Scalable Capital è una banca?

Molti la considerano solo un’app di investimento, ma sul piano giuridico Scalable è a tutti gli effetti una banca. La licenza bancaria piena, ottenuta in Germania, è ciò che distingue Scalable da un semplice broker che si appoggia a una banca terza per custodire il denaro. Nella pratica significa maggiore controllo sulla filiera e la tutela dei depositi tipica del sistema bancario europeo.

Quanto è affidabile Scalable Capital?

L’affidabilità di un intermediario si misura su regolamentazione, trasparenza e solidità. Su tutti e tre i fronti Scalable regge bene: è vigilato dalla BaFin, custodisce i titoli separatamente e pubblica listini chiari. Le lamentele più frequenti nelle recensioni non riguardano la sicurezza del denaro, ma i tempi dell’assistenza e l’assenza di uno sportello fisico, un limite comune a quasi tutti i neobroker digitali.

Come si prelevano i soldi da Scalable Capital?

La liquidità sul conto è sempre disponibile e la trasferisci con un bonifico verso il conto corrente che hai collegato in fase di apertura. Se invece vuoi ritirare capitale investito, prima devi vendere le posizioni: dopo il regolamento dell’ordine, l’incasso si somma alla liquidità e diventa prelevabile. Non ci sono penali per il prelievo, ma la vendita di titoli può generare plusvalenze da dichiarare.

Scalable Capital e le tasse: come funziona in Italia?

Questo è il punto che sorprende molti nuovi utenti. Scalable Capital è un intermediario tedesco, quindi non applica il regime del risparmio amministrato italiano e non trattiene le tasse per te. Operi in regime dichiarativo: sei tu a dover dichiarare i guadagni.

In pratica significa tre adempimenti. Primo, le plusvalenze e i dividendi vanno indicati nella dichiarazione dei redditi e scontano l’aliquota del 26%. Secondo, sul conto titoli estero si paga l’IVAFE, l’imposta di bollo sui prodotti finanziari detenuti all’estero. Terzo, il conto va segnalato nel quadro RW per il monitoraggio fiscale. È una gestione più impegnativa rispetto a un broker italiano che fa da sostituto d’imposta, e conviene affidarsi a un commercialista o seguire una guida dedicata su come pagare le tasse sul trading in Italia. Le regole possono aggiornarsi, quindi verifica sempre le soglie in vigore nell’anno in corso.

Quanto si guadagna con Scalable Capital?

Non esiste una cifra unica, e chi la promette mente. Il 2,50% lordo vale solo sul contante fermo sul conto. Sugli investimenti veri, azioni ed ETF, il rendimento non è garantito: dipende dall’andamento dei mercati, dagli strumenti scelti e dall’orizzonte temporale. Storicamente un portafoglio azionario globale diversificato ha reso in media cifre a una cifra percentuale annua nel lungo periodo, ma con anni negativi anche pesanti. La regola resta valida: più alto il potenziale rendimento, più alto il rischio, e il capitale investito può ridursi.

Scalable Capital conviene rispetto ad altri broker?

Dipende dall’uso. Per l’investimento passivo in ETF con versamenti automatici, Scalable è tra i più convenienti in Europa. Se invece cerchi l’accesso diretto a decine di borse mondiali o un intermediario italiano che gestisca la fiscalità al posto tuo, vale la pena confrontarlo con alternative come Directa, broker italiano con sostituto d’imposta, o DeGiro, noto per l’ampiezza dei mercati. Nessuno è migliore in assoluto: cambia solo il profilo di investitore a cui si rivolge.

Conclusione

Scalable Capital è un broker-banca tedesco costruito per l’investimento di lungo periodo a costi bassi: piani di accumulo gratuiti da 1 euro, 0,99 euro per ordine, interesse del 2,50% sulla liquidità e una solida licenza bancaria vigilata dalla BaFin. Non è la piattaforma giusta per il trading automatico o l’operatività attiva con leva, e in Italia richiede di gestire la fiscalità in autonomia. Per chi vuole costruire un portafoglio di ETF e azioni con disciplina, però, resta una delle scelte più efficienti sul mercato europeo. Se il tuo obiettivo è invece automatizzare le strategie con un sistema algoritmico, quello è un altro mestiere e servono strumenti pensati per quello.

Disclaimer

Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.

Facebook
X
Telegram
WhatsApp

Nessuna tab disponibile.

Non c’è un deposito minimo vincolante. Puoi iniziare a investire da 1 euro, sia con acquisti singoli sia con i piani di accumulo, che partono anch’essi da 1 euro a rata.

No. Essendo un broker tedesco, non trattiene le tasse italiane. Devi dichiarare tu plusvalenze e dividendi, pagare il 26% e assolvere IVAFE e quadro RW nella dichiarazione dei redditi.

No, non compri monete da custodire in un wallet. Su Scalable acquisti Crypto ETP, prodotti quotati che replicano il prezzo delle principali criptovalute. Per le monete reali serve un exchange dedicato.

Il Free Broker costa 0 euro al mese con 0,99 euro per ordine. Il PRIME+ costa 4,99 euro al mese e azzera le commissioni sugli ordini sopra 250 euro tramite gettex ed EIX, oltre a ridurre i costi crypto.

Sì. I dividendi delle azioni e le distribuzioni degli ETF vengono accreditati automaticamente sul conto e possono essere reinvestiti o prelevati come normale liquidità.

Contattaci su whatsapp e ti aiutiamo a capire quale soluzione è più adatta al tuo profilo operativo. In più puoi ottenere fino a 100€ di bonus sconto sul tuo acquisto.

Lascia un commento

Il commento viene pubblicato dopo l'approvazione della redazione. L'email non viene mostrata.

Dimensione massima dei file caricabili: 2 MB. Puoi caricare: immagine, documento. I link a YouTube, Facebook, Twitter e altri servizi inseriti nel testo dei commenti saranno automaticamente incorporati. Rilascia i file qui

Ti potrebbe piacere anche
Gruppo Telegram

Gruppo Telegram

Canale Telegram