Risultati settimanali
Home > Blog > Trade Republic come funziona: costi, interessi, tasse e cosa raccontano i clienti

Trade Republic come funziona: costi, interessi, tasse e cosa raccontano i clienti

Trade Republic come funziona: costi, interessi, tasse e cosa raccontano i clienti

Trade Republic è una banca tedesca con succursale a Milano: conto con IBAN italiano, ordini a 1 euro, piani di accumulo senza commissioni, interessi sulla liquidità e tasse trattenute dalla banca. Qui trovi come funziona ogni pezzo, cosa costa davvero e dove si inceppa secondo i clienti.

Ultimo aggiornamento:
Indice contenuti

Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.

Introduzione

Trade Republic funziona come un’unica app che tiene insieme tre cose: un conto di pagamento con carta, un conto titoli per comprare azioni, ETF, obbligazioni e criptovalute, e una liquidità che matura interessi. Per chi risiede in Italia c’è un pezzo in più, arrivato il 30 gennaio 2025: la succursale italiana, con IBAN che inizia per IT e la banca che fa da sostituto d’imposta.

Questa guida non nasce da un nostro conto. Si basa su quello che Trade Republic mette per iscritto (elenco prezzi di luglio 2026, contratto di settembre 2026, fogli informativi, rendiconto dei reclami) e su 1.217 voci di clienti lette il 7 ottobre 2026 su App Store, Google Play, Trustpilot, YouTube e FinanzaOnline. Dove un dato viene da un cliente e non da un documento, lo diciamo.

Che banca è e chi la controlla

La società è Trade Republic Bank GmbH, con sede a Berlino. Dal registro della BaFin risulta autorizzata alla custodia titoli dal 2018 e alla raccolta di depositi dal 5 dicembre 2023, quando ha ottenuto la licenza bancaria piena. Dall’aprile 2025 ha anche l’autorizzazione MiCAR per i servizi in criptovalute.

Un dettaglio che molte guide sbagliano: nell’elenco delle banche vigilate dalla BCE, aggiornato al 2026, Trade Republic compare fra le less significant, cioè quelle vigilate in via diretta dall’autorità nazionale (BaFin e Bundesbank) e non dalla BCE.

In Italia opera con la succursale di Milano, iscritta all’albo di Banca d’Italia con codice ABI 3674. La divisione dei compiti la scrive la banca stessa nelle note legali: la succursale gestisce il conto con IBAN italiano e la custodia dei titoli, mentre l’esecuzione degli ordini, i pagamenti e le carte restano alla sede di Berlino. Chi aveva un conto prima del 2025 e non è passato alla succursale resta servito dalla Germania, senza IBAN italiano e senza servizi fiscali.

I numeri dichiarati dalla società, nel comunicato del 17 dicembre 2025: oltre 10 milioni di clienti in 18 paesi e oltre 150 miliardi di euro di patrimonio. Per l’Italia l’unico dato ufficiale è “oltre mezzo milione” di clienti, di gennaio 2025.

Aprire il conto: dieci minuti, se la verifica passa

La procedura si fa tutta dall’app o dal sito: dati anagrafici, codice fiscale, residenza fiscale, documento d’identità e riconoscimento in video. Non ci sono costi di apertura, canone o deposito minimo, e il primo versamento è un bonifico verso il nuovo IBAN.

Il punto debole sta proprio qui, prima di diventare clienti. Fra le recensioni lette, le lamentele sulla verifica d’identità bloccata sono 56 su App Store, 64 su Google Play e 27 fra le recensioni negative italiane di Trustpilot. Il motivo è sempre lo stesso: chi non ha completato la registrazione non ha un canale per parlare con qualcuno. Lo scrive chiara monni su Google Play il 23 luglio 2026: verifica fallita, app bloccata, nella sezione aiuto solo FAQ e “nessuna possibilità di chat o chiamata”.

Dove finiscono i soldi, e cosa li protegge

Qui sta la risposta alla domanda “cosa succede se Trade Republic fallisce”, e non è una risposta unica, perché il denaro finisce in tre posti diversi.

  • La liquidità non resta tutta nel bilancio di Trade Republic. Il foglio informativo spiega che viene depositata su conti fiduciari presso banche partner (fra quelle indicate sul sito ci sono Deutsche Bank, J.P. Morgan SE, HSBC Continental Europe, Citibank Europe), ciascuna coperta dalla propria garanzia dei depositi fino a 100.000 euro per cliente. Oltre una soglia fissata nell’app, la liquidità viene investita in fondi del mercato monetario qualificati. Quelle quote sono separate dal patrimonio della banca, ma non sono un deposito: non c’è la garanzia da 100.000 euro e c’è un rischio di mercato, per quanto basso.
  • I titoli (azioni, ETF, obbligazioni) stanno in un deposito separato e restano di proprietà del cliente anche se la banca ha problemi.
  • Le criptovalute sono custodite da BitGo Europe, un custode autorizzato MiCAR.

Sui fondi monetari i clienti più attenti se ne sono accorti da soli. Vitantonio L. su Trustpilot il 2 ottobre 2026 scrive che con gli interessi attivi la liquidità finisce in fondi monetari e solo in parte presso banche coperte dalla garanzia. Il documento ufficiale gli dà ragione: è uno dei punti meno spiegati nella pubblicità.

Quanto costa: l'euro di commissione e quello che non si vede

Il listino è corto, ed è uno dei motivi del successo. Queste sono le voci che contano, prese dall’elenco prezzi italiano versione 07.2026 e dalla pagina della carta.

Voce Costo
Ordine singolo su azioni, ETF, obbligazioni, derivati, crypto 1 euro più lo spread
Ordine su una borsa scelta dal cliente (Direct Price) 2 euro
Esecuzione di un piano di accumulo, Round up, Saveback 0 euro, fra 10 e 10.000 euro per esecuzione
Conto, custodia titoli, inattività 0 euro
Bonifico in uscita, trasferimento titoli in uscita 0 euro
Ricarica del conto con carta 1%
Carta virtuale / fisica / Mirror 0 / 5 / 50 euro una tantum
Prelievo al bancomat sotto i 100 euro 1 euro

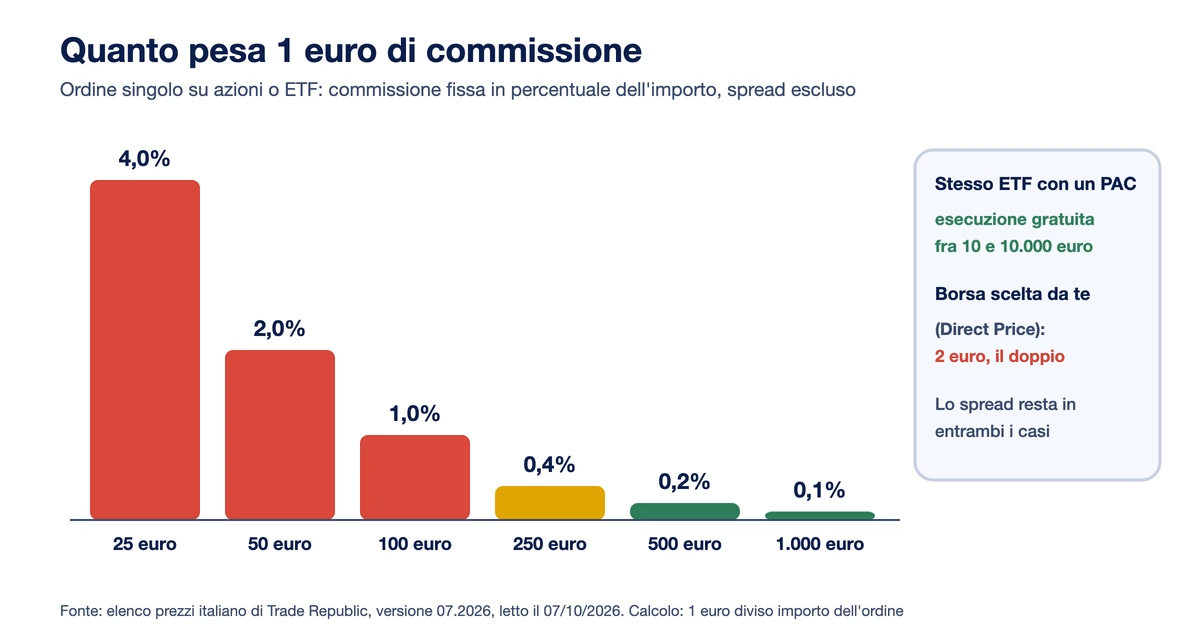
La commissione fissa pesa in modo molto diverso a seconda dell’importo. Su un ordine da 1.000 euro vale lo 0,1%, su uno da 50 euro il 2%. È il motivo per cui chi investe cifre piccole usa quasi solo i piani di accumulo.

Grafico: la commissione da 1 euro pesa il 4% su un ordine da 25 euro, il 2% su 50, l'1% su 100, lo 0,4% su 250, lo 0,2% su 500 e lo 0,1% su 1.000 euro; il piano di accumulo è gratuito fra 10 e 10.000 euro

Il costo che non compare in tabella è lo spread, la differenza fra prezzo di acquisto e di vendita. Su azioni ed ETF Trade Republic è essa stessa la sede di esecuzione: è registrata come internalizzatore sistematico con codice TRBX, quindi fa da controparte ai clienti e il prezzo lo forma lei. Solo con il Direct Price, a 2 euro, l’ordine va su una borsa scelta dal cliente. Sui titoli molto scambiati lo spread è stretto. Su obbligazioni poco liquide e criptovalute può pesare più della commissione.

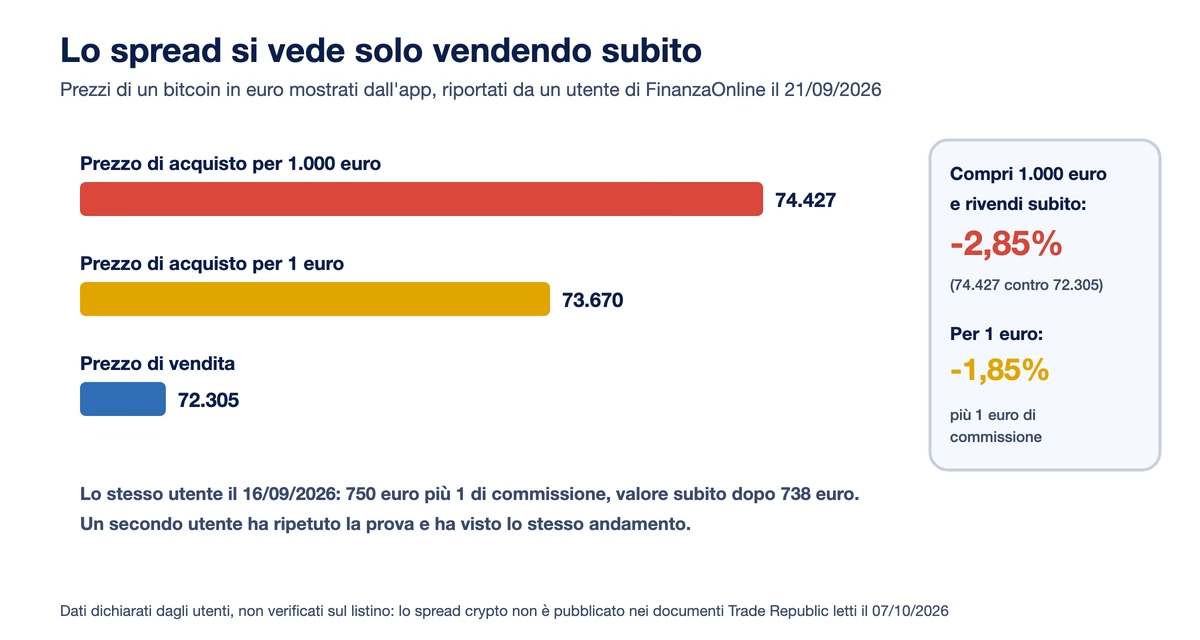
L’esempio più documentato viene dal thread di FinanzaOnline dedicato all’app. L’utente enel il 16 settembre 2026 compra 750 euro di bitcoin più 1 euro di commissione e vede subito un valore di 738 euro. Il 21 settembre riporta i prezzi mostrati dall’app nello stesso momento: lo spread cresce con l’importo dell’ordine.

Esempio di spread sul bitcoin riportato da un utente: prezzo di acquisto 74.427 euro per un ordine da 1.000 euro, 73.670 per un ordine da 1 euro, prezzo di vendita 72.305; chi compra 1.000 euro e rivende subito perde il 2,85%

Lo spread sulle crypto non è pubblicato nei documenti che abbiamo letto, quindi questi numeri restano quelli dichiarati dall’utente. Un secondo utente del forum, Ember545, ha rifatto la simulazione lo stesso giorno e ha trovato lo stesso andamento. Sulle obbligazioni la voce è simile: su YouTube, sotto un video di Kapis, @nazarverbitskyy4465 racconta (commento di un anno fa) di aver comprato 10.000 euro di BTP trovandosi subito sotto di 100 euro per uno spread dell’1,1%. Nello stesso thread @vorscal3218 sostiene invece che gli spread sono allineati a quelli di Directa e Fineco. Il modo per controllare è semplice: prima di confermare, l’app mostra prezzo di acquisto e di vendita.

Ultima voce, il cambio. Il listino indica gratuita la conversione delle valute, ma i redditi in valuta, come i dividendi di un’azione americana, vengono convertiti in euro a un tasso che, secondo una pagina dell’help center, include un margine.

"Compra" o "Accumula": come funziona il piano di accumulo

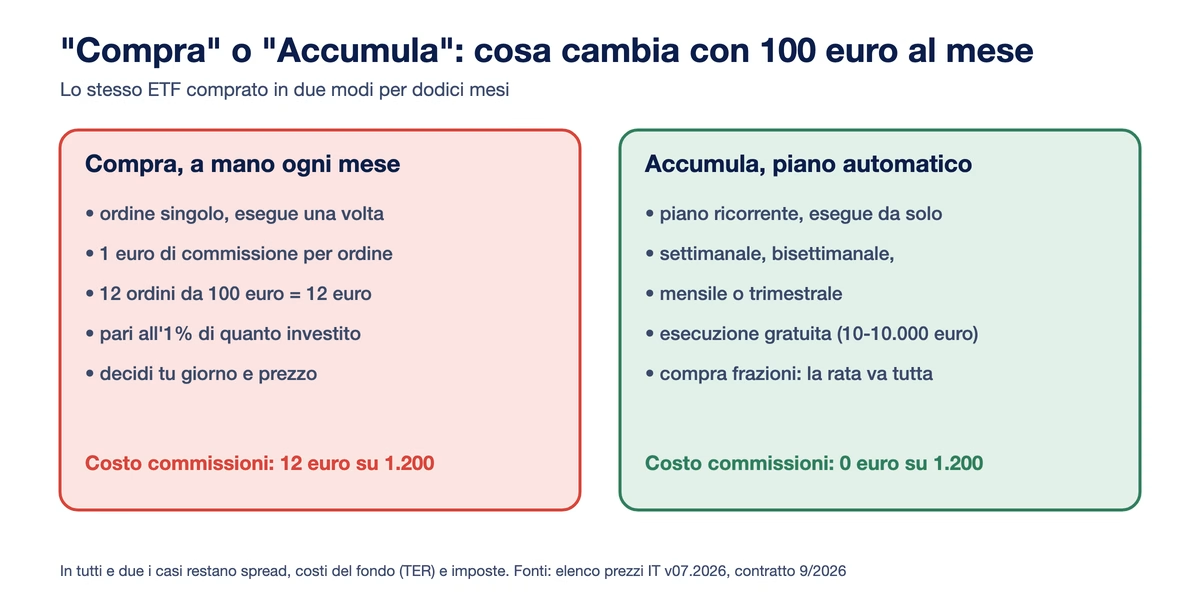
Nell’app lo stesso ETF si può comprare in due modi, ed è la domanda che arriva più spesso da chi ha appena aperto il conto. “Compra” è un ordine singolo, eseguito una volta, che paga 1 euro. “Accumula” crea un piano ricorrente: settimanale, bisettimanale, mensile o trimestrale, con esecuzioni gratuite fra 10 e 10.000 euro.

Confronto fra Compra e Accumula con 100 euro al mese per dodici mesi: dodici ordini singoli costano 12 euro di commissioni, il piano automatico 0 euro

Il piano compra frazioni di quota, quindi la rata viene investita per intero anche se un ETF costa più della rata. È il meccanismo del dollar cost averaging: si compra a intervalli fissi senza scegliere il momento, e il prezzo medio di carico si forma da solo. Non toglie il rischio di mercato. Su come si costruisce e quanto costa un piano anche su altre piattaforme c’è la nostra guida al piano di accumulo.

È anche la funzione che raccoglie i giudizi migliori: su App Store, delle 20 recensioni che parlano di PAC, 17 sono da quattro o cinque stelle. Pesiuitter il 7 novembre 2025 la riassume così: “Zero commissioni, possibilità di comprare i frazionali e programmabile è il top”.

Due limiti da conoscere. Le frazioni si comprano solo con ordini a mercato e non si possono trasferire a un’altra banca: in caso di trasferimento vanno vendute. E sul prezzo dei piani vale quanto detto per lo spread, perché anche lì la controparte è Trade Republic.

Interessi sulla liquidità: 3% a chi arriva, tasso BCE agli altri

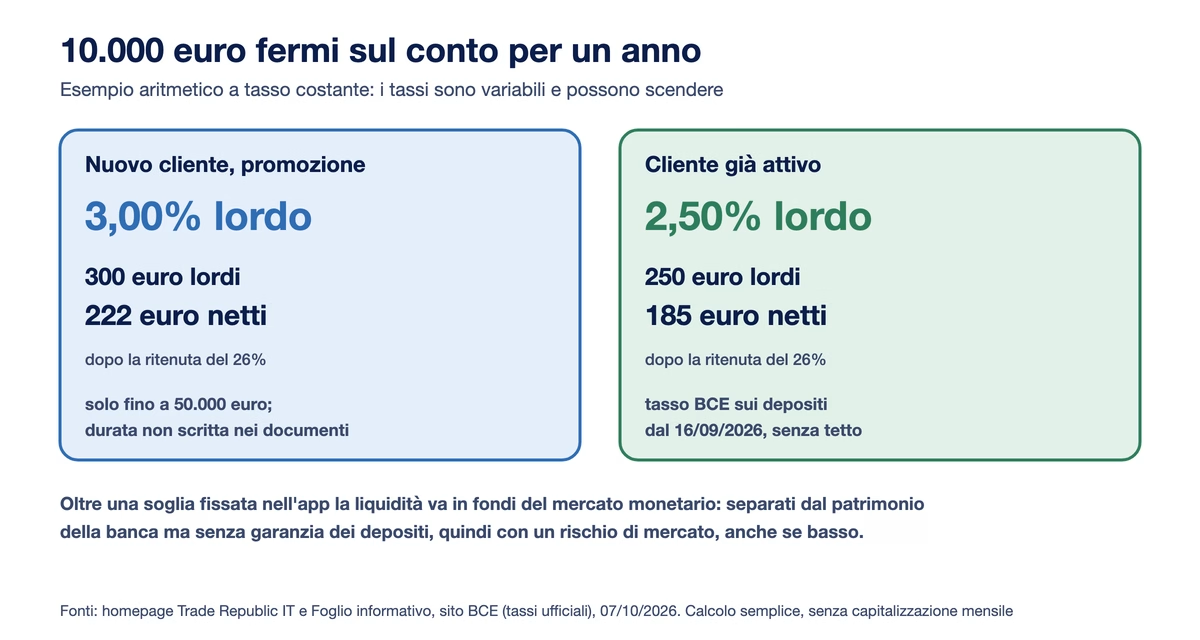
Sul sito italiano l’offerta per i nuovi clienti è del 3% lordo annuo fino a 50.000 euro, composto da interessi delle banche partner, dividendi dei fondi di liquidità e una “ricompensa extra”. La durata della promozione non è scritta nei documenti che abbiamo letto. Tutti gli altri clienti ricevono il tasso sui depositi della BCE, senza tetto: 2,50% dal 16 settembre 2026, secondo la tabella ufficiale della BCE. Gli interessi si calcolano ogni giorno e si pagano ogni mese.

Esempio su 10.000 euro per un anno: al 3% lordo sono 300 euro, 222 netti; al 2,50% lordo sono 250 euro, 185 netti dopo la ritenuta del 26%

Il tasso segue le decisioni della BCE sui tassi di interesse: può scendere come è salito, e l’esempio sopra è aritmetico, non una previsione. Il Foglio informativo allegato al contratto di settembre 2026 riporta ancora “2%”: il tasso in vigore è quello che si legge nell’app.

La differenza fra nuovi e vecchi clienti è il tema che torna di più nelle recensioni sugli interessi (39 su 500 su App Store). Pa0S3, tre stelle il 3 giugno 2026, aveva aperto il conto meno di un mese prima della promozione: “loro li lasciate al 2% e i nuovi al 3%”. Nella risposta pubblica a una cliente su Trustpilot, il 20 settembre 2026, Trade Republic conferma che il 3% promozionale vale per i nuovi clienti. Sul fronte opposto ThomasM76, che dà una stella per l’esecuzione sulle crypto, aggiunge: “Ottimo invece come conto deposito senza vincoli al 3%”. Per confrontare questa liquidità con conti deposito e titoli di Stato c’è la guida agli investimenti considerati a basso rischio.

Carta, Saveback e la multa dell'Antitrust

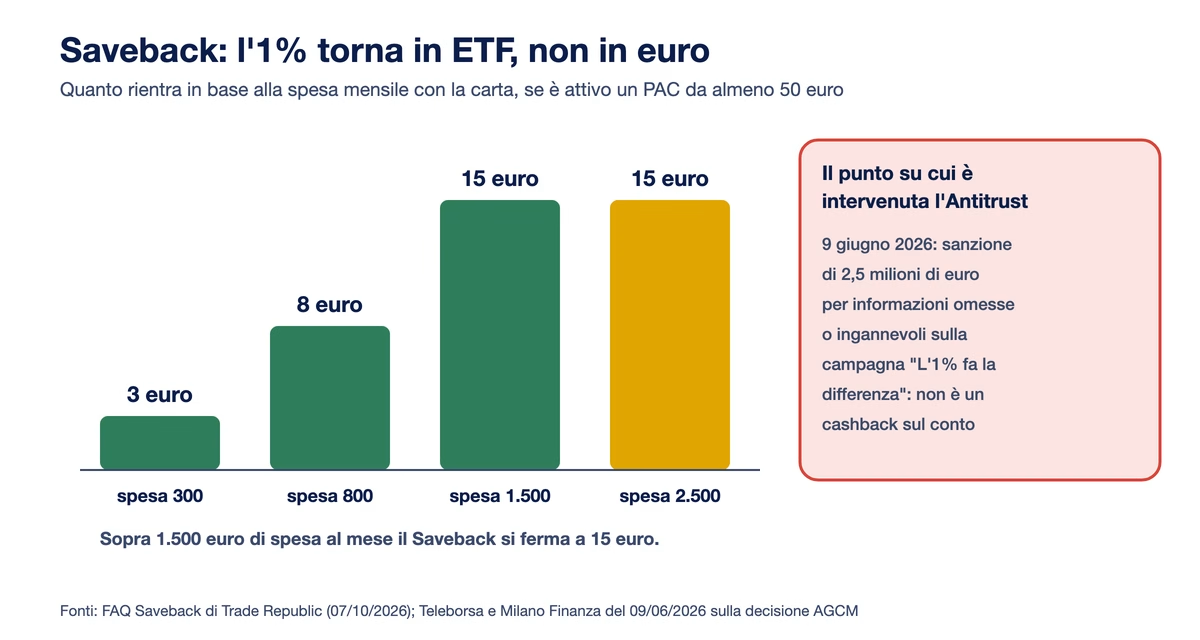
La carta è di debito, collegata allo stesso conto. Due funzioni la legano agli investimenti. Round up arrotonda ogni pagamento all’euro successivo e investe la differenza. Saveback restituisce l’1% della spesa, fino a 1.500 euro al mese, quindi al massimo 15 euro al mese.

Saveback in base alla spesa mensile: 3 euro su 300, 8 su 800, 15 su 1.500 e sempre 15 su 2.500 euro; il riquadro ricorda la sanzione AGCM del 9 giugno 2026

Quell’1% però non arriva in euro sul conto: viene investito in un piano di accumulo, e per averlo serve un piano attivo da almeno 50 euro al mese. È esattamente il punto su cui è intervenuta l’Autorità garante della concorrenza: il 9 giugno 2026 ha sanzionato Trade Republic per 2,5 milioni di euro per informazioni omesse o ingannevoli sulla carta e sul programma Saveback, pubblicizzato con lo slogan “L’1% fa la differenza”, come riportano Teleborsa e Milano Finanza. Secondo l’Autorità il consumatore poteva credere a un cashback tradizionale, mentre si trattava della sottoscrizione di un piano di investimento.

Un cliente su Trustpilot, con il nome “customer”, lo aveva scritto due mesi prima, il 7 aprile 2026: “Non ricevi soldi sul conto, ma quote di azioni o ETF. Per averlo sei obbligato a investire 50€ ogni mese”. Chi paga con criptovalute ha un Saveback del 2%, ma ogni pagamento in crypto è una vendita, con i suoi effetti fiscali.

Il conto ha poi dei limiti da conto secondario, segnalati più volte: niente F24 e niente bonifici ricorrenti, come scrive Edoardo I. su Google Play il 30 settembre 2026.

Tasse: cosa fa il regime amministrato e dove si inceppa

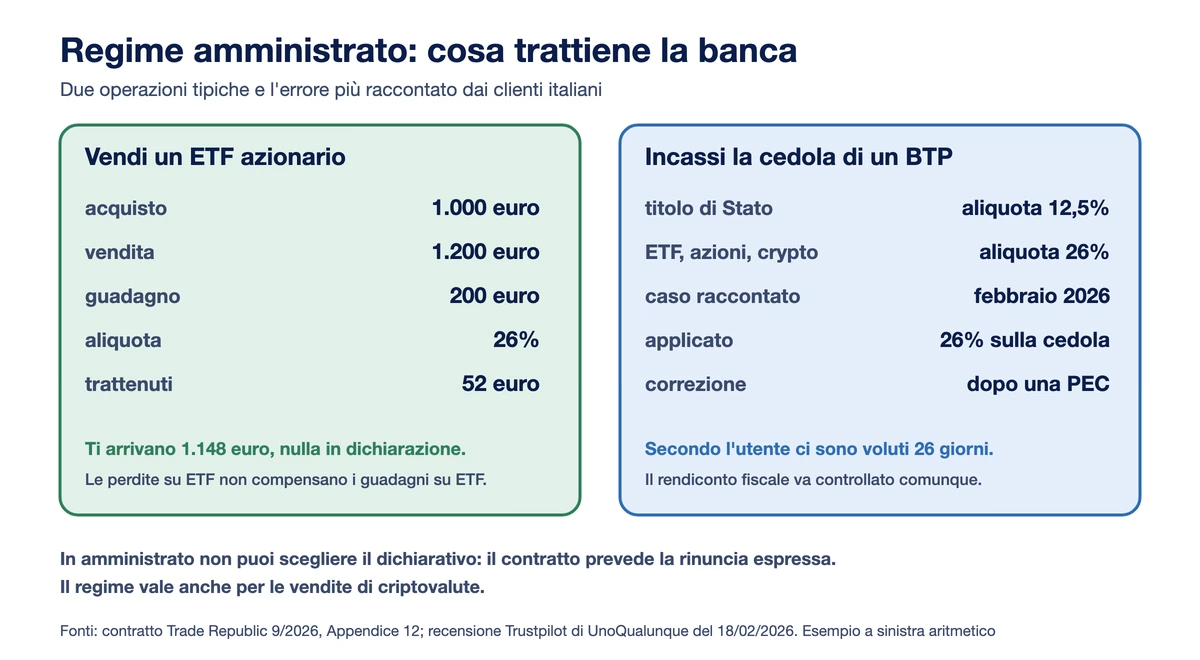
Dal 30 gennaio 2025 chi ha il conto presso la succursale italiana è in regime amministrato: la banca calcola, trattiene e versa le imposte su plusvalenze, dividendi, cedole e interessi, e il cliente non deve riportarli in dichiarazione. Il contratto di settembre 2026 aggiunge due cose che le guide in giro spesso non dicono:

  • il regime amministrato vale anche per le vendite di criptovalute;
  • il cliente lo sceglie espressamente e rinuncia al regime dichiarativo, quindi su Trade Republic non si può scegliere di dichiarare da sé.

Le aliquote sono quelle di legge: 26% su azioni, ETF e crypto, 12,5% sui BTP e sugli altri titoli di Stato ammessi. Sui depositi titoli italiani si applica anche l’imposta di bollo dello 0,20% annuo, prevista dal DPR 642/1972. Il confronto con gli altri intermediari che fanno da sostituto d’imposta è nella pagina sui broker in regime amministrato.

Due esempi di regime amministrato: vendita di un ETF comprato a 1.000 e venduto a 1.200 euro con 52 euro trattenuti, e il caso di una cedola di BTP tassata al 26% invece che al 12,5%, corretta dopo una PEC

L’automatismo funziona finché i dati sono giusti, e qui le recensioni italiane hanno un tema tutto loro (31 su 500 su App Store, 22 delle quali negative). UnoQualunque, su Trustpilot il 18 febbraio 2026, racconta che a gennaio gli è scaduto un BTP da 3.500 euro e la banca ha applicato “26% sulla cedola invece del 12,50%”; per la correzione ha dovuto mandare un reclamo via PEC e aspettare 26 giorni. Massimo S., su Google Play il 22 agosto 2026, ha chiuso e riaperto una posizione su un ETN per compensare minusvalenze e si è trovato un report fiscale “sbagliato di molte migliaia di euro”, con un ticket aperto da oltre due mesi. lukalazeta, su App Store il 2 ottobre 2025, segnala un prezzo medio di carico di 56,20 euro invece di 46,88.

Una lezione pratica valida su qualsiasi intermediario: il rendiconto fiscale va controllato, perché un errore del sostituto d’imposta lo paga il cliente finché non viene corretto. Su come si calcolano le imposte, comprese le minusvalenze che non si compensano con i guadagni sugli ETF, c’è la guida su come pagare le tasse sul trading.

Un ultimo limite, molto italiano: manca la certificazione della giacenza media per l’ISEE. Lo scrive Goldenseashimmer17 su App Store il 25 giugno 2026, “Ottima app, soprattutto per investimenti. Il problema è che manca la certificazione della Giacenza Media per l’ISEE”, e almeno altre tre recensioni dicono la stessa cosa.

Cosa raccontano i clienti: 1.217 voci lette una per una

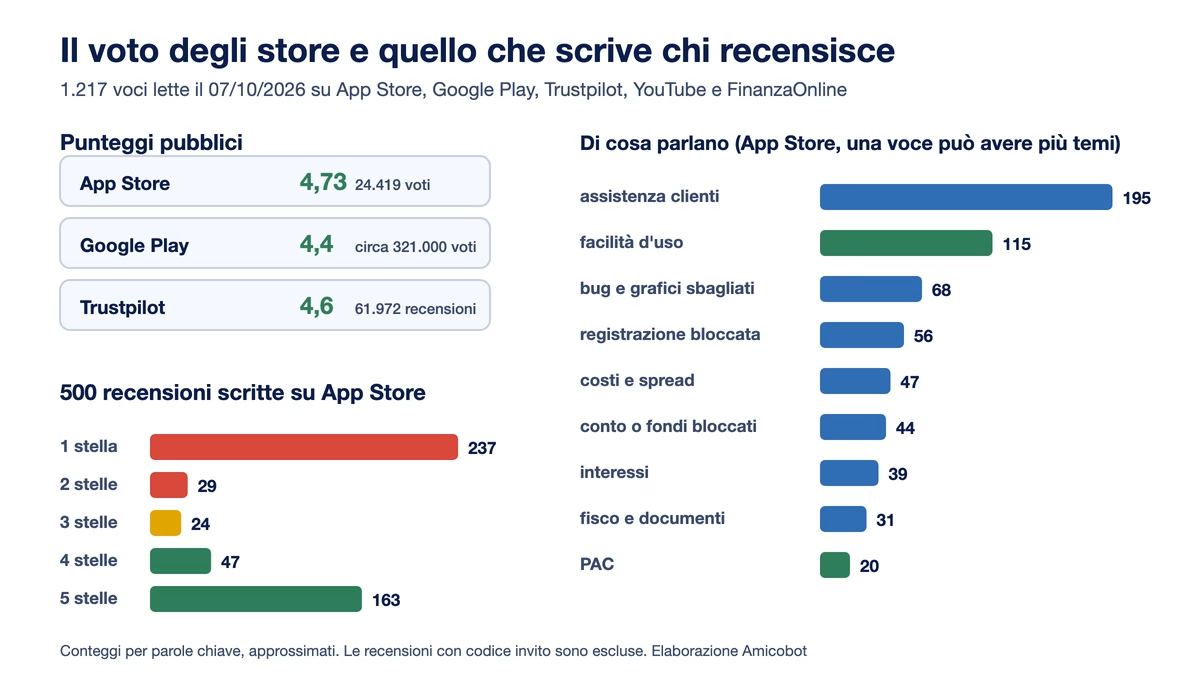
I punteggi pubblici sono alti: 4,73 su App Store con 24.419 valutazioni, 4,4 su Google Play con circa 321.000, 4,6 su Trustpilot con 61.972 recensioni. Le recensioni scritte raccontano un’altra cosa: delle 500 lette su App Store, 237 sono da una stella.

Punteggi pubblici di Trade Republic su App Store, Google Play e Trustpilot, distribuzione per stelle delle 500 recensioni scritte su App Store e temi più citati: assistenza 195, facilità d'uso 115, bug 68, registrazione 56

Le due cose stanno insieme. Chi usa piano di accumulo, carta e liquidità senza intoppi lascia un voto rapido senza testo, o una recensione su invito. Chi incontra un blocco scrive a lungo. Su Trustpilot le 160 recensioni italiane più recenti, fra il 2 e il 7 ottobre 2026, sono tutte su invito dell’azienda: 133 a cinque stelle, quasi la metà sotto i 40 caratteri. È una pratica ammessa da Trustpilot, ma spinge il punteggio verso l’alto. Le negative, invece, sono quasi tutte spontanee. Dal conteggio abbiamo escluso le recensioni con codici invito, frequenti su App Store durante la promozione di dicembre 2025, e i racconti di truffe di terzi che usano il nome della banca.

I temi critici, oltre a fisco e spread già visti, sono tre.

Conti e accrediti bloccati. Sono 44 recensioni su App Store e 42 fra le negative italiane di Trustpilot. entrapmentca, su App Store il 27 luglio 2026, usava Trade Republic come conto principale da quasi un anno quando tutti gli accrediti sono stati bloccati, stipendio compreso: secondo il suo racconto, anche 17 bonifici di prova da un conto a suo nome sono stati respinti, e dopo 15 giorni il problema non era risolto. Enrico M., su Trustpilot il 9 marzo 2026, aveva il conto bloccato da oltre un mese per una verifica antiriciclaggio: riconosce che le verifiche sono dovute e contesta l’assenza di comunicazioni.

Trasferimento dei titoli. Davide N., su Google Play l’11 agosto 2026, racconta che il servizio clienti gli ha detto che i trasferimenti in entrata si accettano solo da banche tedesche, dopo che aveva già avviato la pratica con la sua banca. In uscita le storie sono migliori: Vanni R., su Google Play il 29 luglio 2026, ha spostato i titoli su Directa “in una settimana” seguendo le istruzioni in app, e su FinanzaOnline pinfloi a inizio ottobre 2026 ha sbloccato un trasferimento verso BG Saxo dopo che l’assistenza gli ha indicato il codice BIC corretto.

Assistenza. È il tema più citato in assoluto (195 recensioni su App Store, 156 delle quali negative). Qui qualcosa è cambiato: dal 15 aprile 2026 Trade Republic ha introdotto il supporto con operatori umani, in chat e al telefono 24 ore su 24 dentro l’app, e più voci lo notano. Edoardo I., il 30 settembre 2026, aggiorna la sua recensione proprio per dire che il servizio clienti è molto migliorato da quando ci sono le chat con operatori 24 ore su 24. Le recensioni di agosto e settembre dicono però che i casi complessi, come blocchi ed errori fiscali, restano lenti.

I numeri della banca vanno nella stessa direzione. Il rendiconto dei reclami pubblicato da Trade Republic conta, fra aprile 2025 e marzo 2026, 440 reclami in Italia: 208 diretti (il 63% accolti), 139 esposti tramite Banca d’Italia, 84 ricorsi all’Arbitro Bancario Finanziario e 9 all’Arbitro per le Controversie Finanziarie. Fra i motivi: restrizioni del conto, chiarimenti fiscali, trasferimenti titoli in uscita. Al 7 ottobre 2026 la banca pubblica inoltre 6 casi di mancata esecuzione di decisioni dell’ABF, con decisioni fra ottobre 2025 e luglio 2026: è l’elenco che l’Arbitro obbliga a rendere pubblico. Dal lato tedesco non risultano sanzioni della BaFin, che nel 2026 ha però segnalato truffe telefoniche e siti clone che usano il nome di Trade Republic.

Quello che Trade Republic non fa: trading attivo e automatico

Trade Republic non ha MetaTrader, non ha un’API per collegare software esterni e non offre CFD né forex. Le uniche interfacce tecniche sono quelle previste dalla direttiva sui pagamenti per i fornitori autorizzati. I derivati ci sono, ma sono warrant e certificati di emittenti partner, con leva finanziaria che amplifica le perdite quanto i guadagni.

Anche chi lo usa per investire nota i limiti operativi. Black_swan, quattro stelle su App Store il 21 settembre 2026, apprezza regime amministrato e commissioni e chiede integrazione con TradingView e ordini con take profit e stop loss preimpostati.

Chi cerca un robot di trading lavora in un altro mondo: un expert advisor gira su MetaTrader 4 o 5 presso un broker che la supporta, con regole scritte nel codice per entrata, uscita e gestione del rischio. Due esempi dal nostro marketplace con analisi AB Score: Oro Scalper EA Plus, uno scalper mean reversion sull’oro attivo dalle 6 alle 21 e fermo nel weekend, e Gold Breaker, che combina sette logiche di breakout sull’oro con money management legato al drawdown massimo scelto dall’utente. Sono strumenti e rischi diversi da un piano di accumulo su ETF, e non si mescolano nello stesso conto.

Trade Republic e le alternative usate in Italia

La differenza con gli altri intermediari diffusi in Italia oggi passa per tre cose: chi fa da sostituto d’imposta, come si eseguono i piani di accumulo e dove vengono mandati gli ordini.

  • Scalable Capital ha seguito la stessa strada un anno e mezzo dopo: succursale a Milano, IBAN italiano e regime amministrato dal 1 settembre 2026 per i nuovi conti.
  • Directa e Fineco sono intermediari italiani, in amministrato per costruzione, con accesso diretto a Borsa Italiana; i loro piani di accumulo funzionano con regole e listini diversi.
  • Interactive Brokers e DEGIRO non fanno da sostituto d’imposta: plusvalenze e redditi si dichiarano in autonomia.

I criteri per mettere a confronto commissioni, regime fiscale e sedi di esecuzione sono nella guida alla scelta del broker.

Domande frequenti

Trade Republic si può usare da computer?

Sì. Oltre all’app per smartphone c’è una versione web, raggiungibile da app.traderepublic.com, che la banca indica sulla propria homepage. È la risposta a chi trova scomodo seguire un portafoglio dal telefono, uno dei limiti citati nelle recensioni.

Serve un deposito minimo per aprire il conto?

No. Non ci sono deposito minimo né canone. Un ordine singolo frazionato parte da 1 euro, ma con la commissione fissa da 1 euro su cifre così piccole il costo in percentuale è alto; le esecuzioni dei piani di accumulo sono gratuite fra 10 e 10.000 euro.

Il conto Trade Republic va indicato nella dichiarazione dei redditi?

Per chi ha il conto presso la succursale italiana con IBAN IT, la banca è un intermediario residente e fa da sostituto d’imposta, quindi i redditi non vanno dichiarati. Chi ha ancora il rapporto con la sede tedesca, senza IBAN italiano, resta nella situazione di chi ha un conto all’estero, con gli obblighi di monitoraggio fiscale che ne derivano. Nei casi dubbi la verifica si fa con un commercialista.

Su che borsa opera Trade Republic?

Su azioni ed ETF la sede di esecuzione predefinita è la stessa Trade Republic, come internalizzatore sistematico (codice TRBX). Con il Direct Price, a 2 euro, l’ordine va su una borsa scelta dal cliente. Secondo una pagina dell’help center, non datata, gli scambi su azioni, ETF e obbligazioni sono aperti dalle 7:30 alle 23:00 nei giorni feriali, sui derivati dalle 8:00 alle 22:00, sulle crypto sempre.

Si possono trasferire i titoli da Trade Republic a un’altra banca?

Sì, e secondo l’elenco prezzi il trasferimento in uscita è gratuito. Le frazioni di azioni ed ETF però non sono trasferibili: prima del trasferimento vanno vendute, con la tassazione che ne consegue in regime amministrato. Il campo più delicato della richiesta è il codice BIC della banca di destinazione, che deve essere quello del depositario corretto.

Fonti e metodo

Documenti di Trade Republic letti il 7 ottobre 2026: elenco prezzi italiano versione 07.2026, contratto quadro versione 07.07.01 di settembre 2026 con le condizioni nazionali per l’Italia, Foglio informativo, scheda informativa per i depositanti, politica di esecuzione e comunicazione sull’internalizzazione sistematica, rendiconto dei reclami 2026 per l’Italia, elenco delle decisioni ABF non eseguite, homepage e pagine carta, crypto e private markets del sito italiano. Fonti pubbliche: registro della BaFin, elenco delle banche vigilate della BCE, tassi ufficiali della BCE, avviso BaFin del 10 marzo 2026, articoli di Teleborsa e Milano Finanza del 9 giugno 2026 sulla decisione AGCM. Le voci dei clienti (500 recensioni App Store, 243 Google Play, 280 Trustpilot, 118 commenti YouTube, 76 messaggi FinanzaOnline) sono riportate con il nome utente pubblico, la data e la piattaforma; per i privati citati con nome e cognome usiamo l’iniziale. Gli importi che riportano sono dichiarati da loro e non verificati alla fonte. I contenuti di questa pagina non costituiscono consulenza finanziaria o fiscale. Questa pagina non contiene link di affiliazione verso Trade Republic.

Disclaimer

Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.

Facebook
X
Telegram
WhatsApp

Nessuna tab disponibile.

Sì. Oltre all’app per smartphone c’è una versione web, raggiungibile da app.traderepublic.com, che la banca indica sulla propria homepage. È la risposta a chi trova scomodo seguire un portafoglio dal telefono, uno dei limiti citati nelle recensioni.

No. Non ci sono deposito minimo né canone. Un ordine singolo frazionato parte da 1 euro, ma con la commissione fissa da 1 euro su cifre così piccole il costo in percentuale è alto; le esecuzioni dei piani di accumulo sono gratuite fra 10 e 10.000 euro.

Per chi ha il conto presso la succursale italiana con IBAN IT, la banca è un intermediario residente e fa da sostituto d’imposta, quindi i redditi non vanno dichiarati. Chi ha ancora il rapporto con la sede tedesca, senza IBAN italiano, resta nella situazione di chi ha un conto all’estero, con gli obblighi di monitoraggio fiscale che ne derivano. Nei casi dubbi la verifica si fa con un commercialista.

Su azioni ed ETF la sede di esecuzione predefinita è la stessa Trade Republic, come internalizzatore sistematico (codice TRBX). Con il Direct Price, a 2 euro, l’ordine va su una borsa scelta dal cliente. Secondo una pagina dell’help center, non datata, gli scambi su azioni, ETF e obbligazioni sono aperti dalle 7:30 alle 23:00 nei giorni feriali, sui derivati dalle 8:00 alle 22:00, sulle crypto sempre.

Sì, e secondo l’elenco prezzi il trasferimento in uscita è gratuito. Le frazioni di azioni ed ETF però non sono trasferibili: prima del trasferimento vanno vendute, con la tassazione che ne consegue in regime amministrato. Il campo più delicato della richiesta è il codice BIC della banca di destinazione, che deve essere quello del depositario corretto.

Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.

Ti potrebbe piacere anche
Gruppo Telegram

Gruppo Telegram

✕
Canale Telegram