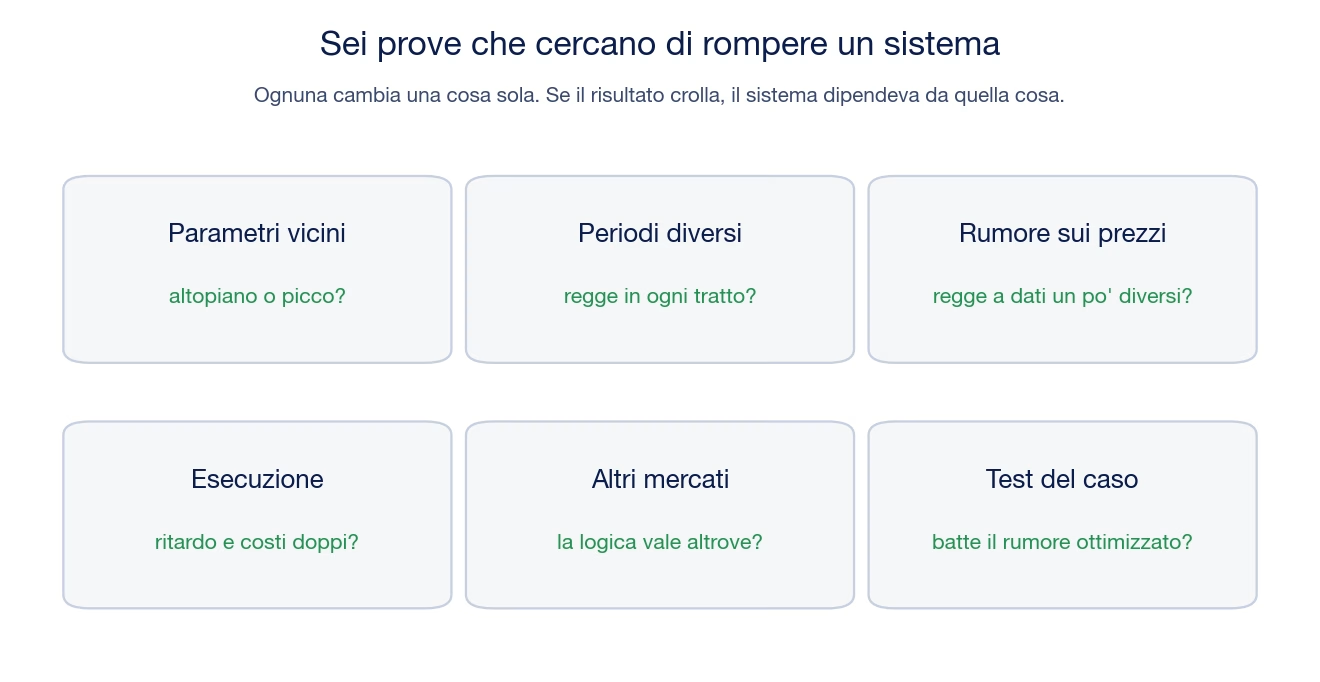
Un trading system è robusto quando il suo risultato non dipende da un dettaglio. Non da un valore preciso di un parametro, non da un solo mercato, non da un solo tratto di storia, non da un’esecuzione perfetta. Si misura con prove che cercano di romperlo, cambiando una cosa alla volta.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.
C’è però un limite che conviene avere chiaro da subito. La robustezza è una condizione necessaria, non una garanzia. Un sistema che passa tutte le prove può perdere lo stesso nel periodo successivo. L’esempio di questa pagina lo mostra con i numeri.
La definizione di base sta nella voce del glossario sul trading system. Il problema opposto, il sistema cucito sul passato, è spiegato nella guida all’overfitting nel trading automatico. Qui ci sono le prove, una per una, con un sistema vero sotto.

Per non restare nella teoria, ogni prova gira sullo stesso sistema. È un breakout a canale, la famiglia di regole resa famosa dai sistemi di trend following sui future.
Il mercato è il future sul rame del COMEX, una delle materie prime più seguite dai sistemi di tendenza. I dati sono le chiusure giornaliere dal 30 agosto 2000 al 15 ottobre 2026, da Yahoo Finance.
La storia è divisa in due prima di qualsiasi calcolo. Il periodo 2000-2015 serve a costruire e a fare le prove. Il periodo dal 2016 a oggi resta chiuso fino alla fine. La logica della divisione è nella guida su in sample e out of sample.
La misura usata in tutte le prove è lo Sharpe ratio: quanto rende il sistema per ogni unità di oscillazione. Sopra zero il sistema ha guadagnato, e più il numero è alto più il guadagno è stato regolare rispetto alle oscillazioni. Sotto zero ha perso.
Tutti i numeri di questa pagina sull’esempio sono una simulazione su dati storici, calcolata da noi a scopo didattico. Non è un prodotto, non è un conto reale e non indica come operare sul rame. Le condizioni reali di esecuzione (spread, slippage, latenza) possono cambiare sensibilmente il risultato. I risultati passati non sono indicativi di quelli futuri.
La prima domanda è la più semplice. Se sposto un po’ i parametri, il risultato resta simile? Un sistema che funziona solo con N = 120 e M = 30, e crolla con 100 o 140, ha trovato una coincidenza, non una regola.
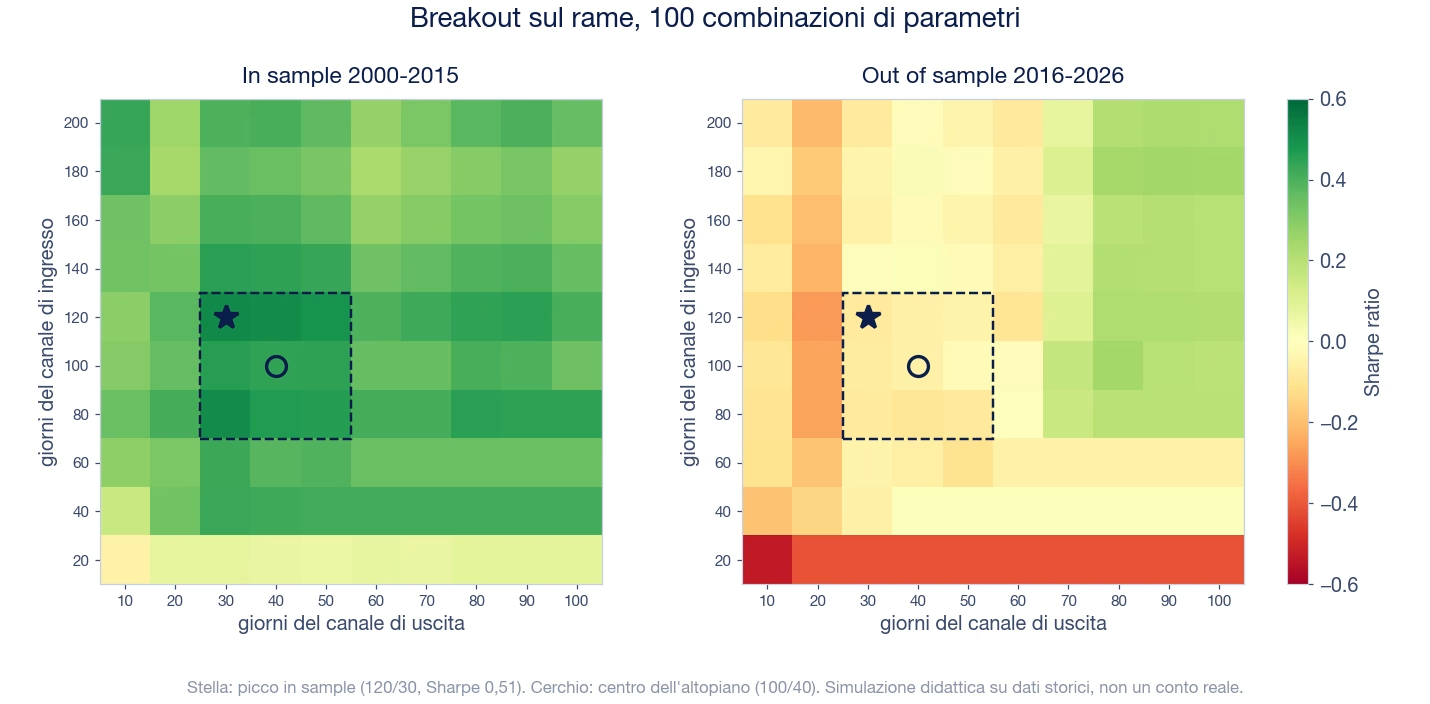
Per rispondere si provano tutte le combinazioni di una griglia decisa prima: N da 20 a 200 giorni, M da 10 a 100. Sono 100 sistemi.

A sinistra, il periodo di costruzione. Il 99% delle combinazioni ha uno Sharpe positivo, con mediana 0,36. Il picco è a 120/30, con 0,51. Intorno al picco i valori restano alti: la media dei vicini è 0,43.
È quello che le guide chiamano altopiano. Boris Armenteros, sul blog di MQL5 il 16 luglio 2026, propone una soglia pratica. Se un passo di un solo parametro fa perdere più del 30% del risultato, si è su un precipizio, non su un altopiano. Qui nessun passo vicino al picco perde tanto.
Picco o centro? Invece del valore migliore si prende il centro della zona più alta: la combinazione con la media più alta insieme alle otto vicine. È 100/40, con Sharpe 0,45. Si rinuncia a un po’ di risultato in cambio di un parametro che non sta sul bordo di niente. Da qui in avanti le prove usano 100/40.
Dave Walton ha portato l’idea un passo più in là. Nel suo studio “Know Your System!”, premiato nel 2014 dall’associazione americana NAAIM, la stima del risultato futuro non è la combinazione migliore ma la mediana di tutte le combinazioni. Nessuna scelta, quindi nessun vantaggio regalato dalla selezione. Nel suo esempio, un sistema di rotazione su dieci ETF con 4.224 combinazioni, la versione ottimizzata rendeva il 22,41% annuo in sample. La mediana di tutte stimava l’8,94%, con un drawdown del 24,22%. Simulazioni del paper su dati storici, non conti reali. I risultati passati non sono indicativi di quelli futuri.
Sul rame la mediana della griglia è 0,36. È la cifra più onesta che la mappa offre.
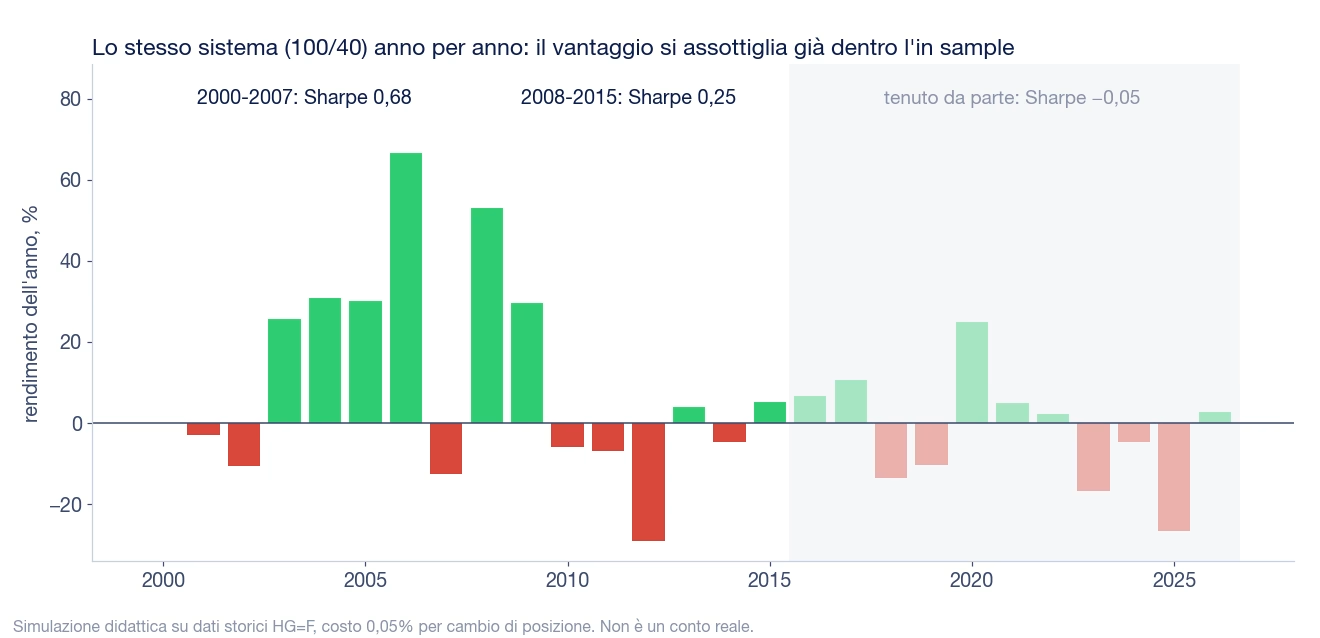
Uno Sharpe di 0,45 su sedici anni può nascondere tre anni eccezionali e tredici piatti. La prova consiste nel guardare dentro il periodo di costruzione, anno per anno e in due metà.

Qui arriva il primo segnale serio. Lo Sharpe è 0,68 nel 2000-2007 e 0,25 nel 2008-2015. Gli anni positivi sono otto su sedici. Quasi tutto il risultato viene dal grande ciclo delle materie prime fra il 2003 e il 2009. Dopo, il sistema galleggia.
Il drawdown massimo in sample è del 47,2%. Per un sistema senza leva è una discesa che pochi reggono senza spegnerlo. Come si calcola e come si legge è spiegato nella guida al drawdown.
Lo stesso fenomeno compare spesso nei forum. Pilot65, sul forum MQL5 il 19 maggio 2010, descriveva i suoi EA: ottimi sulla storia dell’ottimizzazione. Aggiungendo un anno prima, il profitto calava fino al punto in cui l’ottimizzazione cominciava, e da lì saliva dritto. Bestadventurer, sullo stesso forum il 26 giugno 2023, aveva ottimizzato sul 2019-2021: primo anno buono, secondo cattivo. Riottimizzando sul secondo anno, stop e target ottimali erano diventati 125 e 185 invece di 170 e 240.
Un risultato che vive in una sola fase di mercato dipende da quella fase. Come si riconoscono le fasi è nella pagina sulle fasi del mercato. Come si misura quanto un risultato si mantiene nel tempo è il tema della pagina su persistenza e validazione.
Un sistema robusto non dovrebbe dipendere dal prezzo esatto di un giorno preciso. Basta un fornitore di dati diverso, con chiusure leggermente diverse, per far cambiare un segnale.
@luigirocco3942, sotto il video “Robustezza dei Trading System” di Unger Academy Italia, intorno al 2019, raccontava proprio questo: dati di fornitori diversi gli avevano dato equity abbastanza diverse. E chiedeva se, per un sistema a pattern senza parametri da spostare, l’unico stress test possibile fosse aggiungere rumore ai dati.
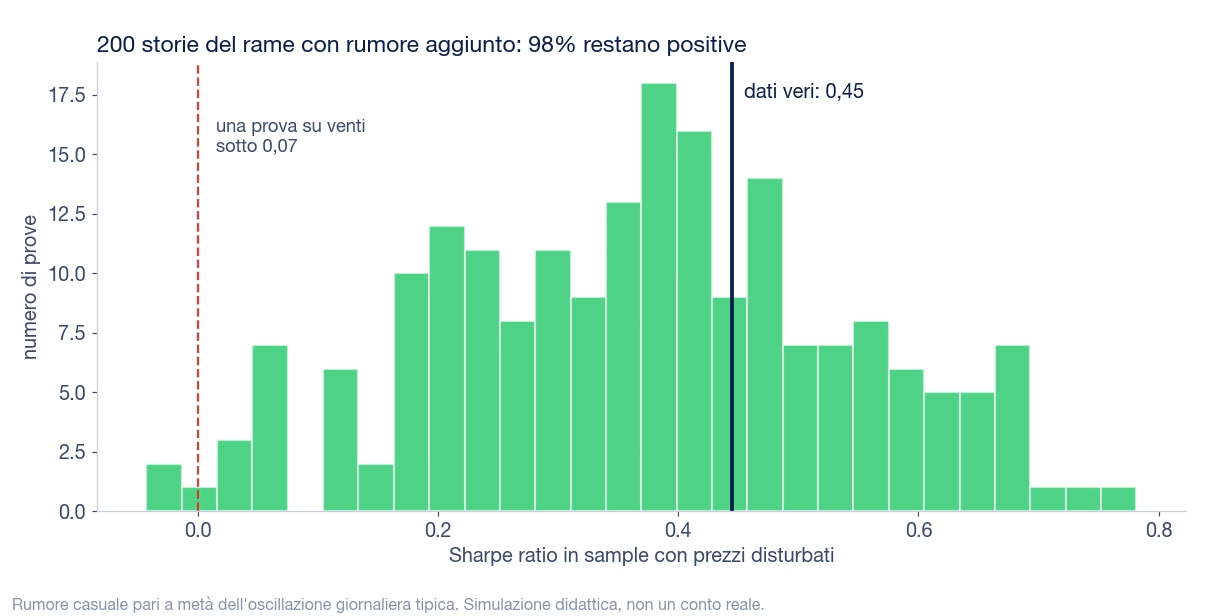
La risposta è sì, e la prova si fa così. Ai rendimenti giornalieri del rame si aggiunge un disturbo casuale pari a metà della loro oscillazione tipica. Si ricostruisce un prezzo, si rilancia il sistema. Duecento volte.

Il sistema regge: il 98,5% delle prove resta positivo, con mediana 0,38. È coerente con la sua natura. Un breakout a 100 giorni guarda movimenti lunghi, e il rumore di un giorno non li cancella. Un sistema intraday su soglie strette, alla stessa prova, di solito si sbriciola.
Generare dati sintetici per mettere alla prova un sistema è un campo a sé, con tecniche più raffinate del rumore semplice. Sono raccolte nella pagina sulla data augmentation nel trading automatico.
Il backtest esegue al prezzo che vuole. La realtà no. Questa prova sposta l’esecuzione di uno, due e tre giorni e moltiplica i costi.
| Sistema 100/40, 2000-2015 | Costo 0,05% | Costo 0,10% | Costo 0,20% |
|---|---|---|---|
| Esecuzione il giorno dopo | 0,45 | 0,44 | 0,42 |
| Due giorni dopo | 0,44 | 0,44 | 0,42 |
| Tre giorni dopo | 0,49 | 0,48 | 0,47 |
Sharpe ratio della simulazione su dati storici HG=F. Non è un conto reale. I risultati passati non sono indicativi di quelli futuri.
Passa senza fatica, e il motivo è il numero di operazioni. Un sistema lento cambia posizione poche volte l’anno, quindi il costo pesa poco e un giorno di ritardo su un movimento di mesi conta poco. Per uno scalper vale il contrario: la stessa prova è quella che lo boccia più spesso. Il meccanismo dei costi è spiegato nelle guide su spread e trading automatico e sullo slippage. Un esempio numerico con una media veloce che diventa negativa quando i costi salgono è nella guida su come progettare un trading system.
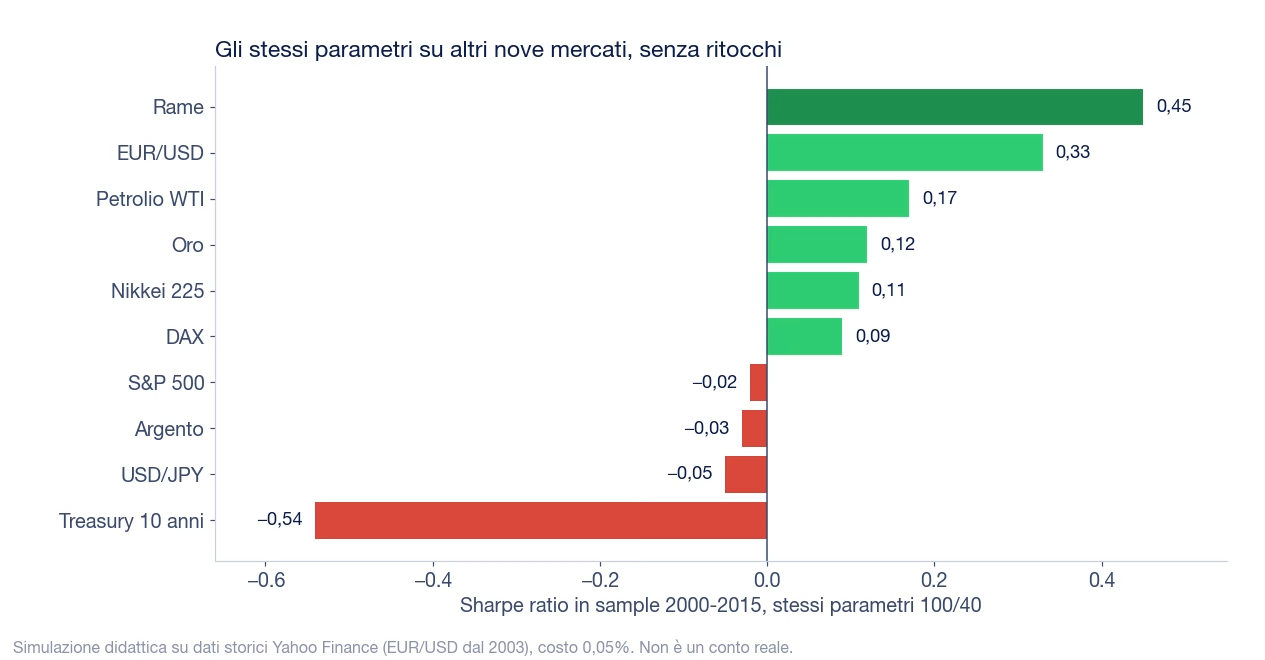
Se il breakout sul rame coglie qualcosa di generale, cioè che i prezzi a volte proseguono nella direzione in cui rompono, dovrebbe funzionare almeno un po’ anche altrove. Stessi parametri, nessun ritocco, nove mercati in più.

Il risultato è debole. Cinque mercati su nove restano positivi, ma con valori piccoli: fra 0,09 e 0,17, a parte l’EUR/USD con 0,33. Quattro sono sotto zero, e il Treasury perde nettamente. Il rame è il migliore della lista, e non per poco.
David Druz, gestore di sistemi sui future, scriveva in un suo saggio rivisto nel 2003 che un sistema robusto “funziona sul Bund tedesco e funziona sul grano”. È un’opinione dichiarata dall’autore, non uno studio, ma la prova ha senso proprio per questo. Quando un sistema brilla su un mercato e si spegne sugli altri, la domanda giusta è se abbiamo trovato una regola o una coincidenza di quel mercato.
C’è anche un uso più pratico: più mercati vuol dire più operazioni su cui giudicare. Mettere insieme sistemi diversi per ridurre il rischio è invece un problema di portafoglio, affrontato nella pagina su quanti trading system servono.
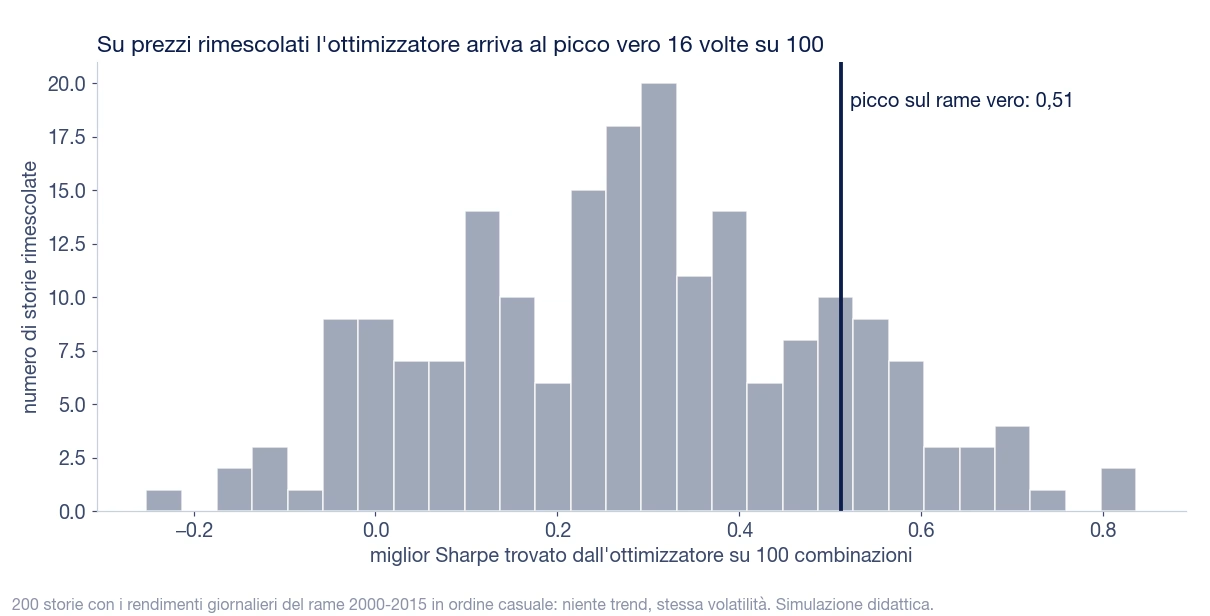
L’ultima prova risponde alla domanda più scomoda. Se i prezzi non avessero nessuna tendenza, l’ottimizzatore troverebbe comunque un buon risultato?
Il procedimento: si prendono i rendimenti giornalieri del rame 2000-2015 e si rimescola il loro ordine. Volatilità e media restano le stesse, le tendenze spariscono. Su questa storia finta si rifà l’ottimizzazione completa, 100 combinazioni, e si annota il valore migliore. Duecento volte.

Su prezzi senza tendenza, il migliore dei 100 sistemi arriva al picco vero, 0,51, in circa 16 storie su 100. In altre parole: il picco da solo non si distingue dalla fortuna. La mediana della griglia va un po’ meglio, perché la si supera solo in 5,5 storie su 100. È una prova debole a favore, non una conferma.
È la versione pratica di un risultato teorico. David Bailey e Marcos López de Prado lo hanno formalizzato nel paper sul Deflated Sharpe Ratio, pubblicato nel 2014 sul Journal of Portfolio Management. Il miglior Sharpe atteso cresce con il numero di prove, anche quando il vantaggio vero è zero. Più varianti si provano, più alto deve essere il risultato per essere credibile. Quante prove bastano per trovare una strategia finta, con la formula del minimo di anni di backtest, è calcolato nella guida all’overfitting citata all’inizio.
Perché il rimescolamento e non il Monte Carlo sulle operazioni? Sono due cose diverse. Il Monte Carlo sulle operazioni rimescola i trade di un sistema per stimare il drawdown possibile. Qui si rimescolano i prezzi per vedere se il sistema batte il caso. @peter71131, sotto un video di CodeTrading del giugno 2026, criticava chi rimescola i trade senza pensarci: molte strategie hanno operazioni legate fra loro, e cambiarne l’ordine cambia il sistema. È un limite vero di entrambe le tecniche.
Messe in fila, le sei prove danno questo quadro.
| Prova | Esito sul rame 2000-2015 |
|---|---|
| Parametri vicini | supera: altopiano largo, 99% delle combinazioni positive |
| Periodi | segnale d’allarme: Sharpe da 0,68 a 0,25, otto anni positivi su sedici |
| Rumore | supera: 98,5% delle prove positive |
| Esecuzione | supera: ritardi e costi quadrupli quasi senza effetto |
| Altri mercati | debole: valori piccoli, quattro mercati su nove sotto zero |
| Test del caso | debole: il picco si ottiene sul rumore in 16 casi su 100 |
Tre prove superate e tre segnali contrari. Chi guarda solo la mappa dei parametri vede un sistema solido. Chi le guarda tutte vede un sistema che ha vissuto di un ciclo.
A questo punto, e solo ora, si apre il periodo tenuto da parte.

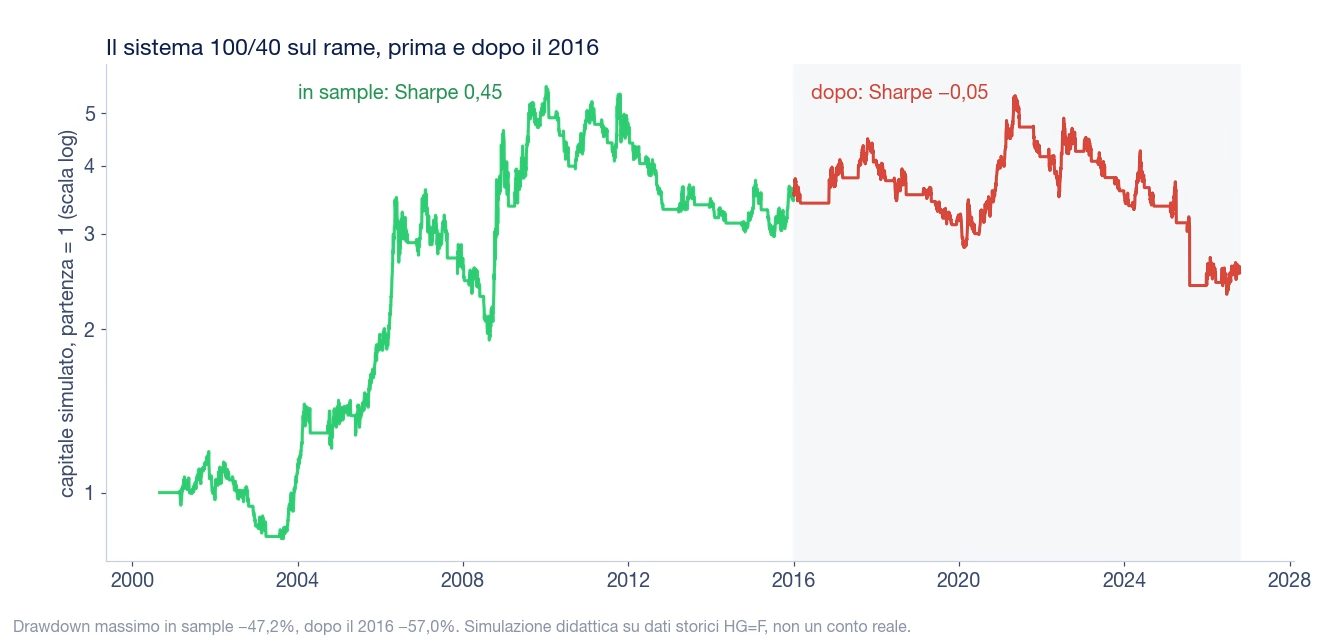
Dal 2016 al 15 ottobre 2026 lo Sharpe del sistema è -0,05, con un drawdown massimo del 57%. Il picco 120/30 fa -0,08. La mediana di tutte le 100 combinazioni è -0,05 e solo il 37% resta positivo. Simulazione su dati storici HG=F, non un conto reale. I risultati passati non sono indicativi di quelli futuri.
Due cose da questo esempio. La prima: la stabilità dei parametri, la prova più citata, non ha protetto da niente. L’altopiano era vero, ma era l’altopiano di un periodo. La seconda: le prove che avevano dato l’allarme, periodi, mercati e caso, erano quelle giuste da ascoltare. Nessuna prova dice che un sistema funzionerà. Alcune dicono, prima, che è fragile.
Cosa fare quando un sistema già acceso esce dal comportamento atteso è un’altra decisione, trattata nella pagina su quando staccare un trading system. La versione automatica, che spegne e riaccende il sistema guardando la sua curva di capitale, è nella guida all’equity control.
I sistemi genetici meritano un discorso a parte, perché portano il test del caso all’estremo. Un generatore di strategie basato su algoritmi genetici crea migliaia di varianti, le fa competere su un periodo, incrocia e muta le migliori, e ripete. Il confronto con i sistemi scritti a mano è nella pagina sui trading system tradizionali e genetici.
Il vantaggio è la velocità. Il rischio è lo stesso del test del caso, moltiplicato. Se un generatore prova un milione di combinazioni, il migliore sul passato sarà ottimo anche sul rumore. Per questo nei software di questo tipo le prove di robustezza diventano un filtro automatico: rumore sui dati, parametri vicini, altri mercati, Monte Carlo, walk forward. Il 14 ottobre 2026 il canale YouTube di Roberto Danilo Riccio ha pubblicato un video in cui genera mille strategie di scalping sull’oro con StrategyQuant X. È il caso tipico in cui i filtri decidono tutto.
Bailey e López de Prado chiudono il loro paper con una frase che vale per questi strumenti: la teoria, non la potenza di calcolo, dovrebbe decidere quali esperimenti fare. Un’idea con un motivo economico consuma poche prove. Una ricerca alla cieca ne consuma milioni, e il conto si paga in falsi positivi. Cosa deve avere un sistema prima ancora delle prove è nella guida agli ingredienti di un trading system.
Lo stesso vale per i modelli di machine learning, che hanno molti più parametri di un breakout a due numeri e quindi molta più capacità di adattarsi al passato.
Chi compra un expert advisor non può rifare le prove: non ha il codice e spesso non ha i parametri. Può però leggere tre cose.
Quanta libertà lascia sui parametri. Gold Breaker di LeapFX lavora sull’oro in H1 con sette strategie breakout indipendenti, ciascuna con stop loss, take profit e trailing propri. I parametri interni non sono modificabili: all’utente resta solo il drawdown massimo, da cui il bot ricava i lotti. Questo non prova che il sistema sia robusto. Impedisce però all’utente di riottimizzarlo sugli ultimi mesi, che è il modo più comune di rovinare un sistema dopo l’acquisto.
Se la stessa logica gira su più di un mercato. Scipio EA Gold & Silver di Stefano Frisetti applica la stessa idea sia all’oro sia all’argento. Nella sessione asiatica apre un ordine long e uno short, con lo stop calcolato sull’ATR. Le uscite sono diverse fra le due versioni, quindi non è la prova “stessi parametri, altro mercato” di questa pagina. È comunque un indizio che la logica non sia stata cucita su un solo grafico. La scheda segnala anche il limite: il conto personale dello sviluppatore non è mostrato.
Cosa succede nella coda. Un sistema a griglia può superare quasi tutte le prove di questa pagina e restare fragile in un modo che le prove non vedono: un movimento senza ritorni. Dark Nebula di VENUS LABS opera su EUR/USD e GBP/USD in H1 con un modulo di machine learning e una griglia addizionale ogni 40 pips. Pubblica il track record su MyFxBook e MQL5. La scheda riporta che il conto del programmatore è finito in margin call durante un movimento verticale dell’euro, e che lo stop sull’equity non è attivo di default.
Per tutti, la prova più forte resta uno storico reale accumulato dopo aver fissato i parametri. Come si legge è nella guida su come valutare un track record, e i segnali di uno storico ritoccato sono nella pagina sui track record manipolati.
Zhuo Kai Chen, in un articolo su MQL5 del 12 febbraio 2025 dedicato proprio ai test di robustezza degli EA, aggiunge due controlli rapidi sul report del venditore. Il primo: un profit factor sopra 1,5 è più spesso il segno di un campione piccolo o di costi esclusi che di un sistema eccezionale. Il secondo: i backtest vanno letti senza capitalizzazione composta, perché l’interesse composto gonfia la parte finale della curva e nasconde dove il sistema ha guadagnato davvero.
Chi sviluppa o compra EA inciampa negli stessi punti da quindici anni. Le discussioni del forum MQL5 del 2009 e del 2010 dicono le stesse cose dei commenti YouTube del 2026: il backtest ottimizzato regge sulla sua storia e cede appena la si allunga. Queste sono le voci con un contenuto, oltre a quelle già citate sopra.
| Utente | Piattaforma e data | Cosa racconta |
|---|---|---|
| Ashok Nale | Forum MQL5, 16 agosto 2009 | EA con parametri ottimizzati sul 2009, backtest molto positivo. Con gli stessi parametri dal gennaio 2008, conto in stop out il 29 settembre 2008 |
| Russell | Forum MQL5, 19 maggio 2010 | Ridurre i parametri ottimizzabili sostituendoli con logica, per esempio uno stop loss come multiplo dell’ATR |
| linfo2 | Forum MQL5, 26 marzo 2025 | La difficoltà vera è capire se il risultato è merito dell’EA o del trend del periodo |
| @Umbyonline | YouTube, video di Unger Academy Italia, 2019 circa | Chiede se robustezza voglia dire restare efficaci in condizioni diverse o essere profittevoli su molti strumenti |
| @fabriziogargiulo2444 | YouTube, stesso video, 2019 circa | Con abbastanza parametri il backtest va bene anche se seguono “il flusso di anguille nel Mar dei Sargassi” |
| @hiroshikurasaghi1616 | YouTube, stesso video, 2019 circa | Critica gli indicatori venduti come “robusti” e mai trasformati in un EA. Il canale risponde che un indicatore robusto non esiste |
| @eitan71 | YouTube, video di CodeTrading, giugno 2026 circa | La sua regola: il drawdown più grande di una strategia è quello che non si è ancora visto |
| @gianlucsfocardi2474 | YouTube, video di Unger Academy Italia, maggio 2026 circa | Chiede se si possano ottimizzare gli ultimi tre mesi per operare l’anno dopo |
Raccolta del 16 ottobre 2026: 31 messaggi in quattro discussioni del forum MQL5 e 43 commenti sotto quattro video YouTube. Sotto due video quasi tutti i commenti erano complimenti al relatore o link del canale, e non sono contati. Date YouTube ricavate dall’indicazione relativa della piattaforma. Esperienze dichiarate dagli utenti, non verificate.
Le voci tornano con l’esempio del rame. La domanda di linfo2, EA o trend, è quella a cui rispondono insieme la prova dei periodi e il test del caso. La domanda di @Umbyonline ha una risposta che è “tutte e due”: condizioni diverse e strumenti diversi sono due prove distinte, e sul rame una era superata a metà e l’altra no. E l’idea di @gianlucsfocardi2474, riottimizzare sugli ultimi tre mesi, è l’opposto dell’altopiano: insegue il picco più recente, con pochissime operazioni per giudicarlo. Il caso di Ashok Nale è la stessa storia in piccolo: un’ottimizzazione su otto mesi, un anno prima che la smentiva.
Studi e articoli letti il 16 ottobre 2026: Bailey e López de Prado, “The Deflated Sharpe Ratio”, Journal of Portfolio Management, 2014 (SSRN 2460551); Walton, “Know Your System! Turning Data Mining from Bias to Benefit through System Parameter Permutation”, NAAIM Wagner Award 2014 (SSRN 2423187); Druz, “Volatility, Robustness, & Long-term Performance of Futures Trading Systems”, 1992-2003, opinione dell’autore; Chen, “Robustness Testing on Expert Advisors”, MQL5, 12 febbraio 2025; Armenteros, “Over-Optimization in Strategy Tester”, blog MQL5, 16 luglio 2026.
Dati dell’esempio: chiusure giornaliere da Yahoo Finance del future sul rame HG=F e di oro, argento, petrolio WTI, S&P 500, DAX, Nikkei 225, EUR/USD (dal dicembre 2003), USD/JPY e Treasury a 10 anni, fino al 15 ottobre 2026. Le serie dei future uniscono contratti diversi e contengono piccoli salti ai cambi di scadenza; gli indici sono senza dividendi; il costo è lo stesso per tutti i mercati. Il sistema è un calcolo nostro a scopo didattico. Le caratteristiche dei bot vengono dalle schede di Amicobot.
Questa pagina non contiene link di affiliazione. Con alcuni dei produttori citati Amicobot ha rapporti commerciali, dichiarati nella scheda del singolo bot: VENUS LABS, che sviluppa Dark Nebula, fornisce anche la VPS Dipgate usata da Amicobot.
Disclaimer
Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.
Nessuna tab disponibile.
Sono due facce dello stesso problema. L’overfitting è il difetto: un sistema adattato al rumore del passato. La robustezza è la proprietà opposta: un risultato che resta simile quando cambiano parametri, periodo, dati o mercato. Le prove di robustezza servono a scoprire l’overfitting, ma un sistema può non essere sovraottimizzato e perdere lo stesso, se il fenomeno che sfruttava sparisce.
Non esiste un numero fisso. Conta il rapporto fra parametri, varianti provate e operazioni disponibili. Due parametri su sedici anni di dati giornalieri, come nell’esempio, sono pochi. Sei parametri con venti valori ciascuno fanno 64 milioni di combinazioni, e a quel punto il migliore sul passato è quasi sempre un caso. Molti sviluppatori sostituiscono un parametro con una regola, per esempio lo stop come multiplo della volatilità.
No, è una prova fra le altre. Il walk forward controlla se riottimizzare a intervalli regolari dà risultati stabili fuori campione. Non dice se la logica vale su altri mercati, se regge al rumore o se batte il caso. Nell’esempio dell’oro nella guida a progettare un trading system, il walk forward ha dato il risultato peggiore di tutti, perché il parametro ottimo cambiava di anno in anno.
Sì. Le prove misurano quanto un risultato dipende da dettagli del passato, non prevedono il futuro. Il breakout sul rame di questa pagina aveva un altopiano largo, reggeva al rumore e ai costi, e dal 2016 ha uno Sharpe negativo con un drawdown del 57% nella simulazione. Il rischio di perdita resta a carico di chi opera, con qualsiasi sistema.
In parte. Lo Strategy Tester di MetaTrader 5 fa l’ottimizzazione su griglia, mostra i risultati per coppie di parametri e prevede un periodo di verifica in avanti separato. Bastano per la prova dei parametri vicini e per un controllo fuori campione. Rumore sui prezzi, test del caso e prove su molti mercati insieme richiedono uno script esterno o un software dedicato. Come impostare il tester è spiegato nella guida al backtest su MetaTrader.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.