Guida aggiornata a settembre 2026. Come si apre davvero un conto, quanto capitale serve perché i costi non se lo mangino, e come si riconosce un sito abusivo prima di versare, con i numeri dei provvedimenti Consob contati uno per uno.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.
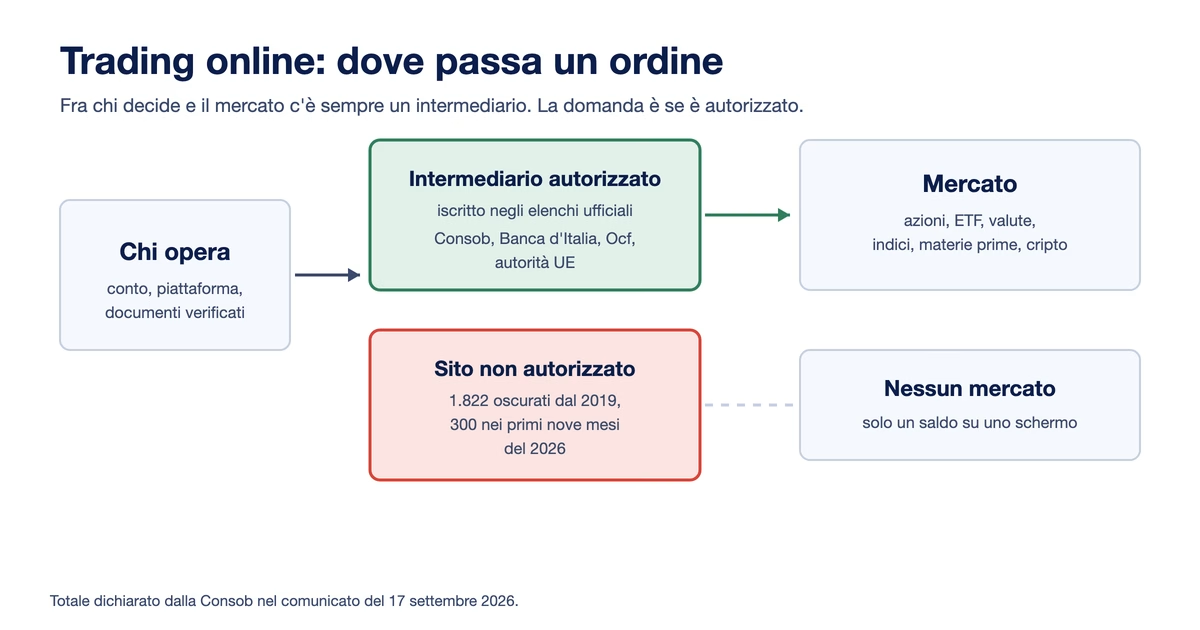
Fare trading online significa comprare e vendere strumenti finanziari attraverso la piattaforma di un intermediario, con l’obiettivo di guadagnare sulla differenza di prezzo. Gli strumenti possono essere azioni, obbligazioni, ETF, valute, materie prime, indici o criptovalute, e il rapporto passa sempre da un broker o da una banca, mai direttamente dal mercato.
La differenza con l’investimento sta nell’orizzonte e nel numero di decisioni: chi investe compra qualcosa che nel tempo produce valore e decide poche volte, chi fa trading prende posizione su un movimento di prezzo e decide molte volte, pagando un costo a ogni decisione. Il meccanismo di una singola operazione, con i tre costi che la attraversano, è smontato pezzo per pezzo nella guida su cos’è il trading, che contiene anche le percentuali di conti al dettaglio in perdita pubblicate dai broker stessi: vanno dal 51% all’85,4%, con una mediana del 72,9% sui nove intermediari letti il 9 settembre 2026. Sono percentuali che l’azienda calcola sui propri clienti, quindi valgono come ordine di grandezza e non come indice confrontabile.
Qui il tema è un altro: il percorso operativo dal niente alla prima operazione, e i punti in cui quel percorso si incrocia con un sito abusivo.
Le guide bancarie mettono la scelta della piattaforma al primo posto. È un errore di sequenza: la verifica dell’autorizzazione viene prima di tutto, perché è l’unico passaggio che, se salta, rende inutili tutti gli altri.

Chiunque proponga in Italia servizi di investimento su strumenti finanziari o su cripto-attività deve essere autorizzato, e questo vale per qualsiasi canale: telefono, email, sito internet, WhatsApp, Telegram, social network. Lo scrive la Consob nella sua pagina sulle cinque precauzioni, e aggiunge la frase che conta: tutte le iniziative non autorizzate sono abusive e nella stragrande maggioranza dei casi nascondono truffe finanziarie.
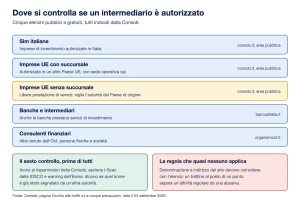
L’autorizzazione in Italia la rilascia la Consob, la Banca d’Italia oppure, per i consulenti autonomi, l’Ocf. Può averla rilasciata anche l’autorità di vigilanza di un altro paese dell’Unione europea, e in quel caso la vigilanza resta a quell’autorità anche per i rapporti con i clienti italiani.

Gli elenchi da consultare sono cinque, tutti gratuiti e pubblici:
La quinta precauzione della Consob è quella che quasi nessuno applica: controllare che denominazione e indirizzo internet corrispondano esattamente a quelli dell’elenco, perché esistono i siti clone. Testuale: “a volte un semplice trattino al posto di un punto fa la differenza fra un’attività regolare e una abusiva”. Più avanti in questa pagina ci sono i numeri che mostrano quanto spesso quel trucco viene usato davvero.
L’apertura richiede un documento di identità, un codice fiscale, una prova di residenza e un questionario di adeguatezza obbligatorio. La parte lenta non è la compilazione, è la verifica.
Sulle 458 recensioni italiane che abbiamo letto, il tema della verifica documenti compare 17 volte e quasi sempre in negativo. Un utente di Trade Republic con username ..Andrea.., il 2 giugno 2026, scriveva di avere fatto richiesta “più di tre settimane fa” e di essere ancora in attesa del controllo della documentazione. Il giorno dopo, sulla stessa app, Bhuryan raccontava che la registrazione era rimasta ferma alla schermata di verifica, che il PIN corretto risultava errato e che l’assistenza rispondeva con un bot automatico. Su Scalable Capital, MatteBoy88 nel luglio 2023 segnalava un blocco permanente dovuto a un problema del fornitore del servizio di identificazione.
Sono attriti, non truffe, ed è utile saperlo prima: un conto che non si apre in cinque minuti è normale, e non è di per sé un segnale di qualcosa che non va.
Il conto demo replica la piattaforma con denaro virtuale. È lo strumento giusto per imparare dove stanno i pulsanti, come si imposta uno stop loss, cosa succede quando un ordine viene eseguito a un prezzo diverso da quello che si vedeva, cioè lo slippage. Non è lo strumento per stimare quanto si guadagnerà, perché mancano due cose: l’esecuzione reale e il comportamento di chi rischia denaro vero, che è un tema di psicologia del trading e non di piattaforma.
Un esempio di cosa la demo insegna davvero arriva da Onlianto2, che il 9 agosto 2026 scriveva sulla pagina App Store di MetaTrader 5, con due stelle: “sto cercando di impratichirmi con la demo, in pratica se lascio le operazioni aperte la sera mi si bloccano e vanno a stop anche se sono in profitto”. Il fenomeno che sta incontrando è quasi sempre l’allargamento degli spread fuori dalle ore di maggiore liquidità, che sposta il prezzo di chiusura e sul conto vero costa denaro. Averlo capito in demo vale più di qualsiasi rendimento simulato. Per il significato tecnico dei termini che si incontrano in questa fase c’è la voce account demo del glossario, e la differenza fra ordini a mercato, limite e stop sta nella guida agli ordini.
Prima di aprire una posizione ci sono tre numeri da conoscere: il valore della posizione, il margine che resta bloccato come garanzia e il costo di ingresso, che è quasi sempre lo spread più eventuali commissioni. Il rapporto fra i primi due è la leva finanziaria, che amplifica le perdite esattamente quanto i guadagni.
La domanda arriva sempre nella forma “quanti soldi servono”, e la risposta corretta ha due livelli.
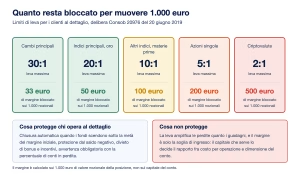
Il primo livello è il minimo tecnico, che dipende dai limiti di leva. Sui CFD per i clienti al dettaglio la delibera Consob n. 20976 del 20 giugno 2019, in vigore dal 1 agosto 2019, fissa 30:1 sui cambi principali, 20:1 su indici principali, oro e altri cambi, 10:1 su altri indici e materie prime, 5:1 sulle azioni singole e 2:1 sulle criptovalute. Da lì esce il margine bloccato per ogni operazione.

Con una posizione da 1.000 euro nozionali, il margine è di 33 euro su una coppia valutaria principale, 50 sull’oro, 200 su un’azione singola e 500 su una criptovaluta. Lo stesso pacchetto di regole prevede la chiusura automatica quando i fondi scendono sotto la metà del margine iniziale e la protezione dal saldo negativo, che impedisce di finire a debito verso l’intermediario.
Il secondo livello è quello che decide se l’operazione ha senso, e non è il deposito minimo del broker: è il rapporto fra il costo per operazione e il capitale. Un euro di commissione fissa su un ordine da 50 euro è il 2% che va recuperato prima di guadagnare un centesimo; lo stesso euro su un ordine da 5.000 è lo 0,02%. La stessa piattaforma, con lo stesso listino, può essere economica o proibitiva a seconda di quanto si muove e quante volte.
Il conto lo fanno anche gli utenti, quando si accorgono della voce che non avevano previsto. Winton92, su Scalable Capital il 4 novembre 2025, scriveva di avere ricaricato 20.000 euro con bonifico e di essersi trovato addebitati 78 euro di commissioni. Almenolinizio, su XTB il 27 maggio 2026, segnalava un prelievo per inattività dopo avere chiesto la chiusura. Nessuno dei due parla di rendimenti: parlano di costi fissi, che sono la parte prevedibile del conto. Quanto si guadagna, invece, è una domanda con una risposta molto meno rassicurante, ed è trattata con i dati nella pagina su quanto si guadagna con il trading.
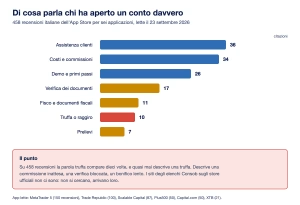
Abbiamo letto 458 recensioni italiane pubblicate sull’App Store per sei applicazioni: MetaTrader 5 (150), Trade Republic (100), Scalable Capital (87), Plus500 (50), Capital.com (50) e XTB (21). Sono recensioni con username, data e voto, lette il 23 settembre 2026 dal feed pubblico di iTunes.

Il conteggio per tema dice questo: assistenza 36 citazioni, costi e commissioni 34, demo e primi passi 26, verifica dei documenti 17, fisco 11, truffa o raggiro 10, prelievi 7.
Il dato interessante è l’ultimo. Su 458 recensioni la parola truffa compare dieci volte, e quasi mai descrive una truffa: descrive un attrito. Para bello, su Trade Republic il 12 giugno 2026, scriveva di avere chiesto la restituzione di metà del capitale quindici giorni prima e concludeva “non è che è tutta una truffa?”. È un intermediario autorizzato, e il sospetto nasce dall’attesa di un bonifico.
Il motivo per cui le truffe vere non compaiono nelle recensioni delle app è semplice: i siti degli elenchi Consob non pubblicano app sugli store ufficiali. Non si incontrano cercando “trading” sullo store, si incontrano perché arrivano loro, al telefono o in chat.
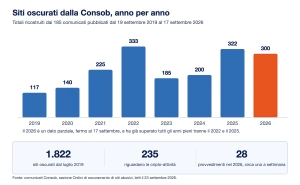
Questa è la parte che nessuna guida italiana mette in fila, e che si ottiene leggendo i comunicati uno per uno. Abbiamo estratto date, numeri, totali, nomi e domini dai 185 comunicati di oscuramento pubblicati dalla Consob dal 19 settembre 2019 al 17 settembre 2026.

La crescita per anno, ricostruita dai totali cumulati dichiarati nei comunicati: 117 siti nel 2019, 140 nel 2020, 225 nel 2021, 333 nel 2022, 185 nel 2023, 200 nel 2024, 322 nel 2025 e 300 nei primi nove mesi del 2026, quando il totale ha toccato quota 1.822. Il contatore delle cripto-attività, che compare nei comunicati dal 13 marzo 2026, è passato da 136 a 235: fra quelle due date la Consob ha oscurato 223 siti e 99 riguardavano le cripto, cioè il 44%.
Dal 27 novembre 2025 i comunicati portano anche una frase nuova nel testo standard, ripetuta in 26 dei 28 provvedimenti del 2026: l’invito a fare attenzione a “email e siti clonati, profili contraffatti e contenuti generati con l’intelligenza artificiale”. È l’autorità che dichiara come è cambiato il fenomeno.
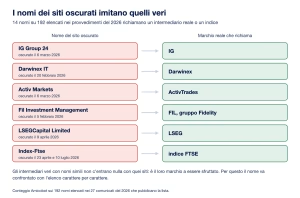
Nei 27 comunicati del 2026 che pubblicano l’elenco compaiono 192 nomi. Contandoli a mano, 14 riprendono il marchio di un intermediario reale o di un indice.

Qualche esempio preso dai provvedimenti: “IG Group 24” (6 marzo 2026), “Darwinex IT” (20 febbraio), “Activ Markets” (6 marzo), “Fil Investment Management” e “TF Global Market” (5 febbraio), “LSEGCapital Limited” e “GoMarketsLtd” (9 aprile), “Alantracfd” (13 febbraio), “Index-Ftse” (23 aprile e di nuovo 10 luglio), “Interactive” (10 settembre). Gli intermediari veri che portano nomi simili non hanno nulla a che vedere con quei siti: è il loro marchio a essere sfruttato, ed è per questo che la verifica del nome negli elenchi va fatta carattere per carattere.
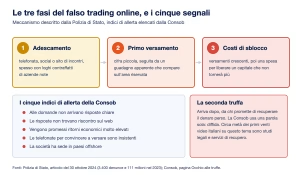
La Polizia di Stato descrive il falso trading online in tre fasi: adescamento tramite telefono, social o siti di incontri, spesso con loghi contraffatti di aziende note; un primo versamento piccolo, che produce un guadagno apparente; poi la richiesta di versamenti crescenti e infine di “costi di sblocco” per liberare un capitale che non tornerà. Nel 2023 le denunce per questa fattispecie sono state 3.400, il 12% in più rispetto al 2022, per 111 milioni di euro sottratti.

Gli indici di allerta elencati dalla Consob sono cinque: risposte poco chiare alle domande, nessun riscontro delle risposte sul web, ritorni economici molto elevati promessi, telefonate insistenti per convincere a versare, sede della società in paesi offshore.
Chi riceve quelle chiamate lo racconta con parole sue. Sotto un video del canale Tana delle Volpi che registra una di queste telefonate, un utente con username @giovannicordioli3034, intorno a luglio 2026, scriveva di non rispondere a nessun numero fuori dalla rubrica e di aprire solo Pec tracciabili e raccomandate di enti con sportelli sul territorio. @linosians, verso febbraio 2026, ha trovato un metodo più rapido: risponde che hanno chiamato il numero dell’Arma dei carabinieri, e la chiamata cade. Le date dei commenti YouTube arrivano in forma relativa, quindi sono approssimate.
Contro le chiamate commerciali esiste anche uno strumento gratuito che la stessa Consob segnala, il Registro pubblico delle opposizioni, dove si possono iscrivere numeri fissi e mobili.
È il passaggio che fa più danni, perché colpisce chi ha già perso. La Consob è esplicita: “diffida di soggetti che ti promettono il recupero del denaro investito”.
Il meccanismo lo descrive @CHRISTIAN11290, sotto lo stesso video, intorno a giugno 2026: dopo chiamate insistenti ha ricevuto la email di uno studio legale che, secondo il suo avvocato, non esiste, con il testo copiato e incollato. Un altro utente, @laba8803, verso novembre 2025 raccontava di essersi visto minacciare una denuncia e di aspettare ancora la “lettera di avvoccatura di agienzia entratte”, con i refusi che ha riportato lui e che sono il segnale più economico da leggere.
Vale la pena guardare anche la composizione dei risultati di YouTube: cercando “truffa trading online” fra i primi venti video circa la metà sono canali di studi legali e di servizi che promettono il recupero delle somme. Attorno alle vittime è nato un mercato, ed è lo stesso mercato su cui l’autorità mette in guardia.
Sono elencate dalla Consob e stanno in una telefonata di due minuti: nome della società, se è autorizzata, da chi è stata autorizzata, numero di autorizzazione, sito internet, dove ha sede.
Le risposte poi vanno confrontate con gli elenchi ufficiali, non con il sito di chi ha chiamato. Sul sito dell’autorità che avrebbe rilasciato l’autorizzazione si controlla che il numero coincida, sul registro delle imprese del paese dichiarato si controlla che la società esista, e il nome del sito va incollato in un motore di ricerca. Se dopo queste verifiche le informazioni non sono chiare e complete, la Consob scrive una frase sola: non avere fretta di investire.
Tre azioni, in parallelo e non in sequenza, tutte indicate dalle autorità.
La prima è la denuncia alle autorità di pubblica sicurezza, che la Polizia di Stato invita a presentare il prima possibile anche dal portale del commissariato di pubblica sicurezza online: la rapidità conta perché i bonifici recenti hanno qualche possibilità di essere bloccati lungo la catena.
La seconda è l’esposto alla Consob attraverso il modulo esposti online. Non serve a farsi restituire i soldi, serve a far entrare il nome nel circuito che produce gli avvisi ai risparmiatori e gli ordini di oscuramento: i 1.822 siti bloccati nascono anche dalle segnalazioni.
La terza è la banca, per chiedere il richiamo del bonifico o la contestazione dell’addebito sulla carta, prima possibile.
Una cosa va detta per intero: l’esercizio abusivo di servizi e attività di investimento è un reato punito con la reclusione fino a otto anni, ma la Consob stessa, nella sua pagina di educazione finanziaria, scrive che sui soggetti non autorizzati i suoi poteri sono “davvero limitati”. Denunciare è la cosa giusta, aspettarsi un recupero rapido no.
Molte proposte che arrivano ai principianti hanno la forma di un software che opera da solo, di una sala segnali o di un servizio di copy trading. La domanda da fare resta la stessa: chi esegue gli ordini, ed è autorizzato? Il software è un programma, il conto su cui opera sta sempre presso un intermediario, e le regole di verifica non cambiano.
Cambia invece il modo di leggere i risultati. Un track record va guardato dove è verificato da terzi, e la procedura per farlo sta nella guida su come funziona Myfxbook. Sulle nostre schede pubblichiamo strategia, money management e criticità: Gold Breaker è oggi il bot con il punteggio più alto del nostro archivio, 95%, mentre Dark Nebula usa una griglia che si attiva ogni 40 pips e richiede di capire come funziona prima di collegarla a un conto reale.
Il controesempio è nostro e documentato. Dal 15 al 25 agosto 2026, su un conto RoboForex MT5 con leva 1:100, abbiamo fatto girare Bitcoin Advanced Hedging System: il saldo è passato da 999 a 36,65 dollari, meno 99,42%, con 38 operazioni di cui 26 chiuse in utile, cioè il 68%. Il guadagno medio era 19,90 dollari, la perdita media 123,32. Sono dieci giorni e non una prova statistica, ma bastano a mostrare che una percentuale alta di operazioni vincenti non dice nulla sul rischio: il dettaglio operazione per operazione sta nel test su Bitcoin Advanced Hedging System. I risultati passati non sono indicativi di quelli futuri.
Sui segnali di allarme specifici dei software venduti come infallibili c’è una pagina dedicata, come riconoscere un bot di trading truffa, e per i criteri con cui si confrontano gli intermediari compatibili la guida alla scelta del broker.
I guadagni da trading online sono redditi diversi o redditi di capitale a seconda dello strumento, con aliquota del 26% nei casi più comuni. Quello che cambia davvero è chi materialmente versa l’imposta: con un intermediario italiano in regime amministrato ci pensa lui e il contribuente non compila nulla, con un broker estero la dichiarazione tocca al contribuente, quadro RT per le plusvalenze e quadro RW per il monitoraggio. È il punto in cui la scelta dell’intermediario produce conseguenze per anni, e ha una pagina dedicata: come si pagano le tasse sul trading in Italia.
I numeri sugli oscuramenti sono stati ricavati leggendo con curl le 16 pagine dell’archivio “Ordini di oscuramento di siti abusivi” del sito Consob il 23 settembre 2026, ed estraendo da 185 comunicati date, numero di siti, totali cumulati, nomi e domini. I conteggi su prefissi, estensioni e nomi che richiamano marchi reali sono nostri e sono stati fatti su quel dataset: 192 nomi e 402 domini unici nei 27 comunicati del 2026 che pubblicano l’elenco. Le cinque precauzioni, le sei domande, gli indici di allerta, gli elenchi ufficiali e l’avvertenza sul recupero del denaro vengono dalle pagine “Occhio alle truffe!” e “Le cinque precauzioni per non cadere nelle trappole finanziarie” del sito Consob, lette lo stesso giorno. I limiti di leva e le tutele sui CFD vengono dalla delibera Consob n. 20976 del 20 giugno 2019. Le tre fasi della truffa, le 3.400 denunce del 2023 e i 111 milioni di euro sottratti vengono dall’articolo della Polizia di Stato pubblicato dalla Questura di Venezia il 30 ottobre 2024. Le 458 recensioni provengono dal feed pubblico dell’App Store italiano per sei applicazioni, lette il 23 settembre 2026, e i conteggi per tema sono stati fatti a mano sul testo completo; le recensioni sono riportate con username, data e piattaforma e non sono verificabili oltre quanto scritto dai loro autori. I sei commenti YouTube vengono da un solo video, con date approssimate perché la piattaforma le mostra in forma relativa. Il test su Bitcoin Advanced Hedging System è un conto nostro e copre dieci giorni: è un caso documentato, non un campione. Questa pagina non contiene link di affiliazione. I contenuti hanno finalità informativa e non costituiscono consulenza finanziaria né una raccomandazione personalizzata di investimento; il trading comporta un elevato rischio di perdita del capitale.
Disclaimer
Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.
Nessuna tab disponibile.
Tecnicamente sì, perché con i limiti di leva europei una posizione da 1.000 euro nozionali su una coppia valutaria principale richiede 33 euro di margine. Il problema non è il margine, è l’incidenza dei costi fissi: una commissione di un euro su un ordine da 100 euro vale l’1% in entrata e un altro 1% in uscita, e va recuperata prima di qualsiasi guadagno. Più il capitale è piccolo, più alta deve essere la performance solo per pareggiare.
Sì, è un’attività legale e regolamentata: in Italia la disciplina risale al regolamento Consob di attuazione del Testo unico della finanza del 1999. Quello che è illegale è prestare servizi di investimento senza autorizzazione, reato punito con la reclusione fino a otto anni. La legalità riguarda l’intermediario, non l’attività di chi opera.
Si parte dagli elenchi Consob delle imprese UE con succursale e in libera prestazione, poi si apre il sito dell’autorità del paese che ha rilasciato l’autorizzazione e si controlla che il numero di licenza coincida esattamente con quello pubblicato dal broker. Per le società di paesi terzi valgono elenchi separati, e le imprese del Regno Unito diverse dalle banche non sono più autorizzate a operare in Italia dal 1 gennaio 2021. Se opera senza succursale, in caso di problemi il reclamo va all’autorità estera, non alla Consob.
Perché il contatto telefonico è il primo passaggio del copione descritto dalla Polizia di Stato, e i numeri circolano attraverso elenchi rivenduti. Le chiamate insistenti sono uno dei cinque indici di allerta indicati dalla Consob. Per ridurle esiste il Registro pubblico delle opposizioni, che accetta l’iscrizione di numeri fissi e mobili.
L’oscuramento blocca l’accesso al sito dall’Italia attraverso i fornitori di connettività, e per motivi tecnici può richiedere qualche giorno. Non restituisce il denaro e non congela i conti: è una misura che impedisce nuove vittime, non un procedimento di recupero. Chi ha versato deve muoversi per conto proprio con denuncia, esposto e banca.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.