Un future è un contratto standard quotato in borsa che fissa oggi il prezzo di uno scambio futuro. Qui lo smontiamo con i prezzi veri del 10 settembre 2026, e vediamo perché le prop firm americane costruiscono le loro valutazioni proprio sui futures.
Contattaci su whatsapp e ti aiutiamo a capire quale soluzione è più adatta al tuo profilo operativo. In più puoi ottenere fino a 100€ di bonus sconto sul tuo acquisto.
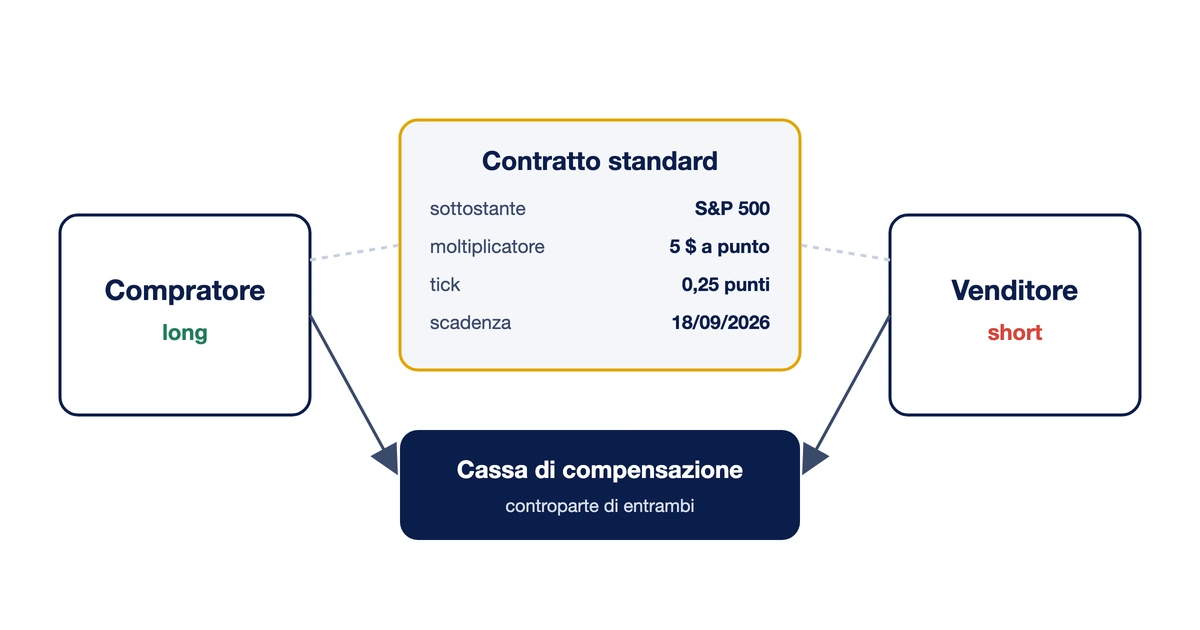
Un future è un contratto con cui due parti si impegnano a comprare e a vendere un sottostante, per esempio l’indice S&P 500, a un prezzo fissato oggi e con una scadenza stabilita. Il contratto non lo scrivono le parti. Lo scrive la borsa, uguale per tutti, e lo garantisce una cassa di compensazione che si mette in mezzo a ogni scambio.
Quasi nessuno lo tiene fino alla scadenza, e quasi nessuno vuole ricevere il sottostante. Chi compra un future sull’S&P 500 si prende l’esposizione ai movimenti dell’indice senza pagarne il valore intero: deposita un margine e ogni sera si vede accreditare o addebitare la differenza. Chi lo vende fa l’opposto. È un derivato simmetrico, e qui sta la differenza con le opzioni: nel future l’obbligo vale per entrambi.
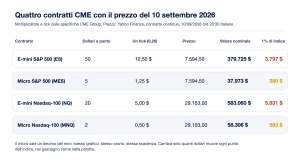
Ogni future è definito da cinque parametri che non si trattano: il sottostante, il moltiplicatore, il tick, la scadenza e il modo in cui si regola. Prendiamo il contratto più scambiato dai piccoli trader americani, il Micro E-mini S&P 500. CME Group lo descrive nella scheda ufficiale come “5 dollari per l’indice S&P 500”, con un movimento minimo di 0,25 punti. Ogni punto di indice vale quindi 5 dollari, ogni tick 1,25.
Il 10 settembre 2026, alle 20:30 italiane, il contratto quotava 7.594,50 punti. Un solo micro muoveva quindi 37.972,50 dollari di indice. Il fratello maggiore, l’E-mini, ha moltiplicatore 50: stesso prezzo, 379.725 dollari. Sul Nasdaq-100 il rapporto è identico, 20 dollari a punto sull’E-mini e 2 sul micro.

Il micro non è un prodotto diverso. CME lo scrive nella presentazione della gamma: i quattro micro su S&P 500, Nasdaq-100, Russell 2000 e Dow Jones valgono un decimo dei rispettivi E-mini, con lo stesso orario e le stesse scadenze. L’orario è quasi continuo: dalla domenica alle 17 al venerdì alle 16 ora di Chicago, cioè in settembre dalla mezzanotte fra domenica e lunedì alle 23 del venerdì, ora italiana.
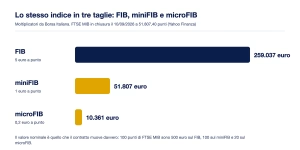
Piazza Affari ha la stessa scala in tre taglie sull’indice FTSE MIB, negoziate sull’IDEM di Borsa Italiana. Il FIB vale 5 euro a punto, il miniFIB 1 euro, il microFIB 0,2. Con il FTSE MIB in chiusura a 51.807,40 punti il 10 settembre 2026, il FIB muove 259.037 euro, il miniFIB 51.807 e il microFIB 10.361.

Il valore nominale è il numero da tenere a mente, perché è quello che il contratto muove davvero. Il deposito richiesto per aprirlo è un’altra cosa.
Nel future non c’è un prezzo da pagare all’inizio. C’è una cauzione, il margine iniziale, che resta vincolata sul conto finché la posizione è aperta. Sui contratti di Piazza Affari la fissa la Cassa di Compensazione e Garanzia, che si fa controparte di chi compra e di chi vende e usa i margini per coprirsi se uno dei due non paga.
Borsa Italiana, in una scheda del giugno 2021 con l’indice a 20.000 punti, indicava margini del 2,5% del valore del contratto per l’operatività in giornata e del 7% per le posizioni tenute più giorni: 2.500 euro per un FIB da 100.000 euro, 100 euro per un microFIB. Le percentuali le aggiorna la cassa di compensazione e quelle del 2021 non valgono oggi, ma il rapporto spiega il meccanismo. Un margine del 2,5% vuol dire muovere 40 euro di contratto per ogni euro depositato: è la leva finanziaria, e lavora nei due sensi.
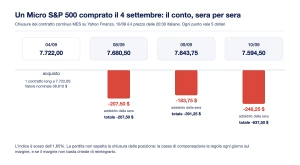
La seconda cosa che il margine non dice è il ritmo. Il future si regola ogni giorno, con un meccanismo che si chiama mark to market. Abbiamo ricostruito un caso con le chiusure vere: un Micro S&P 500 comprato il 4 settembre 2026 a 7.722 punti.

In tre sedute l’indice è sceso di 127,5 punti, l’1,65%. Sul micro sono 637,50 dollari, addebitati sera per sera e non alla chiusura della posizione. Con un margine al 2,5% del nominale, la stessa discesa si sarebbe portata via due terzi del deposito. Se le perdite superano il margine, scrive Borsa Italiana, la cassa chiede un’integrazione e può chiudere la posizione: è la margin call, e nei futures quotati non esiste un tetto automatico alla perdita pari a quanto si è versato.
Le due posizioni sono speculari. Chi aveva venduto lo stesso micro il 4 settembre, cioè era short, ha ricevuto esattamente i 637,50 dollari persi da chi era long. Prima di commissioni e costi di borsa, il future è un gioco a somma zero.
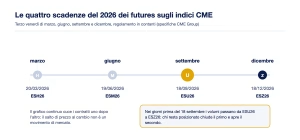
I futures sugli indici CME scadono ogni tre mesi, il terzo venerdì di marzo, giugno, settembre e dicembre, e si regolano in contanti sul valore dell’indice. Ogni scadenza ha una lettera: H per marzo, M per giugno, U per settembre, Z per dicembre. Il contratto di settembre 2026 sull’E-mini S&P 500 si chiama ESU26 e scade venerdì 18 settembre.

Nei giorni che precedono la scadenza i volumi passano al contratto successivo, ESZ26. Chi vuole restare esposto chiude il primo e apre il secondo: si chiama rollover. Gli stessi FIB, miniFIB e microFIB seguono il ciclo trimestrale e scadono il terzo venerdì del mese alle 9:05.
Il rollover spiega un fenomeno che confonde molti: i grafici “continui” dei futures cuciono insieme i contratti uno dopo l’altro, e al cambio compare un salto che non corrisponde a nessun movimento di mercato. Il contratto nuovo quota a un prezzo diverso da quello vecchio perché incorpora tre mesi in più di tassi d’interesse e di dividendi non incassati. Il rapporto fra i prezzi delle diverse scadenze ha un nome, ed è quello che spieghiamo nella guida a contango e backwardation. È anche il motivo per cui “i future americani” che si citano prima dell’apertura di Wall Street non coincidono mai con l’indice: lo raccontiamo nella pagina sul future del Dow Jones.
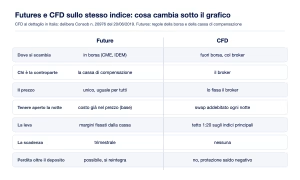
Chi in Italia fa trading sugli indici lo fa quasi sempre con i CFD, contratti per differenza offerti dal broker. Sul grafico il DAX o l’S&P 500 sembrano gli stessi. Sotto il grafico cambia quasi tutto.

Il future si scambia in borsa, con un prezzo unico visibile a tutti sul book, e la controparte è la cassa di compensazione. Il CFD si scambia fuori borsa e la controparte è il broker, che fissa prezzo e spread. Tenere aperto un CFD di notte costa uno swap addebitato giorno per giorno, con il calcolo che mostriamo nella guida a swap positivo e swap negativo. Nel future quel costo sta già nel prezzo, nella differenza con l’indice.
La differenza più pesante per chi opera è regolamentare. Sui CFD al dettaglio in Italia si applica la delibera Consob n. 20976 del 20 giugno 2019: leva massima 1:20 sugli indici principali, chiusura automatica quando i fondi scendono sotto metà del margine, protezione dal saldo negativo, divieto di bonus e l’obbligo di pubblicare la quota di conti in perdita. Nove broker CFD attivi in Italia dichiaravano in media il 70,43% di conti al dettaglio in perdita, valori raccolti il 9 settembre 2026 e messi in fila nella guida a cos’è il trading. Nessuna di queste regole riguarda i futures quotati: lì la leva la decidono i margini della borsa e del broker, e la perdita può superare il deposito.
Una prop firm vende una valutazione. Si paga una quota, si opera con regole precise su un conto, e chi le rispetta ottiene un conto “finanziato” con una quota dei profitti. Nel mondo europeo la valutazione gira di norma su CFD, con MetaTrader o piattaforme simili. Nel mondo americano gira sui futures del CME: Topstep, Apex Trader Funding, My Funded Futures e le altre. Un confronto più ampio fra società sta nella pagina sulle migliori prop firm.
Le ragioni sono cinque, e due su cinque le dichiarano le stesse società nei loro documenti.
l prezzo di un future non lo fa la prop firm e non lo fa un fornitore di liquidità. Lo fa la borsa, ed è lo stesso su ogni piattaforma collegata al CME. Una prop firm futures non deve fare il broker: le basta collegare al conto di valutazione il flusso dati di mercato. Se nasce una contestazione sul prezzo, il riferimento è pubblico e non appartiene a nessuna delle due parti. Resta l’esecuzione, che sul conto simulato è simulata anche lei: lo slippage di un ordine vero non è detto che coincida con quello del simulatore.
Il tick ha un valore fisso, quindi le regole si possono scrivere in dollari e valgono uguali per tutti. Sul conto da 50.000 dollari di Apex, per esempio, il drawdown massimo calcolato a fine giornata è di 2.000 dollari, con un massimo di 4 contratti. Sono 400 punti di S&P 500 su un solo micro, 40 punti su un solo E-mini, cioè lo 0,53% dell’indice ai prezzi del 10 settembre.
Rimettiamo qui la discesa dal 4 al 10 settembre. Su un micro è costata 637,50 dollari, circa un terzo del margine di errore del conto. Su un solo E-mini sarebbero stati 6.375 dollari, più di tre volte il drawdown massimo. Per questo i conti di valutazione piccoli, da 25.000 e 50.000 dollari, si reggono sui micro: con un solo E-mini, tre sedute come quelle di settembre avrebbero chiuso il conto.
Topstep chiama la sua valutazione Trading Combine e la definisce simulata. Del conto successivo, l’Express Funded Account, scrive sul proprio blog: “simulated trading, with real profits”, operatività simulata con profitti veri. Apex, nel suo help center, risponde con un no alla domanda se il Performance Account sia un conto reale: è un “Simulated Funded account”. I pagamenti arrivano dalla società, non dal mercato.
Le statistiche che Topstep pubblica sul 2025 raccontano dove finisce la strada.
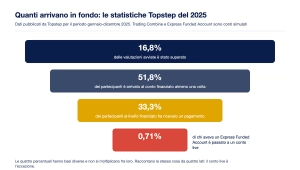
Da gennaio a dicembre 2025 è stato superato il 16,8% delle valutazioni avviate. Il 51,8% dei partecipanti è arrivato al livello finanziato almeno una volta, perché molti comprano più valutazioni. Fra chi ci è arrivato, il 33,3% ha ricevuto un pagamento. Lo 0,71% di chi aveva un Express Funded Account è stato chiamato su un conto live. Le basi sono diverse e le percentuali non si moltiplicano: dicono la stessa cosa da quattro lati.
Sotto la recensione di Topstep del canale MarketMind, a dicembre 2025, l’utente YouTube @giuliom76 scriveva di non credere al conto funded: “penso che loro ti diano delle demo e guadagnano sulle perdite”. Lo presentava come un sospetto. È scritto nella documentazione delle due società.
Il conto finanziato ha regole sue, e sono quelle che cambiano più spesso. Apex, per i Performance Account a drawdown di fine giornata, prevede un massimo di sei pagamenti per conto, ciascuno con un tetto, “indipendentemente dal profitto totale generato”, e dopo il sesto il conto si chiude.
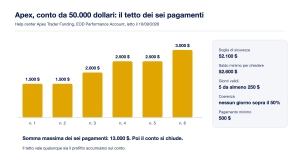
Sul conto da 50.000 dollari la somma massima dei sei pagamenti è 13.000 dollari. Per chiedere il primo servono cinque giornate da almeno 250 dollari di profitto, un saldo sopra i 52.600 dollari e nessuna giornata che pesi il 50% o più del profitto dall’ultimo pagamento. Il pagamento va al 100% al trader, e si possono tenere fino a 20 conti attivi insieme. Il dettaglio delle regole di valutazione sta nella nostra pagina su Apex Trader Funding, quello di Topstep nella guida a come funziona Topstep.
Il cambio di regole di marzo 2026 si legge nei commenti. Sotto il video di Lady Marta Trades sulle nuove regole Apex, l’utente @simoneresca59 scriveva a marzo 2026 di trovare “imbarazzante” che il limite dei sei pagamenti fosse nascosto “dietro a diversi clic”. Nello stesso thread @Nickten105 elencava le altre modifiche viste sul suo conto, fra cui la regola di coerenza al 50%, e chiudeva: “Apex ormai è per non professional”. A giugno 2026 @MaurizioDamiani raccontava di stare facendo saltare di proposito la propria valutazione per passare a un’altra società. A maggio 2026 @piercarloscalamandre5204 segnalava “centinaia di mail” che spostavano conti finanziati sul live senza spiegare le regole.
Il future è uno strumento regolamentato. La valutazione no: è un servizio venduto a una persona, e i soldi della quota non sono un deposito. La prova più chiara viene dagli Stati Uniti. Ad agosto 2023 la CFTC, l’autorità americana dei derivati, ha fatto causa a Traders Global Group, la società di My Forex Funds, una prop firm su forex e CFD. Il caso si è rovesciato: a maggio 2025 il tribunale ha raccomandato sanzioni contro la stessa CFTC per dichiarazioni false alla corte, e l’agenzia lo ha ammesso in un comunicato ufficiale. Il primo grande tentativo di mettere mano al settore si è chiuso con il regolatore sanzionato.
Il 10 settembre 2026 Trustpilot mostrava per Topstep un voto di 3,6 su 14.757 recensioni, con l’avviso che l’azienda “potrebbe essere associata a investimenti ad alto rischio”.
Qui il mondo futures e il mondo CFD si separano del tutto. Le prop firm futures lavorano con piattaforme americane come Tradovate, Rithmic, NinjaTrader e TradingView. MetaTrader non c’è, e un expert advisor scritto per MetaTrader non si sposta.
Due esempi dalle nostre schede. Nasdaq Investor è un EA per MetaTrader 4 che opera solo sul NASDAQ 100, un’operazione al giorno, con lo stop spostato in pareggio al rapporto 1:1: la scheda lo indica compatibile con le prop firm, cioè con quelle che lavorano su MetaTrader e CFD. Il suo equivalente in un conto futures sarebbe l’NQ o l’MNQ, ma il codice lì non gira. Lo stesso vale per Gold Breaker, l’EA di LeapFX a sette strategie di breakout sull’oro che nella nostra scheda prende 95 su 100: lavora su XAU/USD in MetaTrader, non sul future dell’oro del COMEX. Come si usano gli EA nelle valutazioni CFD lo spieghiamo nella guida alle prop firm con gli EA. Sui futures l’automazione passa per altre strade, per esempio gli avvisi di TradingView collegati al conto, che descriviamo nella guida al trading automatico con TradingView, e ogni prop firm ha regole proprie sui sistemi automatici.
La piattaforma, per chi arriva dal mondo CFD, è la prima frizione. Sulla scheda App Store americana di Tradovate abbiamo letto le 100 recensioni più recenti, dal 5 febbraio 2025 al 31 agosto 2026: 56 da una stella, 19 da due, 3 da tre, 6 da quattro e 16 da cinque. Nove citano una prop firm o una valutazione, e otto di queste sono da una o due stelle. L’utente Turok175 scriveva l’8 dicembre 2025 che la sua prop firm era passata a Tradovate e che non riusciva nemmeno a impostare uno stop loss. Cs234567, il 7 maggio 2026, raccontava di aver iniziato su Topstep e ProjectX trovandosi bene prima del passaggio. Cambam180, il 5 settembre 2025, con il server fermo: “This is why cfd prop firms are the best”.
Anche su YouTube i problemi sono pratici. A luglio 2026 @robertorigo700 raccontava di aver comprato per errore una valutazione su Tradovate invece che su Rithmic: nessuna conversione e nessun rimborso, come previsto dai termini accettati all’acquisto. Ad agosto 2026 @modo1617 lamentava l’assenza di una copia fra conti interna alla piattaforma, con la necessità di pagare TradingView e un programma esterno.
In tutto abbiamo letto 70 commenti sotto quattro video italiani sulle prop firm futures. 31 sono domande sulle regole, 15 ringraziamenti, 9 critiche, 6 racconti di esperienza, 6 risposte dei canali e 3 fuori tema. Quasi nessuno chiede del mercato. Chiedono del regolamento, perché nella prop firm il prodotto è il regolamento.
In Italia il guadagno su un future è un reddito diverso di natura finanziaria, tassato al 26% sulle plusvalenze nette, con le minusvalenze compensabili nei quattro anni successivi. Con un intermediario italiano in regime amministrato la trattiene lui, con un broker estero la dichiarazione è a carico di chi opera.
Il pagamento di una prop firm futures non è un guadagno su un future. È una somma versata da una società estera a fronte di un’attività su un conto simulato, e la sua qualificazione fiscale è un’altra, come spieghiamo nella guida su come si pagano le tasse sul trading. Il caso concreto va verificato con un commercialista.
Disclaimer
Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.
Nessuna tab disponibile.
Un’azione è una quota di una società, si paga per intero e si può tenere senza scadenza. Un future è un contratto su un sottostante, che può essere anche un indice di azioni: si apre depositando un margine, si regola ogni giorno e scade. Con l’azione la perdita massima è il capitale investito, con il future può superare il deposito.
Il meccanismo è la differenza di prezzo: chi compra incassa se il prezzo sale, chi vende incassa se scende, e il saldo passa dall’uno all’altro ogni sera. Prima dei costi è un gioco a somma zero, quindi il guadagno di una parte è sempre la perdita dell’altra. Commissioni, costi di borsa e dati di mercato si sottraggono da entrambe.
Nello spot si compra o si vende il bene subito, al prezzo di oggi. Nel future si fissa oggi il prezzo di uno scambio che avverrà alla scadenza, e nel frattempo si regolano solo le differenze. Per questo il future quota diverso dallo spot: dentro ci sono i tassi d’interesse, i dividendi o i costi di magazzino fino alla scadenza.
Il minimo lo decidono il margine della borsa e le regole del broker, e cambia per contratto e nel tempo. Nel 2021 Borsa Italiana indicava 100 euro di margine intraday per un microFIB con l’indice a 20.000 punti. Il margine però non è la perdita possibile: sul micro S&P 500 tre sedute di discesa sono costate 637,50 dollari a settembre 2026. Nella valutazione di una prop firm, invece, la perdita massima è la quota pagata.
Con un future vero sì. Se la perdita supera il margine la cassa di compensazione chiede un’integrazione, e il saldo del conto può andare sotto zero. È la differenza con i CFD al dettaglio in Italia, che hanno la protezione dal saldo negativo per delibera Consob.
Contattaci su whatsapp e ti aiutiamo a capire quale soluzione è più adatta al tuo profilo operativo. In più puoi ottenere fino a 100€ di bonus sconto sul tuo acquisto.