Il COT report esce ogni venerdì e racconta com’era il mercato il martedì prima. Qui trovi quale dei tre formati serve per oro e valute, come si calcola la posizione netta e il COT index, e cosa fa un bot quando quel dato non arriva. Aggiornato ad agosto 2026.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.
futures statunitensi. Esce ogni venerdì alle 15:30 ora di New York e fotografa le posizioni alla chiusura del martedì precedente. Non è un segnale operativo: è una misura del posizionamento, e va letta come tale.
Quello che segue non è la definizione di COT report, che sta nella scheda di glossario, e non è nemmeno la parte discrezionale, cioè come si legge il report a mano e come si costruisce un’operazione intorno a quella lettura: quella sta nella guida su come leggere e usare il COT nel trading. Qui c’è la parte che negli articoli italiani sull’argomento manca quasi sempre: quale dei tre report guardare in base al mercato, come si trasforma un dato settimanale in un filtro dentro un algoritmo che opera ogni candela, e quali sono i punti in cui quel filtro si rompe.
La CFTC pubblica il rapporto per i mercati in cui almeno venti operatori detengono posizioni pari o superiori alle soglie di segnalazione fissate dall’autorità. Se il numero scende sotto venti, quel contratto sparisce dal report: è la prima limitazione di copertura, e riguarda i mercati sottili più che le major.
Per ogni contratto il report riporta tre gruppi di numeri: le posizioni long, le posizioni short e la variazione rispetto alla settimana precedente. Sopra a tutto c’è l’open interest, cioè il numero totale di contratti futures aperti e non ancora chiusi su quel mercato.
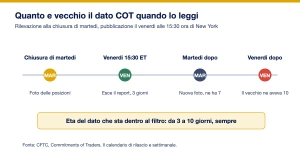
Il punto che quasi nessuno quantifica è il ritardo. Non è “una settimana”: è una forbice precisa.

Nel momento in cui il report esce, il dato ha già tre giorni. Il martedì successivo la CFTC scatta una nuova fotografia, ma quella in mano a chi legge ne ha ormai sette. E il venerdì dopo, un istante prima che esca il nuovo report, il numero su cui un filtro sta ancora decidendo ne ha dieci.
Un algoritmo che opera su H1 vede quasi 190 candele dentro quella finestra, contando solo le ore di mercato aperto. Questa è la ragione per cui il COT non può funzionare come innesco di ingresso e può funzionare solo come cancello direzionale: la granularità del dato e la granularità dell’operatività sono su due scale diverse di due ordini di grandezza.
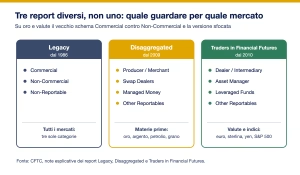
Qui c’è l’errore più diffuso negli articoli italiani sul tema. Praticamente tutti spiegano la divisione fra Commercial, Non-Commercial e Non-Reportable, che è lo schema del report Legacy, il più vecchio dei tre. Sull’oro e sull’euro quella divisione esiste ancora, ma è la versione a bassa risoluzione di qualcosa che la CFTC pubblica in forma molto più dettagliata da anni.

Legacy. Tre categorie, tutti i mercati, storia lunghissima: sul portale dati della CFTC la serie Legacy parte dal 15 gennaio 1986. È il report da usare quando serve profondità storica, per esempio per costruire uno studio su vent’anni di dati.
Disaggregated. Riguarda le materie prime, quindi oro, argento, petrolio, gas e agricoli. Al posto del generico “Commercial” ci sono quattro categorie: Producer/Merchant/Processor/User, cioè chi produce o lavora davvero la merce fisica e usa i futures per coprirsi dal rischio di prezzo; Swap Dealers, cioè chi tratta swap sulla materia prima e si copre sul mercato futures; Managed Money, che raccoglie i CTA e i gestori registrati; Other Reportables, il resto degli operatori sopra soglia. Il primo rilascio è del 4 settembre 2009 su 22 mercati, esteso agli altri il 4 dicembre dello stesso anno.
Traders in Financial Futures. È il report per i futures finanziari, quindi valute e indici: euro, sterlina, yen, S&P 500. Le categorie sono Dealer/Intermediary, cioè il lato vendita che guadagna sugli spread denaro lettera e tende a tenere il libro pareggiato; Asset Manager/Institutional, che comprende fondi pensione, assicurazioni e fondi comuni; Leveraged Funds, in cui stanno gli hedge fund e i gestori a leva; Other Reportables. La CFTC lo pubblica dal 2010. È il report che si avvicina di più a una lettura di come operano davvero i grandi istituti finanziari, perché distingue chi copre un libro da chi prende posizione.
La differenza pratica è grossa. Su EUR/USD, che è il cambio su cui lavora la maggior parte dei bot di trading automatico al dettaglio, leggere “Non-Commercial in aumento” mette nello stesso mucchio un fondo pensione che ribilancia e un hedge fund che apre una posizione speculativa: due comportamenti opposti nella stessa cifra. Il report TFF li separa, e sono i Leveraged Funds la categoria che si muove come chi fa analisi fondamentale direzionale. Sull’oro vale lo stesso ragionamento fra Swap Dealers e Managed Money, ed è la distinzione che conta di più per chi opera con trading system sul metallo.
Chi costruisce un filtro sull’oro guardando i Non-Commercial sta lavorando con un dato più sporco di quello disponibile, gratis, sullo stesso sito.
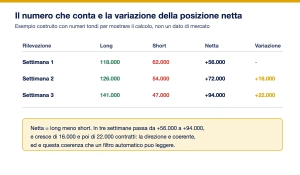
Il valore assoluto dei contratti long di una categoria, da solo, non dice niente: dipende dalla dimensione del mercato e dal momento del ciclo. Quello che si legge è la posizione netta, cioè long meno short, e soprattutto come cambia di settimana in settimana.

I numeri dell’esempio sono tondi e costruiti per mostrare il calcolo, non sono una rilevazione di mercato. La lettura è questa: la netta passa da +56.000 a +72.000 a +94.000 contratti, con incrementi di 16.000 e poi di 22.000. Non conta il segno positivo, che poteva esserci già da mesi: conta che l’incremento acceleri invece di rallentare.
È lo stesso principio che regge la lettura del sentiment di mercato su altre fonti: la fotografia statica è quasi inutile, la derivata dice qualcosa. Ed è anche il motivo per cui due settimane consecutive nella stessa direzione sono il minimo per parlare di una tendenza: una settimana isolata può essere un semplice rinnovo di posizioni in scadenza.
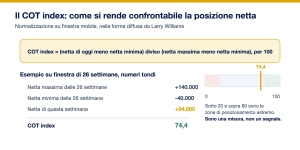
Una netta di +94.000 contratti è tanto o poco? Dipende dal mercato e dal periodo. Per rispondere serve una normalizzazione, e la forma più diffusa è il COT index reso popolare da Larry Williams: si prende la netta di oggi, si sottrae la netta minima registrata nella finestra scelta, si divide per l’escursione fra massimo e minimo della stessa finestra e si moltiplica per cento.

Con i numeri dell’esempio precedente su una finestra di 26 settimane: massimo +140.000, minimo -40.000, valore corrente +94.000. Il calcolo è (94.000 + 40.000) diviso (140.000 + 40.000), per cento, cioè 74,4. Significa che il posizionamento sta nel quarto superiore del suo intervallo semestrale, non che stia per succedere qualcosa.
Le finestre usate più spesso sono 26, 52 e 156 settimane, e la scelta cambia il risultato in modo sostanziale: la stessa netta può dare un indice a 74 su sei mesi e a 40 su tre anni. Chi la sceglie provando diverse lunghezze finché il grafico non “funziona” sta facendo ottimizzazione a posteriori, non analisi. La lunghezza si fissa prima, con un criterio, e non si tocca.
Il COT index resta una misura di posizionamento. Non contiene informazione sul prezzo, non ha un livello che “dà il segnale”, e le soglie sotto 20 e sopra 80 sono convenzioni, non regole.
Questa è la parte che negli articoli si liquida con una frase del tipo “puoi usarlo come filtro nei tuoi bot”. Nella pratica ci sono esattamente tre modi per far arrivare un numero settimanale dentro un programma che gira 24 ore su 24, e ognuno costa qualcosa.

Input manuale. L’EA espone un parametro con tre stati, per esempio solo long, solo short, entrambi. Il venerdì sera si legge il report e si aggiorna il parametro. È il metodo più rozzo e anche l’unico che funziona identico in live e nel backtest, perché non dipende da nulla di esterno. Il costo è il presidio settimanale: se salta, il bot resta sull’ultima impostazione senza saperlo.
File locale. Uno script scarica il report, lo converte in CSV e lo scrive nella cartella MQL5/Files. L’EA legge il file all’avvio della candela. Nessuna chiamata di rete durante l’operatività, e soprattutto il dato si storicizza: avendo la serie in locale il filtro diventa testabile su dati passati. È la strada che ha più senso per chi ha una VPS sempre accesa e vuole automatizzare anche lo scarico.
WebRequest all’API. La CFTC espone i dati attraverso un portale pubblico con API, quindi un EA può interrogarlo direttamente. Qui ci sono due trappole che fanno perdere serate intere. La prima: MetaTrader rifiuta qualsiasi chiamata verso un indirizzo che non sia stato inserito nella whitelist di WebRequest nelle opzioni del terminale, e restituisce l’errore 4014. La seconda, più seria: WebRequest non funziona dentro lo Strategy Tester. Un filtro costruito così non è backtestabile, quindi non si può sapere che effetto avrebbe avuto sulla strategia. È esattamente il problema che si incontra con un filtro sul calendario economico costruito su una fonte remota.
Tradotto: il canale elegante è il terzo, quello che permette di verificare qualcosa è il secondo.
Il COT non “migliora” un expert advisor: ne cambia il profilo. E l’effetto dipende da come è fatto il sistema sotto.
Prendiamo Dark Nebula, che secondo la sua scheda opera su EUR/USD e GBP/USD su timeframe H1 con una griglia addizionale che si attiva ogni 40 pips e con lottaggi che crescono in progressione 0,01 più 0,02 più 0,03 più 0,04, quindi in modo progressivo e non esponenziale. Un sistema così non prende una direzione: la subisce e la lavora aprendo livelli man mano che il prezzo va contro. Se ci si mette sopra un cancello che consente solo i long, si tolgono al sistema tutti i livelli di recupero da un lato. Il numero di operazioni scende, e questo si vede subito. Quello che si vede molto più tardi è che il drawdown massimo, in una fase in cui il COT indicava una direzione e il mercato ne ha presa un’altra, si concentra invece di distribuirsi. Vale lo stesso per Waka Waka, che costruisce la griglia con distanza adattiva sulla volatilità: filtrare la direzione significa cambiare l’ipotesi su cui la griglia è costruita.
Il caso opposto è Gold Breaker, che lavora solo sull’oro con una logica di breakout distribuita su sette strategie parallele. Qui un filtro direzionale è concettualmente coerente, perché un breakout è un evento direzionale. Il problema è di accesso: i parametri interni delle sette strategie non sono modificabili dall’utente, quindi non esiste un punto in cui inserire una condizione. L’unica leva è accendere o spegnere l’intero EA, che non è un filtro: è un interruttore.
Da qui la regola pratica che vale per la maggior parte dei bot comprati e non scritti: su un expert advisor a codice chiuso il COT non è un filtro, è una decisione di accensione, e va valutata come tale. Il filtro vero si può costruire solo dentro un sistema di cui si controlla il codice, ed è più naturale sui sistemi trend following che su quelli a griglia. Per chi opera con expert advisor sull’oro la stessa logica si incrocia spesso con la lettura del sentiment sull’oro, che ha frequenza giornaliera e copre la parte di finestra che il COT lascia scoperta.
Per capire dove si inceppa nella pratica abbiamo letto 30 commenti sotto tre video italiani dedicati al COT, due di Investire.biz e uno di Marco Casario, e il thread di discussione del set di indicatori COT più scaricato su MQL5. Le date qui sotto sono quelle mostrate da YouTube, che le espone in forma relativa. La distribuzione dei 30 commenti: 11 sono domande o obiezioni di merito, 6 sono lodi generiche senza contenuto, 6 riguardano il software a pagamento del canale e non il report, 4 sono fuori tema, 3 sono del canale stesso.
Le voci che insegnano qualcosa sono queste.
@pdbq_pdbq, sotto la lezione di Investire.biz, in un commento del 2024 in cui indica lui stesso la data del controllo, il 18 gennaio, scrive di aver verificato a posteriori come erano andate le cose: sull’oro e sul petrolio l’esito era, testualmente, “tutto il contrario di quanto affermato”, mentre sul bitcoin la lettura aveva funzionato. È il commento più utile di tutti, perché è l’unico che torna indietro a controllare.
@1415dfg, sotto lo stesso video e nello stesso 2024, contesta la coerenza dell’interpretazione: sul petrolio si legge la divergenza fra istituzionali e grafico in un senso, sulla soia nel senso opposto, e chiede perché. Il commento ha cinque like ed è rimasto senza una risposta convincente. È il limite strutturale del COT letto a occhio: la stessa configurazione regge due narrazioni opposte.
@robertolorenzetti616, sempre nel 2024, segnala che lo stesso COT sul WTI, stesso periodo e stesse posizioni nette, mostrava un grafico molto diverso dentro il software del canale rispetto a quello mostrato nel video. È il problema della fonte: due strumenti che elaborano lo stesso dato grezzo con normalizzazioni diverse producono grafici diversi.
@straniedivertenti, 2024, riassume in una riga il punto del ritardo: “è quello riferito alla scorsa settimana, non i dati sulla giornata reale”. @danielbertuol3036, stesso anno, aggiunge un’osservazione di merito sulla copertura: secondo lui i dati COT sono più attendibili sulle granaglie e sui softs che altrove, il che è coerente con il fatto che su quei mercati gli operatori commerciali sono davvero produttori fisici.
Sul canale di Marco Casario, @atwrrrfbkd9869 pone nel 2021 la domanda più scomoda dell’intero campione: dato che le operazioni fuori borsa sono sempre più voluminose, ha ancora senso leggere solo i report ufficiali sui futures regolamentati? Non ha ricevuto risposta. È una limitazione reale: il COT vede i futures americani, non il mercato a pronti né il fuori borsa, e sul forex quella è la parte più grande.
La seconda piattaforma racconta un’altra storia. Su MQL5 il set di indicatori COT più diffuso è MetaCOT 2 CFTC ToolBox MT4, gratuito, con una valutazione di 4,35 su 5 basata su 59 voti. Il thread di discussione collegato contiene però soltanto tre interventi di utenti, e tutti e tre segnalano lo stesso problema: gli indicatori non compaiono sul grafico dopo l’installazione. Max il 23 dicembre 2016 riporta l’errore di MetaTrader che non riesce a richiamare la funzione di lettura del report; ntk2017 il 20 agosto 2020 sostiene che serva acquistare una componente aggiuntiva; Icewind10 il 15 dicembre 2023 descrive la stessa identica situazione sette anni dopo, dopo aver scaricato i report e compilato tutto.
Tre interventi su tre nel thread dicono “non parte”, mentre il voto medio resta sopra il quattro. Non è una contraddizione: chi vota è chi ha installato senza problemi, chi scrive nel thread è chi si è bloccato. Il campione è piccolo e va preso per quello che è, ma il messaggio pratico regge: la parte difficile del COT applicato a MetaTrader non è l’interpretazione, è far arrivare il dato dentro la piattaforma.
I dati sono pubblici e non servono abbonamenti. La pagina di riferimento è quella dei Commitments of Traders sul sito della CFTC, dove ci sono i report correnti nei formati breve e lungo e gli archivi storici.
Per l’uso automatico serve invece il portale dati dell’autorità, che espone le quattro serie (Legacy, Disaggregated, Traders in Financial Futures e Supplemental) attraverso un’API pubblica, con filtri per data, gruppo merceologico e nome del contratto, e download in CSV, TSV, XML, RDF e RSS. È la stessa fonte che alimenta i portali commerciali di dati COT: chi costruisce il proprio filtro può saltare l’intermediario.
Chi vuole solo guardare i grafici senza scaricare nulla trova le serie dentro le principali piattaforme di analisi. Il vantaggio di partire dai dati grezzi è che si sa esattamente quale report e quale categoria si sta guardando, che è la cosa che, come si è visto, cambia il risultato più di ogni altra.
Questo contenuto ha finalità esclusivamente informative e divulgative. Le informazioni riportate non costituiscono consulenza finanziaria, né una raccomandazione personalizzata di investimento, e non tengono conto della situazione patrimoniale, degli obiettivi o della propensione al rischio di chi legge. AmicoBot non è un intermediario autorizzato e non presta servizi di consulenza in materia di investimenti: l’elenco dei soggetti abilitati è consultabile sul sito della Consob.
Il trading, l’uso di expert advisor e gli strumenti a leva comportano un rischio elevato di perdita del capitale, fino all’intero importo investito. La leva amplifica le perdite nella stessa misura in cui amplifica i guadagni. I dati di funzionamento dei bot citati in questa pagina provengono dalle rispettive schede di recensione di AmicoBot e dalla documentazione dei produttori: i risultati passati non sono indicativi di quelli futuri e nessun rendimento è garantito. Le testimonianze riportate sono segnalazioni di singoli utenti, non verificate alla fonte, e non costituiscono una prova di funzionamento.
Alcuni link presenti su AmicoBot possono essere affiliati: se il lettore attiva un prodotto o un servizio attraverso quei link, il sito può ricevere una commissione, senza costi aggiuntivi e senza che questo influisca sui giudizi editoriali, che restano indipendenti.
Disclaimer
Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.
Nessuna tab disponibile.
È il Commitments of Traders, il rapporto settimanale con cui la Commodity Futures Trading Commission pubblica le posizioni long e short degli operatori sui mercati dei futures statunitensi. Copre i contratti in cui almeno venti operatori superano le soglie di segnalazione fissate dall’autorità.
Dal sito della CFTC, nella sezione Commitments of Traders, gratis e senza registrazione. Per l’uso programmatico c’è il portale dati dell’autorità, che espone le quattro serie via API pubblica con download in CSV, TSV, XML, RDF e RSS.
No. I dati si riferiscono alla chiusura del martedì e vengono pubblicati il venerdì successivo alle 15:30 ora di New York. Al momento dell’uscita hanno tre giorni, e ne hanno dieci poco prima che esca il report successivo.
Si calcola la posizione netta di ogni categoria, cioè long meno short, e si guarda come varia rispetto alle settimane precedenti. Il valore assoluto dipende dalla dimensione del mercato e da solo non è confrontabile: per questo si usa spesso una normalizzazione come il COT index.
Per l’oro il Disaggregated, che separa Producer/Merchant, Swap Dealers, Managed Money e Other Reportables. Per EUR/USD e per gli indici il Traders in Financial Futures, con Dealer/Intermediary, Asset Manager, Leveraged Funds e Other Reportables. Il Legacy, con Commercial e Non-Commercial, resta il più grezzo dei tre.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.