Un trading system è persistente quando le sue metriche (rendimento per unità di rischio, drawdown, profit factor, frequenza delle operazioni) restano simili passando dai dati su cui è stato costruito a dati che non ha mai visto. La validazione è l’insieme di prove che misura questo passaggio prima di mettere soldi veri: out of sample, walk forward, prove combinatorie, poi demo e conto reale con size minima.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.
Il punto di partenza è un numero scomodo: fuori campione le metriche quasi sempre peggiorano. La domanda utile non è se caleranno, ma di quanto, e se il sistema resta accettabile dopo il calo.

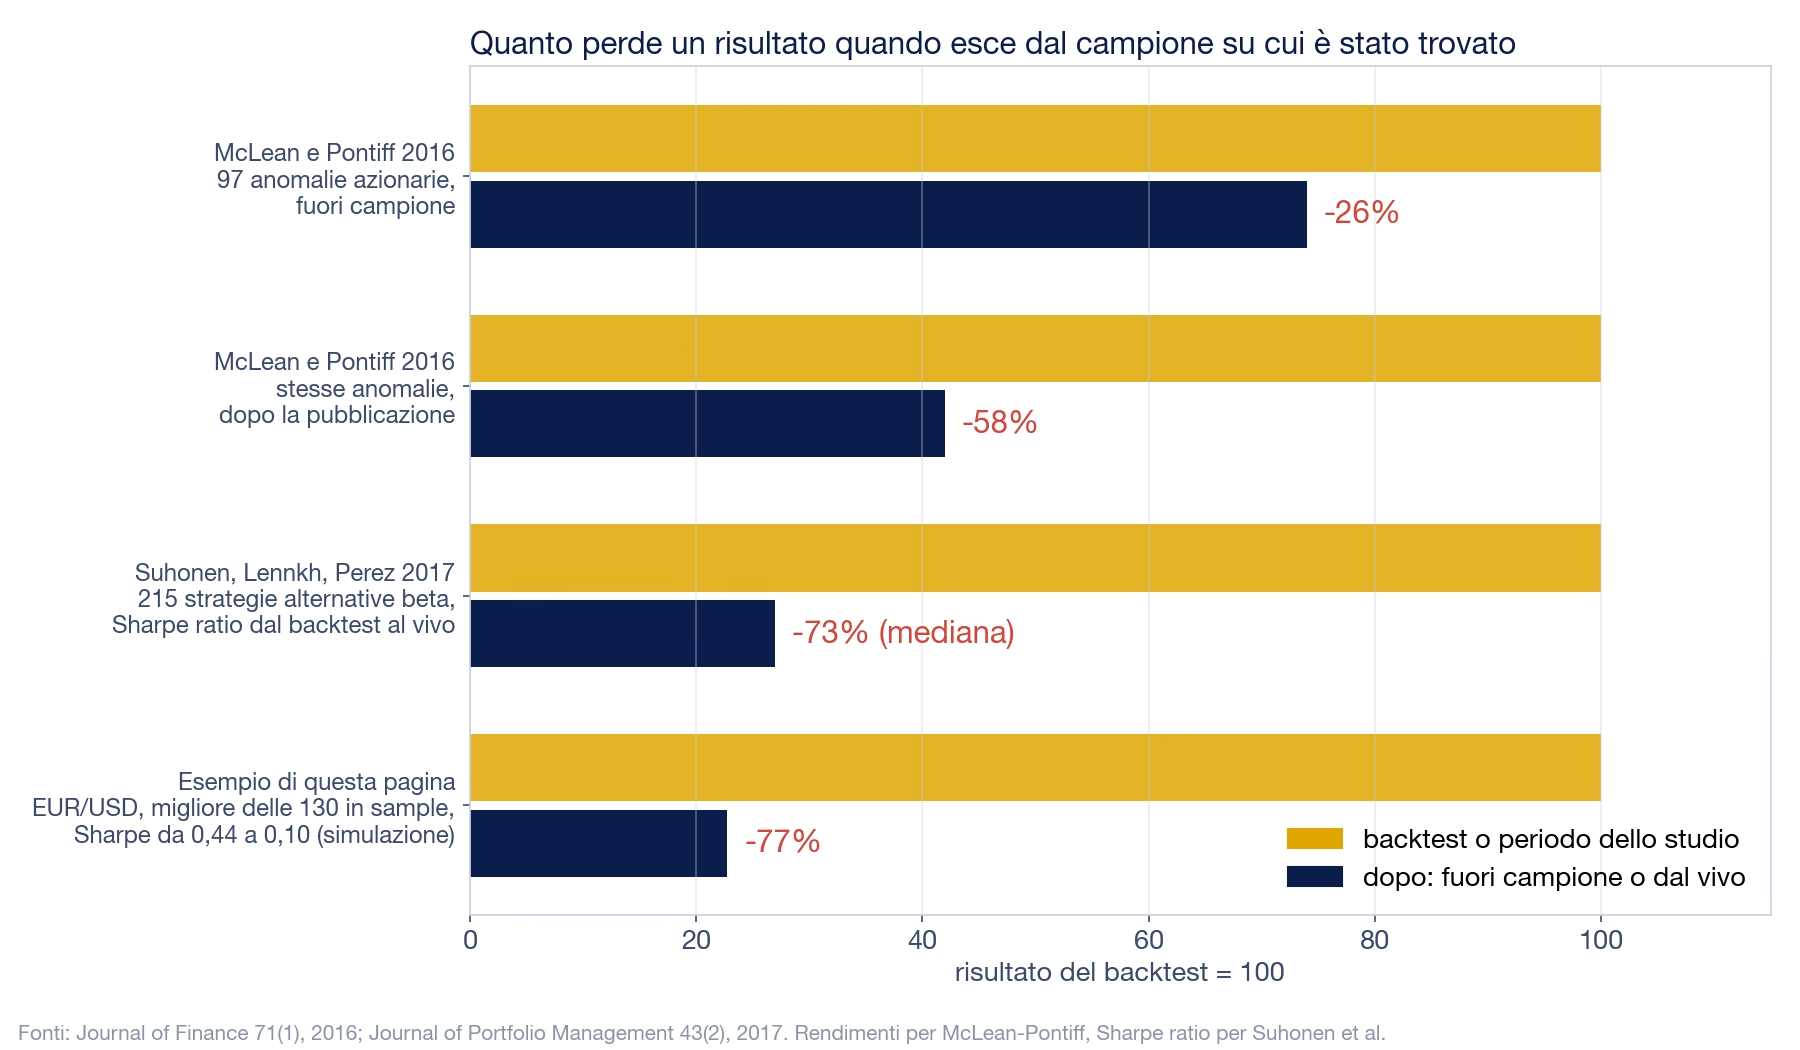
Tre misure di quel calo, da studi pubblicati:
Dati di studi accademici su portafogli azionari e strategie istituzionali, non su conti retail. I risultati passati non sono indicativi di quelli futuri.
La persistenza si può guardare in due modi. Conviene tenerli separati perché rispondono a domande diverse.
Persistenza del livello. Si confrontano i numeri: lo Sharpe in sample con lo Sharpe out of sample, il drawdown del backtest con quello dal vivo, il profit factor e il win rate prima e dopo. È il confronto che fa chi passa da un backtest a un conto.
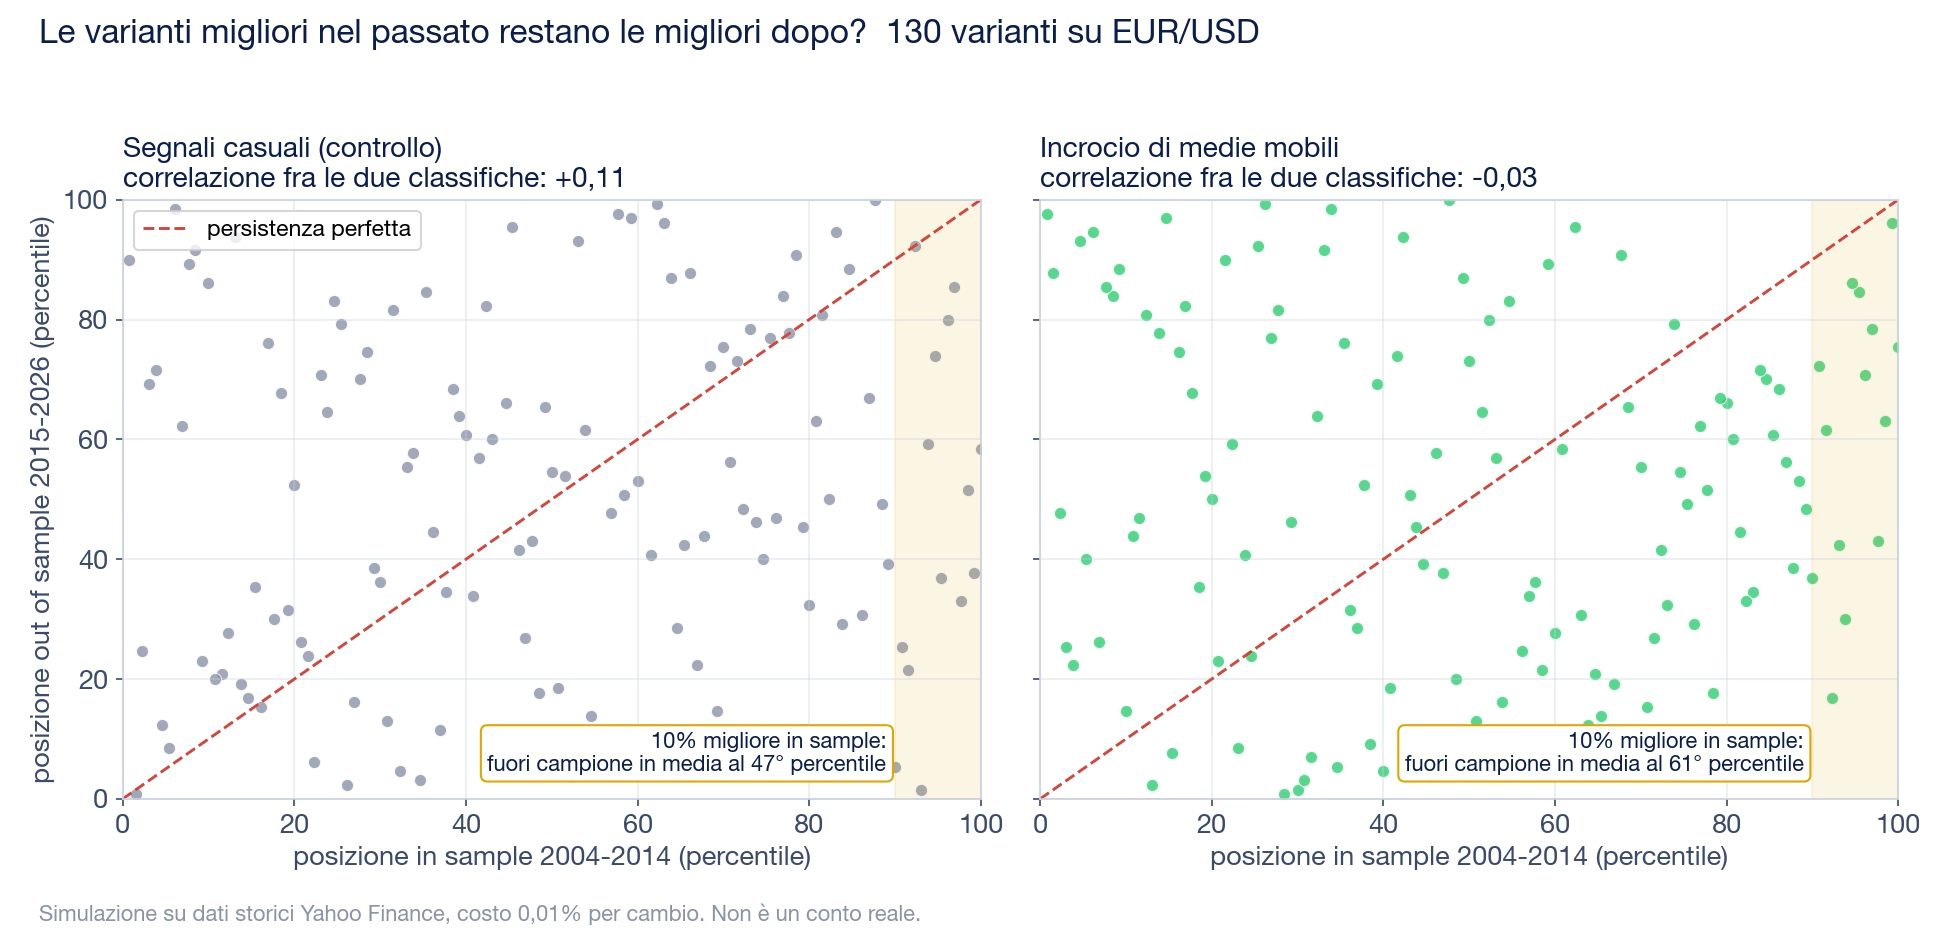
Persistenza della classifica. Si prendono tutte le varianti provate in ottimizzazione e si guarda se quelle in cima nel passato restano in cima anche dopo. Luca Giusti di QTLab ha formalizzato questa idea nel 2020 con un indice, il Metric Persistence Index: ogni set di parametri riceve un percentile in sample e uno out of sample, e l’indice misura quanto i punti stanno vicini alla diagonale. Nel suo esempio un sistema a ingressi casuali dava un indice dell’1,25%, un sistema reale l’89,97%.
La seconda forma decide se ha senso ottimizzare. Se la classifica non persiste, scegliere “il set migliore” equivale a sceglierne uno a caso, e il backtest del set scelto mostra un numero che fuori campione non si rivedrà.
Per vedere i due tipi di persistenza su dati veri abbiamo costruito un esempio didattico. Il sistema è il più semplice possibile: l’incrocio di due medie mobili semplici sul cambio euro dollaro, sempre a mercato, long quando la veloce sta sopra la lenta e short quando sta sotto.

La classifica nel suo insieme non persiste: la correlazione fra le due posizioni è vicina a zero, come nel gruppo casuale. Qualcosa però si salva in cima. Il 10% migliore in sample finisce in media al 61° percentile fuori campione, contro il 47° dei sistemi casuali.
Il livello invece cala molto. La variante migliore del periodo 2004-2014, media a 30 contro media a 120, passa da uno Sharpe di 0,44 a uno di 0,10. Il rendimento annuo composto scende dal 5,2% allo 0,5%. Il drawdown massimo sale dal 19,4% al 21,9%. È un calo del 77%, nella stessa zona di quello misurato da Suhonen e coautori sulle strategie delle banche.
Simulazione su dati storici, non un conto reale. Le condizioni di esecuzione reali (spread, slippage, swap, latenza) possono modificare sensibilmente il risultato. I risultati passati non sono indicativi di quelli futuri.
Le cause sono quattro. Pesano in modo diverso a seconda del sistema.
La selezione. Si provano molte varianti e si tiene la migliore. Una parte del suo vantaggio è rumore che in un altro periodo non si ripete. È il meccanismo dell’overfitting nel trading automatico, e cresce con il numero di prove.
I costi. Il backtest usa uno spread fisso o quello del momento in cui si lancia il test. Dal vivo lo spread si allarga nelle ore sottili e sulle notizie, e lo slippage si aggiunge a ogni ordine. Più il sistema opera spesso, più il calo viene da qui.
Il mercato cambia. Un sistema costruito in anni di trend forti incontra anni laterali. La persistenza allora si interrompe per motivi che nessuna ottimizzazione poteva vedere. Il tema dell’adattabilità degli algoritmi nasce da qui.
L’affollamento. McLean e Pontiff attribuiscono il 32% del calo dopo la pubblicazione agli investitori che hanno letto lo studio e sfruttato l’anomalia. Per un EA venduto a migliaia di copie il dubbio è lo stesso, anche se su mercati liquidi come i future sull’indice americano l’effetto è più un disturbo che una cancellazione.
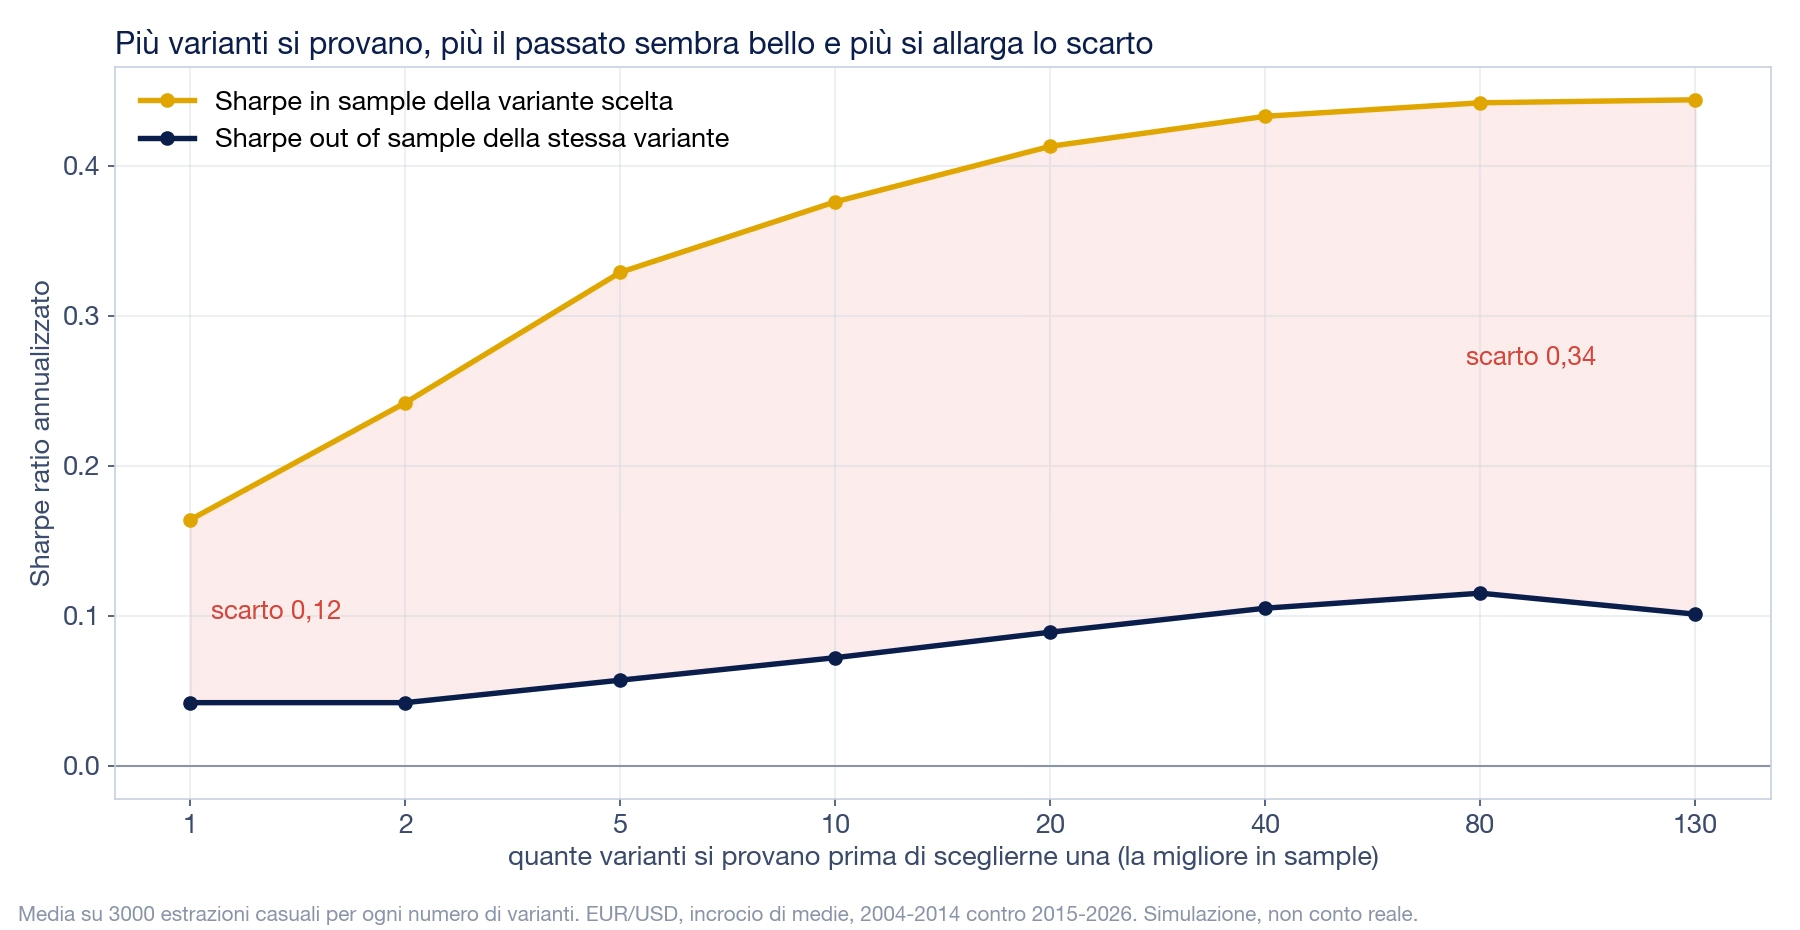
Più varianti si provano, più il backtest della variante scelta migliora. Il risultato fuori campione no. Il grafico lo mostra sull’esempio di EUR/USD: per ogni numero di varianti provate abbiamo estratto 3.000 sottoinsiemi a caso dalle 130, preso la migliore in sample e guardato come andava dopo.

Con una sola variante, scelta senza confronti, lo scarto fra in sample e out of sample è 0,12 punti di Sharpe. Con 20 varianti è 0,32, con tutte e 130 è 0,34. Lo Sharpe fuori campione sale un poco nei primi passi, poi si ferma: oltre una certa soglia ogni prova in più gonfia solo il passato.
La fascia di persistenza è quella zona iniziale. È il livello di ricerca e di complessità in cui l’ottimizzazione aggiunge ancora qualcosa di vero. Lo studio di Suhonen e coautori la conferma dall’altro lato: le strategie con più regole, filtri e parametri avevano un taglio dello Sharpe di oltre 30 punti percentuali più alto di quelle semplici.
Esiste un numero di varianti oltre il quale non andare? No, dipende da quanti anni di dati ci sono e da quanto le varianti si somigliano. Il calcolo del numero massimo di prove per una certa lunghezza di storico è spiegato nella pagina sull’overfitting, con la formula di Bailey e coautori.
Tutte seguono lo stesso principio: una parte dei dati non partecipa alle scelte. Cambia quante volte e in che modo si ripete la prova.
| Architettura | Come funziona | Cosa dice | Limite |
|---|---|---|---|
| Out of sample singolo | una sola divisione, la parte finale guardata una volta | se il sistema regge su un periodo nuovo | un solo periodo, la data di taglio pesa molto |
| Walk forward rolling | finestra di ottimizzazione che scorre, verifica sul tratto successivo | se la procedura di riottimizzazione funziona nel tempo | finestre corte inseguono il rumore |
| Walk forward anchored | ottimizzazione sempre dall’inizio dei dati, verifica sul tratto successivo | lo stesso, con parametri più stabili | si adatta lentamente a un cambio di mercato |
| Clustered walk forward | molti walk forward con segmentazioni diverse | se il risultato dipende dalla segmentazione scelta | richiede molto calcolo |
| CSCV e PBO | tutte le combinazioni di metà dei dati come prova | la probabilità che la scelta in sample sia peggio della mediana fuori campione | non dice quanto guadagnerà il sistema |
La divisione semplice è spiegata nella guida su in sample e out of sample. Qui si guardano le altre sull’esempio di EUR/USD.
Nel walk forward si ottimizza su una finestra, si applica il set migliore all’anno successivo e si sposta tutto avanti di un anno. Le verifiche annuali, messe in fila, formano una curva costruita solo con dati fuori campione. Il procedimento su MetaTrader è descritto nella guida all’ottimizzazione walk forward.
Nella versione rolling la finestra di ottimizzazione ha sempre la stessa lunghezza, qui quattro anni. Nella versione anchored parte sempre dal 2004 e si allunga ogni anno.
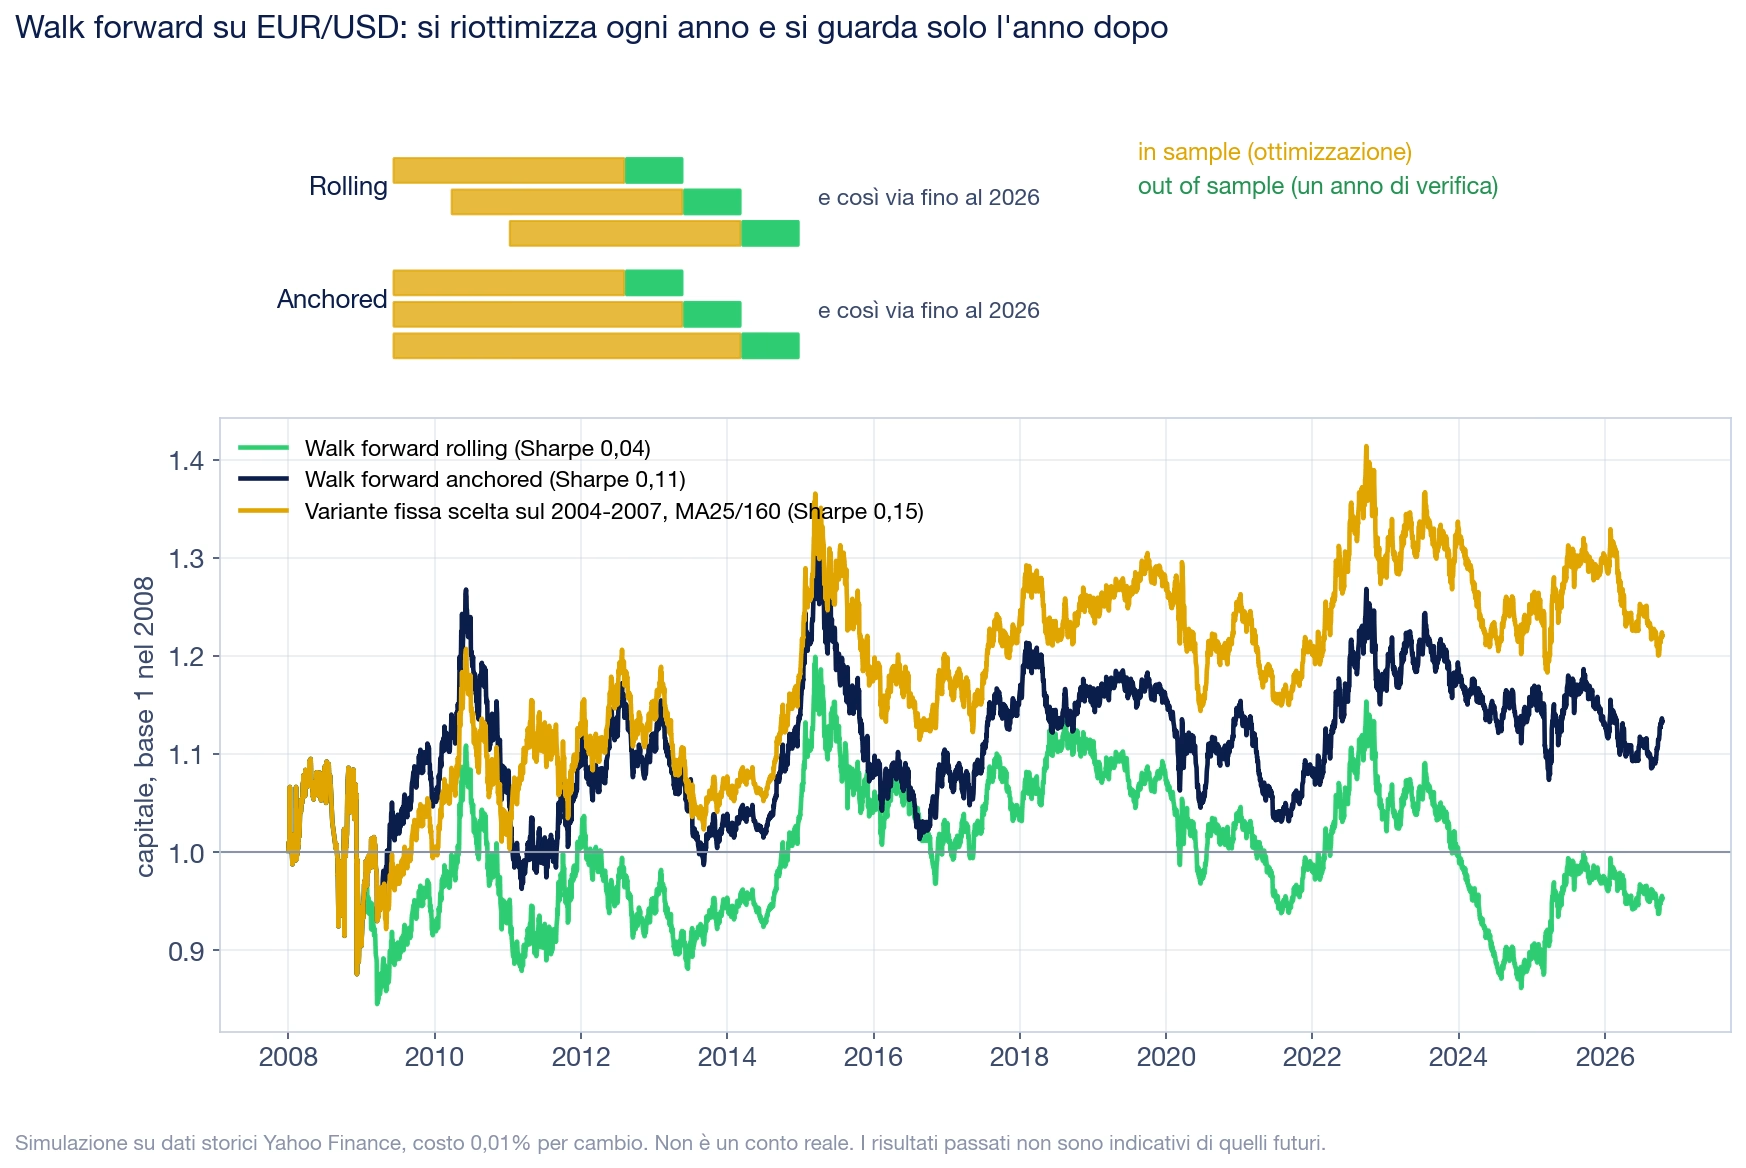
| 2008-ottobre 2026, solo anni di verifica | Sharpe | Rendimento annuo composto | Drawdown massimo | Varianti diverse usate |
|---|---|---|---|---|
| Walk forward rolling (4 anni + 1) | 0,04 | -0,25% | -28,1% | 13 in 19 anni |
| Walk forward anchored (dal 2004 + 1) | 0,11 | 0,65% | -24,1% | 5 in 19 anni |
| Variante fissa, scelta una volta sul 2004-2007 | 0,15 | 1,03% | -20,0% | 1 |
Simulazione su dati storici EUR/USD, costo 0,01% per cambio di posizione. Non è un conto reale. I risultati passati non sono indicativi di quelli futuri.
Il rolling cambia set quasi ogni anno, da 35 e 60 giorni a 50 e 220. Ogni scelta insegue il periodo appena passato e l’anno dopo non lo ritrova. L’anchored torna quasi sempre sulla stessa zona, medie a 30 contro 120 o 160, e fa meglio. La variante decisa una volta sola nel 2007 fa meglio di entrambi.
Un indicatore usato spesso è l’efficienza del walk forward: il rendimento annualizzato fuori campione diviso per quello in sample delle stesse scelte. Qui vale 0,06 per il rolling e 0,23 per l’anchored. Fuori campione, quindi, resta fra il 6% e il 23% di quello che l’ottimizzazione prometteva.
Che parametri si usano dal vivo dopo un walk forward? Quelli dell’ultima finestra, se si adotta la procedura così com’è: il walk forward valida il metodo di riottimizzazione, non un set preciso. Quando i set scelti nelle varie finestre stanno tutti in una zona stretta, come nell’anchored, è un segnale di stabilità. Quando saltano da un estremo all’altro, come nel rolling, la procedura sta adattando il sistema al rumore.
Un walk forward ha due scelte arbitrarie: quante finestre usare e che quota di ogni finestra tenere per la verifica. Con altre scelte il risultato può cambiare. Il clustered walk forward, chiamato anche matrice di walk forward in alcuni software, ripete la prova su tutte le combinazioni e guarda la mappa che ne esce.
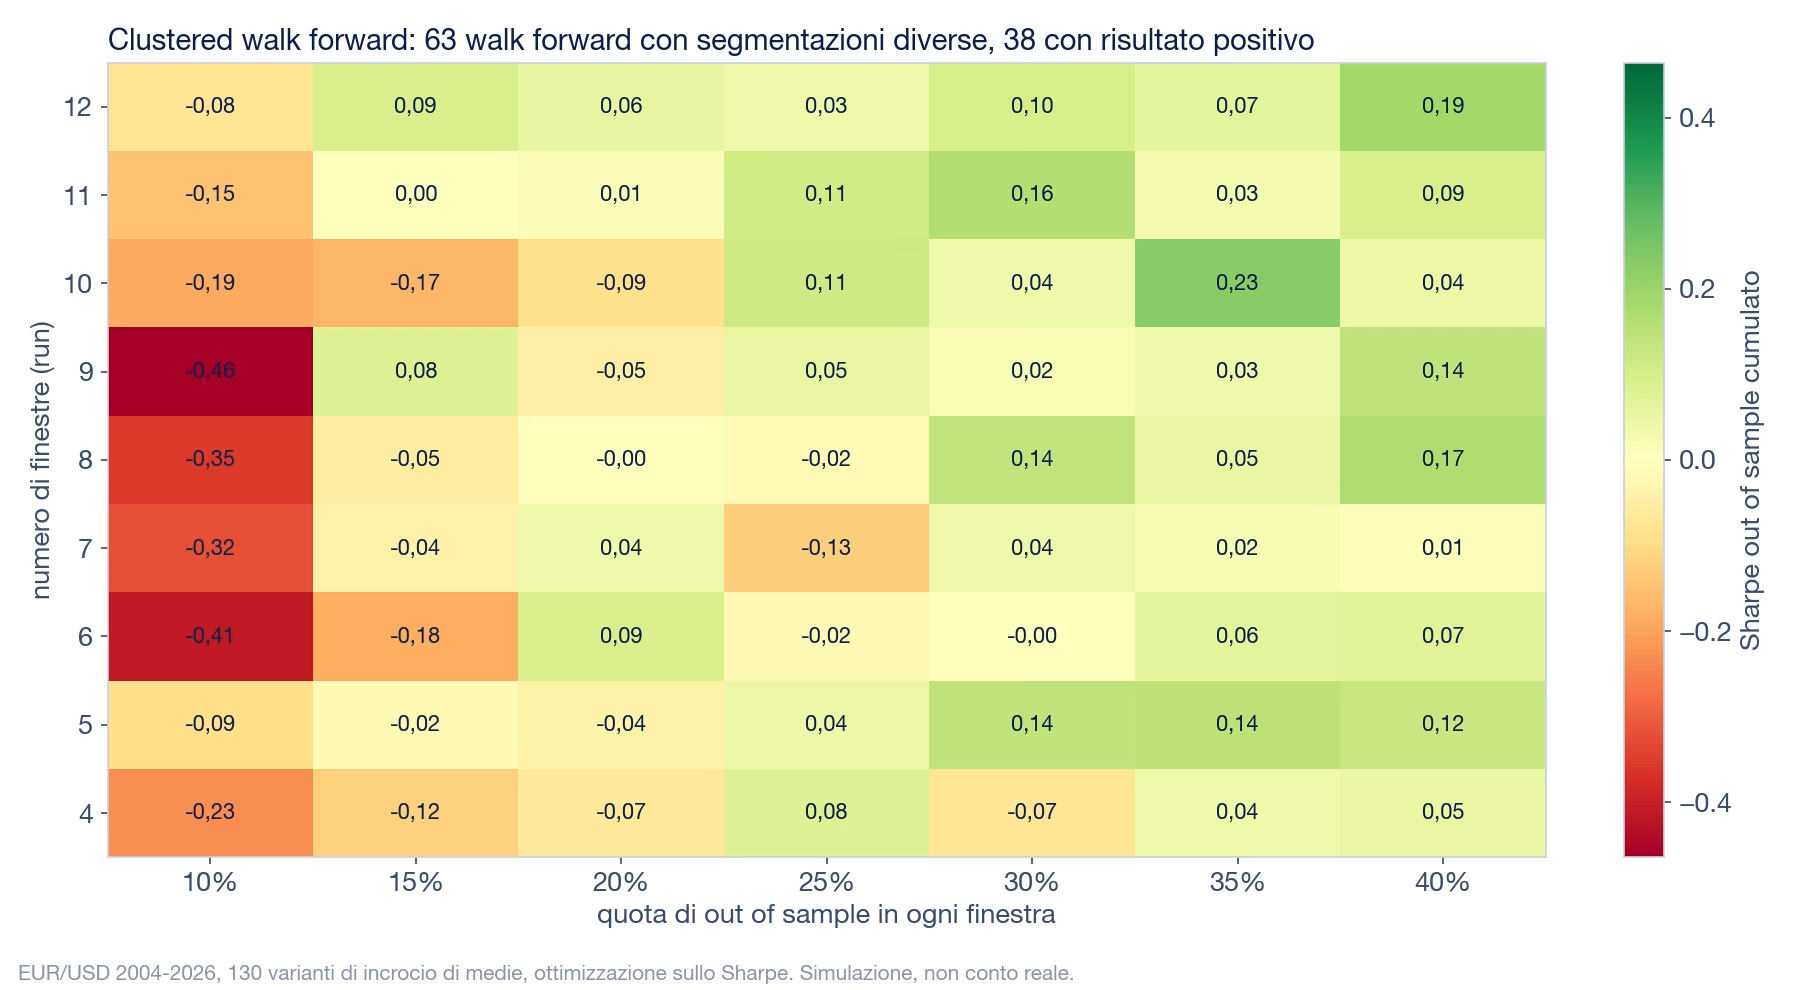
Sui 63 walk forward dell’esempio, 38 chiudono con uno Sharpe fuori campione positivo. Il valore va da -0,46 a +0,23 a seconda di come si tagliano i dati. Chi avesse provato solo la combinazione da 10 finestre con il 35% di verifica avrebbe visto il risultato migliore della mappa e pensato di avere un sistema validato.
Un sistema robusto mostra una mappa uniforme, con poche celle negative e nessuna isola verde circondata dal rosso. Questa mappa dice il contrario: il risultato dipende dalla segmentazione, quindi non è una proprietà del sistema.
David Bailey, Jonathan Borwein, Marcos López de Prado e Qiji Jim Zhu hanno proposto un metodo, la validazione incrociata combinatoria simmetrica (CSCV), che non sceglie una sola divisione dei dati. Lo storico si taglia in 16 blocchi. Si prendono tutte le 12.870 combinazioni di 8 blocchi come periodo di scelta, gli altri 8 come verifica. In ogni combinazione si guarda dove finisce, fuori campione, la variante migliore in sample.
La PBO è la quota di combinazioni in cui la variante scelta finisce nella metà peggiore. Gli autori propongono, in un’impostazione statistica classica, di scartare i modelli con PBO sopra il 5%.
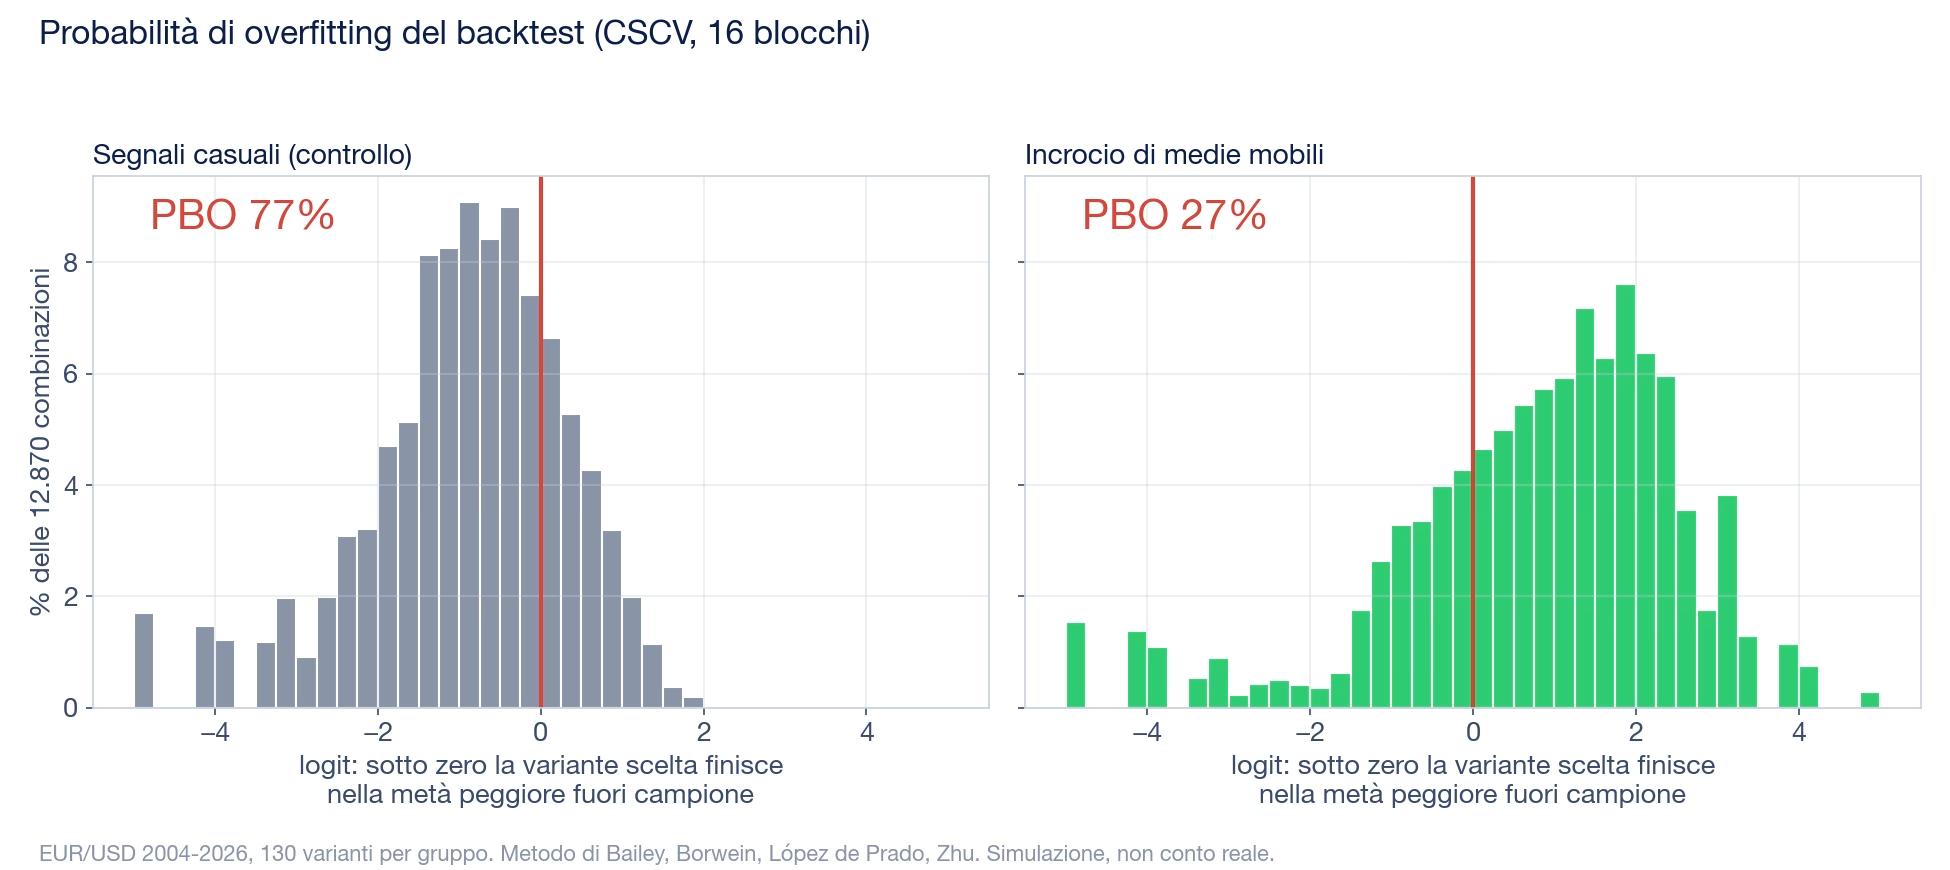
Sull’esempio di EUR/USD la PBO è del 27%. Più di una volta su quattro la scelta “migliore” finisce sotto la mediana delle 130 varianti. Lo Sharpe medio della scelta passa da 0,39 a 0,17, e nel 21% delle combinazioni fuori campione è in perdita.
Il gruppo casuale fa peggio di una moneta, con una PBO del 77%. Non è un errore: con segnali senza logica, la variante che ha guadagnato di più in metà dei dati tende a guadagnare di meno nell’altra metà. Gli autori chiamano questo effetto compensazione.
Simulazione su dati storici EUR/USD 2004-2026. Non è un conto reale. I risultati passati non sono indicativi di quelli futuri.
Il metodo non richiede di scegliere le date, ed è il suo vantaggio. Il limite: misura la qualità della procedura di scelta, non quanto il sistema guadagnerà. Una PBO bassa su un sistema con Sharpe vicino a zero resta un sistema debole. Per stimare quanto può essere profonda una discesa con le stesse operazioni in ordine diverso serve un’altra prova, l’analisi Montecarlo. Se i dati storici sono pochi, alcuni sviluppatori generano serie sintetiche: le tecniche e i loro rischi sono nella pagina sulla data augmentation nel trading automatico.
Le prove storiche finiscono quando il sistema va su un conto. Da lì la persistenza si misura confrontando le operazioni reali con quelle che il backtest avrebbe fatto nello stesso periodo. Il confronto si fa metrica per metrica, non sul profitto totale.
| Metrica | Cosa si confronta | Segnale da guardare |
|---|---|---|
| Numero di operazioni | quante ne ha fatte il conto e quante il backtest sullo stesso periodo | differenza ampia: codice, orari o broker diversi |
| Prezzo di ingresso e uscita | scarto medio fra prezzo reale e prezzo del test | scarto che si mangia il guadagno medio per operazione |
| Perdita e guadagno medi | rapporto fra i due dal vivo e nel test | perdita media cresciuta a parità di regole |
| Durata delle operazioni | tempo medio in posizione | operazioni più lunghe: uscite che non scattano come nel test |
| Drawdown | discesa dal vivo contro la distribuzione del backtest e del Montecarlo | discesa oltre il peggiore caso simulato |
| Distribuzione per mese o sessione | da dove arriva il risultato | tutto il guadagno da pochi giorni o da una sola sessione |
Due regole pratiche rendono il confronto onesto. La prima: il numero di operazioni conta più dei mesi. Sotto le 30 operazioni chiuse quasi ogni metrica è ancora rumore, e un sistema che opera tre volte l’anno non si giudica in un trimestre. La seconda: il confronto si fa sulle discese dal massimo del conto e sulla forma dell’equity line, non solo sul guadagno. Un sistema può guadagnare dal vivo e intanto aver smesso di comportarsi come nel test.
La demo è uno stadio utile per il codice, meno per i costi. Sul forum MQL5 nel 2013 Rogerio Figurelli descriveva un percorso in tre tappe: demo, conto reale con micro lotti, conto reale con la size prevista. La guida al conto demo nel trading spiega cosa una demo misura e cosa no. Per avere uno storico pubblico e confrontabile il conto si collega a Myfxbook.
Quando la persistenza si rompe. Se il drawdown dal vivo esce dalla fascia attesa o le metriche si allontanano per troppe operazioni di fila, la decisione di fermare il sistema va presa con regole scritte prima. È il tema di quando staccare un trading system. La versione automatica, che sospende e riattiva il sistema guardando la sua equity, è l’equity control.
Questa pagina non contiene link di affiliazione. Con alcuni produttori citati Amicobot ha offerte dedicate o rapporti commerciali, dichiarati nella scheda del singolo bot.
Chi compra un expert advisor non vede le fasi di validazione del produttore. Può però guardare quanto il conto pubblico del produttore e i conti di altri utenti si somigliano. Le nostre schede lo registrano.
Persistenza fra due conti. Zone Hunter Robot di LeapFX lavora in mean reversion su più timeframe, con circa 30 operazioni al mese e un conto verificato su Myfxbook. La scheda riporta che i risultati del conto collegato da Amicobot sono rimasti allineati a quelli del programmatore. È una prova di persistenza dell’esecuzione: stesso sistema, broker diversi, numeri simili. Non copre la coda, perché il sistema sembra non usare stop loss tradizionali e un periodo breve non mostra la perdita più ampia.
Persistenza del drawdown. Gold Miner, sempre di LeapFX, fa breakout sull’oro con un moltiplicatore che dopo uno stop loss porta la size successiva a quattro volte. Fra gennaio e marzo 2026 la scheda registra un drawdown fra il 30% e il 40%, dovuto proprio al moltiplicatore. Il dato da confrontare non è il profitto dei mesi precedenti, ma se quella discesa stava dentro la distribuzione che il money management rendeva possibile. Sui propri settaggi Amicobot ha poi tolto il moltiplicatore. Dato riferito al primo trimestre 2026, fonte scheda Amicobot. I risultati passati non sono indicativi di quelli futuri.
Persistenza non ancora misurabile. Per Scipio EA Gold & Silver di Stefano Frisetti la scheda segnala che il conto personale dello sviluppatore non è stato mostrato. Senza uno storico reale da mettere accanto, la persistenza si potrà giudicare solo dopo un periodo di osservazione dal vivo, che la scheda annuncia. Per leggere un conto pubblico con questi criteri c’è la guida su come valutare un track record.
E i modelli di machine learning? Valgono le stesse prove, con più rischio, perché un modello con molti parametri ha più modi di adattarsi al passato. Lo studio di Wiecki e coautori su 888 algoritmi della piattaforma Quantopian, del 2016, ha trovato che lo Sharpe del backtest spiegava meno del 2,5% delle differenze fuori campione. I modelli applicati al trading sono descritti nella pagina su trading automatico e intelligenza artificiale.
Fonti della raccolta, consultate il 16 ottobre 2026: quattro discussioni del forum MQL5 sul divario fra backtest e conto reale (44 messaggi) e tre video YouTube sul walk forward (30 commenti). Fuori dal conteggio i messaggi promozionali dei canali e i ringraziamenti. Restano undici voci con un contenuto, nove delle quali in tabella.
| Utente | Piattaforma e data | Cosa racconta |
|---|---|---|
| err3vi | Forum MQL5, 27 febbraio 2025 | Ha scritto un EA con backtest eccellenti su MetaTrader 5. In demo, con lo stesso broker, i risultati erano lontanissimi. Il supporto del broker lo attribuiva allo slippage, lui non era convinto |
| Lorentzos Roussos | Forum MQL5, 27 febbraio 2025 | Più è basso il timeframe, più pesano slippage e ritardi. E l’overfitting si fa anche a mano: chi prova sempre sullo stesso periodo impara dov’è il tavolo in quella stanza, non come trovarlo al buio |
| Michael Charles Schefe | Forum MQL5, 27 febbraio 2025 | Mezzo milione di dollari guadagnati in demo con un EA a ordini pendenti. In reale il conto è saltato in pochi giorni: non aveva gestito le distanze minime di stop e congelamento imposte dal broker |
| Guad Bibar | Forum MQL5, 30 agosto 2026 | Fra backtest e forward confronta numero di operazioni, durata media e contributo per mese o sessione. Un buon totale può nascondere un vantaggio che viene da pochi trade |
| glenhall30 | Forum MQL5, 5 ottobre 2026 | Prima del forward lancia il backtest da ogni data di partenza, non da una sola |
| Elroch | Forum MQL5, 2 agosto 2011 | Un EA superava ottimizzazioni e walk forward, poi gli stessi file davano risultati diversi da un giorno all’altro. William Roeder gli ha risposto che il tester di MetaTrader 4 usa lo spread del momento |
| @Yewbzee | YouTube, video di Darwinex sul walk forward, 2020 circa | Alcuni sistemi passano il walk forward solo con una certa combinazione di finestre e quote di verifica. La matrice serve a escludere quel punto fortunato |
| @remorami8544 | YouTube, video di Unger Academy Italia, 2021 circa | Chiede quali parametri usare dal vivo, se ogni finestra del walk forward ne sceglie di diversi |
| @fernandorivera5625 | YouTube, video di Unger Academy Italia, 2019 circa | Chiede se una strategia smette di funzionare quando la usano in tanti. Il canale risponde che sul mini S&P sarebbe un disturbo, non una distruzione |
Date YouTube ricavate dall’indicazione relativa della piattaforma. Esperienze dichiarate dagli utenti, non verificate.
Messe accanto all’esempio su EUR/USD, queste voci si leggono meglio. Il racconto di err3vi e quello di Schefe sono il calo del livello visto da vicino: il primo per i costi d’esecuzione, il secondo per un dettaglio del broker che nessun backtest simulava. Il punto di @Yewbzee è esattamente la mappa del clustered walk forward: su EUR/USD la combinazione migliore da sola avrebbe raccontato un sistema che non c’è. La domanda di @remorami8544 ha la sua risposta nel confronto fra rolling e anchored, dove i set che saltano da un anno all’altro sono il primo segnale che la procedura insegue il rumore.
Le stesse prove, viste come caratteristica del singolo sistema, sono raccolte nella pagina sulla robustezza nei trading system. L’ordine in cui inserirle nel lavoro di sviluppo è nella guida a progettare un trading system, e le metriche da tenere sotto controllo dopo il via sono in valutare le performance future di un trading system.
Studi letti il 16 ottobre 2026: McLean, Pontiff, “Does Academic Research Destroy Stock Return Predictability?”, Journal of Finance 71(1), 2016, pp. 5-32; Suhonen, Lennkh, Perez, “Quantifying Backtest Overfitting in Alternative Beta Strategies”, Journal of Portfolio Management 43(2), 2017, pp. 90-104; Harvey, Liu, “Backtesting”, Journal of Portfolio Management, autunno 2015; Bailey, Borwein, López de Prado, Zhu, “The Probability of Backtest Overfitting”, versione del febbraio 2015, poi pubblicata sul Journal of Computational Finance; Wiecki e coautori, “All that glitters is not gold”, 2016; Luca Giusti, “La Persistenza del Risultato delle Metriche di una Strategia (e come Misurarla)”, novembre 2020.
L’esempio su EUR/USD è un calcolo nostro a scopo didattico su chiusure giornaliere di Yahoo Finance: non è un prodotto, non è un conto reale e non indica come operare sul cambio. Il codice che produce numeri e grafici è conservato insieme ai dati grezzi. Le caratteristiche dei bot vengono dalle schede di Amicobot.
Disclaimer
Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.
Nessuna tab disponibile.
No. Per il mercato si parla di persistenza quando un movimento tende a continuare, per esempio la direzione dei prezzi o la volatilità che resta alta dopo uno shock. Per un trading system è la stabilità delle sue metriche fra dati di sviluppo e dati nuovi. I due concetti si toccano: un sistema trend following è persistente solo finché il mercato lo è.
Abbastanza da contenere un numero di operazioni sufficiente, almeno qualche decina, e almeno una fase di mercato diversa da quella in sample. Non c’è una quota giusta per tutti i sistemi. La mappa del clustered walk forward di questa pagina mostra però che su EUR/USD una quota del 10% dava risultati molto peggiori di una del 30%: la scelta va provata, non presa per buona.
Non esiste un valore fisso. Gli studi pubblicati misurano cali dal 26% al 73% su rendimenti o Sharpe, e il taglio cresce con la complessità della strategia e con il numero di varianti provate. Il peggioramento dipende anche dai costi: un sistema che fa molte operazioni al giorno perde di più per spread e slippage di uno che ne fa poche al mese.
Il walk forward lavora su dati storici, quindi non prova l’esecuzione: ordini rifiutati, distanze minime di stop, spread reali nelle ore di notizie, riavvii della piattaforma. La demo o un conto reale con size minima servono a controllare questo. Il caso raccontato da Michael Charles Schefe sul forum MQL5 è un errore che nessun test storico avrebbe mostrato.
Il tester di MetaTrader 5 ha un’opzione di verifica in avanti con una sola divisione dei dati, ma non ripete il walk forward su più segmentazioni. Per la matrice completa si usano software di sviluppo che la includono oppure script esterni sui report di ottimizzazione, come quello usato per l’esempio di questa pagina. La guida su come effettuare un backtest su MetaTrader spiega le opzioni del tester.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.