Nel trading non conta solo quanto guadagni, ma quanto puoi perdere quando le cose vanno male: l’analisi Montecarlo nasce per rispondere proprio a questa domanda.
Contattaci su whatsapp e ti aiutiamo a capire quale soluzione è più adatta al tuo profilo operativo. In più puoi ottenere fino a 100€ di bonus sconto sul tuo acquisto.
Nel trading moderno, la domanda non è più se una strategia funzioni, ma quanto sia robusta quando le condizioni di mercato cambiano. È qui che entra in gioco l’analisi Montecarlo, una metodologia statistica che consente di simulare migliaia di scenari alternativi a partire dagli stessi dati di partenza, offrendo una visione più realistica dei rischi nascosti dietro una curva di equity apparentemente solida.
A differenza del backtest tradizionale, che racconta ciò che è già accaduto, l’analisi Montecarlo prova a rispondere a una domanda più scomoda ma decisiva: cosa potrebbe andare storto.
L’analisi Montecarlo nasce negli anni Quaranta, quando Stanislaw Ulam e John von Neumann la svilupparono lavorando a progetti legati alla fisica nucleare. Il nome, ispirato al celebre casinò del Principato di Monaco, richiama l’idea di casualità e probabilità, elementi centrali di questo approccio.
Nel tempo, il metodo è stato adottato in numerosi campi scientifici, dall’ingegneria alla climatologia, fino alla finanza quantitativa, dove oggi rappresenta uno strumento chiave per la valutazione del rischio e della sostenibilità di una strategia di investimento.
Nel contesto del trading, l’analisi Montecarlo viene utilizzata per testare la solidità statistica di una strategia, simulando migliaia di possibili sequenze di trade generate in modo casuale ma coerente con le caratteristiche del sistema.
L’obiettivo non è prevedere il futuro, bensì misurare l’incertezza. Attraverso le simulazioni Montecarlo è possibile stimare il peggior scenario plausibile, quello medio e quello più favorevole, ottenendo informazioni cruciali su elementi spesso sottovalutati, come il rischio di rovina del conto, la probabilità di drawdown profondi e la sostenibilità del rendimento nel lungo periodo.

Per eseguire correttamente un’analisi Montecarlo nel trading, è necessario disporre dei seguenti dati:
Inoltre, è essenziale che il numero di trade considerati sia sufficiente per costruire una statistica affidabile. Se il campione è troppo piccolo, l’analisi potrebbe essere distorta da una sequenza favorevole o sfavorevole di trade.
I vantaggi dell’analisi Montecarlo sono molteplici. I più significativi sono:

L’analisi Montecarlo consente di stimare la variabilità dei risultati nel tempo, offrendo una rappresentazione più realistica delle possibili oscillazioni dell’equity. Permette inoltre di quantificare la probabilità di drawdown critici e di valutare il worst-case scenario, un elemento essenziale per chi opera con capitale reale.
Dal punto di vista operativo, questo strumento aiuta a migliorare la gestione del rischio, rendendo più consapevoli delle conseguenze di un determinato livello di esposizione o di una specifica allocazione del capitale.
Come ogni modello statistico, anche l’analisi Montecarlo presenta dei limiti. Si basa su dati storici e non è in grado di prevedere eventi estremi o cambiamenti strutturali del mercato. Non genera nuove dinamiche di prezzo, ma rimescola quelle esistenti, il che significa che scenari completamente inediti restano esclusi.
Inoltre, non tiene conto dei cosiddetti “cigni neri”, eventi rari ma ad alto impatto, che possono compromettere qualsiasi modello basato su distribuzioni probabilistiche standard.
Per ottenere risultati affidabili, l’analisi Montecarlo deve basarsi su un dataset solido che includa:
Ad esempio, se una strategia ha un win rate del 50% e un RR di 2:1, possiamo utilizzare Montecarlo per stimare le probabilità di subire serie di stop loss prolungate e il potenziale profitto nel lungo periodo.

Nel caso dello swing trading, un dataset di 100 operazioni può essere sufficiente, poiché copre un periodo di tempo più lungo. Tuttavia, per ottenere simulazioni precise, è fondamentale che il rischio e il rendimento rimangano costanti tra i vari trade. Se si cambia frequentemente il proprio rapporto rischio/rendimento durante la serie di operazioni, la simulazione Montecarlo potrebbe risultare imprecisa, fornendo una visione distorta della performance futura. Per esempio, se il rischio su alcune operazioni è più elevato rispetto ad altre, la simulazione potrebbe mostrare risultati che non riflettono accuratamente la realtà del trading, dando un’illusione di maggiore rendimento senza il rischio effettivo.
Per l’analisi di una strategia di scalping, il numero di operazioni da testare deve essere molto più alto. Almeno 500 trade dovrebbero essere effettuati per avere una visione realistica della strategia. Se un trading system apre 10 operazioni al giorno, 100 trade coprirebbero solo 10 giorni di attività, il che potrebbe non essere sufficiente per valutare correttamente le serie di perdite e i drawdown.

Nel trading automatico, è fondamentale includere anche gli stop loss nei dati storici. Senza stop loss, l’analisi Montecarlo potrebbe risultare fuorviante, mostrando solo un’equity line in crescita senza evidenziare i rischi reali.
L’analisi aiuta a comprendere se una serie di stop consecutivi potrebbe:
Un altro aspetto fondamentale da considerare è la gestione delle correlazioni tra le operazioni. In scenari di trading automatico con più asset, si può simulare come le correlazioni tra gli asset influenzano il rischio complessivo del portafoglio, identificando possibili situazioni di overexposure.

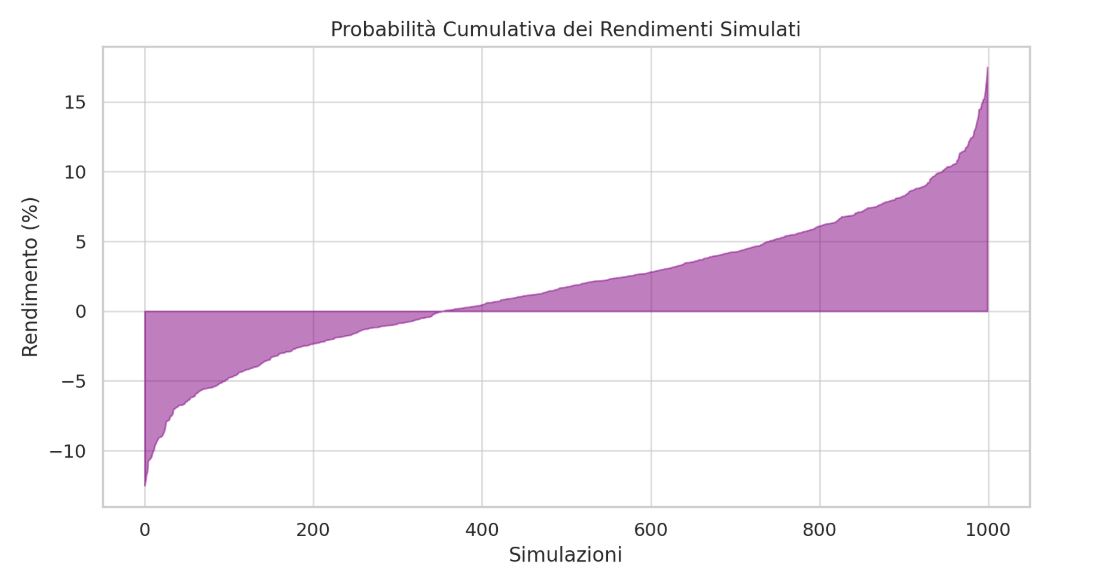
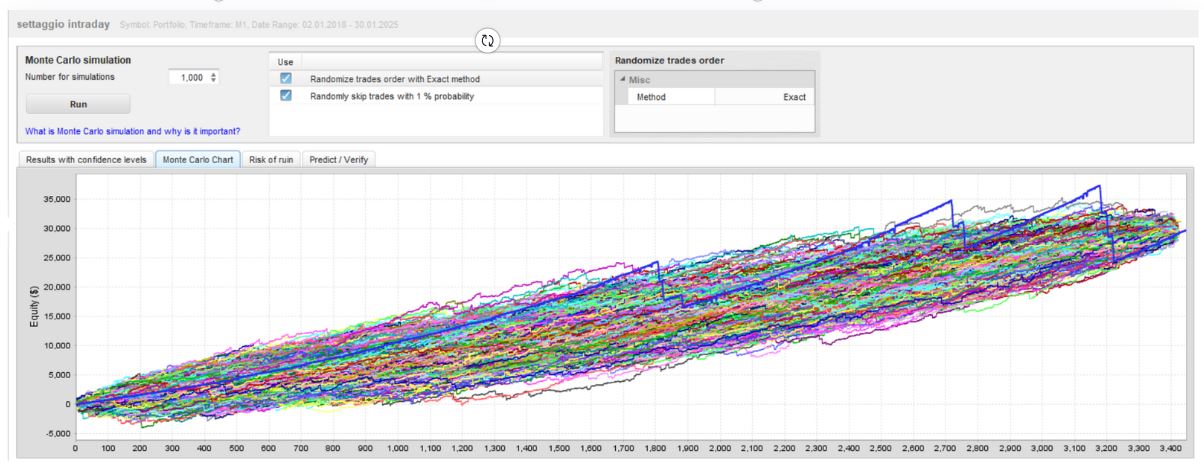
L’immagine mostra un’analisi Montecarlo su un settaggio di Waka-Waka, simulando 1000 scenari per capire il comportamento della strategia nelle diverse condizioni di mercato.
Per effettuare un’analisi Montecarlo, si possono usare strumenti online gratuiti come Due Diligence Hub.
I passaggi necessari sono:
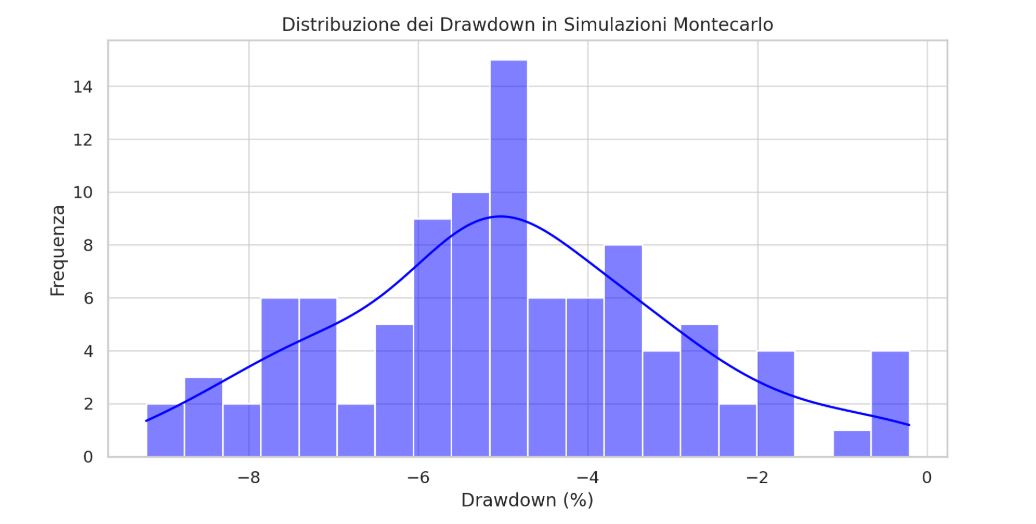
Esempio di parametri usati per la simulazione :
Se si usa robot di trading, si possono sfruttare software avanzati come QuantAnalyzer.
I passaggi necessari sono:

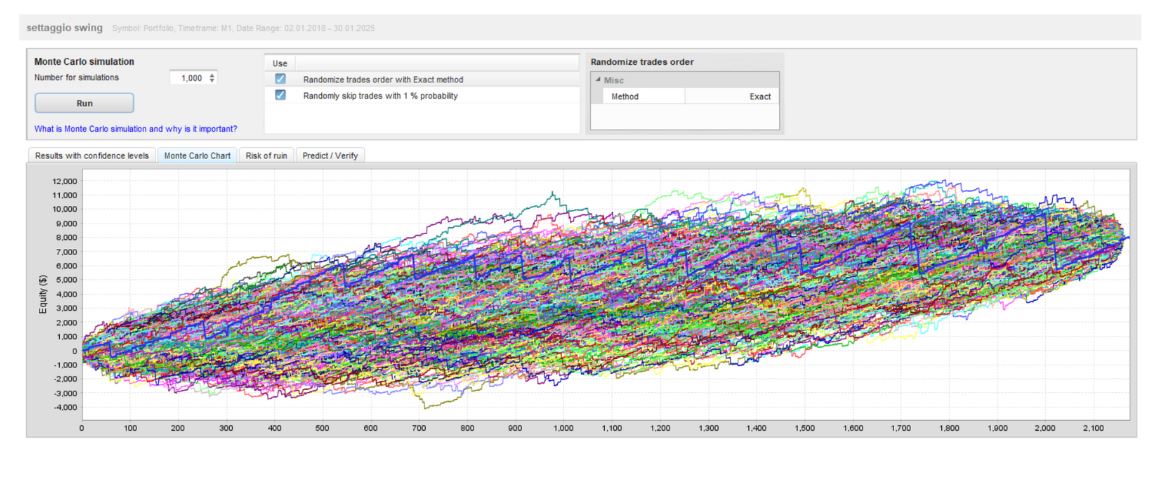
L’immagine di sopra, mostra un’analisi Montecarlo con 1000 simulazioni utilizzando un differente settaggio di Waka-Waka.
Grazie all’Intelligenza Artificiale, è possibile generare candele casuali basate su un bias di mercato. Ad esempio, si possono:
Attualmente, tecnologie avanzate come quelle descritte sono riservate principalmente a grandi istituzioni finanziarie, come hedge fund e banche d’affari, che hanno risorse sufficienti per sviluppare e implementare tali modelli. Tuttavia, con il progresso dell’Intelligenza Artificiale e la riduzione dei costi delle infrastrutture computazionali, queste tecnologie potrebbero diventare accessibili anche ai retail trader, democratizzando l’accesso agli strumenti avanzati di simulazione e ottimizzazione delle strategie di trading.
L’analisi Montecarlo rappresenta uno strumento potente ed efficace per valutare la robustezza di una strategia di trading. Grazie alla sua capacità di simulare migliaia di scenari, consente di comprendere meglio come una strategia potrebbe comportarsi sotto diverse condizioni di mercato, sia positive che negative. Questo tipo di analisi permette di identificare potenziali rischi e di prendere decisioni più informate riguardo alla gestione del rischio e al money management. Tuttavia, è importante sottolineare che questa tipologia di analisi non dovrebbe mai sostituire un backtest tradizionale, che rimane fondamentale per validare una strategia sulla base di dati storici concreti. L’analisi Montecarlo può essere utilizzata in parallelo con altri metodi di analisi, come l’analisi tecnica e fondamentale, per ottenere una visione più completa dei rischi associati a un’operazione o a un portafoglio.
Disclaimer
Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.
Nessuna tab disponibile.
Nel trading automatico, l’analisi Montecarlo è una tecnica statistica che simula migliaia di possibili sequenze di trade a partire dai risultati di un Expert Advisor. L’obiettivo non è prevedere il profitto futuro, ma valutare la robustezza del sistema e la probabilità di drawdown critici in condizioni di mercato diverse.
Un Expert Advisor può apparire molto profittevole in backtest, ma essere fragile dal punto di vista statistico. L’analisi Montecarlo consente di capire se i risultati dipendono da una sequenza fortunata di operazioni o se il sistema è in grado di sopravvivere anche a serie negative prolungate, aspetto cruciale nel trading automatico.
In genere, per un’analisi affidabile nel trading automatico si utilizzano almeno 1.000 simulazioni Montecarlo. Un numero inferiore potrebbe non catturare correttamente la distribuzione dei risultati e sottostimare i rischi legati a drawdown profondi o a serie di stop loss consecutivi.
Per applicare correttamente l’analisi Montecarlo a un Expert Advisor sono necessari dati accurati di backtest o trading reale, inclusi win rate, rapporto rischio/rendimento, numero totale di operazioni, stop loss, take profit, commissioni, spread e slippage. L’assenza di uno di questi elementi può rendere le simulazioni poco realistiche.
No, l’analisi Montecarlo non è uno strumento predittivo. Serve piuttosto a stimare la probabilità di scenari negativi plausibili. Aiuta a rispondere a domande come: quanto può scendere l’equity? Per quanto tempo il sistema potrebbe restare in drawdown? Il capitale è sufficiente a reggere queste fasi?
Attraverso le simulazioni, l’analisi Montecarlo permette di calcolare il rischio di rovina, ovvero la probabilità che una sequenza di perdite azzeri o comprometta gravemente il conto. Questo consente di adattare il money management, riducendo il rischio per trade o modificando l’esposizione complessiva del robot.
Di base, l’analisi Montecarlo classica non considera automaticamente le correlazioni. Tuttavia, nei sistemi di trading automatico multi-asset o multi-EA, è possibile estendere l’analisi simulando l’impatto delle correlazioni tra strategie, riducendo il rischio di overexposure e drawdown simultanei.
Tecnicamente sì, ma i risultati rischiano di essere fuorvianti. Senza stop loss, le simulazioni Montecarlo tendono a sottostimare il rischio reale, mostrando curve di equity apparentemente stabili che non riflettono il potenziale di perdite estreme nel trading automatico.
L’analisi Montecarlo è più affidabile quando viene applicata a dati di trading reale, perché includono slippage, latenza ed errori di esecuzione. Tuttavia, anche sui backtest può essere molto utile, a patto che questi siano di alta qualità e includano costi realistici.
L’analisi Montecarlo non migliora direttamente le performance, ma aiuta a prendere decisioni migliori su rischio e capitale. Permette di capire se una strategia automatica è sostenibile nel lungo periodo e di ottimizzare il money management, aumentando le probabilità di sopravvivenza del sistema nel tempo.
Contattaci su whatsapp e ti aiutiamo a capire quale soluzione è più adatta al tuo profilo operativo. In più puoi ottenere fino a 100€ di bonus sconto sul tuo acquisto.