Risultati settimanali
Home > Blog > Poste Italiane investimenti: buoni, fondi BancoPosta e la gestione consulenziale, costi e opinioni

Poste Italiane investimenti: buoni, fondi BancoPosta e la gestione consulenziale, costi e opinioni

Copertina dell articolo Poste Italiane investimenti: buoni, fondi BancoPosta e la gestione consulenziale, costi e opinioni

Investimenti Poste Italiane, condizioni lette il 23 settembre 2026. I tassi dei buoni sono cambiati il 22 settembre: qui ci sono quelli in vigore, i costi dei fondi presi dai KID e il conto di cosa resta in mano su 10.000 euro.

Ultimo aggiornamento:
Indice contenuti

Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.

Quattro scaffali diversi dentro lo stesso ufficio postale

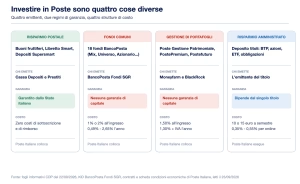
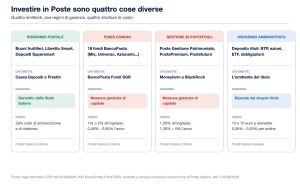
Il primo equivoco e credere che “investire in Posta” sia una cosa sola. Sono quattro cose, con quattro emittenti, quattro livelli di rischio e quattro strutture di costo che non hanno niente in comune.

Poste italiane investimenti quattro scaffali

Il risparmio postale, cioe buoni fruttiferi e libretti, e emesso da Cassa Depositi e Prestiti ed e garantito dallo Stato italiano. Poste lo colloca e basta. I fondi comuni sono di BancoPosta Fondi SGR, hanno il depositario in BNP Paribas e non hanno nessuna garanzia: il KID di ognuno scrive che l’investimento iniziale puo andare perso in parte o del tutto. La gestione di portafogli e delegata a soggetti esterni, Moneyfarm e BlackRock, e anche qui la garanzia non esiste. Il risparmio amministrato, infine, e un normale deposito titoli su cui si comprano BTP, azioni e ETF, con Poste che fa da intermediario.

La differenza non e accademica. Sul primo scaffale il capitale torna indietro per contratto, sugli altri tre dipende dai mercati, e la diversificazione fra i quattro non e una scelta di gusto ma di rischio. Ed e sul primo scaffale che si concentrano quasi tutte le ricerche: “buoni fruttiferi postali” vale 74.000 ricerche al mese in Italia, “libretto smart poste” altre 9.900, mentre “fondi bancoposta” si ferma a 2.400. Gli italiani vanno alle Poste per non rischiare, e poi allo sportello si trovano davanti prodotti che rischiano.

I tassi dei buoni cambiati il 22 settembre 2026

CDP pubblica per ogni serie una scheda di sintesi e un foglio informativo, con la data di decorrenza in prima pagina. L’ultima revisione porta la data del 22 settembre 2026, quindi qualunque tabella pubblicata prima di quel giorno riporta tassi superati.

Poste italiane investimenti quattro scaffali

Buono Serie Durata Tasso annuo lordo a scadenza
Dedicato ai minori TF118A260922 fino al compimento dei 18 anni 5,00%
Buono Premium TF101A260922 1 anno 3,25%
Soluzione Eredita TF404A260922 4 anni 3,00%
4 anni Plus TF504A260922 4 anni 2,25%
A Cedola 8 anni TC008A260922 8 anni 2,46% (rendimento interno)
Rinnova Prima 3×4 Premio TF412A260922 12 anni 3,69% con il premio del 20%
Rinnova 3×4 con premio TF312A260922 12 anni 3,46% con il premio del 16%
4 anni risparmiosemplice TF104A250624 4 anni 1,25%, oppure 1,50% premiale

Le cifre alte in questa tabella hanno tutte una condizione dietro, e la condizione e il punto.

Il 5,00% dei minori si ottiene solo portando il buono fino ai diciotto anni dell’intestatario, e si puo intestare solo a chi ha fra zero e sedici anni e mezzo. Chi lo rimborsa prima riceve lo 0,50% nominale annuo, un nono di quello che leggeva in vetrina.

Il 3,25% del Buono Premium dura un anno solo, si sottoscrive esclusivamente da Libretto di Risparmio Postale e solo con “Nuova Liquidita”, cioe soldi arrivati da fuori dopo il 17 settembre 2026 tramite bonifico, assegno o accredito di stipendio e pensione. I prelievi fatti da qualsiasi conto BancoPosta intestato alla stessa persona dal 17 settembre in poi riducono l’importo sottoscrivibile. Il collocamento e dichiarato aperto fino al 5 novembre 2026.

Il 3,00% del Soluzione Eredita e riservato a chi ha appena chiuso una successione presso Poste, entro novanta giorni dalla liquidazione.

I due Rinnova, al 3,69% e al 3,46%, sono rendimenti a dodici anni che si prendono solo restando dentro fino al dodicesimo anno per incassare il premio, rispettivamente del 20% e del 16%. Al terzo anno il tasso e l’1,00%, al sesto l’1,50%, al nono il 2,00%. E sono riservati a chi reinveste: il Rinnova Prima si prenota in ufficio postale a chi ha un buono dematerializzato in scadenza nei trenta giorni successivi, il Rinnova 3×4 a chi rimborsa vecchi buoni Ordinari trentennali.

Resta il 4 anni Plus al 2,25%, che e l’unico sottoscrivibile da chiunque, online e in ufficio, senza condizioni d’accesso. Con una trappola scritta a chiare lettere nel foglio informativo: “Non sono corrisposti interessi per i buoni 4 anni Plus rimborsati prima della scadenza del quarto anno”. Non interessi ridotti. Zero.

Un nome che continua a circolare nei commenti su YouTube e il Buono 100 al 3%. Non e piu in emissione: compare nell’elenco dei buoni e piani non piu collocati sul sito di Poste, insieme al Buono 5×5, al Buono Inflazione e al Buono Premia.

Cosa resta di 10.000 euro dopo quattro anni

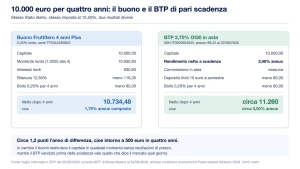
Il 2,25% e un tasso lordo. Fra il tasso e il conto corrente ci sono due cose: l’imposta sostitutiva del 12,50%, che sui buoni e davvero agevolata rispetto al 26% ordinario, e l’imposta di bollo dello 0,20% annuo sul capitale investito, dovuta quando il portafoglio buoni supera i 5.000 euro.

Poste italiane investimenti 10000 buono btp

Il conto sul 4 anni Plus, con gli interessi in capitalizzazione composta:

Voce Importo
Capitale 10.000,00
Montante lordo a 4 anni (1,0225 alla quarta) 10.930,83
Interessi lordi 930,83
Ritenuta 12,50% meno 116,35
Bollo 0,20% per 4 anni meno 80,00
Netto a scadenza 10.734,48

Sono 734,48 euro in quattro anni, cioe il 7,34% complessivo e l’1,79% annuo composto. Il numero in vetrina era 2,25%.

Il termine di paragone corretto non e il conto corrente, e un titolo con lo stesso orizzonte e lo stesso garante. Il 23 settembre 2026 il BTP con cedola 2,70% e scadenza 1 ottobre 2030, ISIN IT0005654642, quotava 96,22 sul MOT con un rendimento effettivo a scadenza del 3,75% lordo e del 3,40% netto, secondo la scheda di Borsa Italiana aggiornata al 22 settembre. Stessa aliquota agevolata al 12,50%, stessa durata residua di poco piu di quattro anni.

Comprato in asta tramite Poste, quel BTP non paga commissioni di collocamento: la scheda condizioni economiche di febbraio 2026 alla voce “Altri Titoli di Stato Italiani” scrive “Nessuna”. Restano il deposito titoli, dieci euro a semestre per chi tiene solo titoli di Stato, e lo stesso bollo dello 0,20%. Su 10.000 euro il netto scende a circa il 3,00% annuo, contro l’1,79% del buono. Sono circa 1,2 punti l’anno, cioe intorno a 500 euro in quattro anni.

Quella differenza non e un errore di Poste, e il prezzo di una cosa precisa. Il buono ha dentro un’opzione che il BTP non ha: il capitale torna indietro al valore nominale in qualsiasi momento, e non subisce le oscillazioni di prezzo del mercato secondario. Chi opera sui mercati la riconosce subito, e infatti a dirlo per primo e stato un lettore: l’utente @Triplealpha-ita, in un commento di circa un anno fa sotto l’analisi di Paolo Coletti, scriveva che i buoni “hanno una put integrata” sul capitale, e che sulle scadenze lunghe puo avere senso anche se ha un costo elevato. Quel costo e la volatilita che non si subisce, pagata in punti di rendimento: quanto valga dipende da quanto e probabile dover liquidare prima del tempo.

C’e un terzo numero da tenere accanto ai primi due. L’ISTAT, nei dati definitivi di agosto 2026, ha misurato l’indice NIC a piu 3,3% su base annua, in accelerazione dal 2,9% di luglio, spinto dagli energetici non regolamentati passati da piu 11,4% a piu 17,0%. Un netto dell’1,79% annuo, con l’inflazione a quel livello, non conserva il potere d’acquisto. Non e una previsione sui prossimi quattro anni, che nessuno puo fare: e il punto di partenza.

Libretto Smart e Supersmart: il tasso in vetrina e quello che arriva

Il Libretto Smart e il contenitore, i Depositi Supersmart sono le promozioni che ci si attivano sopra. Il tasso del contenitore, scritto nel foglio informativo del 22 settembre 2026, e lo 0,001% annuo lordo, fermo li dal 18 febbraio 2016. Su 10.000 euro sono dieci centesimi l’anno.

Le somme vincolate nei Supersmart rendono di piu, e le quattro offerte aperte il 23 settembre 2026 sono queste:

Deposito Durata Tasso annuo lordo Chi puo attivarlo
Supersmart Young 180 giorni 3,25% fascia giovani
Supersmart Pensione 364 giorni 3,25% chi accredita la pensione sul Libretto
Supersmart Rinnova 540 giorni 2,50% chi aveva un Premium 366 giorni scaduto dal 1 gennaio 2026
Supersmart Open 360 giorni 2,25% tutti i titolari di Libretto Smart

Il minimo e 500 euro, incrementabile per multipli di 50. La disattivazione anticipata non costa penali, ma riporta gli interessi al Tasso Base: chi esce prima della scadenza prende lo 0,001%.

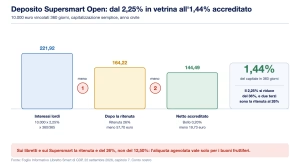
E qui c’e il numero che quasi nessuno scrive. Sugli interessi dei Depositi Supersmart la ritenuta e del 26%, non del 12,50%. Non e una nostra interpretazione, e la frase che si ripete identica in ogni sezione del foglio informativo: gli interessi “sono accreditati sul Libretto Smart alla data di scadenza, al netto della ritenuta fiscale in vigore (attualmente pari al 26%)”. Il trattamento agevolato al 12,50% vale per i buoni fruttiferi, non per i libretti. In piu, sulle somme accantonate il bollo e proporzionale allo 0,20% annuo, con un minimo di un euro.

Poste italiane investimenti supersmart cascata

Il conto sul Supersmart Open, 10.000 euro per 360 giorni, in capitalizzazione semplice con il criterio dell’anno civile:

Voce Importo
Interessi lordi (10.000 x 2,25% x 360/365) 221,92
Ritenuta 26% meno 57,70
Bollo 0,20% proporzionale meno 19,73
Netto accreditato 144,49

Il 2,25% della locandina diventa l’1,44% del capitale in 360 giorni. Il taglio e del 36%, e due terzi di quel taglio sono la ritenuta al 26%. Sul Supersmart Young e sul Pensione, che partono dal 3,25%, lo stesso meccanismo porta il netto poco sopra il 2%.

Il libretto ha anche un bollo tutto suo: 34,20 euro fissi l’anno, dovuti quando la giacenza media supera i 5.000 euro. E il foglio informativo precisa una cosa che sorprende chi ha piu libretti: se anche uno solo di quelli con la stessa intestazione supera la media di 5.000 euro, i 34,20 euro si applicano su tutti.

Il tema che torna piu spesso nei commenti degli utenti non e pero il tasso, e come si tirano fuori i soldi. Su YouTube, sotto il video di Paolo Coletti sui prodotti postali, @lorenx09 ha raccolto ventuno like, circa un anno fa, elencando le strade praticabili: la fila allo sportello con il vaglia da 14 euro e poi la fila in banca per versarlo, oppure la Postepay Evolution con le operazioni da 2.500 euro alla volta. @jordan94007, nello stesso periodo, racconta di aver incassato un buono della nonna con un assegno da 14 euro, una settimana di attesa, un passaggio fisico in banca perche lo sportello automatico non lo accettava e altri tre o quattro giorni lavorativi. Una voce piu recente, @sergioscordino9804 circa nove mesi fa, segnala che il trasferimento diretto dal Libretto Smart a un conto corrente e stato aperto, dopo aver associato il conto, versato 1.000 euro e atteso cinque giorni.

Fondi BancoPosta: i costi, letti nei KID

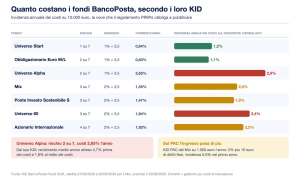
Qui si cambia scaffale. I fondi comuni di BancoPosta Fondi SGR non hanno garanzia del capitale, hanno una commissione di ingresso, una commissione annua e un orizzonte consigliato. Ogni fondo pubblica un KID, il documento con le informazioni chiave previsto dal regolamento PRIIPs, dove i costi sono obbligatoriamente espressi anche in euro su un investimento tipo di 10.000.

Poste italiane investimenti costi fondi

Fondo Rischio Ingresso Costi correnti Incidenza 1 anno Incidenza a scadenza
BancoPosta Universo Start 1 su 7 1% + 3,5 euro 0,49% + 0,15% 1,7% 1,2% su 2 anni
BancoPosta Obbligazionario Euro M/L Termine 2 su 7 1% + 3,5 euro 0,79% + 0,04% 1,9% 1,1% su 5 anni
BancoPosta Universo Alpha 2 su 7 1% + 3,5 euro 2,65% 3,7% 2,9% su 4 anni
BancoPosta Mix 3 su 7 2% + 3,5 euro 1,48% + 0,07% 3,7% 2,0% su 5 anni
Poste Investo Sostenibile Classe S 3 su 7 2% + 3,5 euro 1,24% + 0,23% 3,6% 1,9% su 5 anni
BancoPosta Universo 60 3 su 7 2% + 3,5 euro 1,55% + 0,39% 4,1% 2,4% su 5 anni
BancoPosta Azionario Internazionale 4 su 7 2% + 3,5 euro 1,64% + 0,28% 4,0% 2,2% su 7 anni

Dati dai KID con validita 27 febbraio 2026, tranne BancoPosta Mix, il cui KID e stato aggiornato al 22 maggio 2026 dopo la fusione che ha trasformato Mix 3 in Mix. L’incidenza annuale e la voce che il regolamento obbliga a calcolare per mostrare di quanto i costi riducono il rendimento ogni anno.

Tre righe meritano un commento.

BancoPosta Universo Alpha costa il 2,65% l’anno di commissioni correnti su un fondo classificato 2 su 7, cioe a rischio basso. Il suo KID dice la conseguenza in una riga sola: “si prevede che il rendimento medio annuo sara pari al 4,7% prima dei costi e al 1,8% al netto dei costi”. Su un orizzonte di quattro anni, lo scenario moderato del documento porta 10.000 euro a 10.740, cioe l’1,80% annuo. E lo stesso ordine di grandezza del buono fruttifero a quattro anni, ma con il rischio di mercato dentro.

BancoPosta Universo Start ha lo scenario moderato in perdita. Il KID scrive: “si prevede che il rendimento medio annuo sara pari al meno 0,1% prima dei costi e al meno 1,3% al netto dei costi”, e la tabella porta 10.000 euro a 9.740 dopo due anni. Va detto per intero, perche altrimenti il numero diventa una clava: lo scenario moderato del PRIIPs non e una previsione, e una finestra storica reale, e per questo fondo la finestra e giugno 2017 – giugno 2019, l’epoca dei tassi negativi in euro. Quel contesto oggi non c’e piu. Il costo invece e di oggi, e su un fondo obbligazionario con duration sotto i due anni un punto e due decimi l’anno e tanto.

Sul piano di accumulo il costo di ingresso e peggiore, non migliore. Il KID del PAC di BancoPosta Mix, calcolato su 1.000 euro l’anno, indica il 2% piu dieci euro di diritti fissi e un’incidenza annuale dei costi del 5,0% nel primo anno, che scende al 2,6% su cinque anni. Il PAC parte da 50 euro al mese, il versamento unico da 500 euro. Su cifre piccole quel 5% del primo anno pesa piu di qualsiasi scelta di mercato, ed e il motivo per cui il costo fisso conta piu della percentuale quando si comincia con poco.

Non tutti i fondi sono uguali, e sarebbe scorretto dire il contrario. L’Azionario Internazionale, che e il piu caro in valore assoluto, e anche quello con lo scenario moderato piu alto: 16.130 euro su 10.000 dopo sette anni, cioe il 7,07% annuo, perche sotto c’e l’azionario globale. Il punto non e che i fondi rendano poco, e che l’1,64% annuo di costi su un ETF equivalente si paga fra lo 0,07% e lo 0,20%, come si verifica in due minuti su uno screener come JustETF, e su sette anni la differenza e enorme. Chi ha provato a fare il conto da solo lo racconta bene: su YouTube @saveriomorelli2535, circa tre mesi fa, scriveva di aver sottoscritto il fondo “prima di conoscere gli ETF” e di volerlo chiudere a meno di un anno dalla firma proprio per i costi.

Per giudicare un fondo a gestione attiva non basta guardare il rendimento: serve metterlo accanto al rischio che ha corso per ottenerlo, ed e il lavoro che fa l’indice di Sharpe. Un 7% annuo ottenuto con l’azionario globale non dice niente sulla bravura del gestore, dice solo che l’azionario globale e salito.

Chi paga il consulente dell'ufficio postale

Questa e la parte che spiega tutto il resto, e sta in un documento che si scarica in tre clic e che nessuno legge: il Foglio Informativo Analitico numero 34, in vigore dal 23 febbraio 2026, di Poste Italiane Patrimonio BancoPosta.

Poste italiane investimenti incentivi

Dice tre cose, tutte testuali.

La prima: “Il servizio di consulenza offerto da Poste Italiane e prestato su base non indipendente“. Significa che le raccomandazioni riguardano strumenti del gruppo Poste o di societa con cui il gruppo ha rapporti, e che Poste “puo ricevere compensi, commissioni o benefici non monetari” da quegli emittenti. Il documento li chiama Incentivi, con la maiuscola.

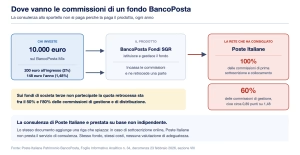
La seconda quantifica. Per i fondi di societa partecipate, che e il caso di BancoPosta Fondi SGR, “Poste Italiane percepisce, a fronte delle quote di OICR collocate, la totalita delle commissioni di prima sottoscrizione e di collocamento e una quota pari al 60% delle commissioni di gestione“. Per i fondi di terzi non partecipati, la quota sta “tra il 50% e l’80% delle commissioni di gestione e di distribuzione”.

Applicato al BancoPosta Mix: dell’1,48% di commissioni annue, circa 0,89 punti percentuali tornano ogni anno a Poste Italiane, piu il 100% del 2% pagato all’ingresso. La consulenza allo sportello e gratuita per chi la riceve perche la paga il prodotto, ogni anno, finche il prodotto resta in portafoglio.

La terza e la piu strana, ed e scritta in una riga sola: “In caso di sottoscrizioni mediante canale online, Poste Italiane non presta il servizio di consulenza“. Lo stesso fondo, con lo stesso KID e gli stessi costi, si sottoscrive da soli senza nessuna valutazione di adeguatezza, oppure allo sportello con la consulenza.

Il documento prevede anche, a fronte degli Incentivi, dei servizi aggiuntivi: la verifica nel continuo che i prodotti restino adeguati e il monitoraggio del portafoglio, comunicato almeno una volta l’anno. E Poste dichiara “almeno una volta l’anno nella fase di rendicontazione al cliente, l’importo esatto degli Incentivi ricevuti”: quella riga esiste, sta nella rendicontazione annuale, e si puo cercare.

Gli utenti descrivono il meccanismo senza conoscerlo. Su FinanzaOnline, l’utente Mattia20 apriva il 9 gennaio 2021 una discussione sul PAC dell’Azionario Internazionale scrivendo che il “costo di gestione dicono zero, almeno il direttore del mio ufficio postale dice cosi”, salvo poi trovare l’1,70% annuo leggendo la documentazione. Due giorni dopo, nello stesso thread: “diciamo che mi ha intortato”. Il 18 maggio 2025, sempre su FinanzaOnline, l’utente $72 riassumeva il servizio di consulenza premium cosi: i prodotti proposti “possono essere tranquillamente sottoscritti in autonomia dal sito di Poste”, non sono personalizzati ne riservati.

Poste Gestione Patrimoniale: la stessa Moneyfarm, a un prezzo diverso

Sotto la voce “gestione di portafogli” Poste mette quattro servizi. Due sono riservati ai clienti Premium e partono da 50.000 euro: Soluzione Finanziaria, costruito con BlackRock, e Soluzione Multimanager, fatto di fondi a gestione attiva. Postefuturo Investimenti, sette linee in ETF, e chiuso ai nuovi clienti e resta solo a chi ha gia una linea attiva.

Il servizio aperto a tutti si chiama Poste Gestione Patrimoniale, parte da 5.000 euro e lo gestisce Moneyfarm, che nel contratto compare come MFM Investment Ltd. Sono sei linee in ETF ed ETC: quattro Multiasset, una Multitrend e una LiquiditaPiu, costruite sulla stessa logica di rischio crescente della teoria del portafoglio moderno che sta dietro a tutti i robo advisor, compresi quelli bancari come Tinaba.

La pagina di Poste che lo presenta usa due parole precise: “Convenienza e trasparenza”, e poco sotto “costi tra i piu bassi del mercato”. I corrispettivi stanno nell’articolo 9.3 delle condizioni generali di contratto.

Poste italiane investimenti gestione confronto

  • Upfront Fee: 1,50% dell’importo per versamenti iniziali sotto i 25.000 euro, 1,00% dai 25.000 in su e su ogni rata di un piano di accumulo. Si applica al primo conferimento e a ogni versamento successivo.
  • Moneyfarm Fee: 1,30% annuo oltre IVA su tutte le linee, 0,75% oltre IVA sulla sola Linea Liquidita. Calcolata ogni giorno, prelevata ogni mese dalla liquidita della linea.

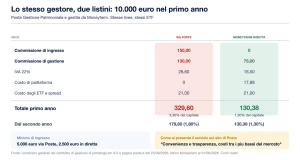
Lo stesso gestore, sottoscritto direttamente, ha un listino diverso. Al 1 settembre 2026 Moneyfarm applica lo 0,75% oltre IVA fino a 100.000 euro, senza nessuna commissione di ingresso, con un minimo di 2.500 euro e un costo di piattaforma di 1,49 euro al mese. Il dettaglio sta nella nostra analisi dei costi di Moneyfarm, dove le quattro voci che compongono il prezzo sono sommate una per una.

Su 10.000 euro, primo anno:

Voce Via Poste Moneyfarm diretta
Commissione di ingresso 150,00 0
Commissione di gestione 130,00 75,00
IVA 22% 28,60 16,50
Piattaforma 0 17,88
Costo degli ETF e spread 21,00 21,00
Totale primo anno 329,60 (3,30%) 130,38 (1,30%)
Dal secondo anno 179,60 (1,80%) 130,38 (1,30%)

Stesse linee, stessi ETF, stesso gestore, due volte e mezzo il costo nel primo anno. La differenza e il prezzo della rete fisica: l’appuntamento in ufficio postale, l’impiegato che segue la pratica, la firma su carta. Chi non ha bisogno di quella rete la paga lo stesso.

Una precisazione di correttezza. Il costo degli ETF e lo spread, 0,16% e 0,05%, sono stime che pubblica Moneyfarm e valgono per entrambi i canali; nel contratto di Poste non compare un costo di piattaforma, quindi quella voce e a favore di Poste. E il minimo di ingresso e diverso: 5.000 euro via Poste, 2.500 diretti. Chi e gia cliente Moneyfarm, dice il contratto, non puo attivare la gestione tramite Poste.

Il confronto ha una storia. Fino a qualche anno fa la versione postale si chiamava PosteMoney e i costi erano davvero identici a quelli di Moneyfarm: sul forum di FinanzaOnline, nel dicembre 2022, l’utente piccolowarren chiudeva cosi una discussione lunga quattordici pagine, “ne consegue che io decido di investire con Poste, considerato che anche i costi sono uguali”. Oggi quella frase non descrive piu il listino.

Il deposito titoli e il pezzo piu economico dello scaffale

Se si guarda solo ai prezzi, la parte meno cara dell’offerta e anche la meno pubblicizzata: il risparmio amministrato, cioe il conto titoli su cui si comprano obbligazioni, BTP, azioni ed ETF a proprio nome.

Dalla scheda condizioni economiche di febbraio 2026, per i clienti non dipendenti:

  • deposito con soli titoli di Stato italiani o garantiti dallo Stato: 10 euro a semestre
  • deposito con qualsiasi altra tipologia: 15 euro a semestre se regolato su conto BancoPosta, 20,66 euro se regolato su libretto
  • deposito vuoto per tutto il semestre: gratuito
  • titoli di Stato italiani in asta: nessuna commissione
  • titoli di Stato sul mercato secondario: 0,35%, minimo 10,33 euro
  • azioni, ETF azionari e certificates: 0,55%, minimo 15,49 euro
  • ETF obbligazionari e altre obbligazioni: 0,35%, minimo 10,33 euro

Cedole, dividendi, rimborsi a scadenza, operazioni societarie, chiusura del deposito e trasferimento dei titoli a un altro intermediario sono tutti gratuiti. Chi vuole spostare il portafoglio altrove non paga per farlo, e vale la pena verificarlo anche sul listino dell’intermediario di destinazione, perche la voce “trasferimento titoli” cambia parecchio da un broker italiano all’altro.

Ci sono pero due limiti da conoscere prima, e stanno nella stessa scheda. Il primo: sui mercati esteri (Nyse, Nasdaq, Xetra, Euronext, Cboe) la commissione e di 25 euro fissi per ordine ed e prevista “esclusivamente con riferimento agli ordini di vendita disposti presso gli Uffici Postali”. Dall’ufficio postale le azioni americane o tedesche si possono vendere, non comprare. Il secondo: l’online copre solo il mercato primario, cioe le sottoscrizioni, e non le altre operazioni. Su YouTube @maurogiampieri6891 lo descriveva circa un anno fa dal lato pratico, dicendo che per il secondario bisogna passare dal consulente e sperare che l’operazione vada a buon fine. Chi confronta questo servizio con un conto titoli nato per operare, come Scalable Capital o Trade Republic, o con una banca attrezzata come mostrano le commissioni di Fineco, trova una differenza che non sta solo nel prezzo ma in cosa si puo fare.

Il regime del deposito titoli in Poste e quello amministrato: l’imposta del 26% si paga alla vendita, sul guadagno effettivo, e l’intermediario fa da sostituto. Sui titoli di Stato italiani l’aliquota resta il 12,50%. Chi ha rapporti anche con intermediari esteri senza sostituto d’imposta trova il quadro completo nella guida su come si pagano le tasse sugli investimenti.

Centosette commenti, tre discussioni e una costante

Abbiamo letto 107 commenti sotto tre video dedicati ai prodotti postali, di cui 80 sotto l’analisi di Paolo Coletti, che ha 49.731 visualizzazioni, e 27 sotto due video di Affari Miei; piu tre discussioni di FinanzaOnline, per circa cinquanta messaggi, dal 2021 al dicembre 2025. Una voce viene dal conteggio Trustpilot fatto per la nostra analisi su Moneyfarm, 6.839 recensioni lette al 1 settembre 2026.

Primo filtro, doveroso: i video di Affari Miei, Io Investo, Vision SCF e Athena SCF hanno tutti in descrizione un lead magnet o un servizio di consulenza a pagamento. Sono contenuti con un interesse commerciale, e si leggono come tali. Le date dei commenti YouTube sono relative, quindi le riportiamo come intervalli.

Quello che va storto. Il commento con piu consensi fra quelli critici, 55 like, e di @giovannidagostino4221, circa un anno fa: aveva un libretto con una certa somma, ha chiesto una consulenza, e racconta che la consulente non sapeva il suo nome nonostante l’appuntamento e stava mangiando un panino quando lui e entrato. Il giorno dopo ha tolto tutto, e la direttrice dell’ufficio gli ha chiesto perche e cosa avessero fatto di male. @sebastiandiprimio, nello stesso periodo, racconta di un familiare che ha scoperto che il fondo pensione postale era interamente obbligazionario con commissioni sopra l’1%: per trasferirlo altrove sono serviti oltre un anno, un avvocato e un interpello alla COVIP. @Senz4Nome scrive di essersi pentito di aver aperto cinque anni prima un BancoPosta Mix 3 e di starlo chiudendo in leggero positivo. @davidebacchi9030, che dichiara di avere un PAC sull’Azionario Internazionale, segnala che i costi di ingresso sui PAC “sono una vigliaccata recente” e che fino all’anno prima non c’erano.

Su FinanzaOnline, il 18 agosto 2024, Elisabetta0111 ha scritto la vicenda piu istruttiva: aveva sottoscritto una polizza Poste Progetto Obbligazionario Bonus dopo che il consulente le aveva illustrato i vantaggi “garantendomi a fine polizza (15 anni) un rendimento positivo”. Tornata a casa ha letto i fogli informativi, ha capito che per i primi sei anni il capitale non era garantito, ed e rientrata in ufficio per recedere con raccomandata. Il diritto di ripensamento esiste, e usarlo funziona.

Quello che va bene. @elio067, circa un anno fa, racconta venti milioni di lire in buoni ordinari sottoscritti nel 1993 e riscattati dopo trent’anni per circa 105.000 euro netti. @lorenzostefan8532 riporta un buono cartaceo da 250.000 lire del 1994, incassato nel gennaio 2025 dopo trent’anni e quattro mesi, per 1.290 euro. @adolfoadsl usa due Depositi Supersmart per tenere fuori dalla banca la parte di liquidita che supera i 100.000 euro coperti dalla garanzia dei depositi. Sulla gestione patrimoniale, reef scriveva su FinanzaOnline il 27 dicembre 2022 che nell’area riservata di Poste c’e tutto, “compresi i dettagli dei singoli ETF con ISIN, quantita investite e performance attuali”, scaricabile anche in Excel.

Una sola voce sui numeri di un portafoglio, e va presa per quello che e. Nadia T., su Trustpilot con recensione aggiornata al 17 luglio 2026, dichiara 130.000 euro affidati alla gestione tramite Poste e disinvestiti dopo poco piu di due anni con una perdita di 10.000 euro. Nella risposta pubblica Moneyfarm colloca l’investimento fra ottobre 2021 e gennaio 2024 e ricorda che l’orizzonte consigliato per le linee dinamiche e di almeno quattro o cinque anni. E un dato dichiarato dall’utente, non verificabile alla fonte, e i risultati passati non sono indicativi di quelli futuri.

La costante. Il tema piu ricorrente in assoluto, presente in almeno otto commenti sui 107, non riguarda i rendimenti: riguarda il tempo e i passaggi necessari per portare i soldi fuori dal circuito postale. Vale la pena saperlo prima, perche incide su un prodotto che promette liquidita in qualsiasi momento.

Un’ultima annotazione, che e un dato di percezione e non un consiglio: due commenti in due video diversi, uno con 136 like e uno con 5, dicono la stessa identica cosa, cioe che negli ultimi dieci anni il miglior investimento fatto in Poste sono state le azioni di Poste Italiane.

Come abbiamo verificato questi numeri

Tutte le cifre di questa pagina vengono da documenti primari scaricati e letti il 23 settembre 2026, non da pagine di terzi. I tassi dei buoni e dei libretti vengono dalle schede di sintesi e dai fogli informativi pubblicati da Cassa Depositi e Prestiti, con decorrenza 22 settembre 2026 per tutte le serie tranne il 4 anni risparmiosemplice, aggiornato il 24 luglio. I costi dei fondi vengono dai KID di BancoPosta Fondi SGR con validita 27 febbraio 2026, e 22 maggio 2026 per il Mix. Le condizioni della consulenza e del deposito titoli vengono dal Foglio Informativo Analitico numero 34 e dalla Scheda Condizioni Economiche di Poste Italiane Patrimonio BancoPosta, edizione febbraio 2026. I corrispettivi della gestione patrimoniale vengono dall’articolo 9.3 delle condizioni generali di contratto. Il rendimento del BTP e quello della scheda MOT di Borsa Italiana aggiornata al 22 settembre 2026; l’inflazione e il dato definitivo ISTAT di agosto 2026. I conti su 10.000 euro sono nostri e sono rifatti voce per voce, non ripresi da simulatori.

Questa pagina non contiene link di affiliazione verso Poste Italiane, Cassa Depositi e Prestiti, BancoPosta Fondi SGR o Moneyfarm, e Amicobot non ha rapporti commerciali con nessuno di questi soggetti. Le recensioni e i commenti sono riportati con il nome pubblico, la data e la piattaforma, e non sono verificabili oltre quanto scritto. I contenuti hanno finalita informativa e non costituiscono consulenza finanziaria ne una raccomandazione personalizzata di investimento.

Disclaimer

Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.

Facebook
X
Telegram
WhatsApp

Nessuna tab disponibile.

Dipende dallo scaffale, e le cifre nette del 23 settembre 2026 sono queste. Sul Buono 4 anni Plus al 2,25% lordo restano 10.734 euro dopo quattro anni, cioe l’1,79% annuo, dopo il 12,50% di imposta e lo 0,20% di bollo. Sul Deposito Supersmart Open al 2,25% lordo restano 144,49 euro dopo 360 giorni, cioe l’1,44%, perche li la ritenuta e del 26%. Sul fondo BancoPosta Mix lo scenario moderato del KID porta a 12.170 euro in cinque anni, ma senza garanzia e con lo scenario sfavorevole a 10.400. I risultati passati e gli scenari non sono indicativi dei risultati futuri.

Al 12,50%, come i titoli di Stato. Il 26% si applica invece agli interessi dei libretti di risparmio postale e dei Depositi Supersmart: lo dice il foglio informativo del Libretto Smart del 22 settembre 2026, in ogni scheda dei depositi. E una distinzione che diverse pagine in circolazione, compreso il riassunto automatico di Google, riportano in modo sbagliato.

Cambia da serie a serie ed e scritto nella scheda di sintesi. Sul 4 anni Plus non viene corrisposto alcun interesse prima del compimento del quarto anno. Sul buono dedicato ai minori il rimborso anticipato riconosce lo 0,50% nominale annuo invece del 5,00%. Sul Buono a Cedola 8 anni non maturano interessi se il rimborso totale avviene entro sei mesi dalla sottoscrizione. Il capitale torna sempre indietro, ma il bollo gia addebitato puo rendere il rimborso netto inferiore al nominale.

Perche la paga il prodotto. Il foglio informativo analitico numero 34, in vigore dal 23 febbraio 2026, dichiara che la consulenza di Poste e prestata su base non indipendente e che Poste percepisce Incentivi dagli emittenti: sui fondi di societa partecipate incassa la totalita delle commissioni di sottoscrizione e collocamento e il 60% delle commissioni di gestione, sui fondi di terzi non partecipati fra il 50% e l’80%. L’importo esatto degli Incentivi ricevuti viene comunicato al cliente almeno una volta l’anno nella rendicontazione.

No, e la differenza e scritta nel foglio informativo analitico: “in caso di sottoscrizioni mediante canale online, Poste Italiane non presta il servizio di consulenza”. Prodotto, KID e costi sono gli stessi, ma online manca la valutazione di adeguatezza e il monitoraggio nel continuo. Il canale online, inoltre, copre solo il mercato primario: gli ordini sul mercato secondario passano dall’ufficio postale.

Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.

Lascia un commento

Il commento viene pubblicato dopo l'approvazione della redazione. L'email non viene mostrata.

Dimensione massima dei file caricabili: 2 MB. Puoi caricare: immagine, documento. I link a YouTube, Facebook, Twitter e altri servizi inseriti nel testo dei commenti saranno automaticamente incorporati. Rilascia i file qui

Ti potrebbe piacere anche
Gruppo Telegram

Gruppo Telegram

✕
Canale Telegram