Dal 1 settembre 2026 Scalable Capital ha una succursale a Milano, l’IBAN italiano e il regime amministrato, cioè quello che i clienti italiani chiedevano da anni. Questa è la nostra recensione, costruita sui contratti in vigore e su 257 voci di clienti lette una per una.
Voto della redazione: 5/5 per scalable capital.
Contattaci su whatsapp e ti aiutiamo a capire quale soluzione è più adatta al tuo profilo operativo. In più puoi ottenere fino a 100€ di bonus sconto sul tuo acquisto.
Una premessa, prima di tutto: non abbiamo aperto un conto Scalable Capital e non lo abbiamo provato di persona. Il giudizio che segue si basa sui documenti ufficiali in vigore, sul listino, sulla tabella dei tassi della BCE e sulle opinioni dei clienti, contate una per una. Dove un aspetto lo raccontano i clienti e non lo abbiamo verificato noi, lo diciamo.
Per anni la frase più ripetuta nelle recensioni italiane di Scalable Capital è stata la stessa, anche in quelle a cinque stelle. Il 17 agosto 2026, sull’App Store, l’utente Luca_Ferro__ la metteva nel titolo: “App perfetta a parte il regime fiscale”. Due settimane dopo quella mancanza non c’era più. Chi apre un conto oggi riceve un IBAN che comincia con IT e può lasciare alla banca il calcolo e il versamento delle imposte.
Molte recensioni che si trovano in rete, e perfino la risposta generata da Google il 12 settembre, descrivono ancora il broker di prima: regime dichiarativo e titoli depositati presso Baader Bank. Questa recensione parte invece dai documenti in vigore dal 1 settembre 2026: la Documentazione Cliente, il Foglio Informativo della succursale italiana, il listino, il factsheet di settembre, il documento sui rischi e la tabella dei tassi della BCE. Poi le opinioni dei clienti, contate: 6.661 recensioni su Trustpilot, 137 recensioni scritte sull’App Store italiano, 100 commenti sotto il video YouTube più visto sul cambio di regime.
Il nostro giudizio su Scalable Capital è positivo. Oggi è una delle proposte più complete in Italia per chi investe in ETF e azioni con piani di accumulo e un orizzonte lungo, per tre ragioni che si verificano sui documenti. È una banca con licenza piena, con una succursale italiana vigilata da Banca d’Italia. Con il regime amministrato ha tolto l’ostacolo che i clienti italiani segnalavano di più. E ha costi di base contenuti e scritti in chiaro: piani di accumulo gratis da un euro, custodia a zero, ordini da 0 a 0,99 euro sulla sua borsa principale.
| Scheda | Scalable Capital |
|---|---|
| Cos’è | Banca e broker online per azioni, ETF, fondi, certificati e crypto ETP |
| Chi c’è dietro | Scalable Capital Bank GmbH, Monaco di Baviera, fondata nel 2014; in Italia dal 2022 |
| Autorizzazione | Licenza bancaria BCE, vigilanza BaFin e Bundesbank; succursale di Milano vigilata da Banca d’Italia |
| Piani | FREE a 0 euro al mese, PRIME+ a 4,99 euro al mese |
| Piani di accumulo | Gratis, da 1 euro a rata |
| Regime fiscale | Amministrato o dichiarativo, a scelta, per i conti aperti dal 1 settembre 2026 |
| Conto deposito | 2,60% lordo annuo variabile al 14 settembre 2026 |
| Tutela della liquidità | Garanzia legale fino a 100.000 euro, fino a 5 volte 100.000 con PRIME+ |
Punti di forza
Limiti da conoscere
Il prodotto è costruito per chi investe con versamenti periodici e vuole la gestione fiscale fatta dalla banca. Non è pensato per il trading intraday sul forex: fra le classi di strumenti offerte non ci sono CFD né coppie valutarie. Come si confrontano gli intermediari su questi criteri lo spiega la guida su come si sceglie un broker, mentre l’apertura del conto passo per passo è nella nostra guida al funzionamento di Scalable.
Scalable Capital è una banca tedesca. La società che presta i servizi è Scalable Capital Bank GmbH, con sede a Monaco di Baviera, iscritta al registro delle imprese con il numero HRB 217778 e vigilata da BaFin e Deutsche Bundesbank. La licenza bancaria piena rilasciata dalla BCE è stata annunciata il 10 settembre 2025. Il factsheet di settembre 2026 dichiara oltre un milione di clienti in sei paesi, più di 60 miliardi di euro di attività e oltre 800 dipendenti, e fra gli investitori del gruppo compaiono BlackRock e Tencent.
Dal 1 settembre 2026 c’è in più la Succursale Italiana, in via Filippo Sassetti 32 a Milano, con partita IVA italiana e codice ABI 3679. Le note legali la dichiarano iscritta all’Albo delle Banche con il numero 8111, e per l’attività della succursale vigila Banca d’Italia. Per un broker estero è un passo più impegnativo della libera prestazione di servizi da fuori: una sede locale, con i suoi obblighi e un’autorità di vigilanza italiana.
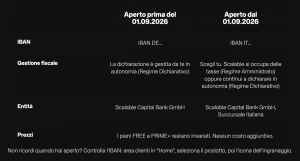
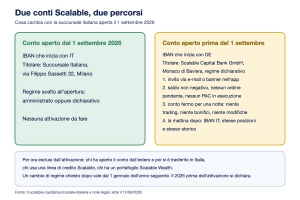
Il titolare del conto dipende dalla data di apertura, e la pagina ufficiale lo mette in una tabella.

Chi ha aperto il conto dal 1 settembre è già sulla succursale e sceglie il regime all’apertura. Chi l’ha aperto prima ha un IBAN che comincia con DE e resta in regime dichiarativo finché non completa l’attivazione, che Scalable propone con un invito via e-mail. Il passaggio non costa nulla e non cambia prezzi, posizioni o storico: i piani FREE e PRIME+ restano invariati.
Per attivare servono tre condizioni: saldo non negativo, nessun ordine pendente, nessun piano di accumulo in esecuzione. Accettati i nuovi termini, il conto resta fermo per una notte, senza compravendite né bonifici, mentre liquidità e titoli passano sul conto italiano. La mattina dopo ci sono l’IBAN nuovo, le stesse posizioni e lo stesso storico.

Per ora restano fuori dall’attivazione tre casi: chi ha aperto il conto dall’estero e poi si è trasferito in Italia, chi usa una linea di credito Scalable e chi ha un portafoglio gestito Scalable Wealth. Il regime amministrato vale dal momento dell’attivazione, quindi il 2026 fino a quel giorno si dichiara comunque, e un cambio di regime chiesto più avanti diventa effettivo dal 1 gennaio dell’anno seguente. Come si compila la parte dichiarativa è spiegato nella guida su come si pagano le tasse sul trading.
In regime amministrato è la banca a fare da sostituto d’imposta: calcola, trattiene e versa le imposte sulle plusvalenze compensando le minusvalenze, e il cliente non riporta nulla in dichiarazione. Con questo passaggio Scalable si mette sullo stesso piano fiscale dei broker in regime amministrato italiani come Fineco e Directa, e di Trade Republic, che lo applica dal 30 gennaio 2025. La scelta resta del cliente: chi preferisce continuare a dichiarare da solo può farlo.
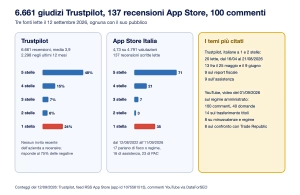
Quanto fosse atteso lo dicono i numeri. In Italia la ricerca “scalable capital regime amministrato” vale 2.400 ricerche al mese, più delle 1.600 di “scalable capital recensioni” (dati Google Ads di agosto 2026). E lo dicono le recensioni della primavera: fra le venti critiche in lingua italiana della prima pagina di Trustpilot, tredici hanno date fra il 25 maggio e il 9 giugno e nove parlano del report fiscale.
Il motivo è pratico. In regime dichiarativo Scalable fornisce gratis un resoconto annuale preparato da KPMG AG, a Zurigo, da usare per la dichiarazione, e nel 2026 il report sull’anno precedente è uscito l’8 giugno. Il 28 maggio Marco Mincarelli raccontava su Trustpilot che l’anno prima il documento era arrivato a fine aprile e che il rimborso del suo 730 slittava di conseguenza. Chi il report lo usa lo trova però completo: il 30 agosto Jacopo Fasolo, cliente da circa tre anni, scriveva su Trustpilot che in dichiarativo il rendiconto fiscale gli bastava da copiare. Con il regime amministrato quel passaggio sparisce del tutto.
Anche il bollo è gestito dalla banca. Secondo il Foglio Informativo della succursale, l’imposta di bollo sul conto titoli viene addebitata direttamente sul Conto Deposito, di norma nel mese successivo alla fine del periodo di rendicontazione. Sul dossier titoli è lo 0,20% annuo del controvalore.
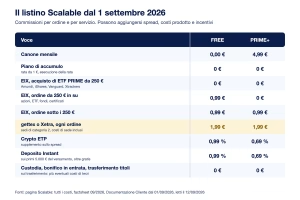
I piani sono due. FREE non ha canone. PRIME+ costa 4,99 euro al mese, si paga mese per mese e si disdice in qualsiasi momento. I piani di accumulo sono gratuiti con entrambi, a partire da un euro a rata, e la custodia dei titoli non costa niente.
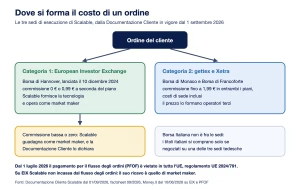
Sulle commissioni conta la sede di esecuzione. Il contratto divide le sedi in due categorie: nella prima c’è la European Investor Exchange, EIX, piattaforma della Borsa di Hannover; nella seconda ci sono gettex, della Borsa di Monaco, e Xetra, della Borsa di Francoforte.

Su EIX, con FREE, ogni ordine costa 0,99 euro, e gli acquisti da almeno 250 euro di ETF dei quattro emittenti “PRIME partner”, cioè Amundi, iShares, Vanguard e Xtrackers, sono gratis. Con PRIME+ tutti gli ordini da 250 euro in su sono a zero e quelli più piccoli costano 0,99. Su gettex e Xetra ogni ordine costa 1,99 euro con entrambi i piani, costi di sede inclusi.
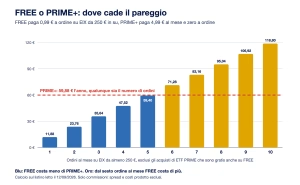
Da qui si ricava facilmente quale dei due piani costa meno per un certo modo di investire. Chi opera su EIX con ordini da almeno 250 euro, esclusi gli acquisti di ETF PRIME che sono già gratis, con FREE paga 0,99 euro a ordine, cioè 11,88 euro l’anno per ogni ordine mensile. PRIME+ costa 59,88 euro l’anno. Il pareggio cade fra il quinto e il sesto ordine al mese: con cinque ordini FREE costa 59,40 euro l’anno, con sei 71,28.

Chi versa ogni mese in un piano di accumulo su un ETF di quei quattro emittenti non paga commissioni con nessuno dei due piani. PRIME+ aggiunge poi vantaggi che non sono commissioni: la liquidità distribuita su più banche con una garanzia più alta, l’esportazione delle transazioni in CSV, i gruppi di portafoglio illimitati e gli alert di prezzo senza limite, contro i tre di FREE.
Le altre voci del listino:
Dal 1 luglio 2026 il pagamento per il flusso degli ordini, il PFOF con cui molti broker a commissione zero incassavano dai market maker, è vietato in tutta l’Unione europea dal regolamento UE 2024/791 (Money.it, 10 giugno 2026). EIX è la sede che Scalable mette in prima categoria nel contratto: lanciata il 10 dicembre 2024 e gestita da BÖAG Börsen AG, con Scalable che fornisce la tecnologia e opera come market maker.

Il modello è dichiarato in chiaro. La Documentazione Cliente scrive, fra i possibili conflitti di interesse, che Scalable può avere ricavi come fornitore di liquidità presso le sedi di esecuzione e può ricevere da terzi incentivi legati a volumi e transazioni, e il listino ricorda in ogni riga che possono applicarsi costi prodotto e spread. È il motivo per cui la commissione può restare a zero. Il controllo si fa in pochi secondi, per chi vuole: prima di inviare un ordine si confronta il prezzo proposto su EIX con quello di Xetra nello stesso momento, e la sede resta una scelta dell’ordine.
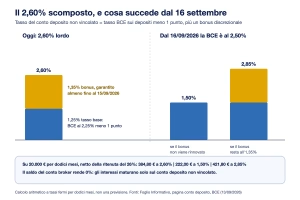
Il conto deposito non vincolato paga il 2,60% lordo annuo, senza limiti di importo, con interessi calcolati ogni giorno e accreditati ogni mese. Il tasso è variabile e agganciato alla BCE in modo trasparente: il Foglio Informativo dice che la parte contrattuale è il tasso BCE sui depositi meno un punto. Con la BCE al 2,25% dal 17 giugno 2026 quella parte vale l’1,25%, a cui si aggiunge un bonus dell’1,35% che la pagina ufficiale garantisce “almeno fino al 15/09/2026”; dopo, la banca può rinnovarlo o modificarlo.
La formula lavora a favore del cliente quando i tassi salgono. Secondo la tabella ufficiale della BCE, letta il 13 settembre, il tasso sui depositi passa al 2,50% dal 16 settembre 2026, e la parte contrattuale del conto sale di conseguenza all’1,50%. Con il bonus rinnovato alla stessa misura il tasso diventerebbe il 2,85%, senza bonus l’1,50%: al 14 settembre Scalable non aveva ancora comunicato la scelta.

Il comunicato del 1 settembre fa un esempio concreto: spostare 20.000 euro da un conto che rende lo 0,19%, la media BCE dei depositi a vista delle famiglie italiane, vale circa 356 euro netti in più all’anno. Con la stessa aritmetica, a tasso fermo per dodici mesi e con la ritenuta del 26%, 20.000 euro rendono 384,80 euro netti al 2,60%, 421,80 al 2,85% e 222,00 all’1,50%. Sono moltiplicazioni su tassi dichiarati, non previsioni: il tasso può cambiare in qualsiasi momento. Gli interessi maturano sul conto deposito, che è separato dal conto broker: il saldo lasciato sul conto broker rende lo 0%.
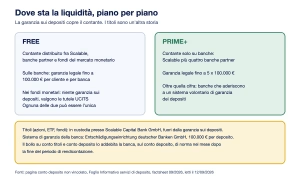
La liquidità è protetta in due modi, e la differenza fra i piani sta proprio qui.

Con FREE il contante viene distribuito fra Scalable, banche partner e fondi del mercato monetario: sulle banche vale la garanzia legale di 100.000 euro per cliente e per banca, nei fondi monetari valgono le tutele europee UCITS al posto della garanzia sui depositi. Con PRIME+ il contante sta solo su banche, Scalable più quattro partner, per una garanzia legale fino a 5 volte 100.000 euro; oltre quella cifra si usano banche che aderiscono a un sistema volontario di garanzia.
La garanzia di Scalable stessa è quella del sistema tedesco Entschädigungseinrichtung deutscher Banken: 100.000 euro per depositante, rimborso entro sette giorni lavorativi, limite applicato a ciascun intestatario nei conti cointestati. Il documento sui rischi dell’investimento, versione 2026.1, aggiunge che i saldi dei clienti stanno in conti fiduciari omnibus separati dai fondi propri della banca, e che in caso di insolvenza i clienti possono separarli e prelevarli.
I titoli sono custoditi da Scalable Capital Bank GmbH, non più da Baader Bank come si legge ancora in alcune recensioni. La garanzia sui depositi riguarda il contante e non i titoli; per quelli esteri il documento sui rischi ricorda che la custodia passa di norma da depositari terzi del paese di quotazione.
Sui tempi dei prelievi Scalable ha dato una risposta chiara, il 26 maggio su Trustpilot: i proventi di una vendita si reinvestono subito e si prelevano dopo due giorni lavorativi, il tempo del regolamento in borsa; il denaro versato con addebito SEPA o con Instant può restare non prelevabile fino a otto settimane, per coprire il rischio che la banca del cliente respinga l’addebito.
L’offerta è ampia: oltre 8.000 azioni, di cui 4.500 acquistabili con piano di accumulo, più di 2.600 ETF disponibili nei piani di accumulo secondo il comunicato del 1 settembre, oltre 100.000 certificati, più di 1.900 fondi senza commissioni di sottoscrizione, fondi ELTIF di private equity e criptovalute in forma di ETP. Come si legge la scheda di un ETF, dal codice ISIN ai costi di gestione, lo spiega la guida su come funzionano gli ETF.
Sui piani di accumulo il 12 settembre Gaetano scriveva su Trustpilot di apprezzare soprattutto gli addebiti diretti dal conto corrente principale, che evitano di ricaricare il conto ogni mese. Il 1 settembre usisnsiosjdu raccontava sull’App Store che tutto quello che aveva chiesto in una recensione precedente era stato inserito, IBAN italiano compreso.
Dal 16 dicembre 2025 l’offerta comprende anche Turbo, mini future, warrant ed ETP a leva, oltre 30.000 prodotti che la rassegna stampa pubblicata da Scalable descrive come diretti a investitori con un profilo evoluto. La leva amplifica le perdite nella stessa misura dei guadagni, e il sito stesso avverte che certificati e criptovalute comportano rischi elevati. Chi comincia non trova invece un conto demo: si opera sul conto reale, anche con importi da un euro.
L’ultima novità è Agentic Investing, lanciato pochi giorni prima della succursale secondo il comunicato del 1 settembre: il conto si collega a ChatGPT, Claude o Grok, e l’assistente può gestire ordini, piani di accumulo, watchlist e alert. È un modo nuovo di usare il conto, con i limiti che gli assistenti AI hanno sui mercati, esaminati nella guida su intelligenza artificiale e trading.

Sull’App Store italiano l’app ha una media di 4,73 su 4.791 valutazioni. Le recensioni con testo, lette una per una, sono 137 fra il 12 agosto 2022 e l’11 settembre 2026: 71 a cinque stelle, 21 a quattro, 7 a tre, 3 a due e 35 a una. Ventitré parlano di piani di accumulo, diciassette di fisco o regime fiscale, sedici di assistenza.
Su Trustpilot le recensioni sono 6.661, con una media di 3,9 e 2.298 negli ultimi dodici mesi: il 48% a cinque stelle, il 24% a una. La piattaforma segnala che l’azienda non ha mandato inviti a recensire di recente e che risponde al 75% delle recensioni negative, di solito entro due settimane. Il profilo è europeo, e le recensioni in italiano ne sono una parte.
Le voci positive più circostanziate riguardano l’app, i piani di accumulo e il fisco, come quelle di Luca_Ferro__, Jacopo Fasolo, Gaetano e usisnsiosjdu citate sopra. Il punto debole più citato è l’assistenza, che passa da e-mail e assistente AI: nove delle venti critiche in italiano su Trustpilot ne parlano. Il 10 settembre MCLAUSH dava quattro stelle sull’App Store segnalando che manca ancora un call center, e negli stessi giorni @marconeviani7069 scriveva su YouTube di aver avuto un problema con l’IBAN del versamento di verifica e di non aver trovato un numero da chiamare.
Sotto il video di Pietro Michelangeli del 1 settembre sul regime amministrato, dei 100 commenti letti quaranta sono domande, e quattordici riguardano come portare su Scalable un portafoglio da un altro intermediario, compreso chi arriva da DEGIRO. Il Foglio Informativo indica il trasferimento titoli a zero euro più eventuali costi di terzi, e Scalable ha scritto il 28 luglio che il processo fra due banche è in gran parte manuale e può richiedere alcune settimane.
Amicobot non ha aperto un conto Scalable Capital per questa recensione: il voto e il giudizio si basano sui documenti e sulle recensioni dei clienti elencati qui sotto. Questa pagina non contiene link di affiliazione verso Scalable Capital e Amicobot non ha rapporti commerciali con Scalable Capital Bank GmbH. Documenti letti fra il 12 e il 14 settembre 2026: Documentazione Cliente in vigore dal 1 settembre 2026, Foglio Informativo dei servizi di deposito, pagina “Scalable: tutti i costi”, pagine del broker, del conto deposito, della succursale italiana e degli interessi, note legali, factsheet di settembre 2026, comunicato del 1 settembre 2026, documento Rischi dell’investimento versione 2026.1, schede informative per i depositanti, tabella dei tassi di riferimento della BCE, articolo di Money.it del 10 giugno 2026 sul divieto di PFOF. L’iscrizione all’albo è riportata come la dichiarano le note legali. Le recensioni sono riportate con il nome utente pubblico, la data e la piattaforma, non sono verificabili alla fonte oltre quanto scritto e non costituiscono prova di alcun risultato di investimento. La nostra guida al funzionamento pubblicata a luglio 2026 riporta condizioni precedenti al 1 settembre.
Investire comporta il rischio di perdita del capitale e non è adatto a tutti. Certificati Turbo, mini future ed ETP a leva sono strumenti complessi: la leva amplifica le perdite nella stessa misura in cui amplifica i guadagni. I contenuti di questa pagina hanno finalità esclusivamente informativa e non costituiscono consulenza finanziaria o fiscale, né una raccomandazione personalizzata di investimento. I tassi di interesse citati sono variabili e i calcoli sono esempi aritmetici, non previsioni. Le performance passate non sono indicative dei risultati futuri. Prima di operare valuta la tua situazione e, se necessario, rivolgiti a un consulente finanziario abilitato. Opera solo con capitale che puoi permetterti di perdere.
Disclaimer
Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.
Nessuna tab disponibile.
Scalable Capital Bank GmbH è una banca tedesca vigilata da BaFin e Deutsche Bundesbank, con una succursale a Milano sottoposta alla vigilanza di Banca d’Italia. La liquidità è coperta dalla garanzia legale tedesca fino a 100.000 euro per depositante, fino a 5 volte 100.000 con PRIME+, e i saldi dei clienti stanno in conti fiduciari separati dai fondi della banca. Nessuna di queste tutele copre le perdite sugli investimenti.
Per la liquidità interviene il sistema di garanzia dei depositi tedesco, con rimborso fino a 100.000 euro entro sette giorni lavorativi; con PRIME+ la distribuzione su più banche porta la copertura legale fino a 5 volte 100.000 euro. Secondo il documento sui rischi dell’investimento, i clienti possono separare e prelevare i saldi tenuti nei conti fiduciari. I titoli non rientrano nella garanzia sui depositi, che riguarda solo il contante; per quelli custoditi all’estero lo stesso documento indica che l’accesso può dipendere dalle procedure del paese del depositario.
Scalable è essa stessa una banca, e la depositaria dei titoli indicata nel factsheet di settembre 2026 è Scalable Capital Bank GmbH. Per la liquidità si appoggia anche a banche partner: fra i documenti pubblicati ci sono le schede informative per i depositanti di Deutsche Bank, HSBC Continental Europe e Münchener Hypothekenbank.
Sì, dal 1 settembre 2026: Scalable Capital Bank GmbH, Succursale Italiana, via Filippo Sassetti 32, Milano, con codice ABI 3679. I reclami si inviano alla succursale, anche via PEC, e in caso di risposta mancata o insoddisfacente ci si può rivolgere all’Arbitro Bancario Finanziario o, per i servizi di investimento, all’Arbitro per le Controversie Finanziarie.
Il regime si cambia dal profilo del conto, alla voce informazioni fiscali, e la modifica diventa effettiva dal 1 gennaio dell’anno seguente. Fa eccezione l’attivazione della succursale per i conti aperti prima del 1 settembre 2026, in cui il regime si sceglie in quel momento; il periodo precedente resta da dichiarare in autonomia.
Contattaci su whatsapp e ti aiutiamo a capire quale soluzione è più adatta al tuo profilo operativo. In più puoi ottenere fino a 100€ di bonus sconto sul tuo acquisto.