Un ETF è un fondo che replica un indice e si compra in borsa come un’azione. Questa guida parte dalla definizione e arriva ai numeri che decidono davvero: costi reali, fisco italiano, liquidità sul book e i controlli da fare sulla scheda. Dati letti il 9 settembre 2026.
Contattaci su whatsapp e ti aiutiamo a capire quale soluzione è più adatta al tuo profilo operativo. In più puoi ottenere fino a 100€ di bonus sconto sul tuo acquisto.
Un ETF (Exchange Traded Fund) è un fondo di investimento che ha un solo obiettivo dichiarato: replicare l’andamento di un indice. Non c’è un gestore che sceglie i titoli sperando di battere il mercato, c’è un algoritmo che compra quello che l’indice contiene, nelle stesse proporzioni. È la definizione che ne dà anche Borsa Italiana: fondi o SICAV a basse commissioni di gestione, negoziati in borsa come le normali azioni.
La differenza pratica con un fondo comune sta nell’ultima parte. Un fondo tradizionale si sottoscrive tramite la banca e viene valorizzato una volta al giorno. Un ETF sta su un mercato regolamentato, ha un prezzo che si muove durante la seduta e si compra con un ordine normale, uno pezzo per volta se il lotto minimo è uno.
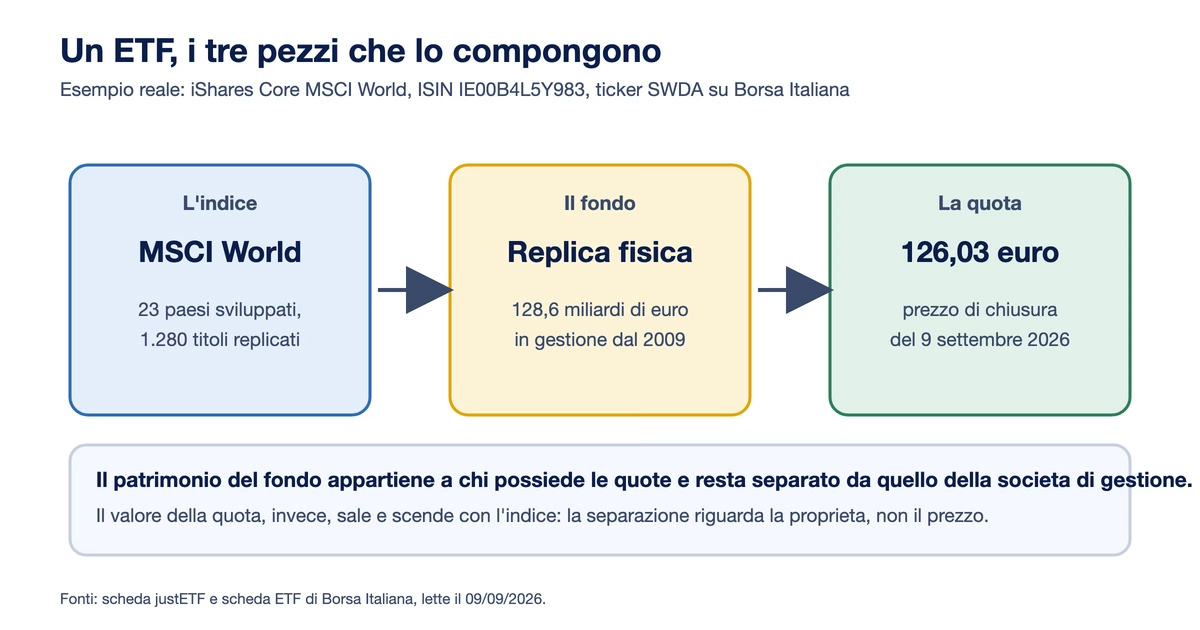
Tre pezzi, quindi, che vale la pena tenere separati in testa: l’indice decide cosa c’è dentro, il fondo possiede materialmente i titoli, la quota è quello che compri tu e che si scambia in borsa.
Un dettaglio che quasi nessuna guida italiana mette in evidenza, e che invece è la ragione tecnica per cui questo strumento è considerato solido: il patrimonio dell’ETF è per legge di esclusiva proprietà di chi detiene le quote e resta separato da quello di chi lo gestisce. Se la società di gestione fallisce, i titoli dentro il fondo non entrano nel suo fallimento. Non è una garanzia sul valore delle quote, che continua a salire e scendere con l’indice: è una garanzia sulla proprietà.
Sulla scheda di quasi tutti gli ETF europei compare la voce “Conformità agli UCITS: sì”. Vuol dire che il fondo rispetta la direttiva 2009/65/CE, che impone limiti di concentrazione precisi, riassunti dagli addetti ai lavori nella regola 5/10/40: al massimo il 5% del patrimonio su un singolo emittente, elevabile al 10%, e la somma di tutte le posizioni sopra il 5% non può superare il 40% del totale.
Tradotto: la diversificazione dentro un ETF UCITS non è una promessa commerciale, è un vincolo di legge che qualcuno controlla. Un commento sotto un video divulgativo italiano di febbraio 2026, firmato @LeonardiLorenzo, faceva notare proprio che nel video mancavano UCITS e tipo di replica. Aveva ragione: sono le due voci che cambiano la sostanza del prodotto.
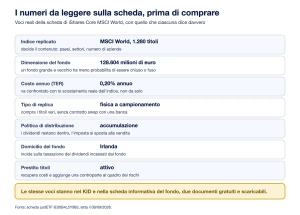
Prendiamo l’ETF più grande al mondo sull’indice MSCI World, l’iShares Core MSCI World (ISIN IE00B4L5Y983, ticker SWDA su Borsa Italiana). La sua scheda, letta il 9 settembre 2026, dice quattro cose in fila: patrimonio 128.604 milioni di euro, replica fisica a campionamento ottimizzato, 1.280 titoli in pancia, dividendi accumulati e reinvestiti.

“Replica fisica” significa che il fondo compra davvero le azioni. “A campionamento” significa che non le compra tutte: prende le più rilevanti e ricostruisce l’andamento del benchmark con un errore che si misura. L’alternativa è la replica sintetica, dove il rendimento dell’indice arriva tramite un contratto swap con una banca: costa spesso meno su alcuni mercati, ma aggiunge la controparte al quadro dei rischi.
C’è poi una riga che sulla scheda passa inosservata e che riguarda anche gli ETF più tranquilli: prestito titoli. Sulla scheda di SWDA è valorizzata a “sì”, con la lista delle controparti a cui i titoli possono essere prestati, da Barclays a JP Morgan. È una pratica normale, che serve a recuperare parte dei costi del fondo, e allo stesso tempo è un rischio in più rispetto a un fondo che non presta niente. Chi vuole valutarlo lo trova dichiarato nella scheda e nel prospetto, non altrove.
Comprare un ETF vuol dire mandare un ordine su un mercato. SWDA sta sul segmento ETFplus di Borsa Italiana con lotto minimo pari a 1, quindi la spesa minima è il prezzo di una quota. Il 9 settembre 2026 ha chiuso a 126,03 euro, in calo dello 0,90% nella seduta, con 1.046 contratti scambiati per un controvalore di 18,1 milioni di euro.
Quel numero di contratti è la cosa da guardare, perché misura la liquidità. Nella stessa seduta, sullo stesso mercato, l’iShares Global Clean Energy Transition (ticker INRG) ha fatto 173 contratti per 640 mila euro di controvalore: circa un ventottesimo. Su uno strumento poco scambiato lo spread fra denaro e lettera si allarga, e quella differenza la paghi ogni volta che entri e ogni volta che esci, senza vederla scritta da nessuna parte come commissione.
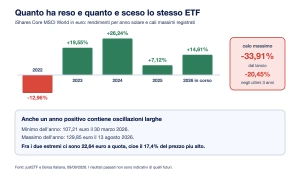
È la domanda più cercata, e va guardata sempre in coppia con la seconda parte. Sui dati justETF in euro al 9 settembre 2026, SWDA riporta un rendimento del 73,59% a cinque anni e del 62,04% a tre anni. Nello stesso periodo il massimo drawdown a tre anni è stato del 20,45%, e dal lancio del 2009 il calo massimo registrato è del 33,91%. Nel solo 2022 l’ETF ha perso il 12,96%.
Dati riferiti ai periodi indicati, fonte justETF e Borsa Italiana, letti il 09/09/2026. I risultati passati non sono indicativi di quelli futuri.
Anche il 2026, che finora è un anno positivo, contiene un’oscillazione che vale la pena vedere: la quota è passata da un minimo di 107,21 euro il 30 marzo a un massimo di 129,85 euro il 13 agosto. Fra i due estremi ci sono 22,64 euro a quota, il 17,4% del prezzo più alto, sullo stesso identico strumento nello stesso anno.

Un ETF azionario globale non è un prodotto a capitale protetto e non ha scadenza. Lo scriveva anche un utente sotto un video divulgativo a dicembre 2025, @madamex8416: gli ETF non sono a capitale garantito e non hanno scadenza. Sulla stessa pagina, a giugno 2026, @maurocafi3062 sosteneva l’opposto della tesi divulgativa: con tre ETF si può perdere tutto mentre altri guadagnano molto di più. Le due posizioni descrivono lo stesso strumento visto da due orizzonti temporali diversi, ed è esattamente il punto su cui si decide se questo strumento c’entra o no con quello che si sta cercando.
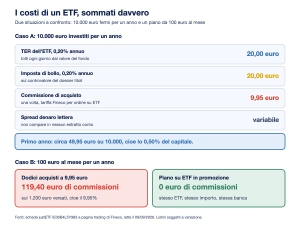
Il TER (Total Expense Ratio) è il costo annuo di gestione, e viene prelevato ogni giorno direttamente dal valore del fondo: non arriva mai un addebito sul conto. Su SWDA è lo 0,20% annuo, che su 10.000 euro fa 20 euro l’anno. Fin qui è la parte che tutti raccontano.
Le altre tre voci pesano spesso di più, soprattutto sui piccoli importi.
La commissione di negoziazione. Sulla pagina trading di Fineco, letta il 9 settembre 2026, l’offerta per i nuovi conti indica 9,95 euro per ordine su azioni ed ETF Italia, Europa e USA nel mese di apertura e in quello successivo, mentre il servizio Replay permette il piano periodico su una selezione di ETF in promozione a zero euro, e gli under 30 hanno il PAC in ETF a zero spese. La differenza fra le due strade è brutale: 9,95 euro su un acquisto da 100 euro sono il 9,95% del capitale investito, contro lo 0,20% annuo del TER. Su dodici acquisti l’anno diventano 119,40 euro. Il dettaglio dei listini per prodotto sta nella nostra guida ai costi di trading di Fineco, e vale lo stesso ragionamento su Directa e su DEGIRO.
Lo spread. È la differenza fra prezzo di acquisto e prezzo di vendita nello stesso istante. Su un ETF con 1.046 contratti al giorno è stretto, su uno con 173 è più largo, e non compare in nessun estratto conto.
L’imposta di bollo. Lo 0,20% annuo sul controvalore del dossier titoli, senza minimo e senza tetto per le persone fisiche (il tetto di 14.000 euro riguarda i soggetti diversi dalle persone fisiche). Su 10.000 euro sono altri 20 euro l’anno, tanti quanti il TER dell’ETF.

C’è anche una quarta voce, che sulla scheda non si vede: i costi di transazione interni del fondo, quelli che il gestore sostiene per ribilanciare. Lo faceva notare @davidesterza6971 in un commento di marzo 2026, e il rilievo è corretto: il TER non è la somma di tutto quello che il fondo spende, e il confronto onesto fra due ETF sullo stesso indice si fa guardando quanto si sono discostati dall’indice negli anni, non solo il TER dichiarato.
Sugli ETF armonizzati l’aliquota è il 26%, che scende al 12,5% sulla quota investita in titoli di Stato di paesi white list. Fin qui è come per quasi tutto il resto.
Il problema è come sono classificati i due lati della medaglia. Il guadagno è un reddito di capitale, la perdita è un reddito diverso, e le due categorie non si compensano fra loro (TUIR artt. 44 e 67, legge 77/1983 art. 10-ter, circolare dell’Agenzia delle Entrate 19/E del 2014). Il risultato concreto è questo: chi vende un ETF in perdita di 1.000 euro e nello stesso anno ne vende un altro in guadagno di 1.000 euro non è a zero. Sul guadagno paga 260 euro di imposta, mentre la perdita finisce in un cassetto e resta utilizzabile per quattro anni solo contro plusvalenze di natura diversa, cioè azioni singole, ETC, ETN, certificati e derivati. Nel 2026 scadono le minusvalenze maturate nel 2022.

La riforma che avrebbe dovuto sistemare questa asimmetria esiste sulla carta: la delega fiscale, legge 111/2023, prevedeva una categoria unica di redditi finanziari con compensazione piena fra plusvalenze, minusvalenze, dividendi e cedole. Al 7 agosto 2026 quella riforma è rimasta fuori dai ventinove decreti attuativi approvati, bloccata dalla mancanza di copertura finanziaria, e il termine della delega è scaduto il 29 agosto 2026. Chi legge oggi opera ancora con le regole vecchie. Il resto degli adempimenti, dalle aliquote alla dichiarazione, è nella guida su come si pagano le tasse sul trading in Italia.
Se l’intermediario è sostituto d’imposta (regime amministrato), calcola, trattiene e versa lui. Se non lo è (regime dichiarativo), i conti li fai tu nel quadro RT e nel quadro RW, anno per anno.
È una differenza che i risparmiatori sentono eccome. Su 414 recensioni dell’App Store italiano lette il 9 settembre 2026 fra Trade Republic, Scalable Capital, Directa e justETF, 38 parlano di fisco o di regime fiscale, e quasi sempre per lo stesso motivo. Luca_Ferro__ il 17 agosto 2026 assegna cinque stelle a Scalable Capital e scrive che l’unica mancanza è il regime amministrato. Marc0011! il 6 agosto 2026: tutto perfetto ma manca il regime amministrato. DanySclero, il 1 luglio 2026, aggiunge il dato più interessante: molti non fanno il piano di accumulo proprio per questo.
La cronologia rende la cosa ancora più netta. Trade Republic applica il regime amministrato in Italia dal 30 gennaio 2025, tramite succursale. Scalable Capital ha aperto la succursale bancaria di Milano e offre IBAN italiano e regime amministrato dal 1 settembre 2026, per i nuovi clienti, mentre i clienti già esistenti saranno invitati a migrare gratuitamente nei mesi successivi. Le recensioni di agosto 2026 lamentavano una cosa che stava per cambiare, e per una parte degli utenti non è ancora cambiata. Chi apre un conto oggi su una piattaforma estera fa bene a verificare in che regime si trova, prima di scoprirlo a giugno dell’anno dopo. Il funzionamento dei due regimi è spiegato nella scheda sui broker in regime amministrato.
I dati che servono stanno tutti in due documenti pubblici, il KID e la scheda informativa del fondo, come ricordava in un commento di febbraio 2026 @The2FinanceBros, il più votato sotto quel video con 23 like. Sono gratuiti e si scaricano dalla pagina dell’emittente.
1. L’indice, prima del prodotto. Un ETF azionario è una cosa, un ETF su obbligazioni o su titoli di Stato è un’altra, con rischi e rendimenti attesi diversi. Restando sull’azionario, MSCI World significa 23 paesi sviluppati. FTSE All-World aggiunge gli emergenti: il Vanguard FTSE All-World (IE00BK5BQT80) ha 3.758 titoli contro i 1.280 di SWDA. Un ETF sull’S&P 500 è un solo paese, un ETF sul FTSE MIB è un solo paese con quaranta titoli. Sono scelte di asset allocation, non di prodotto.
2. Dimensione e anzianità. Un fondo grande e vecchio ha meno probabilità di essere chiuso o fuso, evento che non fa perdere il capitale ma obbliga a vendere in un momento deciso da altri, con le conseguenze fiscali del caso. SWDA gestisce 128,6 miliardi di euro dal 2009. Un tematico da 200 milioni lanciato l’anno scorso è un’altra categoria di rischio.
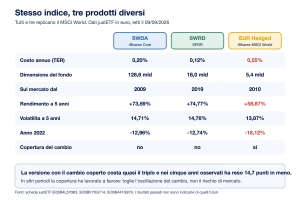
3. TER e scostamento dall’indice. Sullo stesso indice MSCI World, il 9 settembre 2026, SWDA costa lo 0,20% annuo e lo SPDR MSCI World (IE00BFY0GT14) lo 0,12%. A cinque anni i due riportano rispettivamente +73,59% e +74,77%, sempre in euro, con volatilità quasi identica (14,71% e 14,76%). Otto centesimi di punto all’anno su capitali grandi contano, su un piano da cento euro al mese contano molto meno della commissione di acquisto.
4. Replica fisica o sintetica. Sui grandi indici azionari la replica fisica è lo standard. La sintetica ha senso su mercati difficili da comprare direttamente, e porta con sé il rischio di controparte.
5. Accumulazione o distribuzione. Un ETF ad accumulazione reinveste i dividendi dentro il fondo, uno a distribuzione li paga sul conto. In Italia la cedola incassata è tassata al 26% nell’anno in cui arriva, mentre nella versione ad accumulazione la tassazione si sposta al momento della vendita. Chi vuole un flusso periodico sceglie la distribuzione sapendo che paga prima. Chi non ha bisogno del flusso ottiene lo stesso effetto pratico del dollar cost averaging senza doverci pensare.
6. Valuta e copertura. Qui si vede quanto costa una scelta apparentemente prudente. L’iShares MSCI World EUR Hedged (IE00B441G979) ha lo stesso indice di SWDA, ma TER 0,55% invece di 0,20% e un rendimento a cinque anni del 58,87% contro il 73,59% (justETF, in euro, 09/09/2026, periodi indicati, risultati passati non indicativi di quelli futuri). La copertura valutaria toglie l’oscillazione del cambio e in cambio ha un costo che si accumula: nei cinque anni osservati ha lavorato contro, in altri periodi ha lavorato a favore.

7. Dove è quotato e dove ha domicilio. Un ETF quotato su Borsa Italiana si compra in euro con qualsiasi intermediario italiano. Il domicilio del fondo è un’altra cosa: SWDA è domiciliato in Irlanda, l’Amundi MSCI World V (LU1781541179) in Lussemburgo, e sulla tassazione dei dividendi incassati dal fondo i due domicili non sono equivalenti. È una voce che sta scritta sulla scheda e che quasi nessuno guarda.

Le recensioni e i commenti raccolti raccontano tre inciampi ricorrenti, e nessuno dei tre riguarda la scelta dell’indice.
Il primo è la sovrapposizione. Ad agosto 2026 @edoardocuccurullo6008 descriveva il suo piano: 60% MSCI World, 15% semiconduttori, 15% nucleare, 10% S&P. Un MSCI World contiene già le grandi società dei semiconduttori e l’S&P 500 è in larga parte dentro il MSCI World. Il portafoglio sembra diviso in quattro, in realtà punta due volte sulle stesse aziende.
Il secondo è il vincolo operativo della piattaforma, che si scopre dopo. Sihmaster, il 24 marzo 2026, tre stelle a Scalable Capital: il piano di accumulo si può impostare solo su alcune date fisse e con importi minimi da 100 euro. Ginnicov, una stella il 29 gennaio 2025, segnalava che alcuni ETF erano stati rimossi dalla piattaforma e che era cambiata la frequenza di distribuzione.
Il terzo è il passaggio da un intermediario all’altro. Chris@2023, una stella il 29 giugno 2026, racconta un trasferimento di ETF verso un altro broker con ritardi, annullamenti e reportistica fiscale poco chiara. Non è un rischio di mercato, è un rischio amministrativo, e capita a chi ha fatto tutto giusto sulla scelta del fondo. Sul versante opposto, matteo2651998 il 28 febbraio 2026 metteva cinque stelle a Directa definendolo fra i migliori in Italia per gli ETF sul fronte commissioni, e Mariuccio Nick Rec il 7 settembre 2026 dava due stelle a Trade Republic per quattro ticket aperti su plusvalenze e minusvalenze mostrate in modo sbagliato nell’app.
Il campione: 414 recensioni App Store lette il 9 settembre 2026 su quattro app (Trade Republic, Scalable Capital, Directa, justETF), di cui 48 nominano ETF o PAC. Distribuzione dei voti nel campione: 167 recensioni a cinque stelle e 125 a una stella, quindi molto polarizzata, con le critiche concentrate su assistenza, fisco e operatività, quasi mai sul prodotto ETF in sé.
Rispetto a un fondo comune a gestione attiva, l’ETF costa meno e dichiara in anticipo cosa farà, cioè seguire l’indice. Rinuncia però a qualsiasi difesa discrezionale: se l’indice scende del 30%, l’ETF scende del 30% meno le commissioni. Non esiste un gestore che alleggerisce.
Rispetto a un servizio di gestione patrimoniale o a un robo advisor, che costruiscono e ribilanciano un portafoglio di ETF al posto tuo, la differenza è il costo del servizio e chi tiene il timone: qui abbiamo analizzato costi e comportamento in perdita di uno dei più noti in Italia nella scheda su Moneyfarm. Rispetto alle azioni singole, infine, l’ETF toglie dal tavolo il lavoro dello stock picking e con esso la possibilità di sbagliare completamente una singola società.
C’è infine una categoria che porta lo stesso nome ma non ha lo stesso profilo: i tematici. INRG, l’ETF sull’energia pulita citato prima, ha un TER dello 0,65% e riporta un rendimento a cinque anni del meno 14,61%, con volatilità a un anno del 26,54% e un risultato dal lancio del 2007 pari al meno 38,17% (justETF, in euro, 09/09/2026, risultati passati non indicativi di quelli futuri). Stesso involucro giuridico di SWDA, comportamento completamente diverso. “ETF” descrive il contenitore, non il rischio del contenuto.
Disclaimer
Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.
Nessuna tab disponibile.
Il minimo tecnico è il prezzo di una quota, se il lotto minimo è uno: su SWDA erano 126,03 euro il 9 settembre 2026. Sui piani di accumulo alcune piattaforme scendono a importi molto più bassi, altre impongono soglie: un utente segnalava a marzo 2026 un minimo di 100 euro per rata su Scalable Capital. La soglia che conta davvero non è quella tecnica ma il rapporto fra commissione fissa e importo investito.
Il patrimonio dell’ETF è separato da quello della società di gestione, quindi il rischio di controparte sul gestore è limitato. Il rischio di mercato resta intero: lo stesso ETF globale ha perso il 12,96% nel 2022 e ha registrato un calo massimo del 33,91% dal lancio. Nessun ETF azionario è a capitale garantito.
L’accumulazione reinveste i dividendi dentro il fondo, la distribuzione li accredita sul conto e li fa tassare al 26% nell’anno in cui arrivano. A parità di indice il rendimento lordo complessivo è lo stesso, cambia quando l’imposta viene pagata e se serve un flusso di cassa periodico.
Solo in parte. La perdita su un ETF armonizzato è un reddito diverso e si può compensare entro quattro anni con plusvalenze da azioni singole, ETC, ETN, certificati e derivati, ma non con i guadagni di altri ETF, che sono redditi di capitale. La riforma che avrebbe unificato le due categorie non è stata attuata entro la scadenza della delega, il 29 agosto 2026.
Guardando i contratti scambiati e il controvalore giornaliero sulla scheda di Borsa Italiana, non solo la dimensione del fondo. Il 9 settembre 2026 SWDA ha fatto 1.046 contratti per 18,1 milioni di euro di controvalore, INRG 173 contratti per 640 mila euro. Più il libro è sottile, più la differenza fra denaro e lettera pesa sull’operazione.
Contattaci su whatsapp e ti aiutiamo a capire quale soluzione è più adatta al tuo profilo operativo. In più puoi ottenere fino a 100€ di bonus sconto sul tuo acquisto.