Un expert advisor a griglia e uno a operazione singola possono partire dallo stesso segnale. La differenza è cosa fanno quando il prezzo va contro. La griglia aggiunge posizioni e aspetta il rimbalzo. L’operazione singola chiude allo stop loss e passa alla prossima.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.
Il risultato sono due profili di rischio opposti. La griglia vince quasi sempre e poco, e tiene il rischio nelle posizioni aperte: si vede nell’equity, quasi mai nel saldo. L’operazione singola perde spesso e poco, e il rischio lo mostra subito, uno stop alla volta. Nessuno dei due è migliore in assoluto. Cambia il modo in cui si legge un conto, ed è quello che questa pagina mostra con una simulazione su dati veri e due conti Myfxbook.
Una griglia apre una prima posizione e, se il prezzo si allontana di una distanza fissa, ne apre un’altra nella stessa direzione a un prezzo migliore. È una forma di accumulo a prezzo medio applicata al trading con leva. Il paniere si chiude tutto insieme quando il prezzo torna sopra il prezzo medio di qualche pip.
La distanza fra i livelli può essere fissa (per esempio 40 pip) oppure variabile, legata alla volatilità con l’ATR. Anche il lotto dei livelli successivi cambia da sistema a sistema: costante, crescente di una quantità fissa (la griglia addizionale) oppure raddoppiato, cioè una martingala.
Un EA a operazione singola apre una posizione alla volta, con stop e target scritti sull’ordine. La perdita massima del trade è nota prima di entrare. La gestione può essere più ricca di un semplice 1:1: un trailing stop che sposta lo stop in pareggio, o una size che cresce dopo le vincite come nell’anti-martingala. Nessuna delle due tecniche allarga lo stop dopo una perdita.

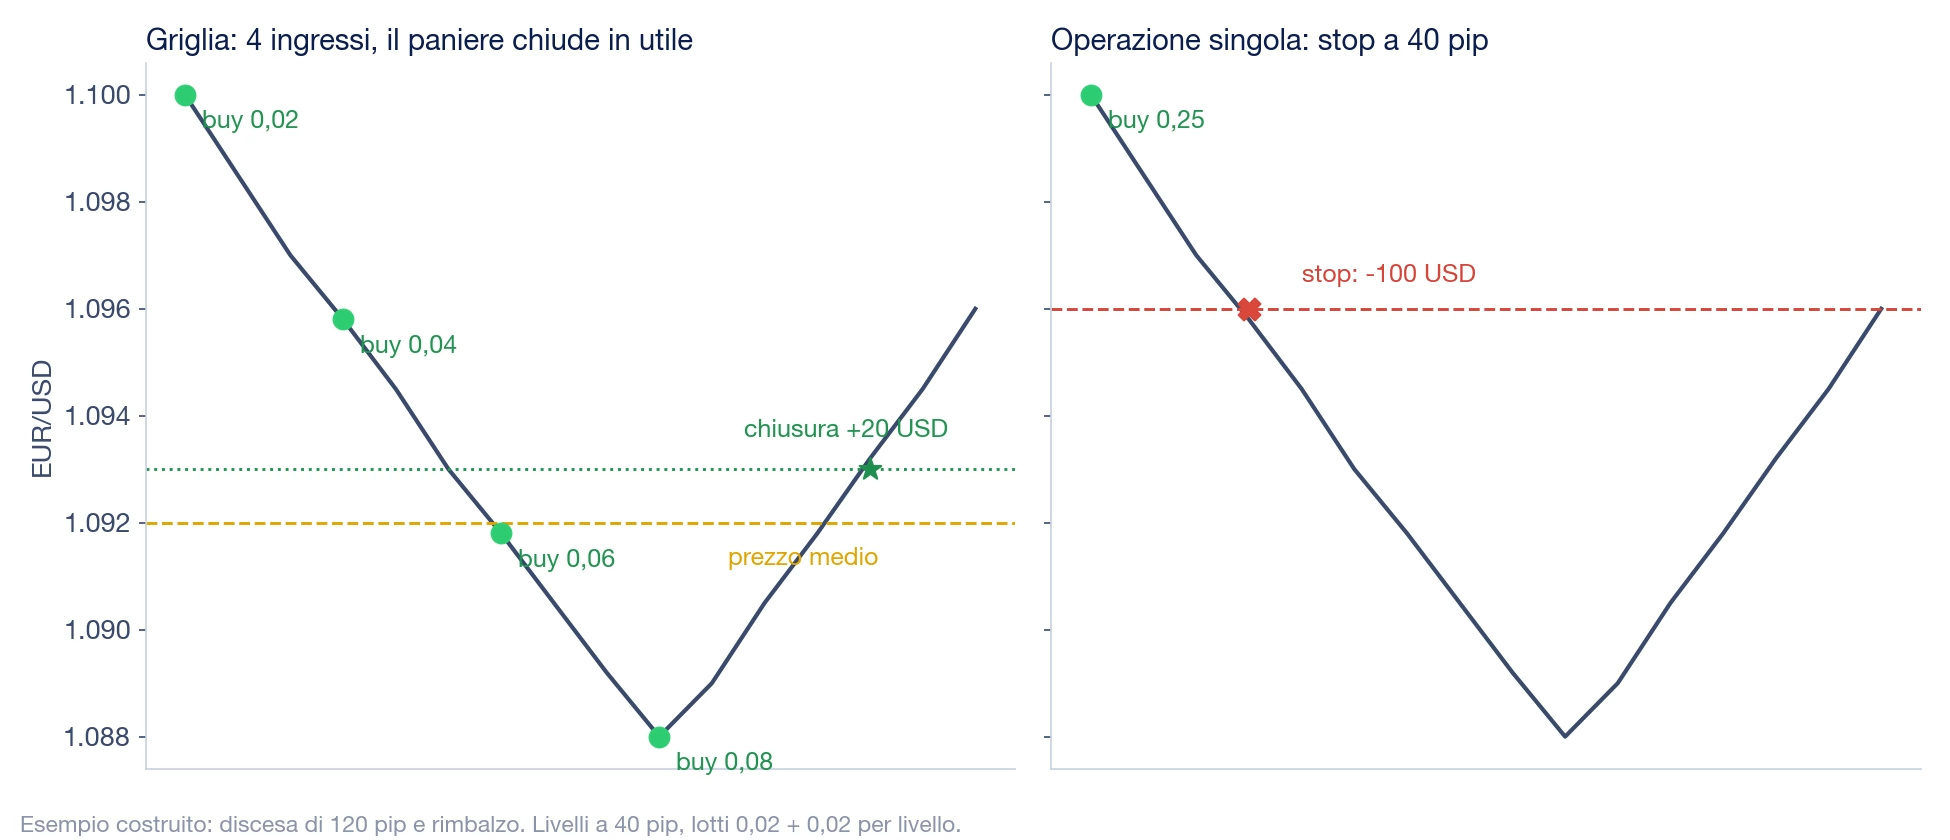
Sullo stesso percorso di prezzo, una discesa di 120 pip seguita da un rimbalzo, la griglia chiude in utile e l’operazione singola in perdita. È questo che rende le griglie così convincenti in un grafico: trasformano un ingresso sbagliato in un’operazione vinta. Il prezzo di questa trasformazione si paga quando il rimbalzo non arriva.
Per vedere la differenza senza il rumore di strategie diverse abbiamo costruito un esempio didattico: un solo segnale di ingresso, gestito in tre modi. È una simulazione su dati storici pubblici, non un conto e non un prodotto in vendita.
Le regole. Candele orarie di EUR/USD da Yahoo Finance, dal 4 gennaio 2024 al 20 ottobre 2026. Capitale 10.000 dollari, spread di 1 pip su ogni ingresso, niente swap. A ogni chiusura di candela, se il prezzo si trova a più di 20 pip dalla media delle ultime 50 chiusure, si entra contro lo scostamento: sotto la media si compra, sopra si vende. Poi:

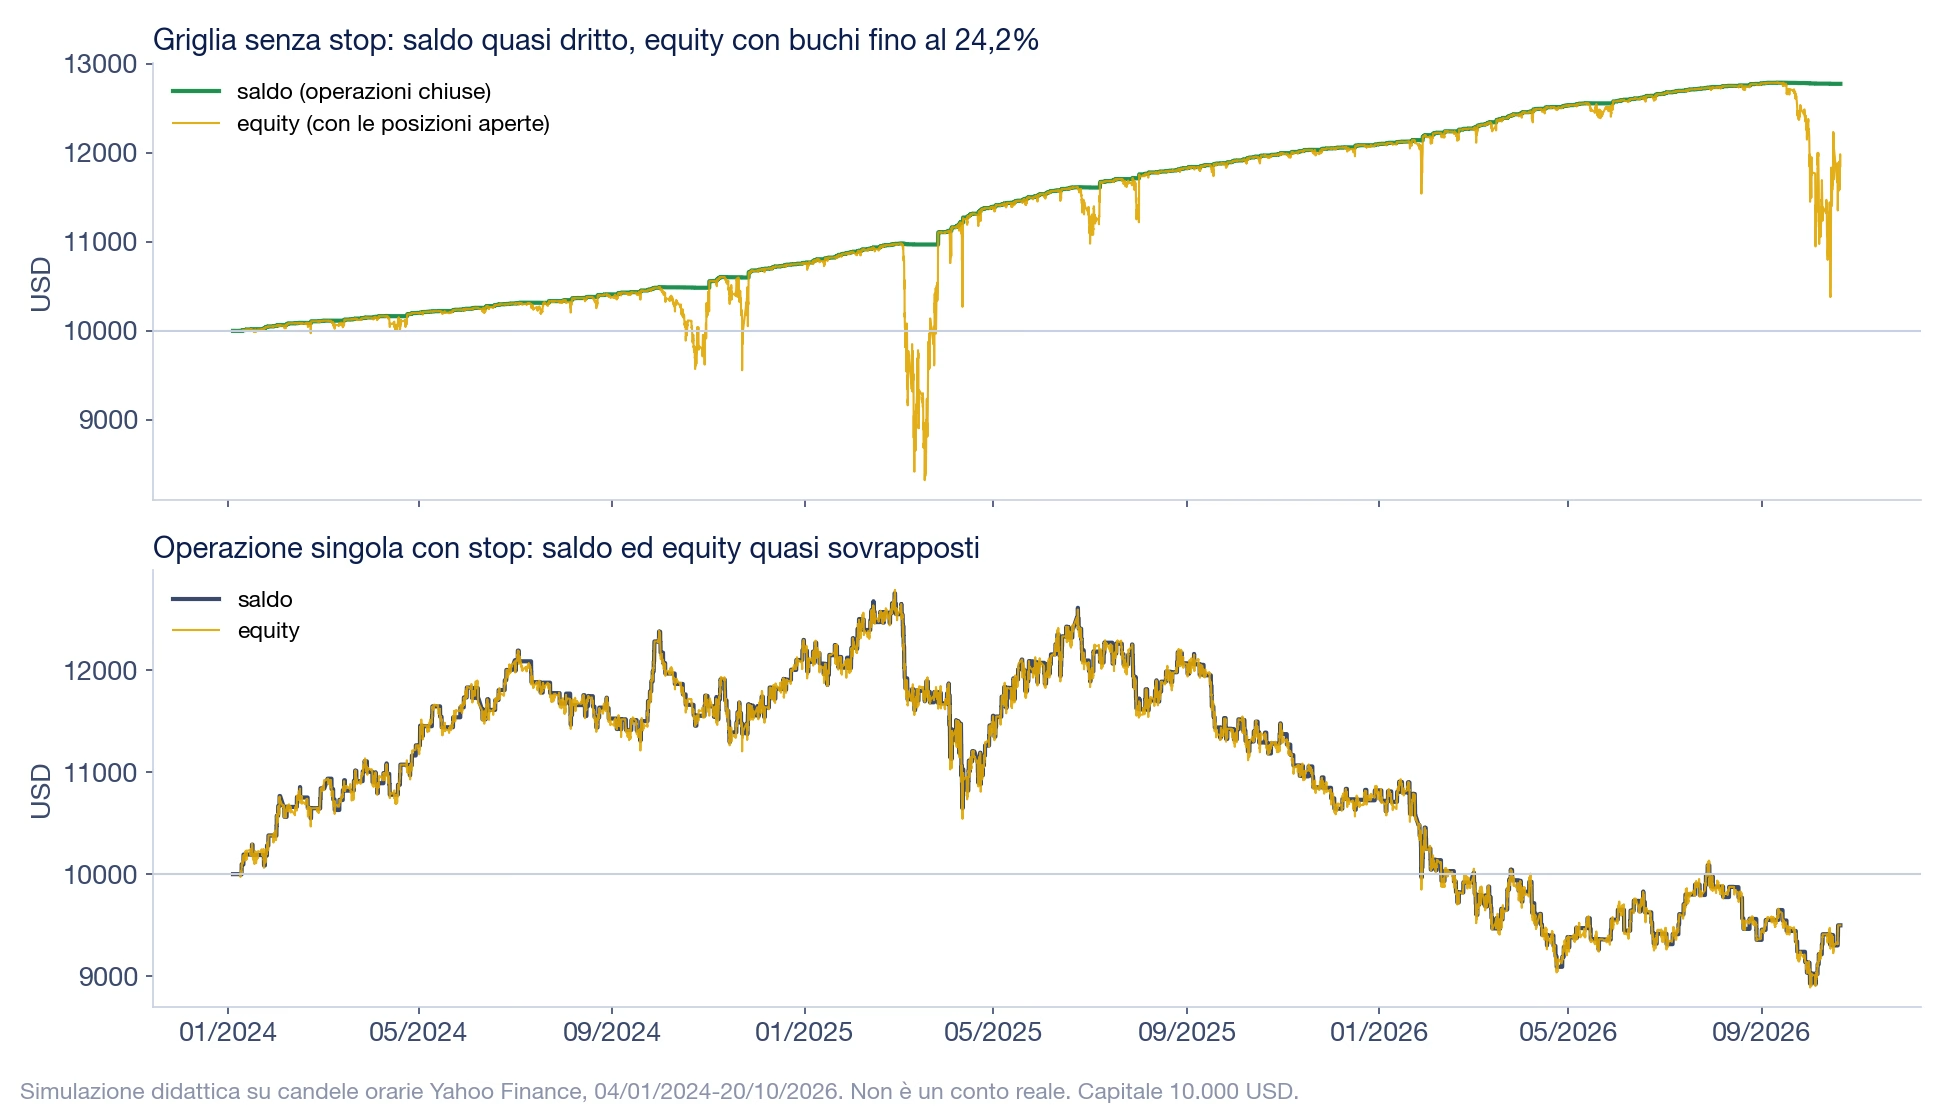
Il grafico in alto è la ragione per cui le griglie si vendono bene. Il saldo della griglia senza stop sale quasi in linea retta per 34 mesi: 32 mesi su 34 chiudono in crescita, e gli altri due sono mesi in cui un paniere è rimasto aperto. L’equity racconta un’altra storia. Il 18 marzo 2025, durante il rialzo dell’euro, la griglia aveva 11 livelli aperti su 12 e il conto era sceso del 24,2% dal massimo. Sul saldo quel giorno non risulta niente.
L’operazione singola, nel grafico in basso, è l’opposto. Saldo ed equity quasi coincidono, perché una posizione aperta non può perdere più di uno stop. La curva è nervosa, i periodi negativi si vedono tutti, e con questo ingresso il risultato finale è negativo.

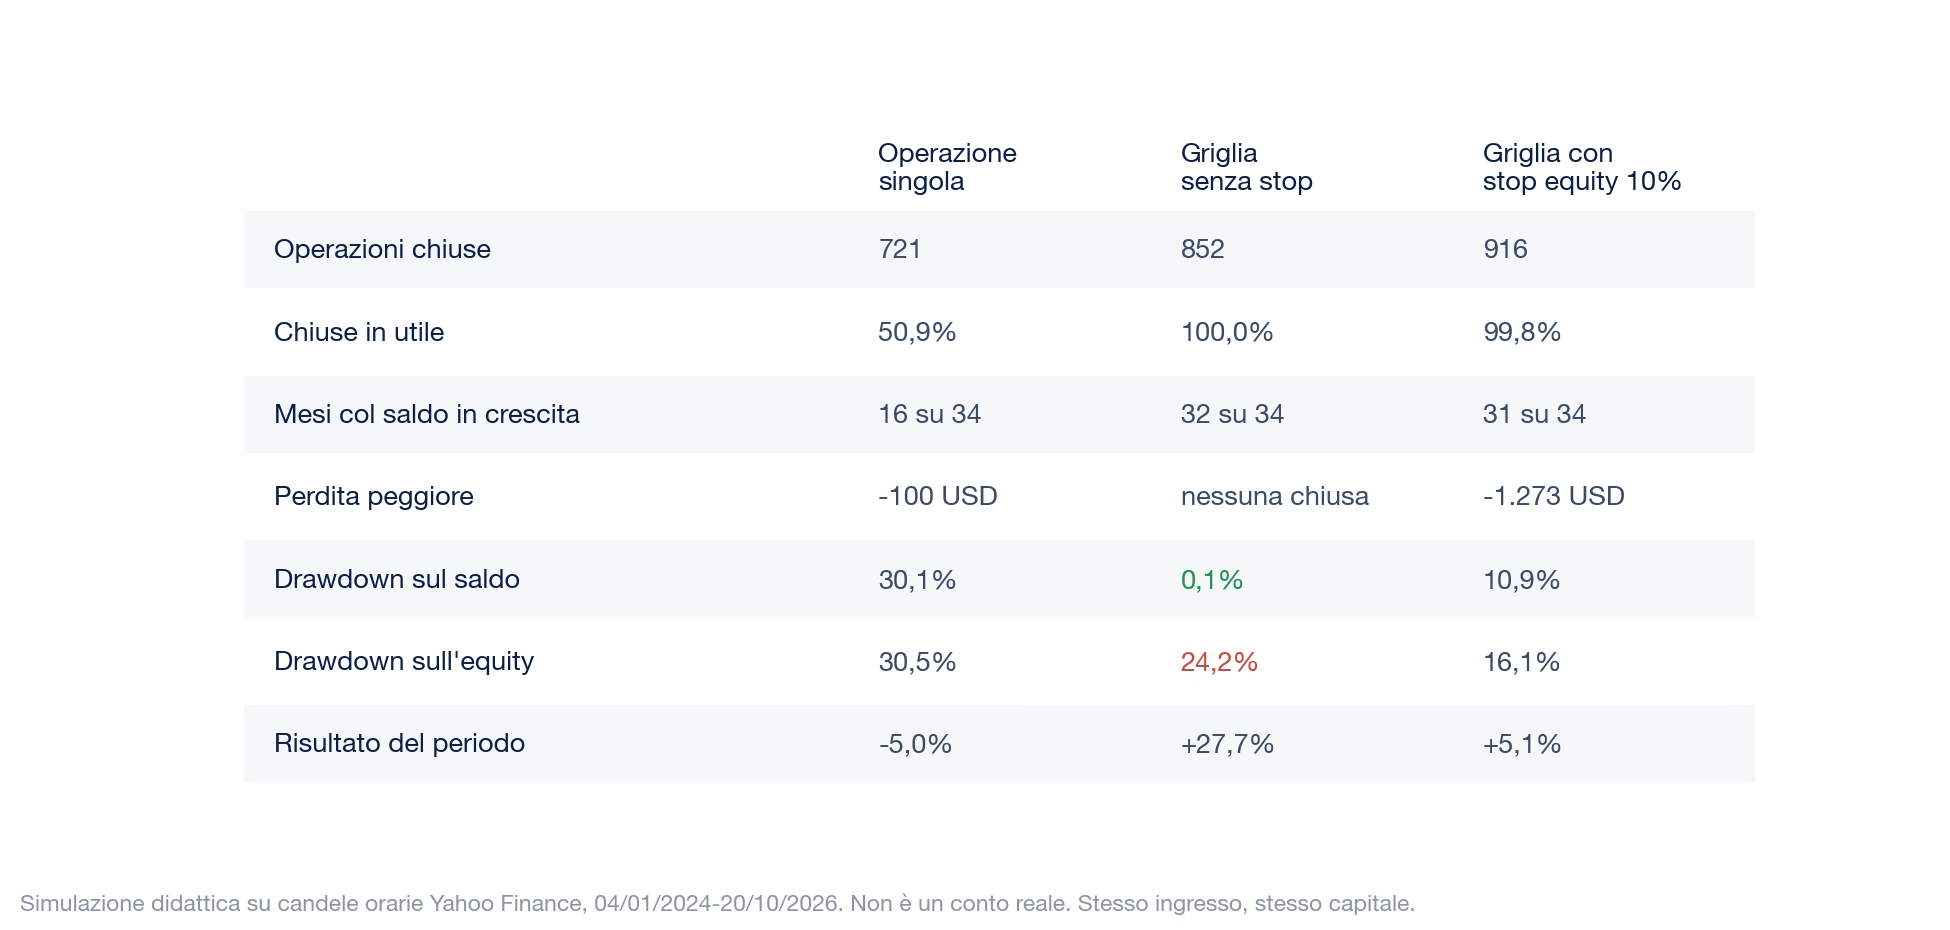
Cosa dice la tabella. Lo stesso ingresso, che da solo vince la metà delle volte, diventa un sistema che vince il 100% delle volte. Il vantaggio non nasce dal segnale: nasce dallo spostamento del rischio dalle operazioni chiuse a quelle aperte. Il drawdown sul saldo della griglia è dello 0,1%, quello sull’equity del 24,2%. Il primo è il numero che si vede in una pagina di vendita, il secondo è quello che si vive.
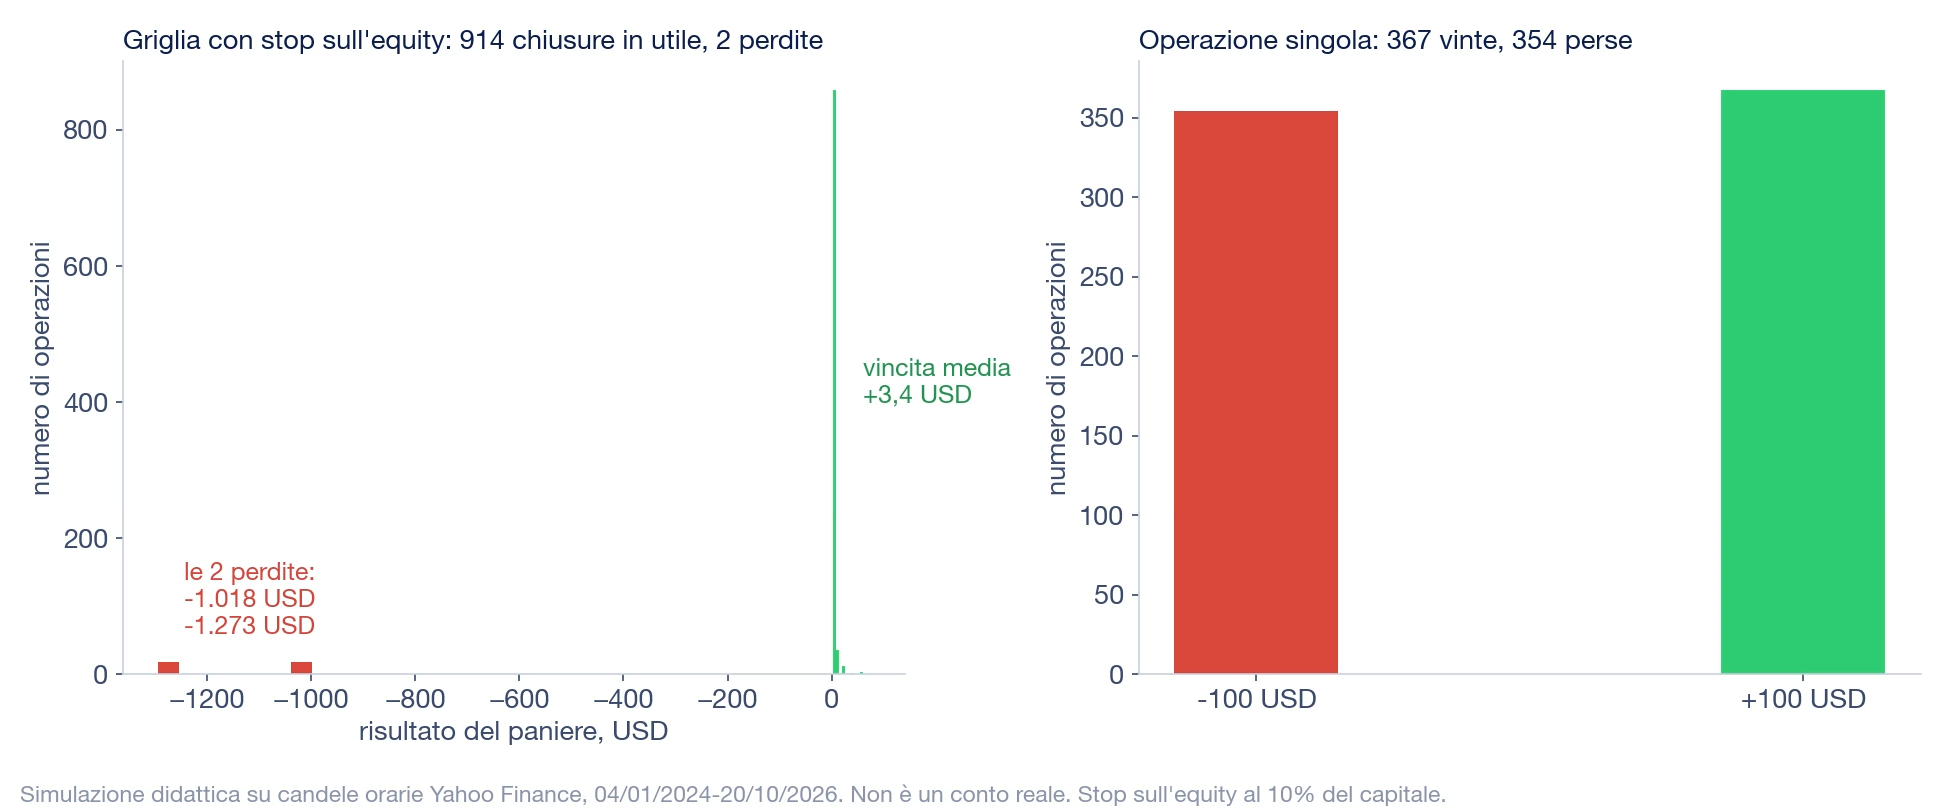
Cosa succede con lo stop. Quando alla griglia si aggiunge uno stop sull’equity al 10%, il rischio nascosto diventa visibile. In 34 mesi lo stop scatta due volte, il 6 marzo 2025 (-1.018 dollari) e il 1° ottobre 2026 (-1.273 dollari). Le altre 914 chiusure valgono in media 3,4 dollari l’una. Bastano due perdite per portare il risultato da +27,7% a +5,1%.

Questa è la forma del rischio di coda: tante vincite piccole e raccolte, poche perdite grandi e isolate, lontane dal resto. In una distribuzione così il win rate non dice quasi nulla, e un cigno nero pesa più di cento giornate normali. L’operazione singola ha la distribuzione opposta: perdite tutte uguali, nessuna sorpresa nella coda.
Il moltiplicatore del lotto. Con lo stesso schema e lotti raddoppiati (0,04 di partenza) il risultato della griglia senza stop sale a +55,5%, ma il drawdown sull’equity sale al 44,4%. Il drawdown sul saldo resta allo 0,2%. Il saldo non cambia aspetto mentre il rischio raddoppia.
AUD/CAD. La stessa griglia su AUD/CAD nello stesso periodo chiude 34 mesi su 34 in crescita, con un drawdown sull’equity del 5,9%. In quei 34 mesi la coppia è rimasta in un canale, la condizione ideale per una griglia. Uno storico così non prova che la coppia sia sicura: prova che il movimento capace di mettere in crisi la griglia, in quel periodo, non c’è stato.
Simulazione didattica su dati storici Yahoo Finance, non un conto reale. Spread, slippage, swap e latenza reali possono modificare sensibilmente il risultato. I risultati passati non sono indicativi di quelli futuri. Script e dati grezzi sono archiviati con la ricerca dell’articolo.
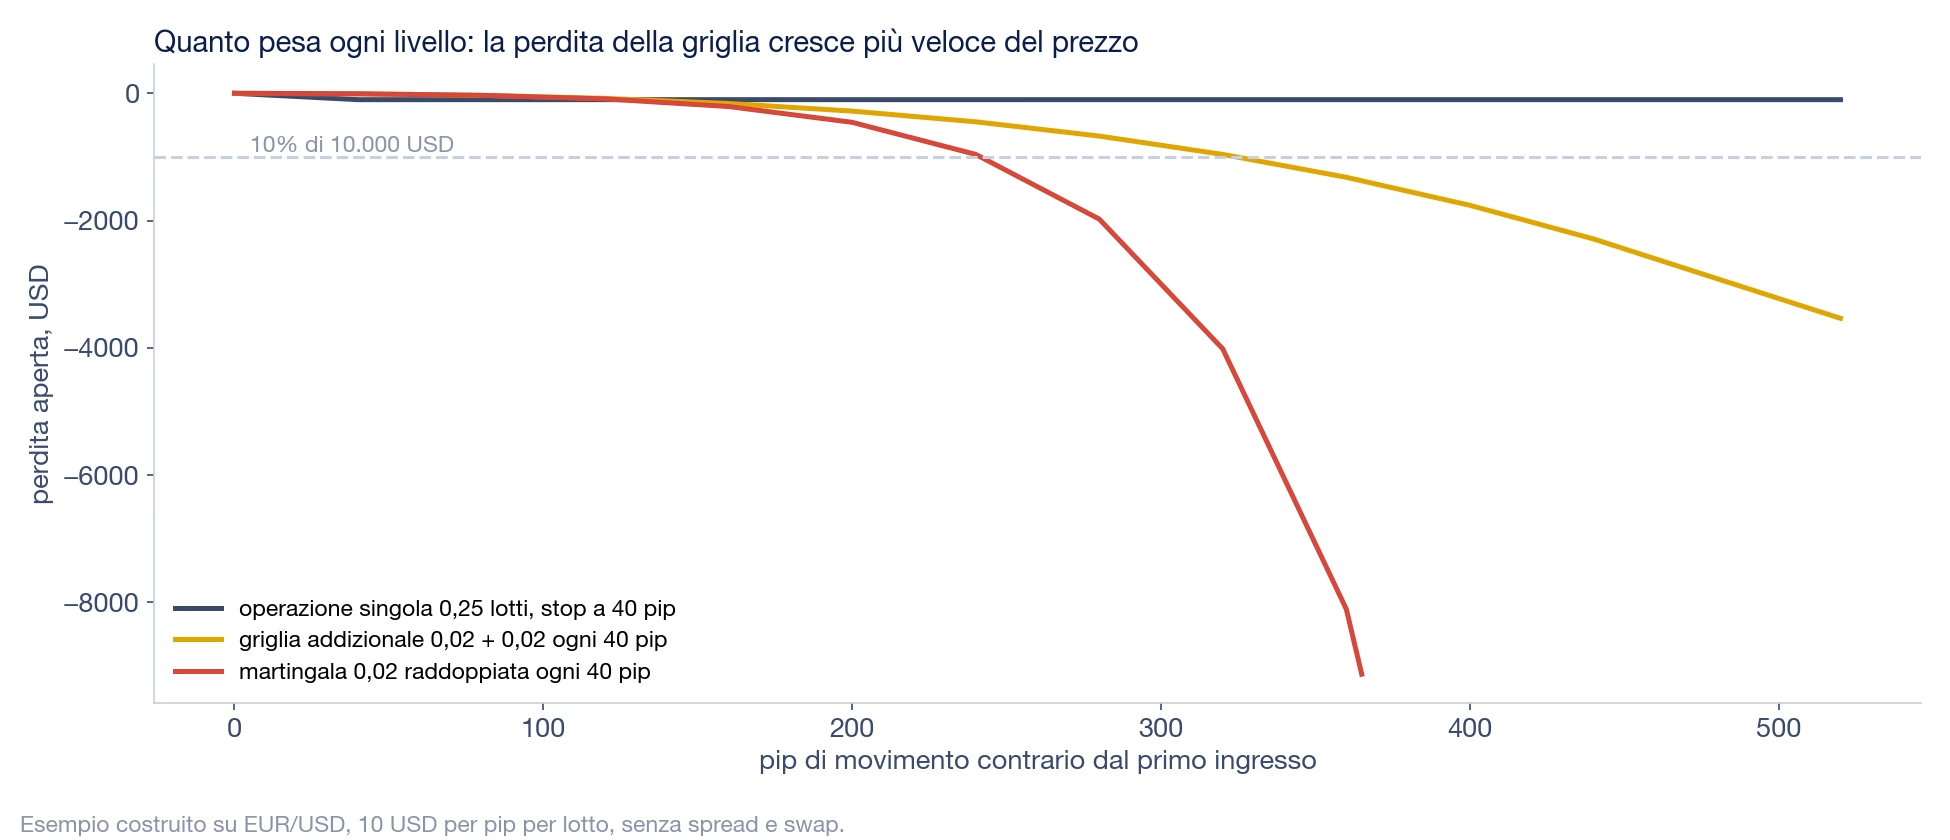
Il motivo per cui il drawdown della griglia cresce in fretta è aritmetico. Ogni nuovo livello aggiunge size, e tutte le posizioni già aperte continuano a perdere a ogni pip.

Con i numeri dell’esempio, dopo 320 pip contro la griglia addizionale ha 1,80 lotti aperti e perde circa 960 dollari, quasi il 10% di un conto da 10.000. La stessa griglia con il lotto raddoppiato a ogni livello, cioè una martingala, nello stesso punto perde circa 4.000 dollari. L’operazione singola si è fermata a 100 dollari dopo 40 pip. Il passaggio da “griglia” a “martingala” non è un dettaglio di parametri: cambia l’ordine di grandezza del rischio.
Tre fattori aggravano il conto quando la griglia resta aperta a lungo:
Il forex resta il terreno più usato per le griglie perché molte coppie alternano fasi di lateralizzazione e ritorni verso medie di lungo periodo. È lo stesso presupposto delle strategie mean reversion, e vale finché la coppia non entra in un trend che dura più della griglia.
Senza griglia il rischio non sparisce. Diventa una sequenza di perdite piccole, leggibili in anticipo. La domanda giusta non è “quanto perde un trade” ma “quanti stop di fila può fare”.
Prendiamo un sistema che vince la metà delle volte. La probabilità di incontrare almeno una serie di 10 perdite consecutive è del 9% su 200 operazioni, del 21,5% su 500 e del 38,5% su 1.000. Nella simulazione, l’operazione singola su 721 trade ha fatto una serie massima di 9 stop. Con un rischio dell’1% a trade, 9 stop valgono circa il 9% del conto: un numero che si calcola prima di accendere il bot, non dopo.
Il secondo rischio è l’ingresso. Un EA a operazione singola guadagna solo se il segnale ha un vantaggio vero, perché non c’è un meccanismo che recuperi le entrate sbagliate. Nella simulazione l’ingresso usato non ne ha, e il risultato lo mostra (-5,0% in 34 mesi). Per questo i sistemi a operazione singola più diffusi lavorano su breakout o trend following, dove il rapporto fra vincita media e perdita media compensa un win rate più basso. Il legame fra le due misure è spiegato nella guida su win rate e rapporto rischio rendimento.
La coda esiste anche senza griglia. Un EA a operazione singola con target piccolo e stop molto più lontano ha lo stesso profilo di una griglia: vince spesso, perde raramente ma tanto. Le recensioni MQL5 di uno scalper notturno, raccolte più sotto, lo descrivono con le parole di chi lo ha usato.
Un conto pubblico su Myfxbook mostra entrambe le cose, se si sa dove guardare. I segnali che smascherano una griglia nello storico operazioni (ingressi a prezzi sempre peggiori, lotti che salgono, chiusure tutte allo stesso secondo) sono nella guida ai bot senza martingala e griglia. Qui contano i numeri di sintesi:
Due conti seguiti da Amicobot mostrano i due profili. Le pagine delle schede possono contenere link di affiliazione: se si acquista tramite questi link Amicobot può ricevere una commissione, senza costi aggiuntivi. Il giudizio editoriale resta indipendente.
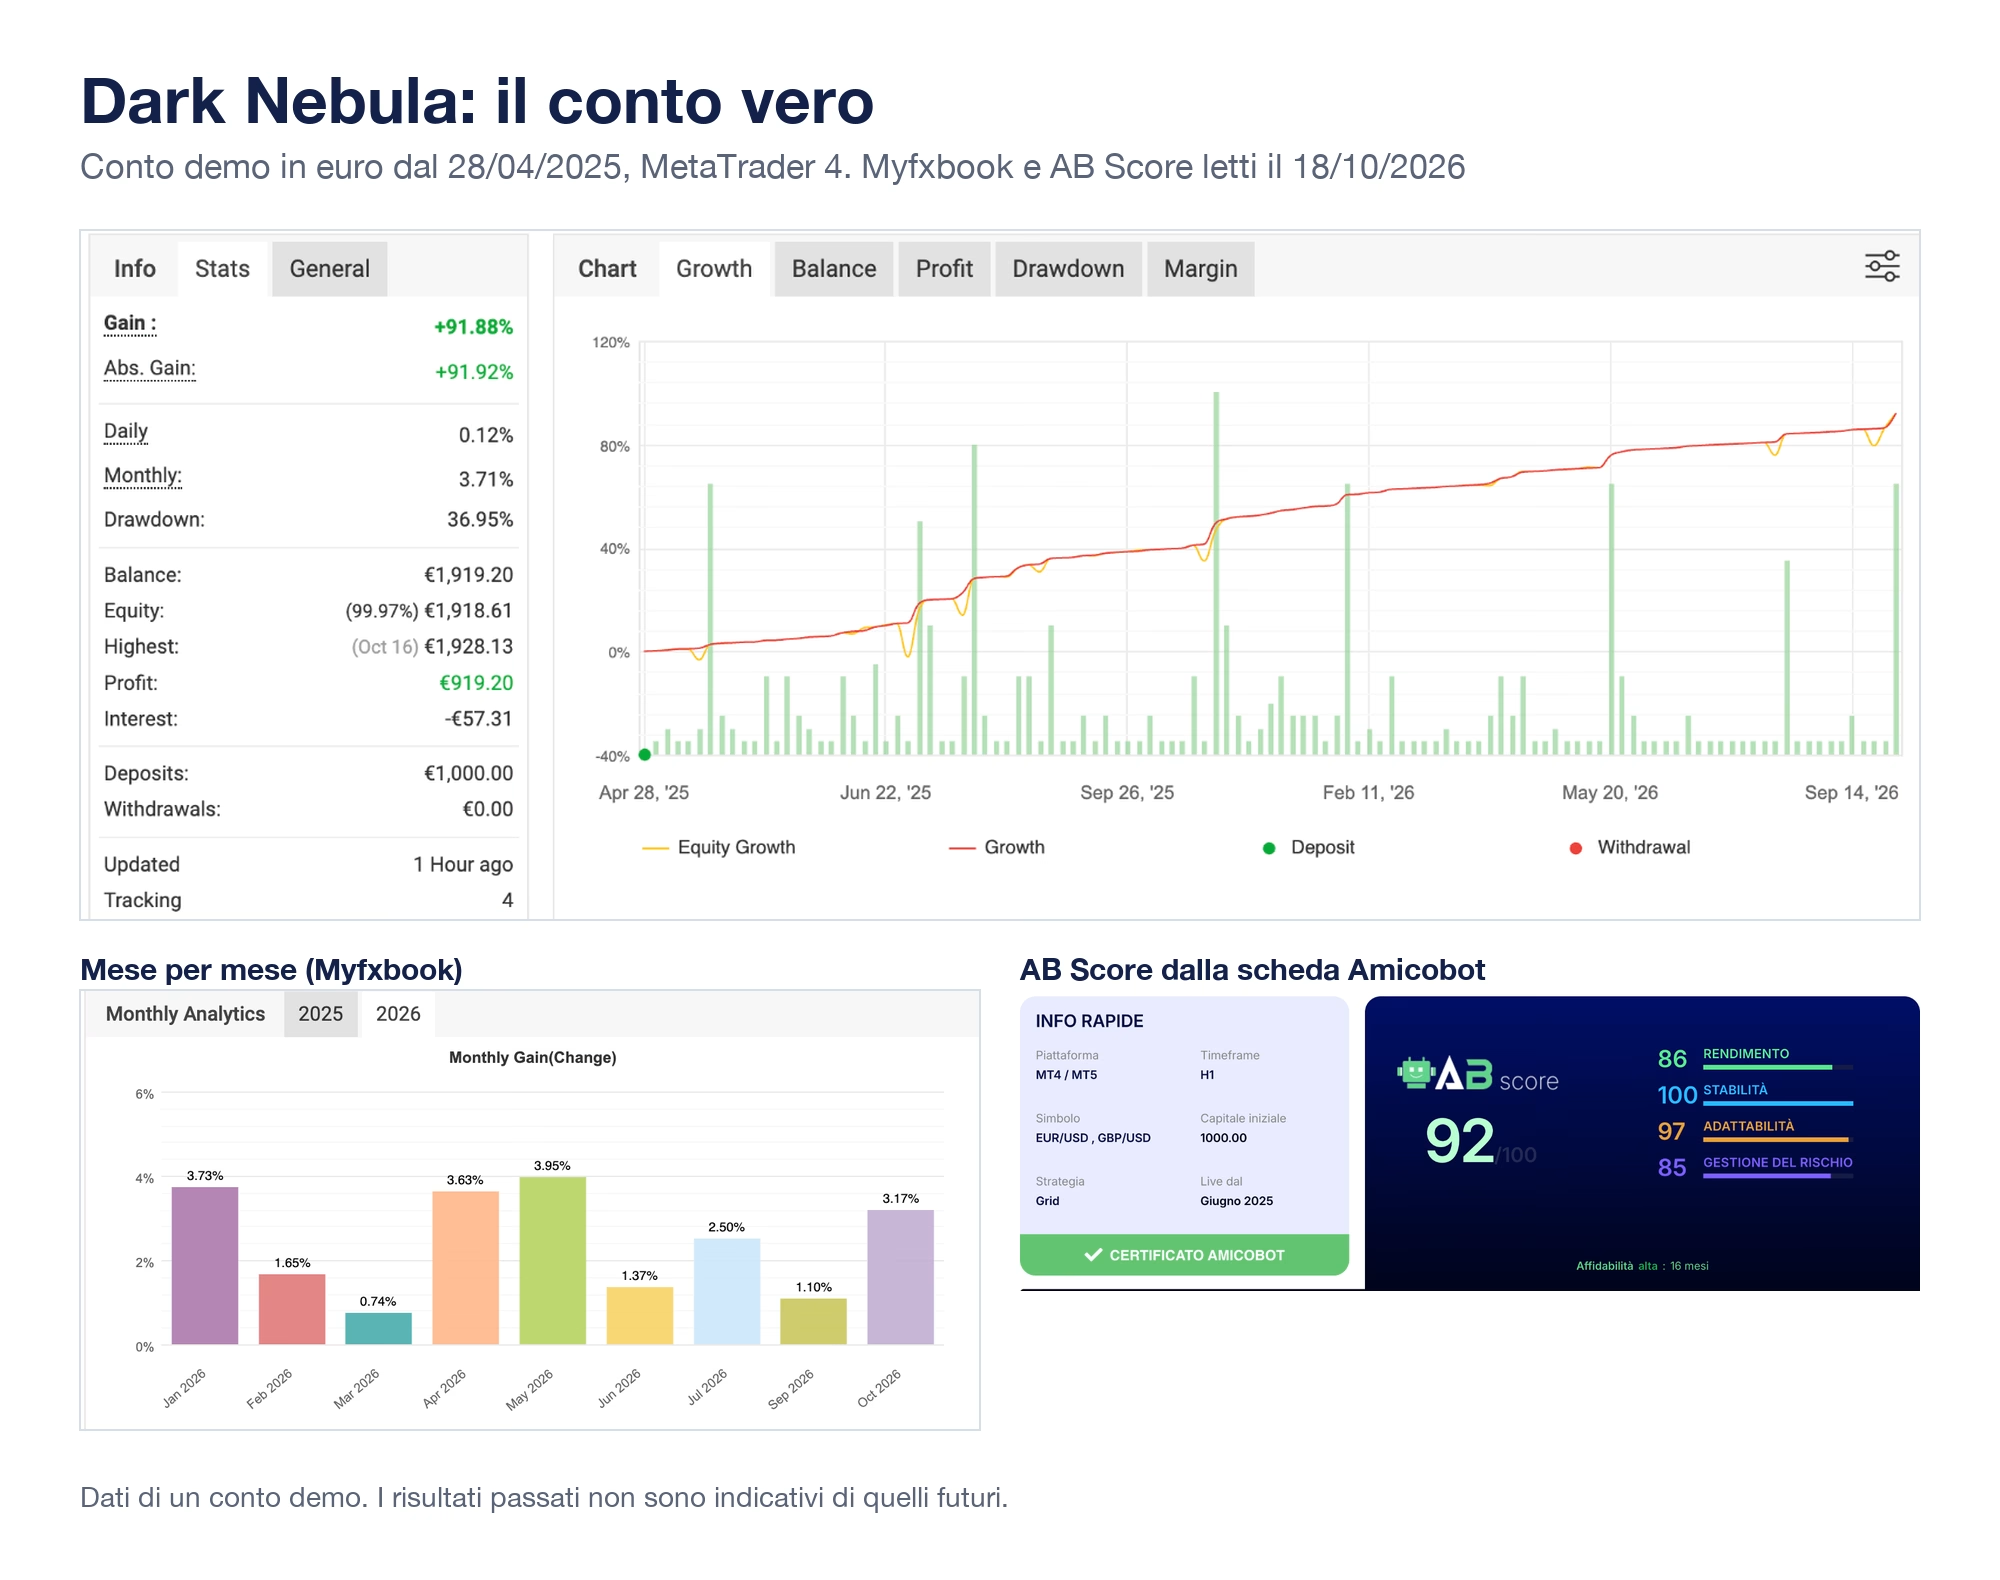
Dark Nebula di VENUS LABS lavora su EUR/USD e GBP/USD in H1 con una griglia addizionale: un livello ogni 40 pip, nuove aperture solo a chiusura di candela, lotto che cresce in modo progressivo e non esponenziale. Stop e target sono gestiti dall’algoritmo e non compaiono su MetaTrader. Sul conto Amicobot le due coppie lavorano in direzioni opposte, una solo long e l’altra solo short, per non attivare la griglia sui due lati con lo stesso movimento del dollaro.

Il conto. Dal 28 aprile 2025 al 18 ottobre 2026 il conto demo segna +91,88% con 223 operazioni chiuse. Tutti i mesi con chiusure sono positivi. Myfxbook calcola però un drawdown massimo del 36,95%, e la curva mostra l’equity che scende sotto il saldo quando un paniere resta aperto. La perdita media (47,65 pip) supera la vincita media (34,67 pip), con circa sette operazioni vinte su dieci: è il profilo della griglia descritto sopra. Il conto dello sviluppatore, con numeri molto più alti, è andato in margin call durante un movimento verticale di EUR/USD. Dati Myfxbook letti il 18/10/2026, conto demo senza slippage reale. I risultati passati non sono indicativi di quelli futuri.
Il confronto diretto fra due griglie con impostazioni diverse è nell’articolo Waka Waka o Dark Nebula.
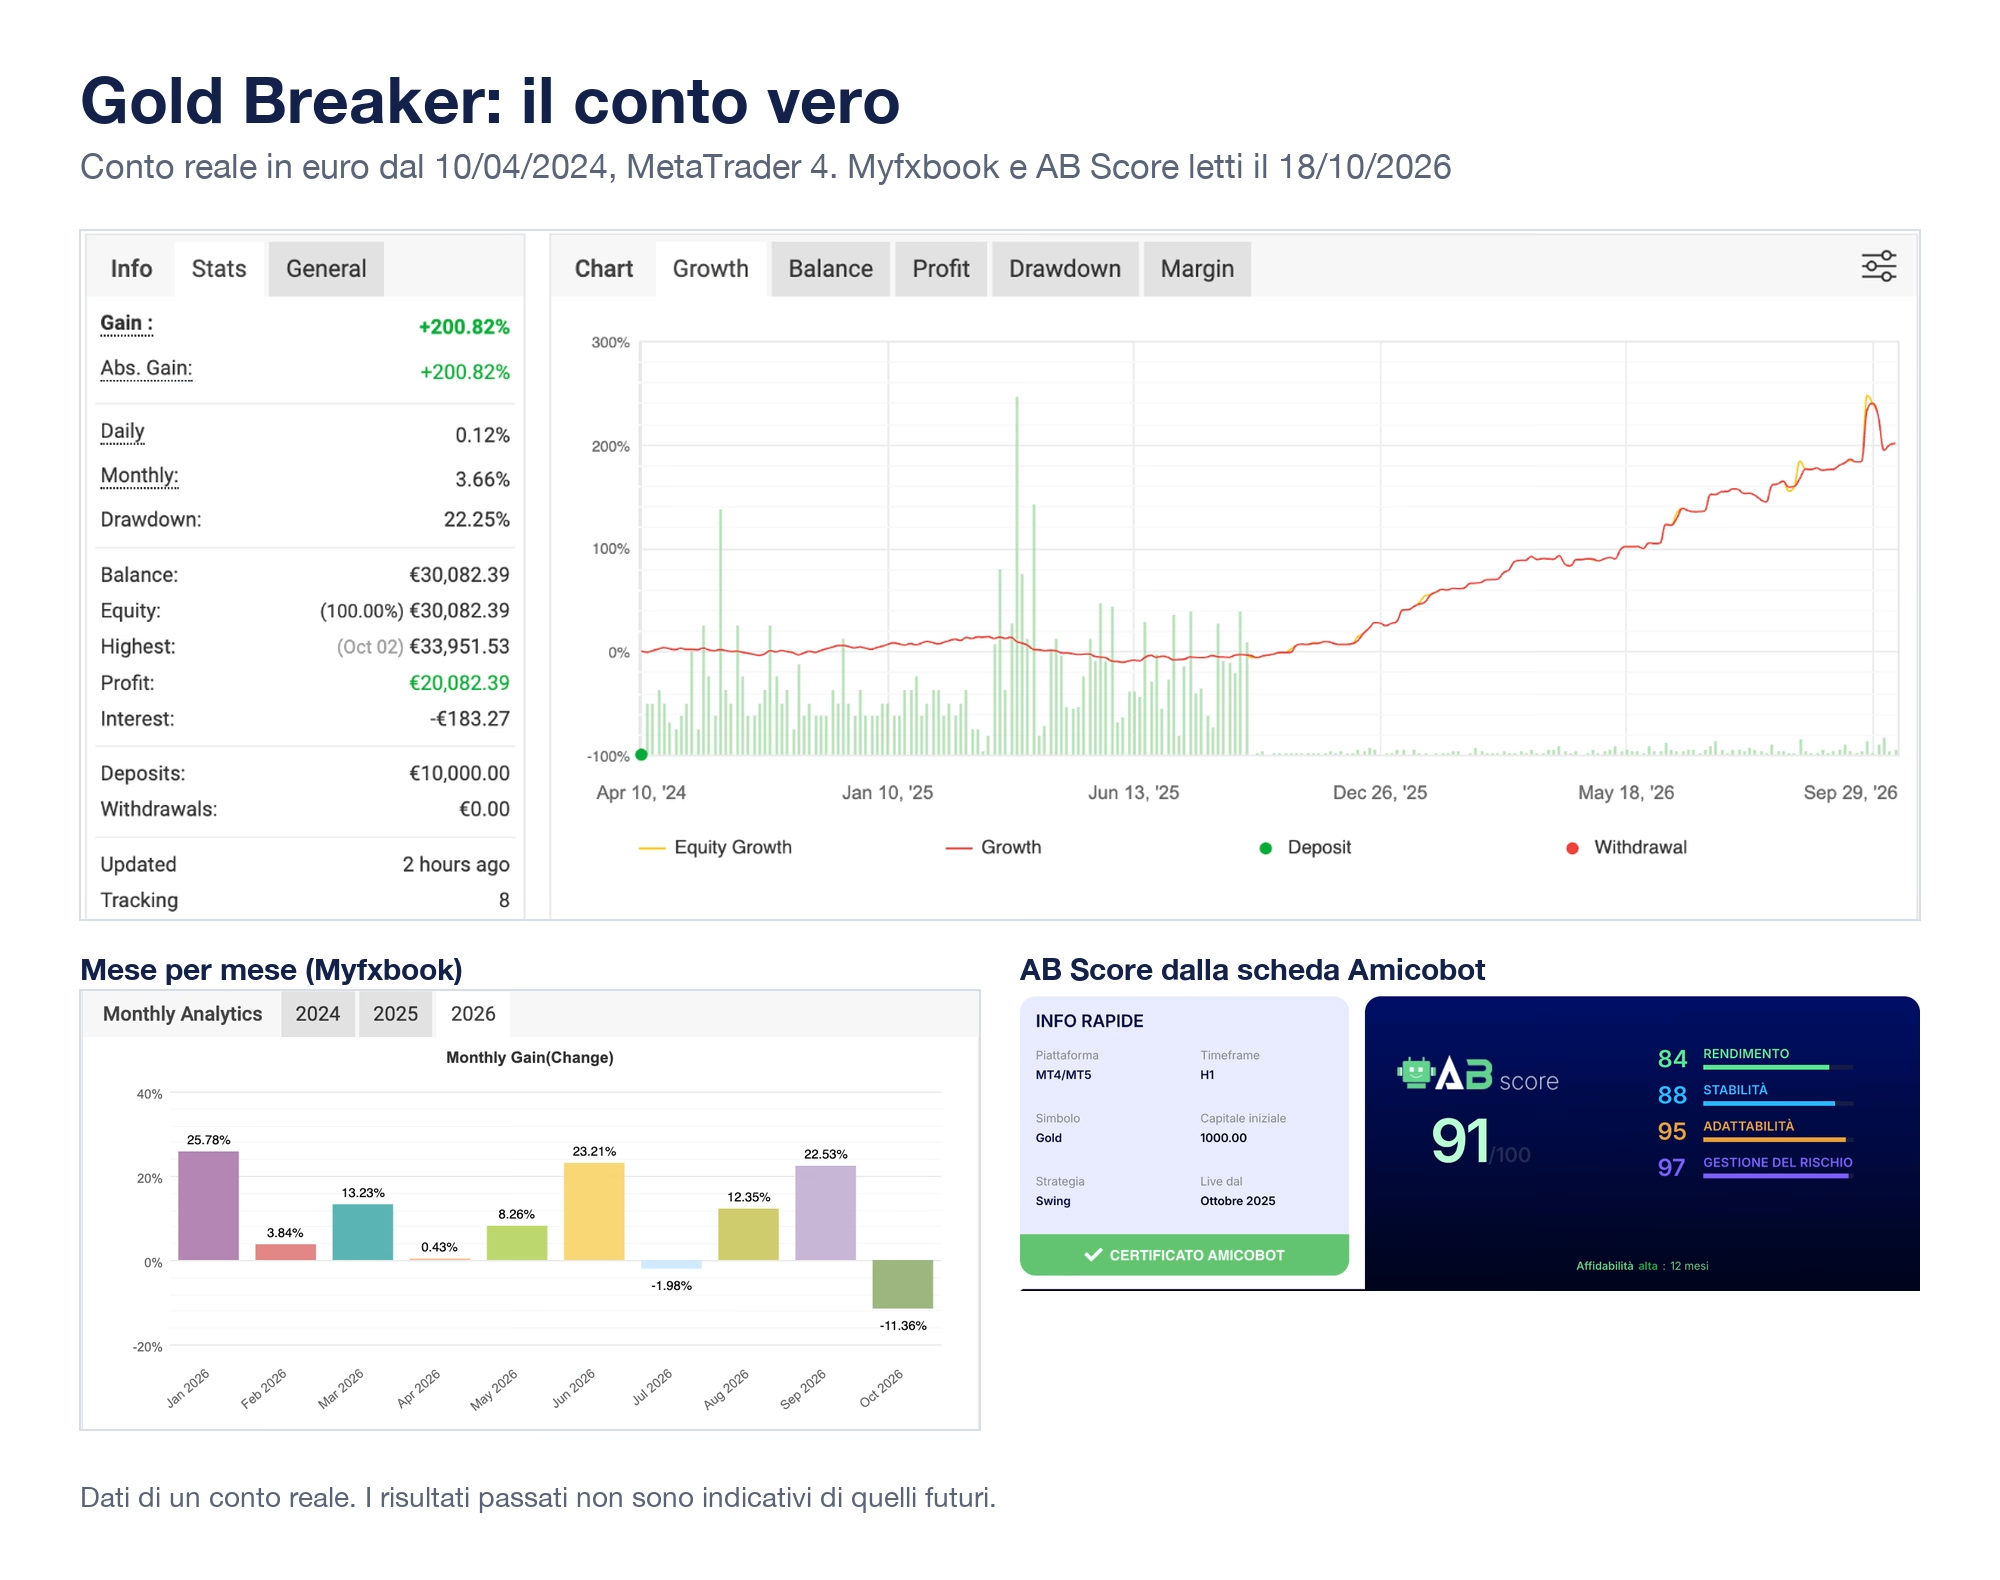
Gold Breaker di LeapFX è il caso opposto. Lavora solo sull’oro con sette strategie breakout indipendenti, ciascuna con il proprio stop, target e trailing. Lo stop dinamico è sempre presente, c’è un filtro news, e la size viene calcolata dal drawdown massimo che si imposta.

Il conto. Dal 10 aprile 2024 al 9 ottobre 2026 il conto reale segna +200,82% con un drawdown del 22,25%. Qui i mesi negativi si vedono: luglio 2026 a -1,98%, ottobre 2026 a -11,36% sul mese ancora in corso al momento della lettura, e un giorno peggiore del -10,08%. È il prezzo visibile di un sistema che chiude le perdite invece di mediarle, e la curva dell’equity resta incollata al saldo. Dati Myfxbook letti il 18/10/2026. I risultati passati non sono indicativi di quelli futuri.
Le due schede hanno anche l’analisi AB Score, che pesa rischio, rendimento, stabilità e adattabilità sui dati del conto. Il punteggio si legge nelle immagini; nel confronto qui conta di più la forma dei due conti.
Le due logiche soffrono in momenti diversi. La griglia va in difficoltà quando il mercato prende una direzione e non torna indietro. Il breakout o il trend following vanno in difficoltà quando il mercato oscilla senza direzione, cioè quando la griglia lavora meglio. Per questo chi costruisce un portafoglio di expert advisor mette spesso insieme sistemi con logiche diverse, oltre che asset diversi.
La compensazione non è garantita. Due sistemi diversi possono perdere insieme in una giornata di forte volatilità, e la correlazione fra i sistemi va misurata sui risultati, non dedotta dalla strategia. Quanta parte del capitale dare a ciascuno è il tema della teoria del portafoglio moderno applicata agli EA. Il tema più ampio, diversificare per asset o per logica, è nella guida sulla diversificazione nel trading automatico.
Il 21 ottobre 2026 abbiamo letto due fonti. Su MQL5, la prima pagina delle recensioni di Night Hunter Pro, uno scalper notturno di Valery Trading: 20 recensioni su quattro pagine, 11 positive (4 con dettagli), 7 negative (4 con dettagli), 2 senza testo. Le positive si concentrano nei primi mesi d’uso del 2022, le negative circostanziate arrivano dopo 10-12 mesi. Su YouTube, i 20 commenti sotto il video “6 Forex Grid Trading Strategies Explained” del canale Expert4x, che vende EA a griglia: 8 parlano della strategia, il resto sono richieste di prodotto, ringraziamenti o messaggi del canale. Quanto riportato è dichiarato dagli utenti e non verificabile alla fonte.
YouTube mostra le date in forma relativa (“1 anno fa”), da qui gli intervalli. Nelle voci critiche torna sempre lo stesso punto: il sistema rende finché il mercato fa quello che la logica si aspetta, e una sola fase diversa cancella settimane di risultati.
Disclaimer
Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.
Nessuna tab disponibile.
Può esserlo per lunghi periodi, ed è proprio il suo limite. Nella simulazione su EUR/USD la griglia senza stop ha chiuso in utile tutte le 852 operazioni in 34 mesi, con un drawdown sull’equity del 24,2% che il saldo non mostrava. La redditività di una griglia si giudica sul drawdown dell’equity e sulla perdita peggiore possibile, non sul numero di operazioni vinte. Simulazione didattica, i risultati passati non sono indicativi di quelli futuri.
Abbastanza da contenere almeno una fase di trend forte sulla coppia usata. Su EUR/USD, nel periodo simulato, gli episodi critici sono stati due in 34 mesi. Uno storico di sei mesi senza un evento del genere mostra solo la parte buona della distribuzione. Per un EA a operazione singola bastano meno mesi, perché le perdite compaiono subito nel saldo.
No. Lo stop loss chiude un’operazione a un prezzo deciso all’ingresso. Lo stop sull’equity chiude tutte le posizioni aperte quando la perdita complessiva arriva a una soglia, per esempio il 10% del capitale. Su una griglia trasforma una perdita senza limite in una perdita nota, ma quando scatta realizza tutto il paniere in un colpo: nella simulazione due interventi hanno ridotto il risultato da +27,7% a +5,1%.
Soprattutto sulle coppie forex che alternano fasi laterali e ritorni verso la media, come gli incroci fra valute di economie simili. Su indici e oro molti sistemi lavorano in una sola direzione, quella della tendenza di lungo periodo, perché una griglia contro tendenza accumula livelli più spesso. Nessun asset garantisce l’assenza di un trend lungo: nella simulazione AUD/CAD ha dato 34 mesi su 34 in crescita solo perché in quel periodo è rimasta in un canale.
Dipende dal regolamento della prop firm, che va letto prima. Molte hanno limiti di perdita giornaliera e totale calcolati sull’equity, quindi la perdita aperta di un paniere conta anche se il saldo non si muove. Una griglia che nella simulazione arriva a un drawdown del 24,2% sull’equity, a lotto pieno, supererebbe una perdita massima del 10%, soglia usata per esempio nella challenge FTMO a due fasi. Per stare dentro le regole si riduce il lotto in proporzione al drawdown storico, con un rendimento più basso.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.