Sul conto da 100.000 dollari le due challenge costano quasi uguale e hanno le stesse soglie di perdita. Cambiano il target della prima fase, l’ora in cui si azzera la giornata, i tempi del payout e soprattutto il trattamento degli expert advisor.
FTMO e FundedNext vendono la stessa cosa: una valutazione a pagamento su un conto simulato, che se superata dà accesso a un secondo conto simulato su cui la società paga una quota dei profitti in denaro vero. Nessuna delle due è un broker e nessuna delle due prende in custodia il capitale di chi partecipa. Il prezzo della challenge è il prezzo di un servizio, non un deposito.
Questa pagina non ripete le guide sulle singole società. Le regole di FTMO lette fase per fase sono nella guida su come superare la challenge FTMO, quelle di FundedNext nella recensione di FundedNext. Qui contano le differenze, misurate sui listini e sulle FAQ ufficiali lette il 6 ottobre 2026, più una simulazione dello stesso trader sulle quattro challenge principali.
FTMO è FTMO s.r.o., con sede a Praga, in Purkynova 2121/3, attiva dal 2015 secondo il proprio sito. Nelle FAQ scrive che tutto il trading sulla sua piattaforma, dalla Free Trial all’FTMO Account, è simulato con capitale virtuale, e che può usare i dati dei conti per operare su conti propri, in un processo separato. Nel footer precisa che le società del gruppo non agiscono come broker e non accettano depositi.
FundedNext ha una struttura più frammentata. Il footer indica FundedNext Ltd, registrata alle Comore (isola di Mohéli, n. HY01023052), un ufficio a Hong Kong che gestisce il sito, il marchio intestato a GrowthNext F.Z.E. di Ajman negli Emirati e due società di Limassol per i pagamenti. Anche qui la formula è esplicita: fondi virtuali in un ambiente simulato, nessun broker, nessun deposito dei clienti.
Nessuna delle due è un intermediario autorizzato da CONSOB o da un’altra autorità europea, e nessuna delle due dichiara di esserlo: il loro prodotto, formalmente, è un servizio di valutazione. Su Trustpilot, al 6 ottobre 2026, FTMO ha 53.950 recensioni con un punteggio di 4,8 e FundedNext 80.993 con 4,5. Sono medie che pesano poco, per un motivo che si vede più avanti contando le recensioni in italiano.
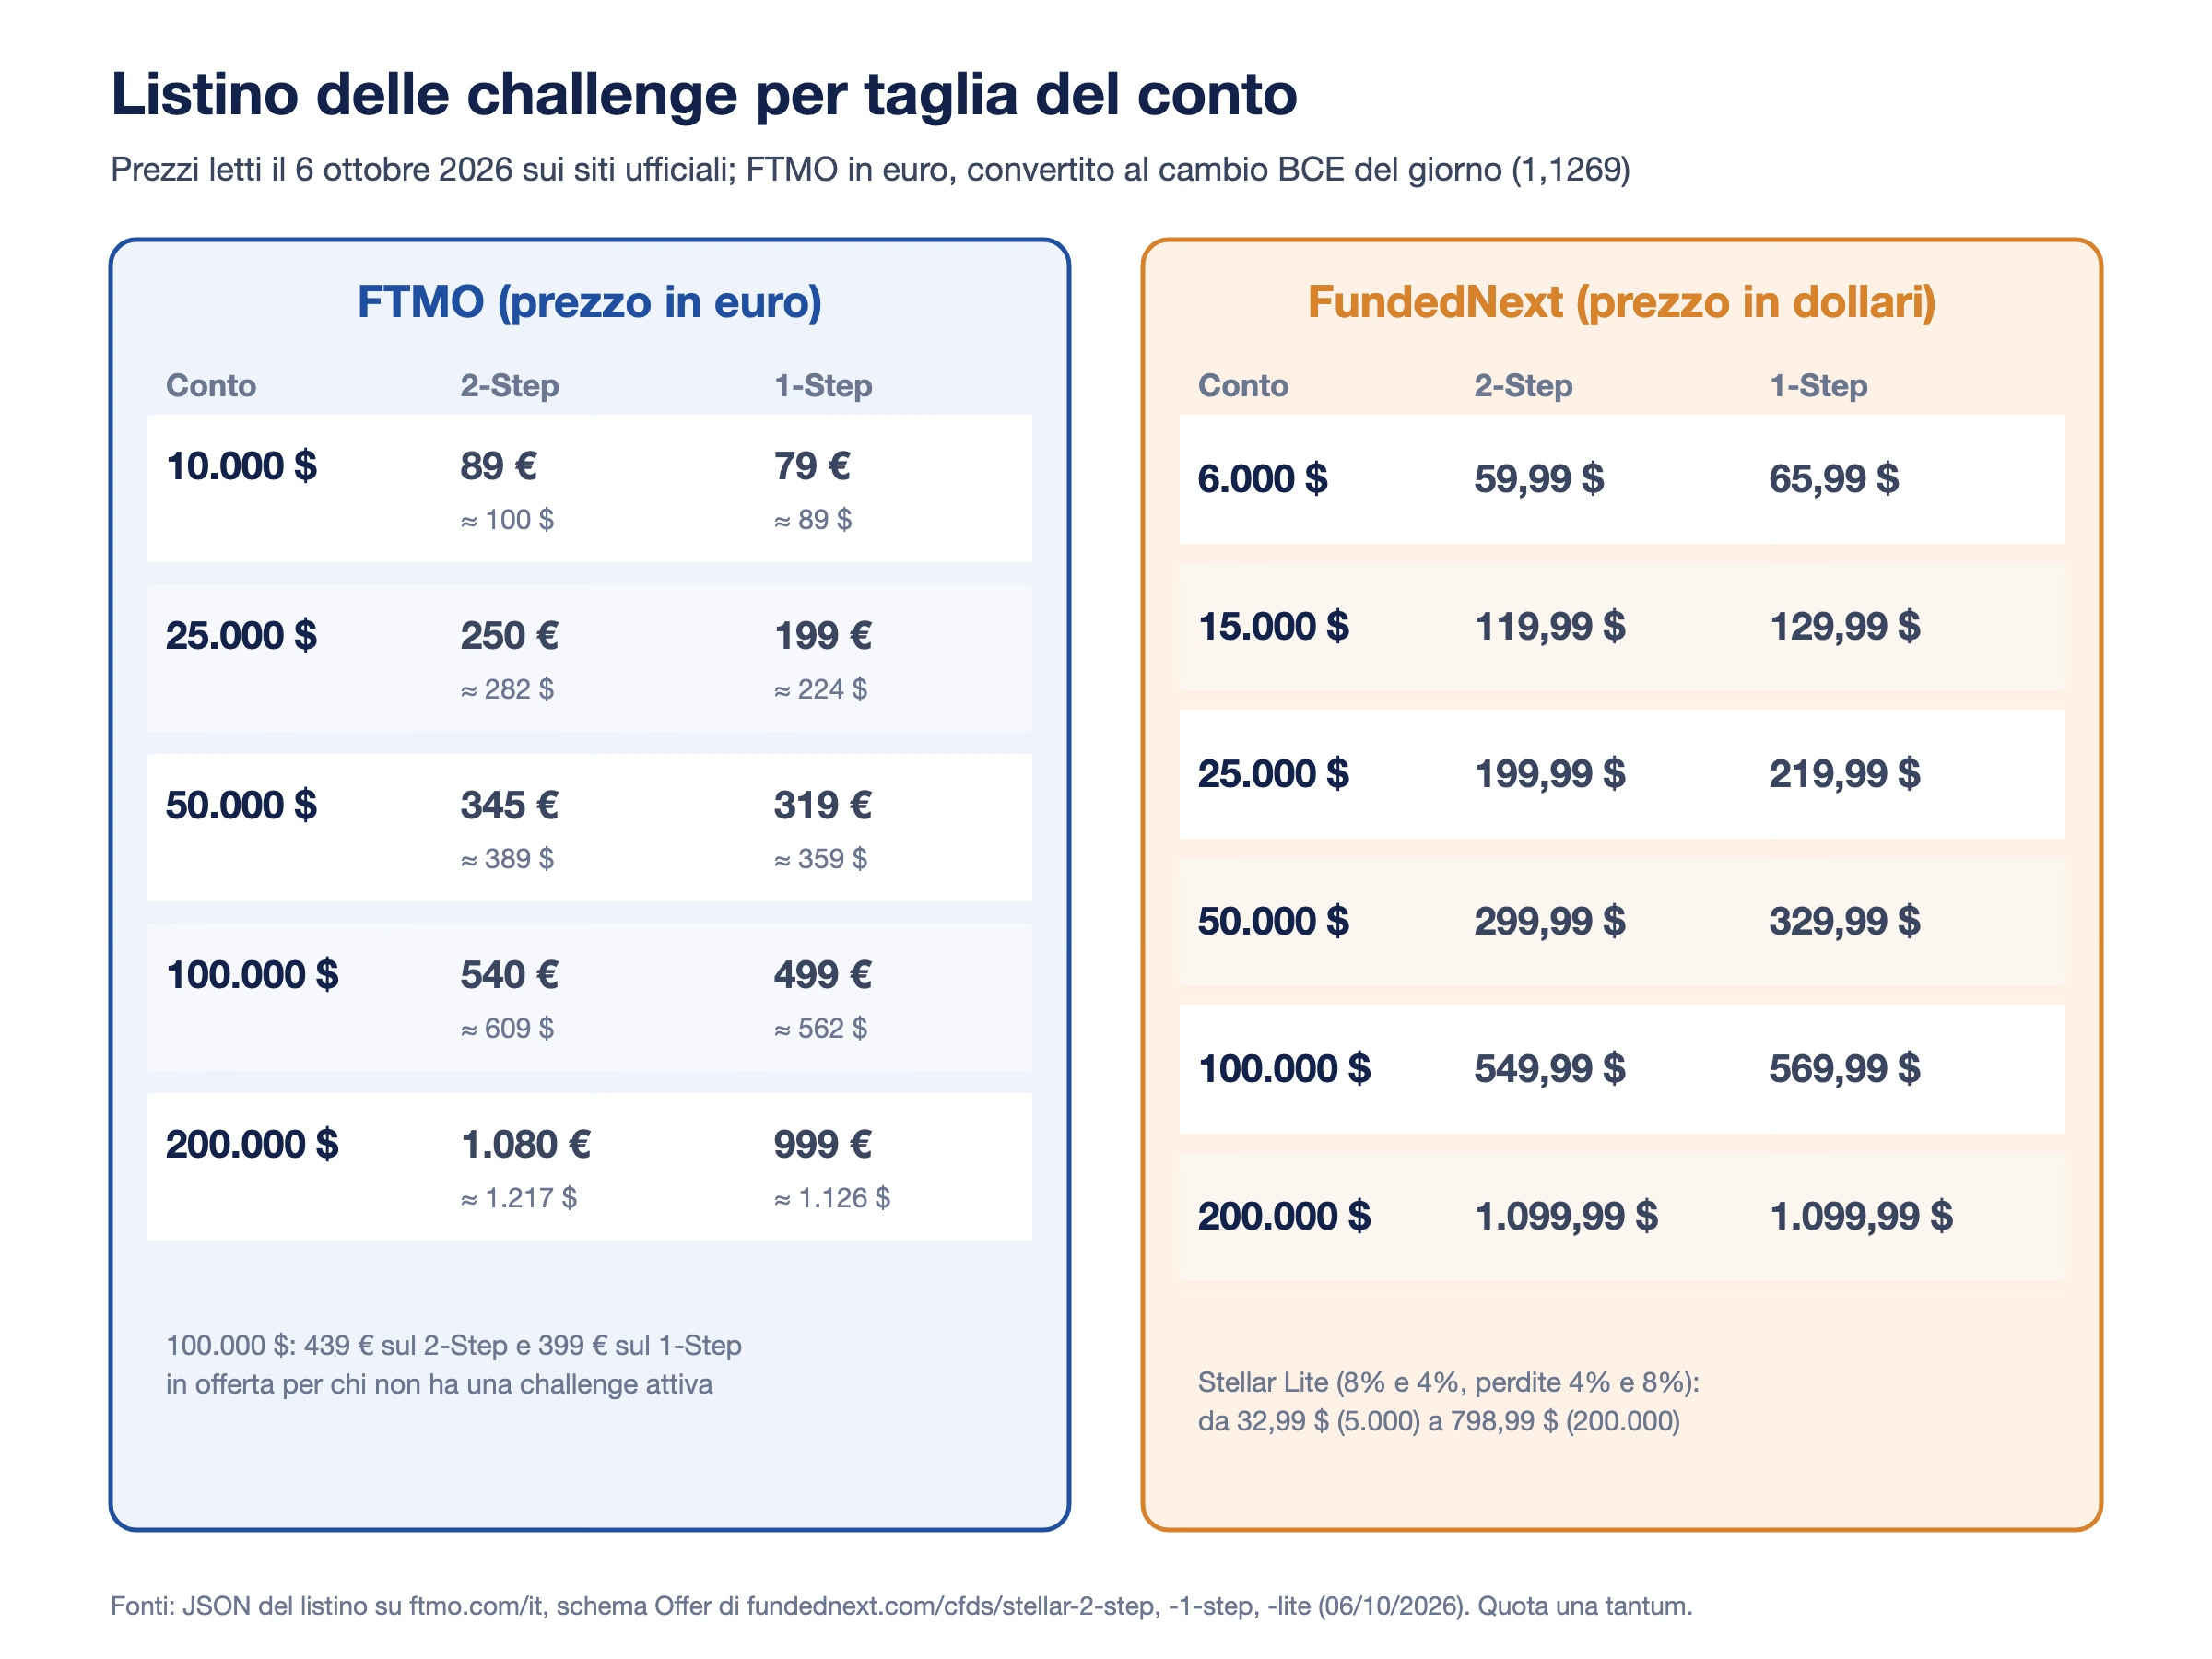
FTMO vende conti in dollari con prezzo in euro, FundedNext vende tutto in dollari. Per confrontarli il listino FTMO è convertito al cambio di riferimento BCE del 6 ottobre 2026, 1,1269 dollari per euro.
Le taglie non coincidono del tutto. FTMO parte da 10.000 dollari, FundedNext da 6.000 sulle Stellar e da 5.000 sulla Lite, una terza challenge a due fasi con target dell’8% e del 4%, perdita giornaliera del 4% e massima dell’8%, che FTMO non ha. Sulle taglie comuni il quadro è questo:
sul 2-Step da 100.000 dollari FTMO costa 540 euro, circa 608,5 dollari, e FundedNext 549,99 dollari: la differenza è di una sessantina di dollari a favore di FundedNext;
sul 1-Step da 100.000 FTMO costa 499 euro, circa 562,3 dollari, e FundedNext 569,99 dollari: qui i prezzi sono quasi uguali;
FTMO propone in pagina il 100.000 a 439 euro sul 2-Step e a 399 sul 1-Step per chi non ha già una challenge attiva; FundedNext mostra un codice sconto. Gli sconti cambiano di settimana in settimana e non entrano nei calcoli che seguono.
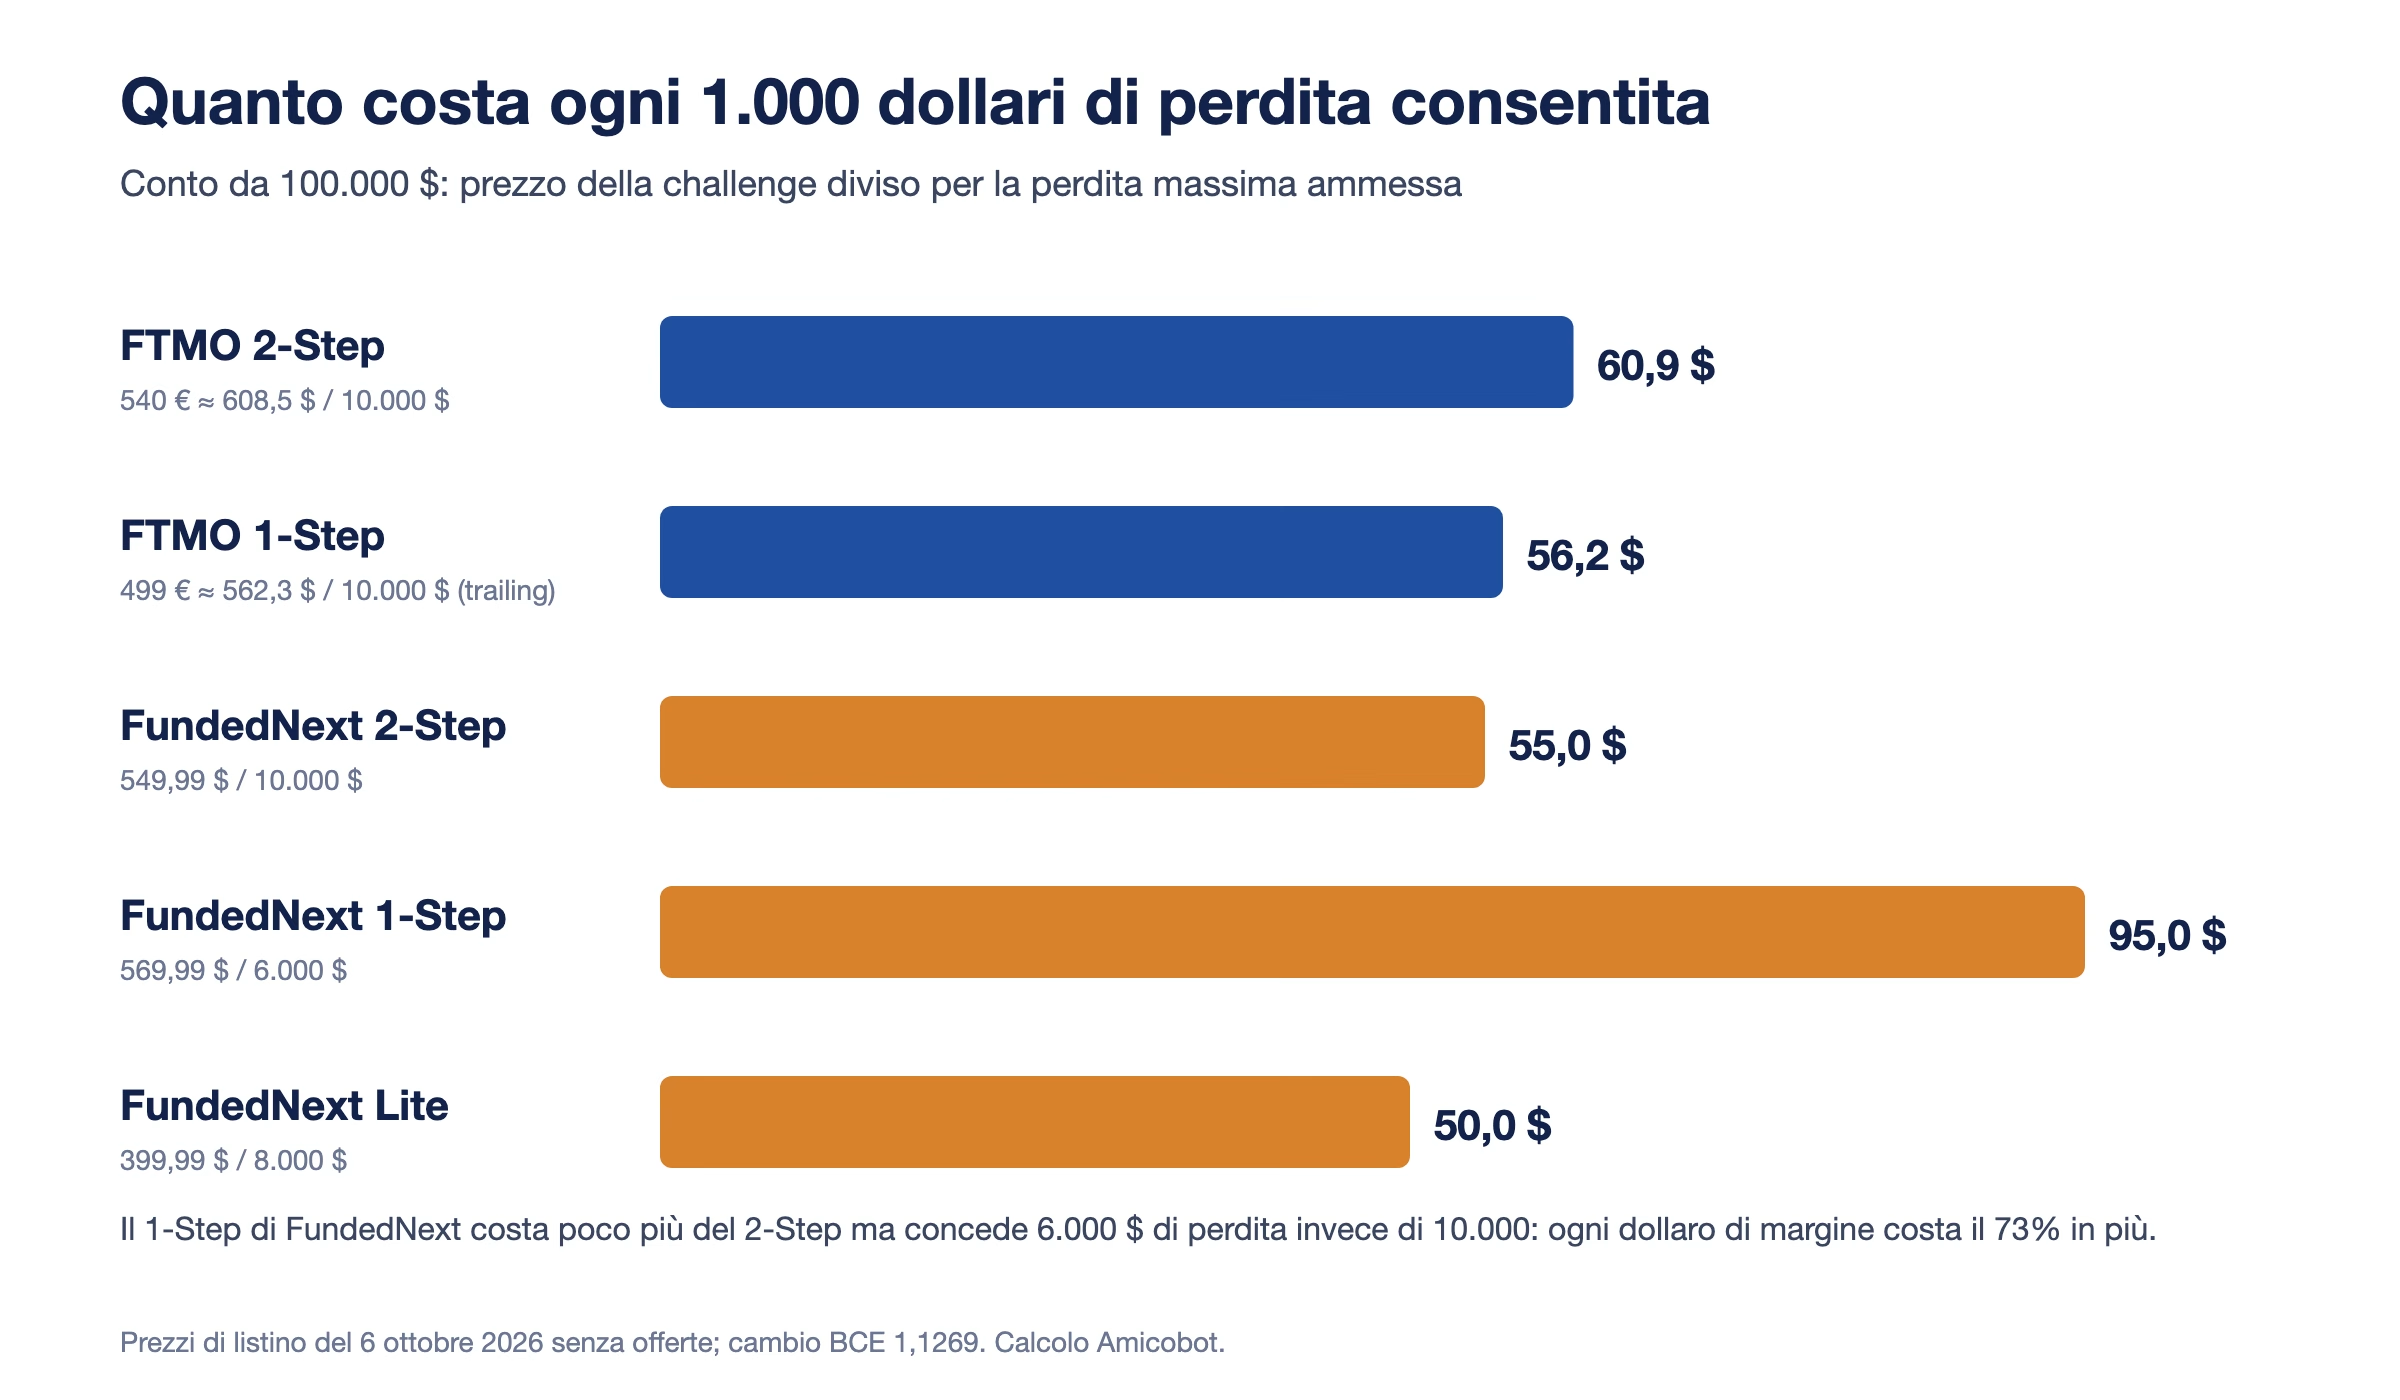
Il prezzo assoluto, però, dice poco. Una challenge compra soprattutto un margine di perdita: la cifra che si può perdere prima che il conto venga chiuso. Dividendo il prezzo per la perdita massima ammessa si ottiene quanto costa ogni 1.000 dollari di margine.
Il dato che spicca è il 1-Step di FundedNext: costa più del 2-Step della stessa società ma concede 6.000 dollari di perdita invece di 10.000, quindi ogni dollaro di margine costa il 73% in più. Il 1-Step di FTMO tiene il 10% di perdita massima, ma è un 10% che sale con il conto, come si vede più avanti, e la quota non viene mai restituita.
Sul 2-Step le soglie di perdita sono identiche: 5% al giorno e 10% in tutto, calcolati sul saldo iniziale, con la perdita massima fissa per tutta la vita del conto. Le differenze sono tre.
Il target della prima fase. FTMO chiede il 10%, FundedNext l’8%. La seconda fase è al 5% per entrambe.
I giorni minimi. FTMO ne chiede 4 per fase, FundedNext 5. Per FundedNext conta un giorno con almeno un’operazione chiusa con risultato diverso da zero.
Il tempo. Nessun limite su entrambe. FundedNext però disattiva qualsiasi conto CFD dopo 60 giorni consecutivi senza operazioni, e la regola non si può estendere.
FundedNext aggiunge poi un incentivo che FTMO non ha: il 15% del target della challenge viene pagato come premio, ma solo al primo scale-up del conto finanziato, non al superamento. Sotto un video italiano di confronto fra le due società, l’utente @andreavigano8548 lo faceva notare all’autore fra febbraio e marzo 2026: per vedere quel premio servono quattro prelievi con almeno il 4% di crescita ciascuno. È la regola dello scale-up scritta nel centro assistenza dal 12 gennaio 2026, e chi si ferma prima il 15% non lo riceve.
La perdita giornaliera: stessa soglia, un'ora di differenza
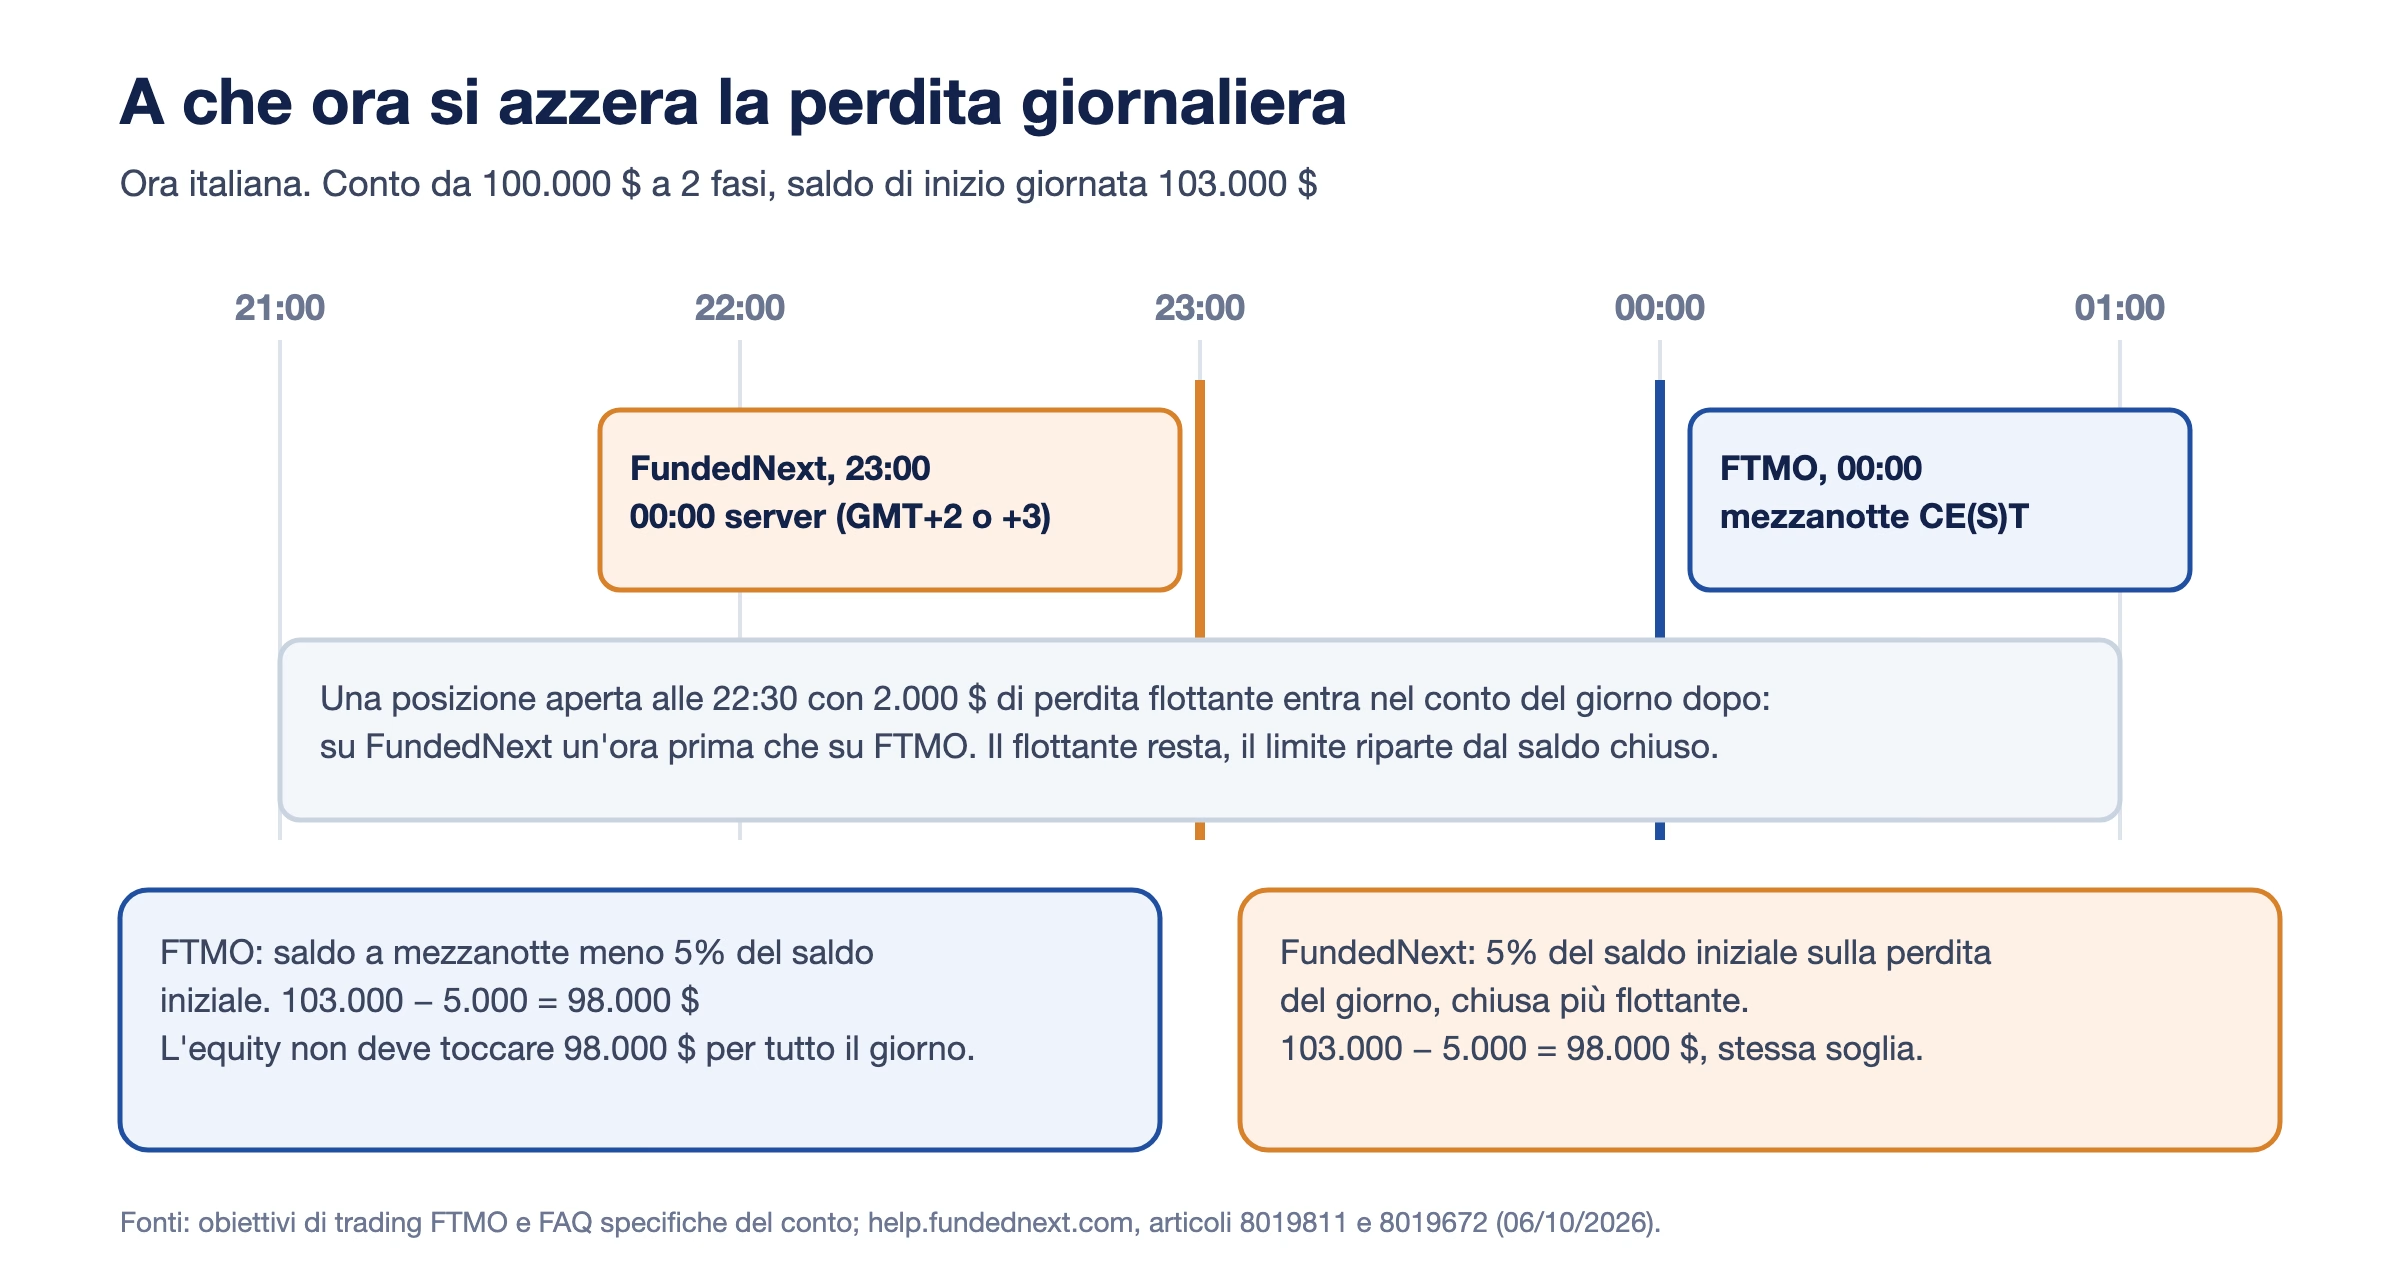
Sulla carta le due formule si scrivono in modo diverso. FTMO usa “saldo del conto a mezzanotte meno il 5% del saldo iniziale” e misura l’equity in ogni istante. FundedNext parla di una perdita del giorno, fra operazioni chiuse e flottante, che non può superare il 5% del saldo iniziale. Applicate allo stesso esempio danno lo stesso numero: con un conto da 100.000 che apre la giornata a 103.000, la soglia è 98.000 su entrambe. Su entrambe swap e commissioni entrano nel calcolo.
La differenza vera è l’orario.
FTMO azzera la giornata a mezzanotte dell’ora dell’Europa centrale, cioè a mezzanotte italiana. FundedNext la azzera alle 00:00 del server, che il centro assistenza indica a GMT+3 con l’ora legale e a GMT+2 senza: in entrambi i casi un’ora avanti rispetto all’Italia. La giornata di FundedNext, per chi opera dall’Italia, finisce alle 23:00. Una posizione tenuta aperta oltre quell’ora con una perdita flottante entra nel conto del giorno dopo, e FundedNext lo scrive con un esempio: 6.000 dollari di flottante portati oltre la mezzanotte del server su un conto da 100.000 chiudono il conto, perché superano da soli il limite del nuovo giorno.
C’è anche un dettaglio da chi programma un expert advisor che misura da solo la perdita di giornata. Sui server MetaTrader di FTMO l’orologio è GMT+2 con ora legale, mentre la giornata si chiude a mezzanotte italiana: l’EA che legge il saldo di partenza alle 00:00 della piattaforma sbaglia il riferimento di un’ora. Su FundedNext orologio del server e reset coincidono.
Le chiusure per pochi euro sono il problema più raccontato. Douglas Silva ha scritto su Trustpilot il 28 febbraio 2025, nella pagina di FTMO, che il conto gli è stato chiuso per aver superato la perdita giornaliera di 11 euro con un’operazione sull’oro, mentre gli restavano 199 euro di margine nei suoi calcoli. È la sua ricostruzione e non è verificabile, ma descrive bene il meccanismo: la soglia si misura sul peggior momento dell’equity, non sul risultato di chiusura dell’operazione.
1-Step: 3% al giorno su entrambe, poi le strade si separano
Sul 1-Step le due società condividono il target del 10% e la perdita giornaliera del 3%. Il resto diverge:
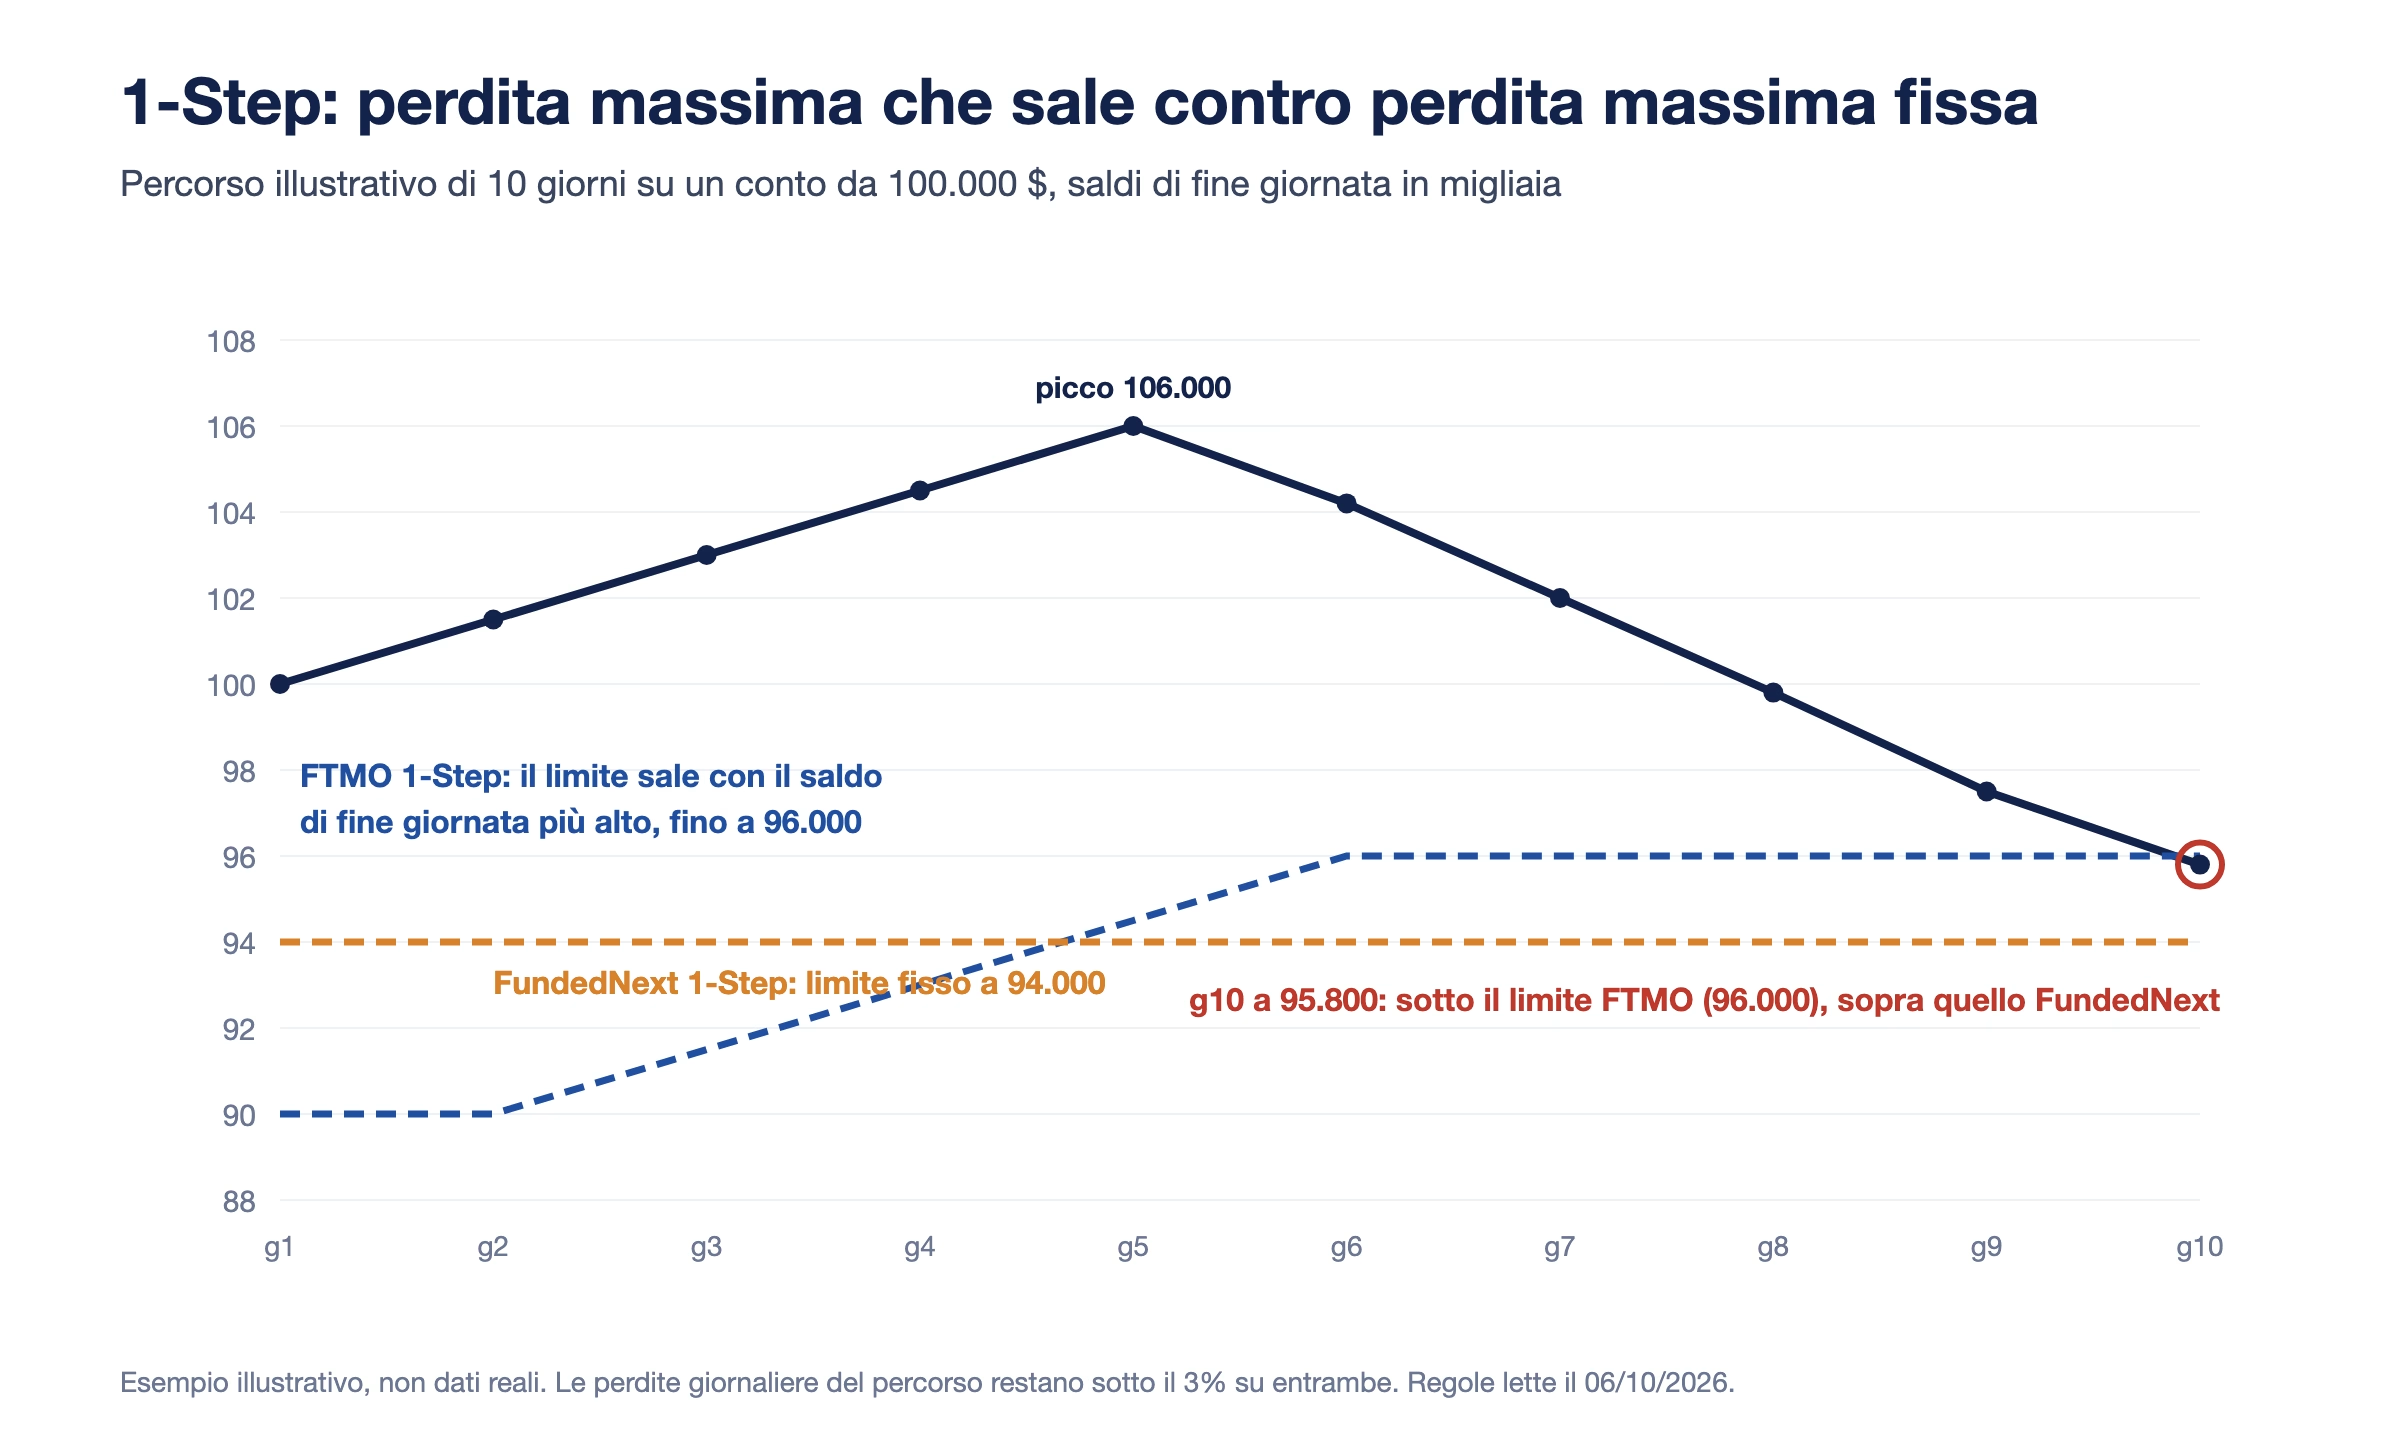
FTMO concede il 10% di perdita massima ma lo rende trailing: il limite è il saldo di fine giornata più alto mai raggiunto meno 10.000 dollari, finché non supera il saldo iniziale. In più c’è la regola del Miglior Giorno: il giorno migliore non può valere più della metà della somma dei giorni positivi. Nessun giorno minimo di trading.
FundedNext fissa la perdita massima al 6% del saldo iniziale, cioè a 94.000 dollari su un conto da 100.000, e la lascia ferma lì. Due giorni minimi di trading, nessuna regola sul giorno migliore.
L’esempio del grafico è costruito apposta: un conto che sale fino a 106.000 e poi scende per cinque giorni di fila, senza mai perdere più del 3% in una giornata. A 95.800 il conto FTMO è chiuso, perché il suo pavimento era salito a 96.000; quello FundedNext è ancora aperto, sopra i 94.000. Allo stesso modo, nei primi giorni di vita del conto FundedNext concede meno spazio: chi parte perdendo il 6% su FundedNext ha chiuso, su FTMO no.
Lo stesso confronto si legge in modo diverso per il drawdown di una strategia: un sistema che fa i suoi ritracciamenti dopo una fase di guadagno soffre il trailing di FTMO, uno che li fa all’inizio soffre il 6% fisso di FundedNext.
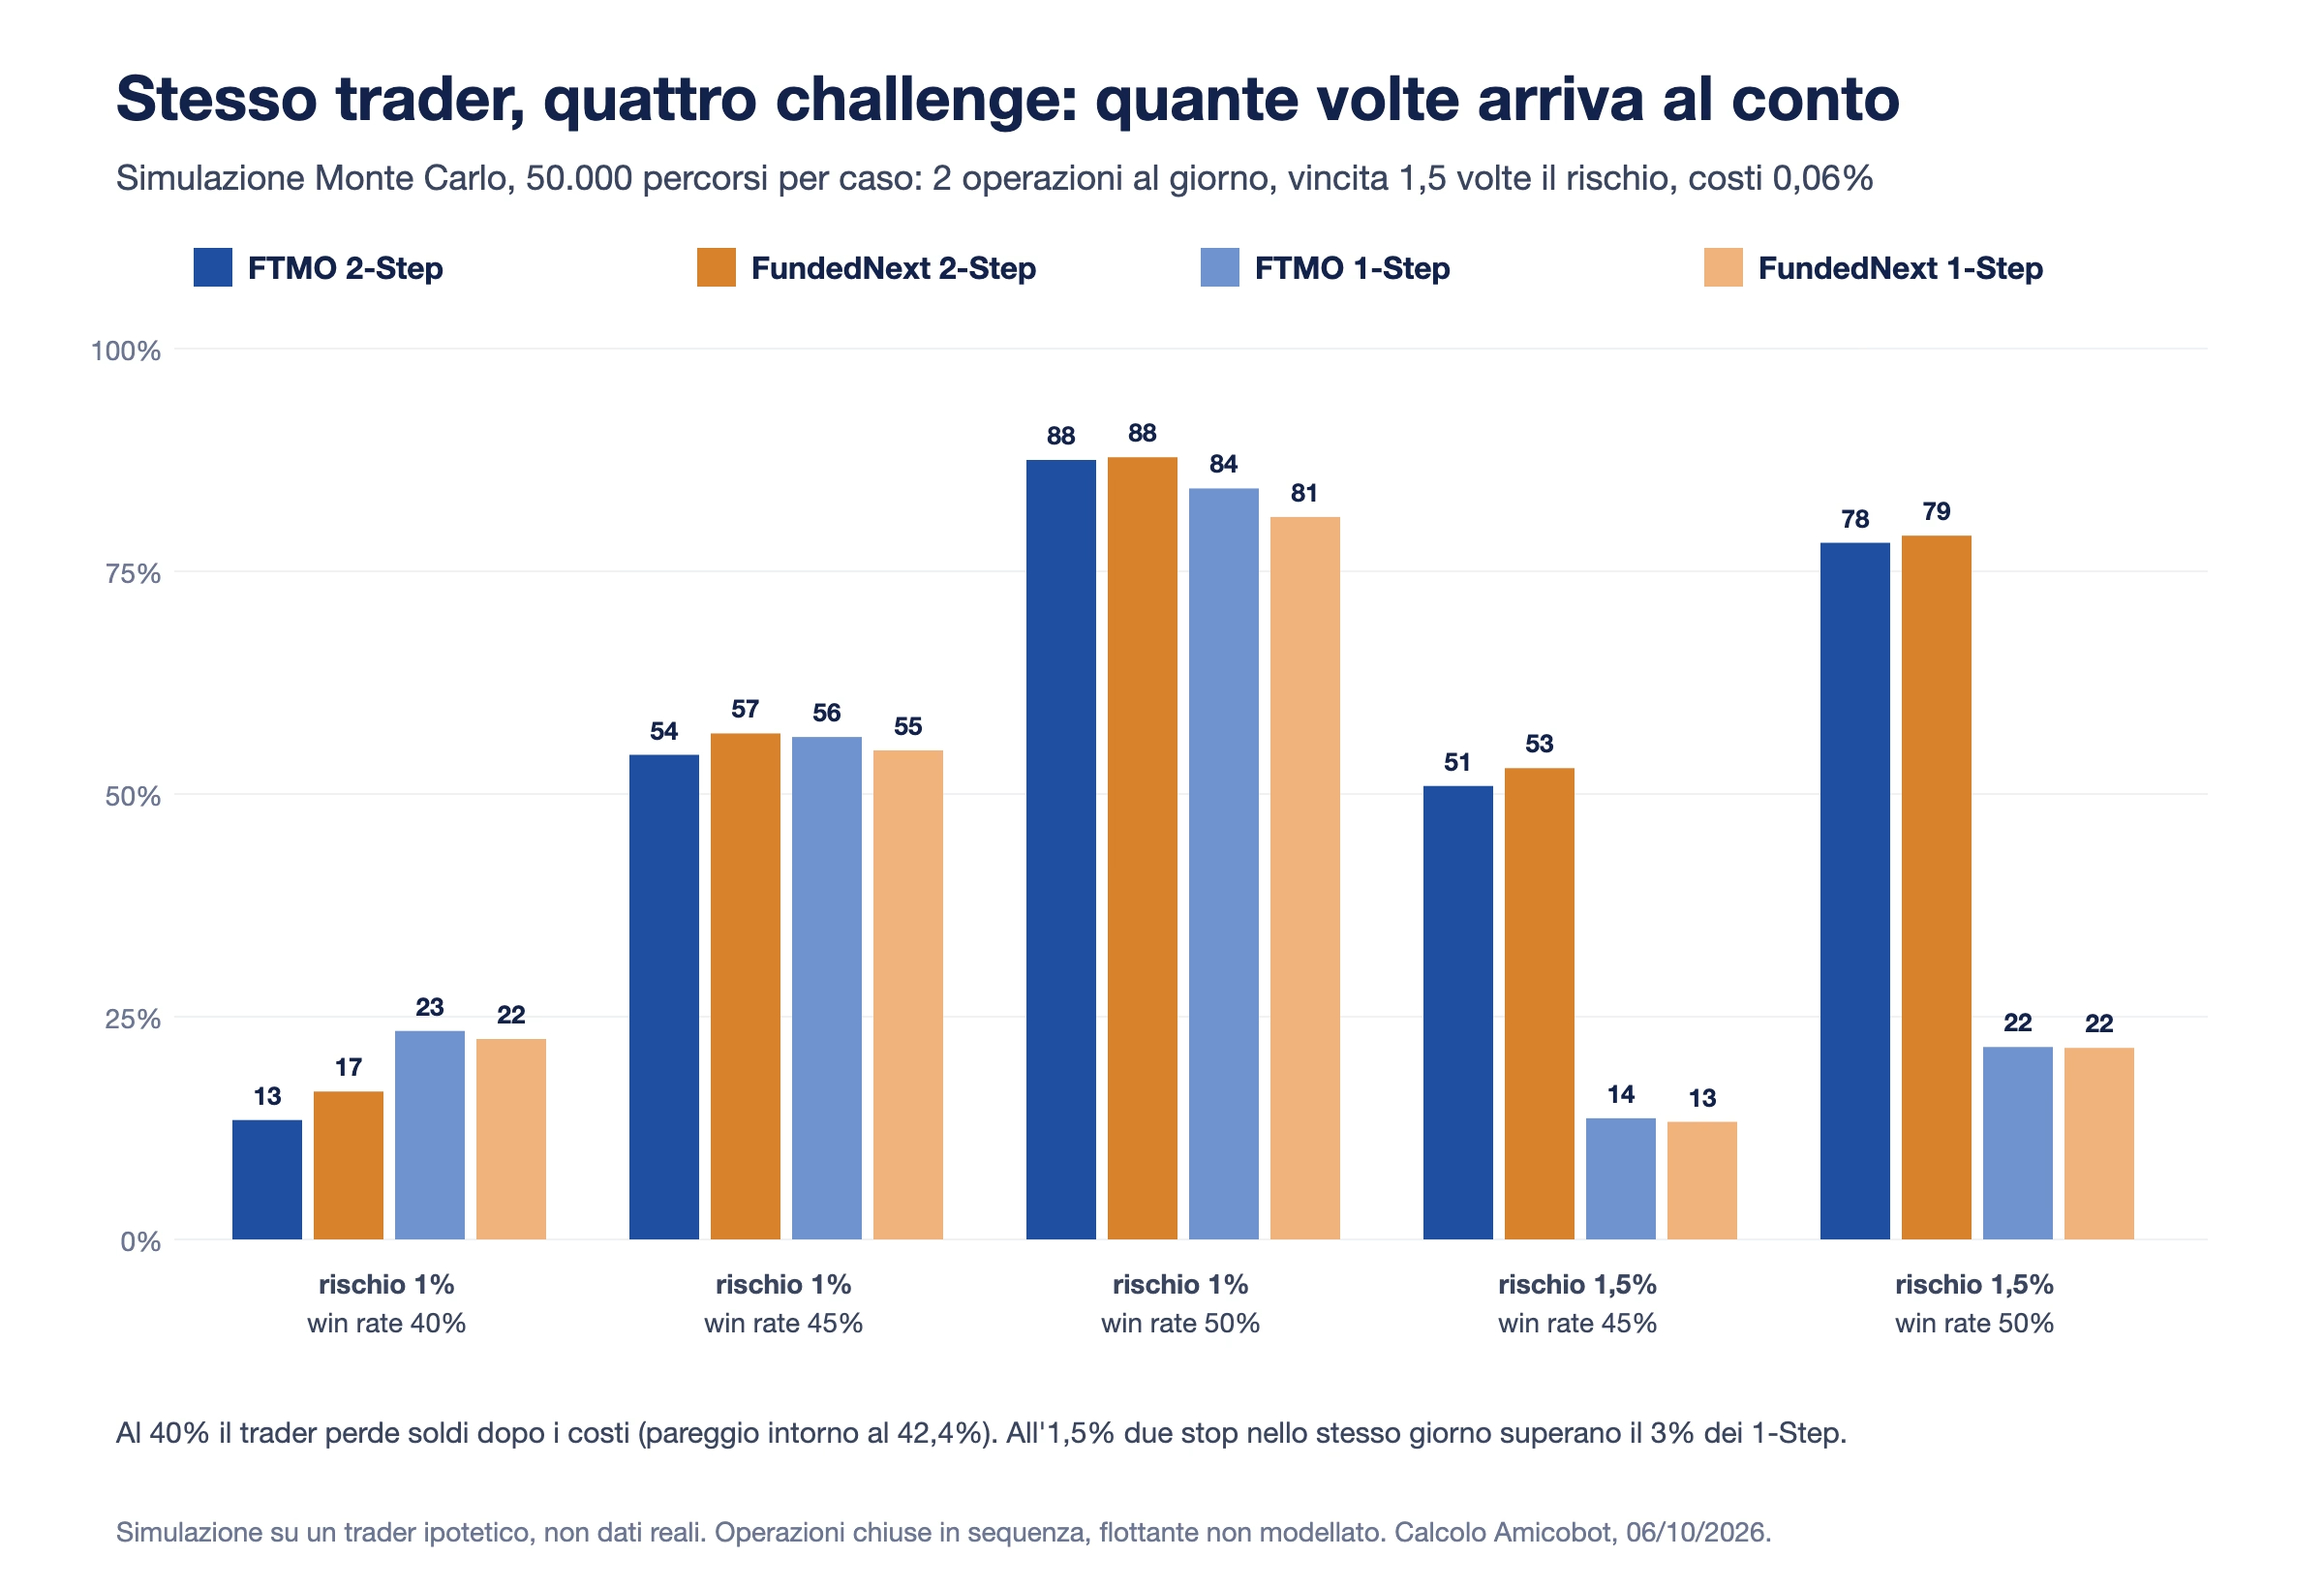
Per capire quanto pesino queste differenze sul risultato, abbiamo simulato lo stesso trader ipotetico sulle quattro challenge con le regole lette il 6 ottobre: due operazioni al giorno, una vincita pari a 1,5 volte il rischio, 0,06% di costi per operazione, 50.000 percorsi per ogni caso. La simulazione Monte Carlo chiude le operazioni in sequenza e non modella il flottante dentro l’operazione, quindi è più ottimista della realtà sulle soglie giornaliere.
Tre letture, tutte da una simulazione e non da dati reali:
Fra FTMO e FundedNext la differenza è piccola. Con l’1% di rischio a operazione e un win rate del 45%, il 2-Step di FundedNext arriva al conto nel 56,8% dei casi e quello di FTMO nel 54,4%: i due punti di target in meno sulla prima fase valgono due o tre punti percentuali. Sul 1-Step il 6% fisso di FundedNext e il 10% trailing di FTMO si equivalgono quasi: 54,9% contro 56,4%.
La scelta fra 1-Step e 2-Step pesa molto di più della scelta fra le due società. All’1,5% di rischio due stop nello stesso giorno costano il 3,12% e superano il limite giornaliero dei 1-Step. Lo stesso trader con il 50% di win rate passa il 2-Step nel 78-79% dei casi e il 1-Step nel 22%, su entrambe le società.
Il trader che perde soldi passa lo stesso, a volte. Al 40% di win rate l’aspettativa è negativa dopo i costi (il pareggio è intorno al 42,4%), eppure all’1% di rischio supera il 1-Step più di una volta su cinque. Superare una challenge, da solo, dice poco sulla tenuta di una strategia.
Da qui esce anche un costo atteso. Sul 100.000, dividendo il prezzo di listino per la probabilità di arrivare al conto del trader al 45% e all’1%, servono in media circa 1.120 dollari di challenge su FTMO 2-Step, 970 su FundedNext 2-Step, 1.000 su FTMO 1-Step e 1.040 su FundedNext 1-Step, senza contare gli sconti sui reset. Sono medie su un trader ipotetico, non stime di quanto spende una persona reale.
Il conto finanziato ha soglie di perdita uguali a quelle della challenge su entrambe le società. Cambiano la quota, il calendario e le condizioni.
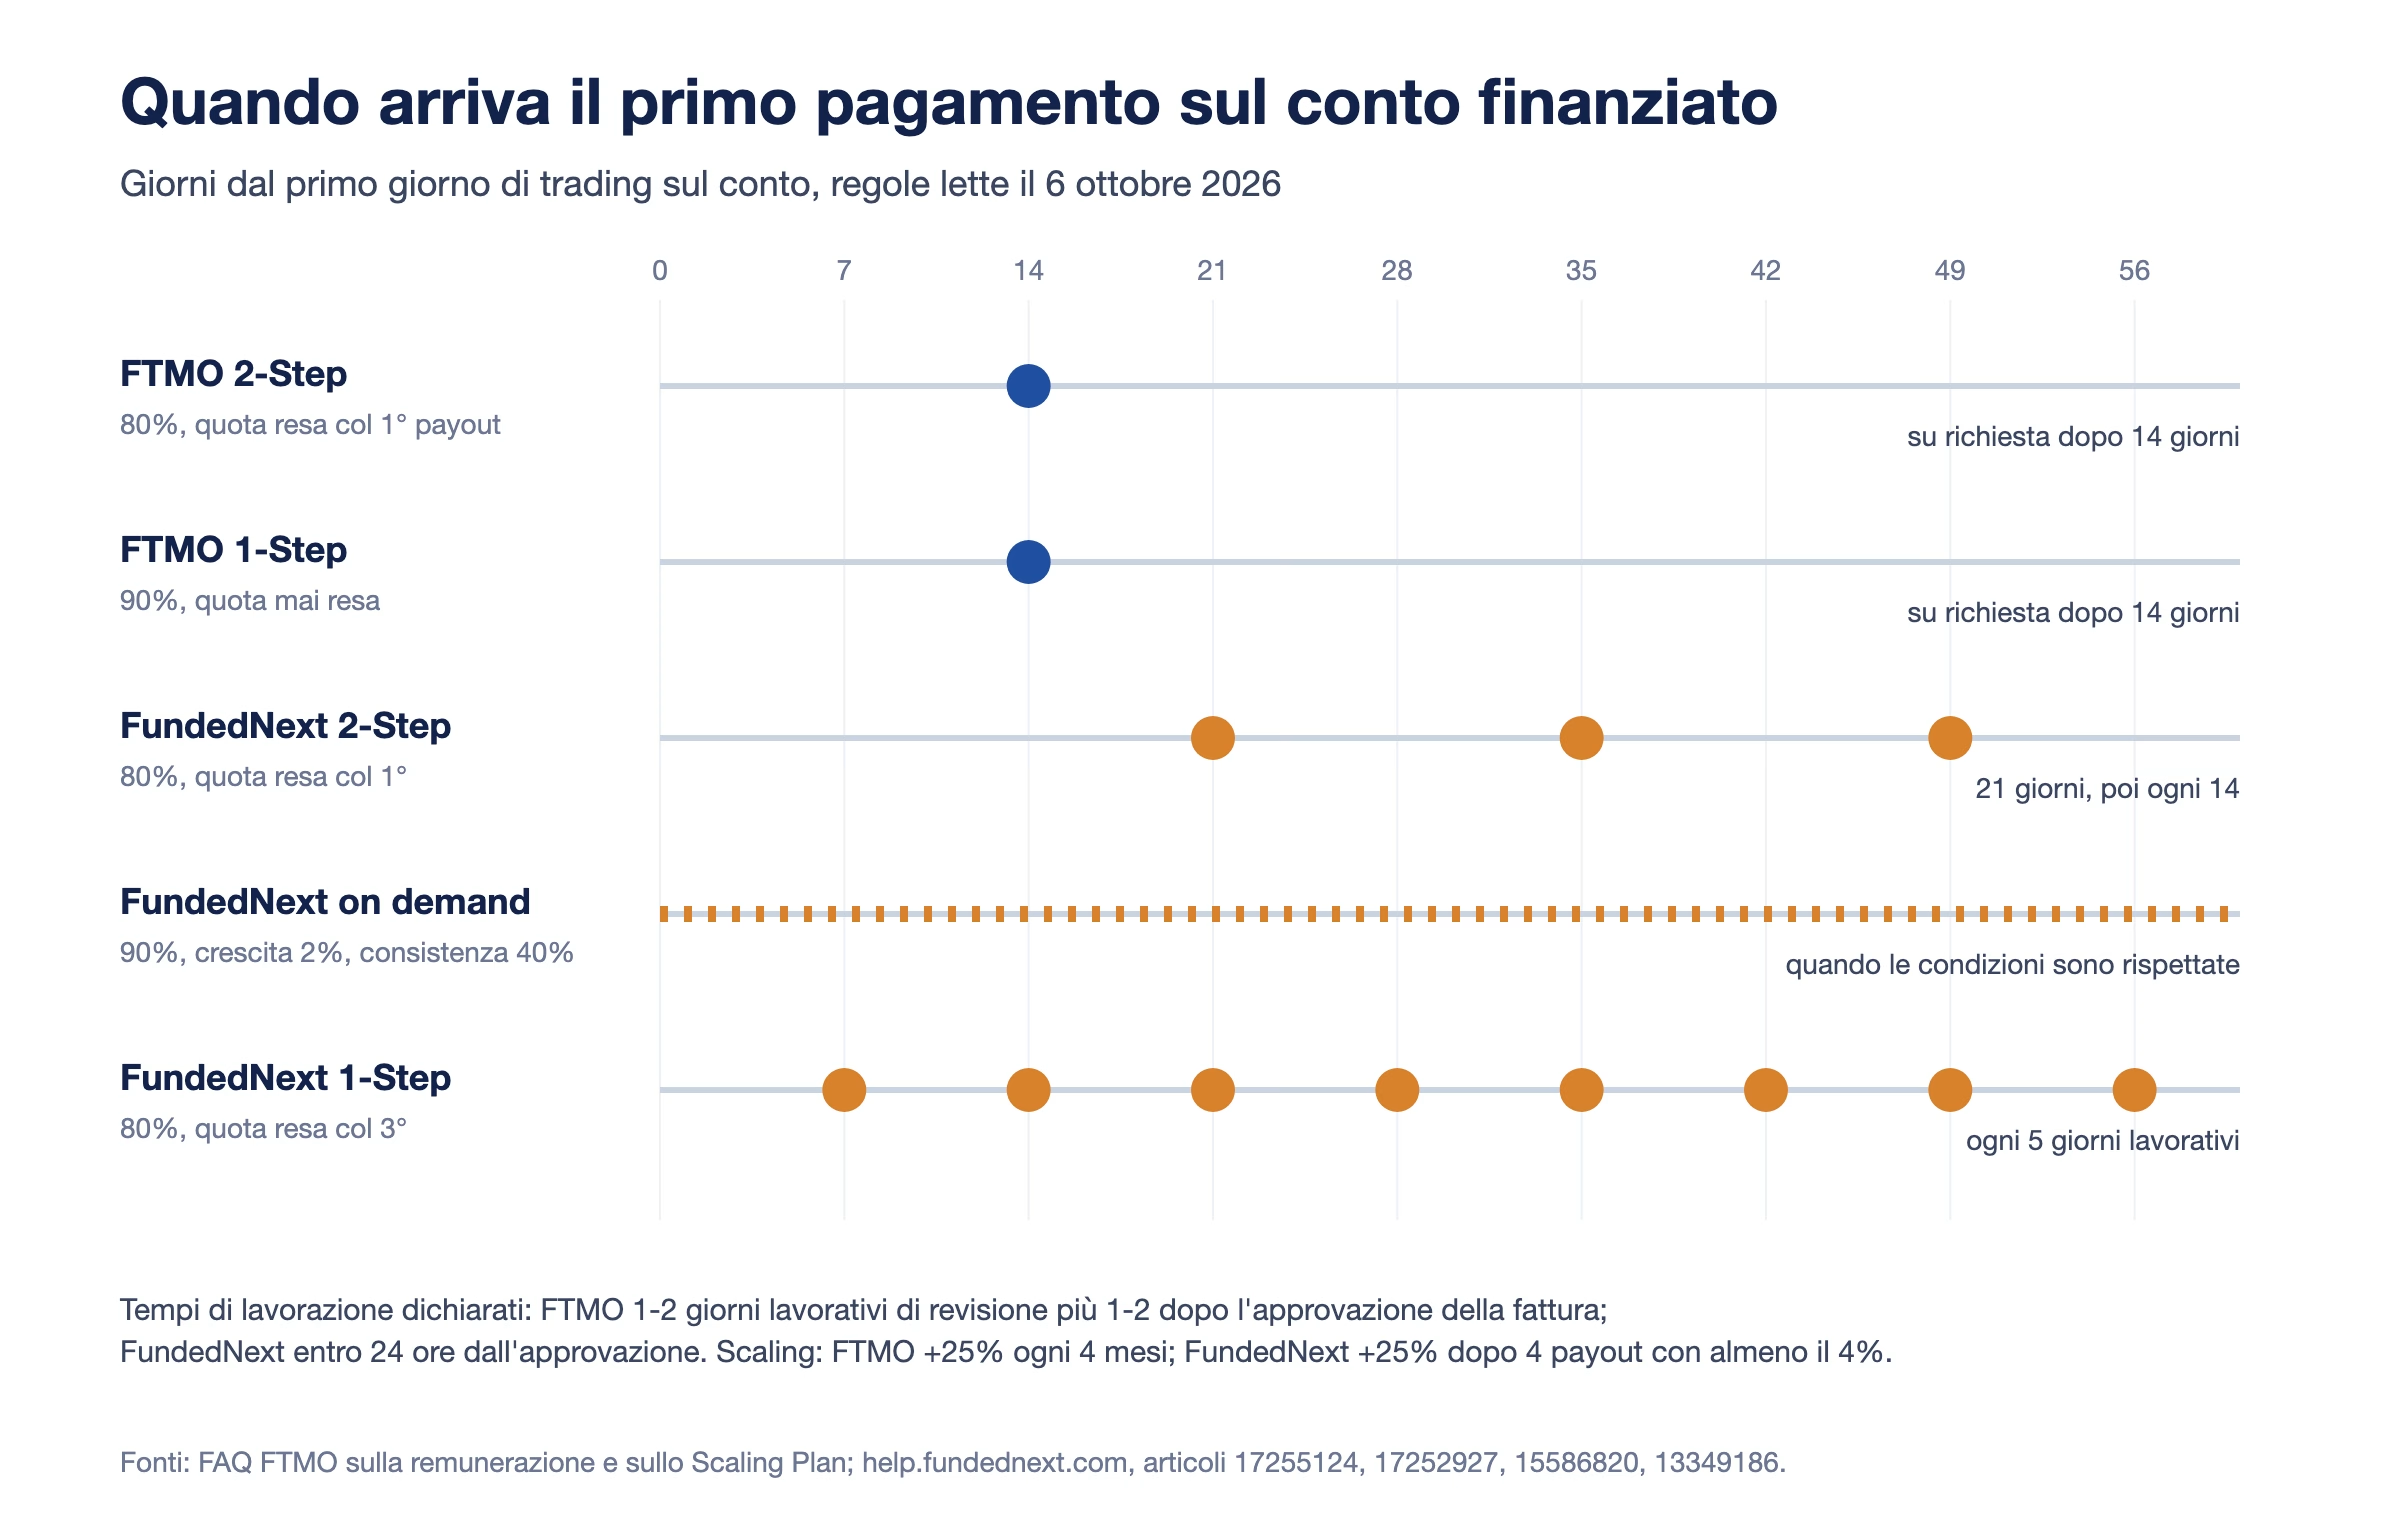
FTMO paga l’80% sul 2-Step e il 90% sul 1-Step. La prima remunerazione si chiede dopo almeno 14 giorni dal primo giorno di trading, con conto in profitto e nessuna posizione aperta. La revisione richiede 1-2 giorni lavorativi e l’elaborazione altri 1-2 dopo l’approvazione della fattura, con bonifico, carta fino a 20.000 dollari, Skrill o crypto. La quota del 2-Step torna con il primo prelievo, quella del 1-Step non torna mai.
FundedNext 2-Step fa scegliere al momento dell’acquisto, senza possibilità di cambiare dopo, fra tre formule: ciclo standard di 21 giorni e poi ogni 14 all’80%; tre giorni profittevoli con almeno l’1% ciascuno al 60%; pagamento su richiesta al 90%, quando il conto è cresciuto almeno del 2% e il giorno migliore non supera il 40% del profitto totale. Quota rimborsata con il primo payout, elaborazione dichiarata entro 24 ore dall’approvazione.
FundedNext 1-Step paga ogni 5 giorni lavorativi all’80%, con la quota che torna al terzo payout.
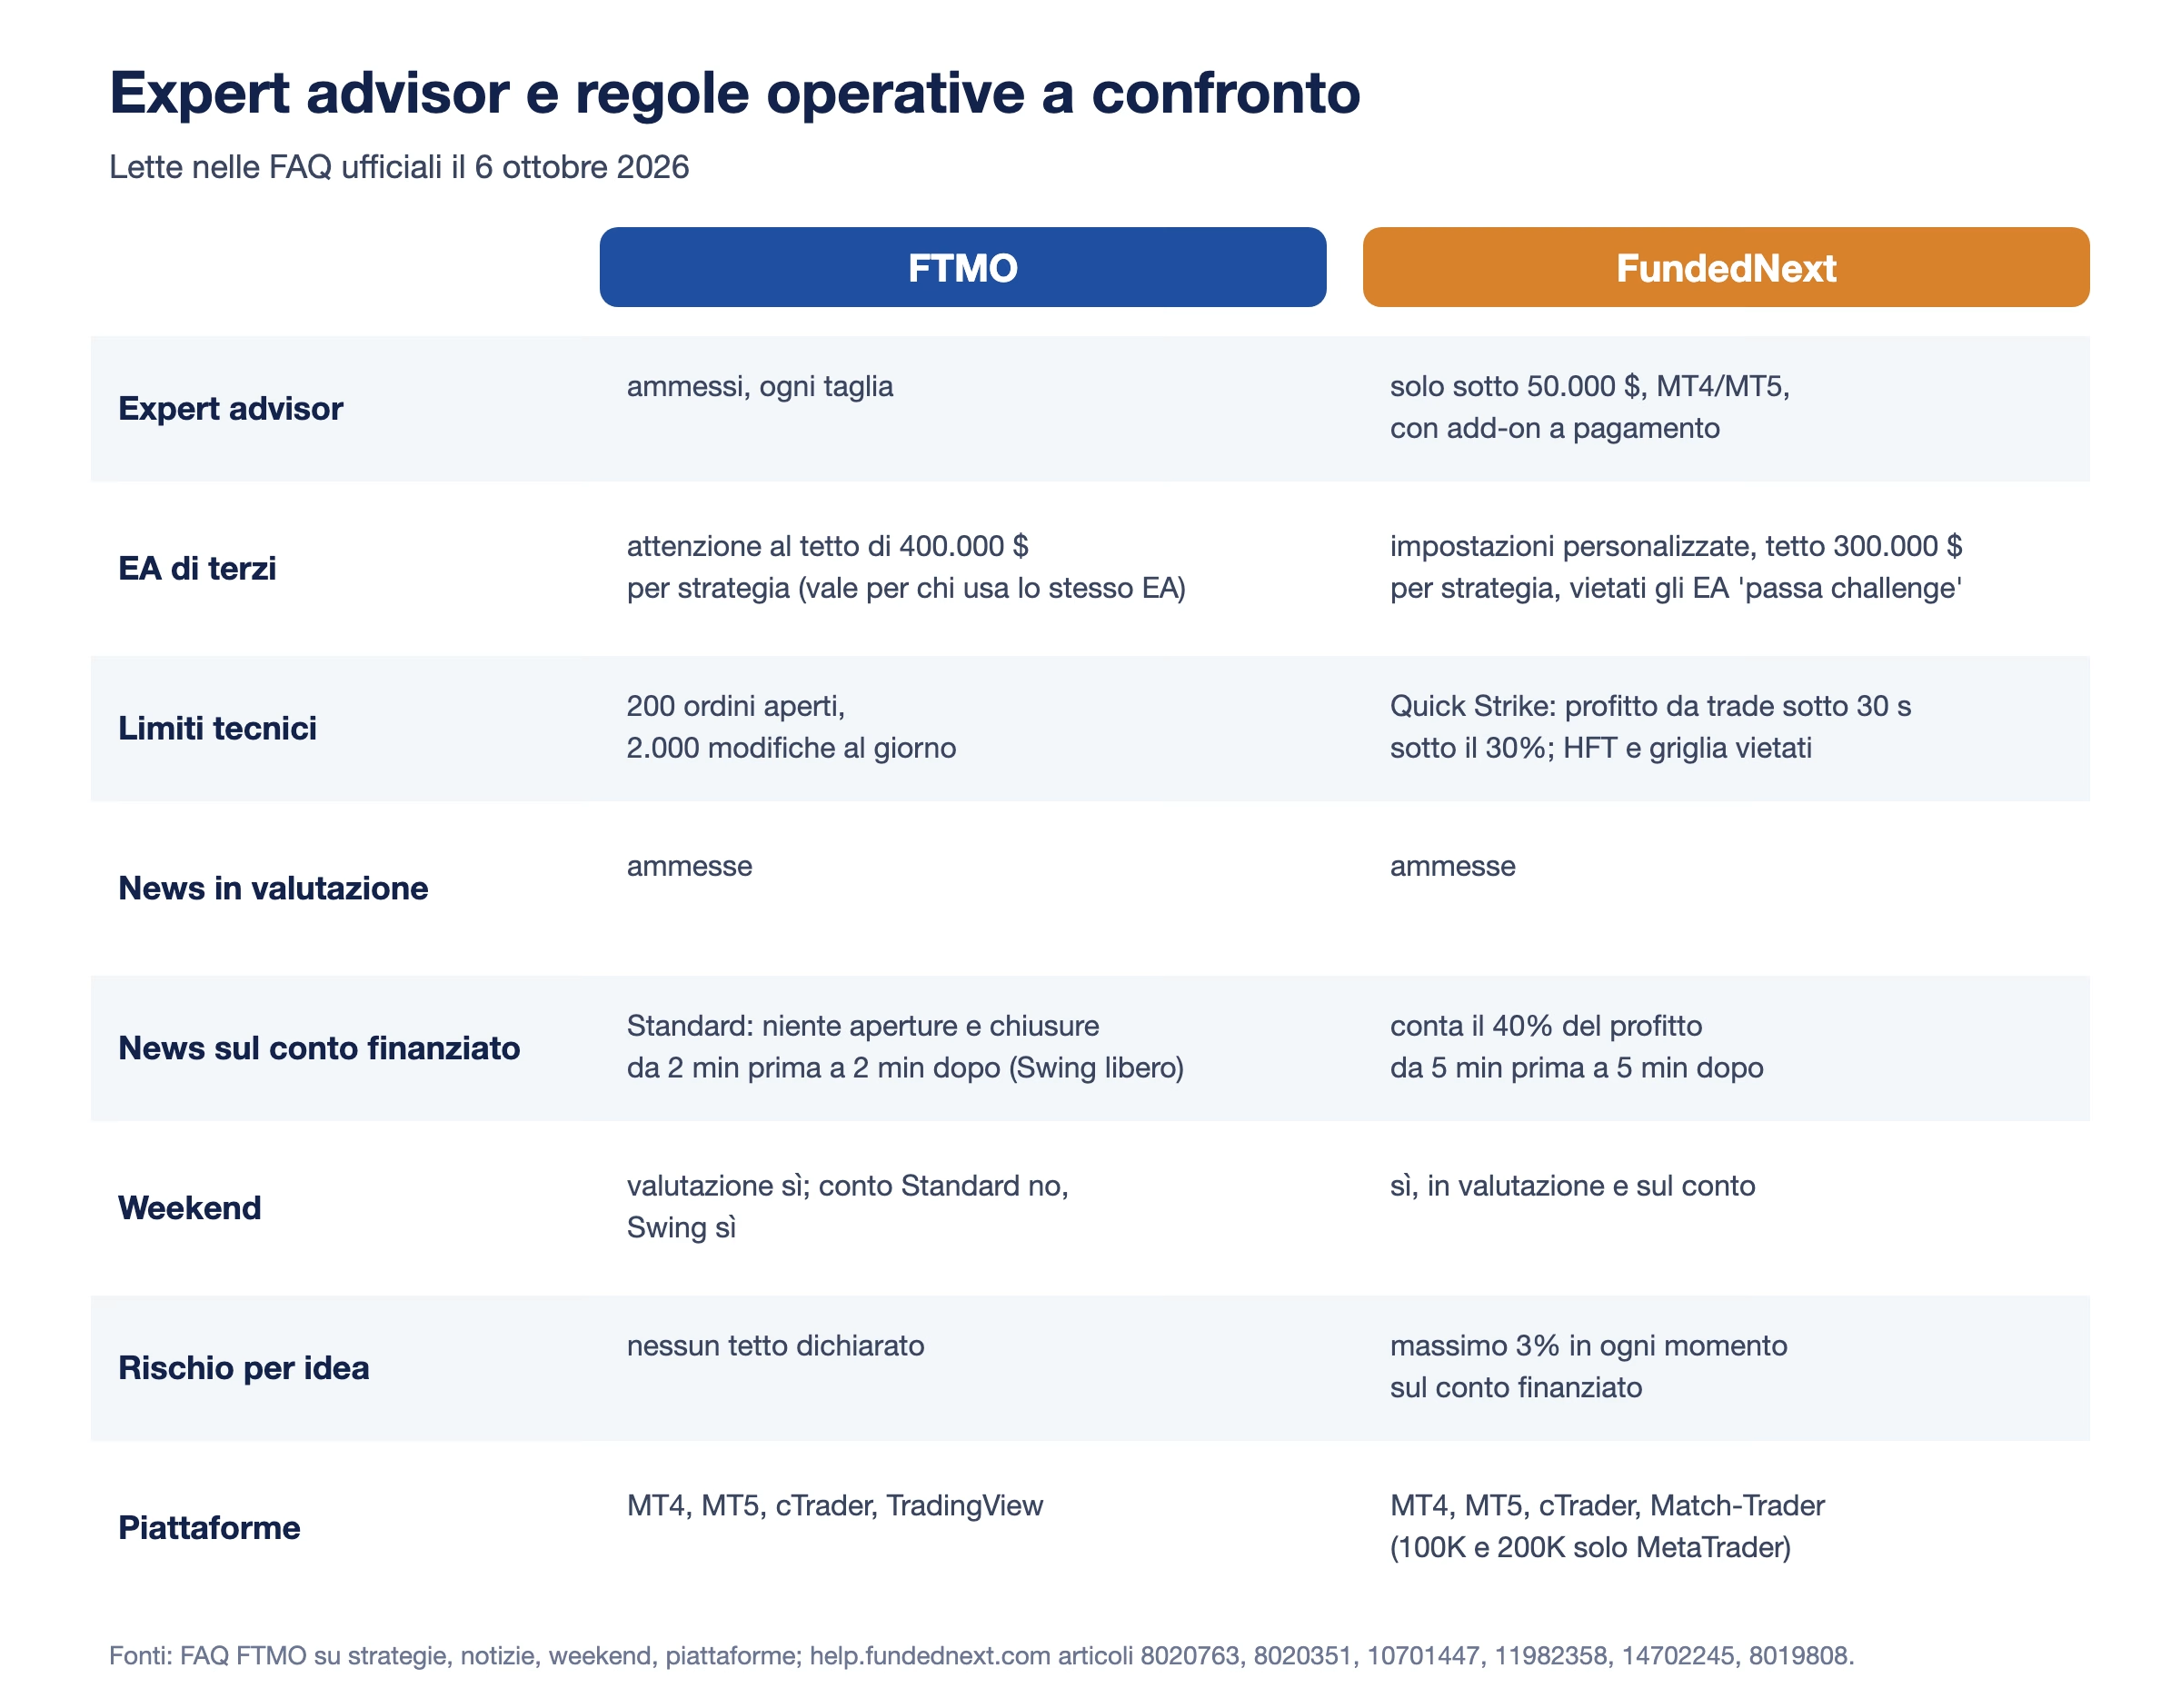
Sul conto finanziato FundedNext ha due regole che FTMO non ha. La prima è il rischio massimo del 3% in ogni momento, calcolato sullo stop e sul flottante di tutte le posizioni legate alla stessa idea: alla prima violazione il profitto di quelle operazioni viene tolto, alla seconda il conto passa per sempre a un limite dell’1%. Vlad Sidun ha scritto su Trustpilot il 22 settembre 2026, a una stella, che in challenge FundedNext “non rompe le scatole” ma sul conto la regola del rischio limita il conto al punto da dover ricominciare. La seconda riguarda le notizie: dei trade aperti o chiusi da 5 minuti prima a 5 minuti dopo un evento ad alto impatto conta solo il 40% del profitto, mentre le perdite restano intere.
Su FTMO le notizie pesano diversamente: in valutazione sono libere, sul conto finanziato di tipo Standard non si può aprire né chiudere nulla, stop e take profit compresi, da 2 minuti prima a 2 minuti dopo le notizie elencate, e le posizioni vanno chiuse prima del weekend. Il conto Swing, disponibile solo sul 2-Step e scelto all’acquisto, toglie entrambi i vincoli e porta la leva da 1:100 a 1:30. FundedNext applica sui conti 1:30 al forex e 1:10 agli indici e lascia il weekend libero. La leva si applica a un capitale fittizio, ma amplifica le perdite simulate quanto i guadagni, e con loro la velocità con cui si toccano le soglie.
Le voci sui pagamenti di FundedNext in italiano sono divise. Simone, l’11 aprile 2025, ha scelto FundedNext per i costi più bassi e il 15% della fase di valutazione. Alberto, il 30 ottobre 2025, racconta il caso opposto: conto da 100.000 portato al +18%, 15% annullato perché per la società non aveva rispettato le regole, payout con rimborso della quota e 4.700 dollari, che secondo i suoi conti erano 10.000 meno del dovuto. Sono ricostruzioni degli utenti, senza una risposta pubblica della società nelle pagine lette.
Scaling. FTMO aumenta il conto del 25% ogni 4 mesi, fino a 2 milioni di dollari, se nei 4 mesi il conto ha fatto almeno il 10% netto con almeno due remunerazioni; il 90% di quota vale solo per chi arriva dal 2-Step. FundedNext aumenta del 25% a ogni ciclo qualificante fino a 4 milioni, dopo quattro payout con almeno il 4% ciascuno e due mesi di attività, e alza la quota al 90%. L’allocazione massima di partenza è di 400.000 dollari per trader su FTMO e di 300.000 dollari di conti finanziati su FundedNext.
Expert advisor: qui le due società divergono davvero
Per chi usa un sistema automatico la differenza fra le due società non è il prezzo, è l’accesso.
FTMO ammette trading algoritmico ed EA su ogni taglia e scrive che non limita la strategia finché è replicabile su un mercato reale. Mette due avvertenze. La prima riguarda gli EA di terzi: se altri trader usano lo stesso sistema, le loro operazioni contano come la stessa strategia, e il tetto di allocazione di 400.000 dollari si raggiunge insieme. La seconda è tecnica: i server accettano al massimo 200 ordini aperti e 2.000 modifiche al giorno, e un EA iperattivo può ricevere un avviso.
FundedNext è molto più restrittiva:
gli EA sono ammessi solo sui conti sotto i 50.000 dollari, solo su MetaTrader 4 e 5, e solo acquistando l’add-on “EA” o “VPS & EA”, con una quota che non viene rimborsata nemmeno insieme alla quota della challenge;
da 50.000 dollari in su si opera solo a mano, e contano come EA anche gli strumenti che si limitano a calcolare il lotto o spostare stop e take profit;
le impostazioni vanno personalizzate e la strategia non deve produrre operazioni identiche a quelle di altri conti, con un tetto di 300.000 dollari per strategia;
sono vietati gli EA pensati per passare le challenge, con una lista di esempi, e alcune tecniche indipendentemente dal software: griglia, arbitraggio, alta frequenza e operazioni sotto i 30 secondi oltre il 30% del profitto del ciclo;
l’hedging è ammesso solo dentro lo stesso conto, mai fra conti diversi.
In pratica un EA su FundedNext gira sui conti da 6.000, 15.000 e 25.000 dollari. Chi vuole automatizzare un conto da 100.000 o 200.000, fra le due, ha solo FTMO. Le condizioni delle altre società sono nella guida ai bot di trading per prop firm.
Leggere un EA con le regole della challenge
Quale EA regge le soglie di una challenge dipende da come gestisce la perdita, e i numeri che servono sono quelli di un track record reale, non quelli della pagina di vendita. Gli EA del marketplace Amicobot che hanno un’analisi AB Score si possono leggere proprio così. L’AB Score è un’analisi quantitativa fatta sui dati del conto e non su quelli dichiarati dal venditore: pesa il rischio (drawdown massimo, Sharpe, Ulcer index), il rendimento (profit factor, Calmar, expectancy), la stabilità (recupero, consistenza, serie di perdite) e l’adattabilità (variabilità di profitto e rischio nel tempo). Le schede linkate qui sotto riguardano prodotti venduti tramite Amicobot: se acquisti tramite questi link Amicobot può ricevere una commissione, senza costi aggiuntivi per te.
Oro Scalper EA Plus lavora sull’oro in scalping mean reversion su M1, con stop loss di 12 punti, take profit di 8, breakeven, lotto sempre fisso, nessuna griglia né martingala. Le operazioni durano da 3 a 30 minuti, sopra la soglia dei 30 secondi di FundedNext; opera dalle 6 alle 21 e il venerdì chiude tutto alle 18, quindi non porta posizioni nel weekend, cosa che lo rende compatibile anche con il conto Standard di FTMO. Ha un blocco di perdita massima giornaliera impostabile, che si può tarare sotto il 3% o il 5% della challenge.
Oro Breakout EA Plus fa l’opposto: breakout sull’oro su M5 e M15 con due ordini pendenti ai lati di un range, stop di 14 punti, target di 40, stop dinamico, al massimo due breakout aperti, nessuna griglia. Due pendenti ai lati di un range non sono la griglia descritta da FundedNext (più ordini a livelli diversi), ma è una configurazione da far confermare al supporto prima di pagare l’add-on.
Scipio Gold & Silver apre un long e uno short insieme nella sessione asiatica, con stop legato all’ATR e chiusura in giornata. Su FundedNext le due posizioni opposte nello stesso conto sono hedging ammesso; gira su MetaTrader 4.
Nasdaq Investor apre al massimo un’operazione al giorno sul Nasdaq 100 e la chiude in giornata. Sul conto Standard di FTMO le notizie USA (payroll, CPI, Fed) bloccano anche gli indici americani per quattro minuti: un take profit che scatta in quella finestra è una violazione.
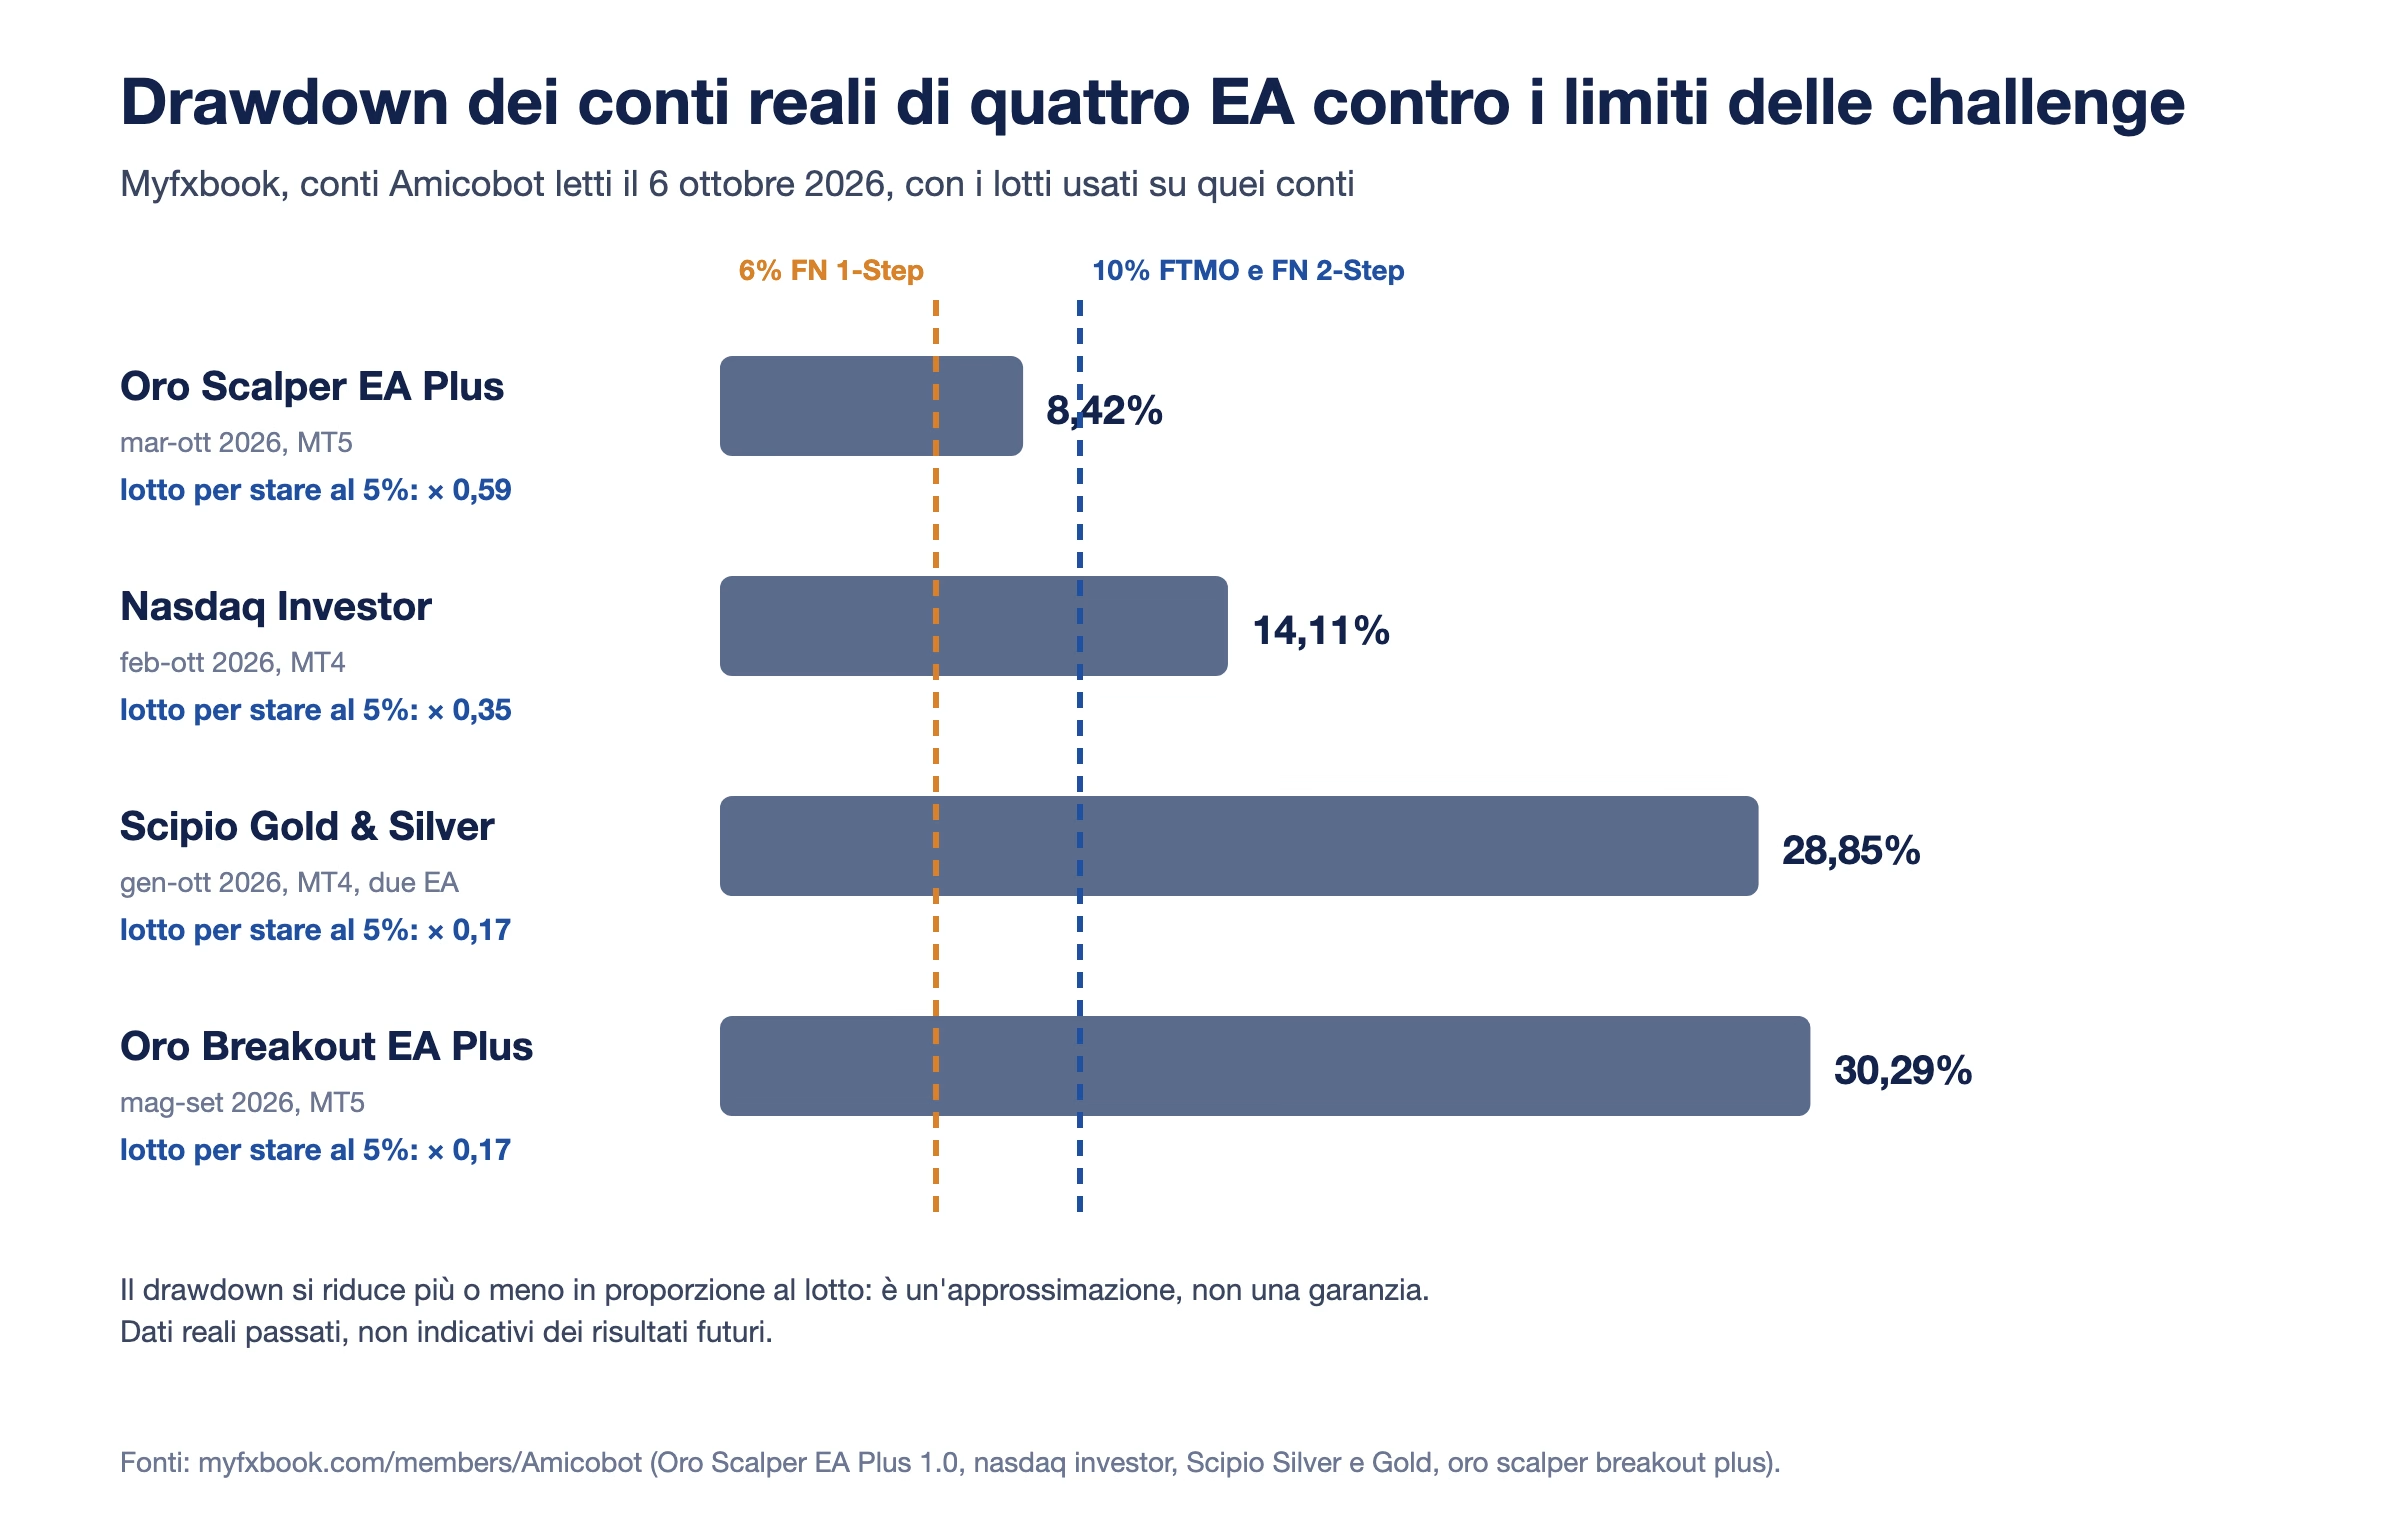
Il passaggio che collega questi EA alla challenge è il drawdown, e qui i numeri dei conti reali vanno letti senza sconti.
Sui conti reali che Amicobot tiene su Myfxbook, letti il 6 ottobre 2026:
Oro Scalper EA Plus, conto reale VT Markets su MT5 da marzo a ottobre 2026: guadagno assoluto del 93,17%, drawdown massimo dell’8,42%, profit factor 1,17. I primi tre mesi sono stati di messa a punto su dieci configurazioni di parametri, quindi il dato rappresenta un percorso e non un solo set.
Nasdaq Investor, conto reale su MT4 da febbraio a ottobre 2026: meno 7,72%, drawdown del 14,11%.
Scipio Gold & Silver, i due EA sullo stesso conto reale su MT4 da gennaio a ottobre 2026: più 9,64%, drawdown del 28,85%.
Oro Breakout EA Plus, conto reale RoboForex su MT5 da maggio 2026, aggiornato al 23 settembre: più 5,15%, drawdown del 30,29%.
Dati di conti reali nei periodi indicati, fonte Myfxbook. I risultati passati non sono indicativi di quelli futuri.
Con i lotti usati su quei conti solo Oro Scalper EA Plus resta sotto il 10% delle due 2-Step, e nessuno dei quattro sotto il 6% del 1-Step di FundedNext. Il drawdown scala più o meno in proporzione al lotto, quindi la lettura utile è un’altra: per stare intorno al 5%, metà della perdita massima di un 2-Step, Oro Scalper EA Plus dovrebbe girare a circa il 59% del lotto usato sul conto, Nasdaq Investor al 35%, Scipio e Oro Breakout intorno al 17%. È un’approssimazione: con il lotto più basso cala anche il profitto, e il tempo per arrivare al target si allunga. La parte di money management da impostare prima di una challenge è spiegata nella guida su EA e prop firm.
Il confronto vale anche al contrario. Un EA senza un’analisi indipendente del genere offre meno appigli per questa verifica: senza un conto reale collegato non c’è un drawdown da mettere accanto al 6% o al 10%, senza una licenza o un rivenditore identificato non c’è nessuno a cui chiedere se il sistema rientra fra quelli vietati da FundedNext, e un backtest del venditore non dice come si comporta l’EA sugli spread della prop firm. Le stesse lacune sono quelle che fanno chiudere i conti, perché la challenge misura la perdita peggiore, non la media. Come riconoscere uno storico costruito ad arte è spiegato nella guida ai track record manipolati.
Su Trustpilot, cercando “ftmo” fra le recensioni in italiano di FundedNext, escono 12 recensioni: 8 a una stella, una a tre, 3 a cinque. Cercando “fundednext” fra quelle di FTMO ne esce una sola, a una stella. Il campione è piccolo, ma il confronto fra le due società in italiano si fa quasi tutto nelle recensioni critiche di FundedNext. Sotto il video italiano più visto sul confronto, di Alle D’Onofrio, abbiamo letto 29 commenti; sotto una recensione inglese molto vista di FundedNext, di Kimmel Trading, 60, in gran parte iscrizioni a un giveaway con link affiliato in descrizione, che non sono esperienze.
Le voci che contengono un dettaglio utile riguardano tre temi.
Spread ed esecuzione. @97santa, circa un anno fa sotto il video di D’Onofrio, scrive di aver raggiunto l’allocazione massima su entrambe e di aver prelevato oltre 100.000 su entrambe: operando a timeframe bassi sugli indici trova FTMO “molto meglio”, perché con gli spread di FundedNext prendeva stop “non dovuti”. Per lui sono comunque entrambe credibili. @antonellaraucci6154, fra marzo e aprile 2026 sotto lo stesso video, nota spread più alti su FundedNext e più stop. Per un EA di scalping il costo per operazione conta più del prezzo della challenge: lo slippage e lo spread di una sola società vanno misurati sul conto di prova prima di confrontare i risultati.
Regole su dispositivi e IP. @lukegoil, nel 2025, preferisce FTMO per la regola sull’IP unico di FundedNext; l’autore del video risponde che serve a bloccare i servizi che passano le challenge per conto terzi. Lucab, su Trustpilot il 19 febbraio 2026, racconta un conto chiuso per un accesso fatto anni prima con un’altra email. Il centro assistenza di FundedNext raccomanda un dispositivo e un IP coerenti e, per chi viaggia, una VPS o una VPN con IP dedicato.
Posizioni lunghe. @solado22, nel 2025 sotto il video di Kimmel, scriveva che al giorno del payout FundedNext chiudeva le posizioni aperte, un problema per chi fa swing trading. Nelle pagine lette il 6 ottobre 2026 quella regola non compare per le Stellar, e il weekend è ammesso; FTMO invece richiede la chiusura prima del weekend sul conto Standard e chiede di non avere posizioni aperte al momento della richiesta di payout.
Sono segnalazioni di utenti, riportate con il nome pubblico e la data della piattaforma, e non sono verificabili oltre quanto scritto. Le date dei commenti YouTube sono approssimate perché la piattaforma le mostra in forma relativa. Come si dichiarano in Italia i guadagni legati al trading è spiegato nella guida alle tasse nel trading.
Pagine lette il 6 ottobre 2026: ftmo.com/it (listino nel JSON della home, obiettivi di trading, FAQ su strategie ed EA, notizie, weekend, specifiche del conto, remunerazione, quota, numero di conti, Scaling Plan, sede), fundednext.com (pagine Stellar 2-Step, 1-Step e Lite, regole generali, footer societario) e help.fundednext.com (EA, strategie vietate, calcolo delle perdite, orario del server, piattaforme, rischio sul conto, notizie, weekend, add-on, payout, scale-up, allocazione). Cambio euro dollaro di riferimento BCE del 6 ottobre 2026. Dati dei conti reali da Myfxbook alla stessa data. La simulazione Monte Carlo usa 50.000 percorsi per caso su un trader ipotetico e descrive il funzionamento delle regole, non quanto si può guadagnare. Le recensioni sono riportate con nome pubblico, data e piattaforma. Amicobot non ha acquistato challenge FTMO o FundedNext per questa pagina e non ha link di affiliazione verso le due società. I contenuti hanno finalità informativa e non costituiscono consulenza finanziaria né una raccomandazione personalizzata di investimento.
Disclaimer
Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.
Sul 2-Step da 100.000 dollari sì, di poco: 549,99 dollari contro 540 euro, circa 608,5 dollari al cambio BCE del 6 ottobre 2026. Sul 1-Step da 100.000 i prezzi sono quasi uguali, ma FundedNext concede 6.000 dollari di perdita contro i 10.000 di FTMO. Misurato sul margine di perdita, il 2-Step FundedNext costa 55 dollari ogni 1.000 di perdita consentita e il 1-Step FundedNext 95.
No. FTMO ammette gli EA su ogni taglia, con l’avvertenza sul tetto di allocazione condiviso da chi usa lo stesso EA di terzi. FundedNext li ammette solo sotto i 50.000 dollari, su MetaTrader 4 e 5, con un add-on a pagamento, e vieta griglia, arbitraggio e operazioni troppo brevi. Da 50.000 dollari in su su FundedNext si opera solo manualmente.
Sul 2-Step FTMO consente la prima richiesta dopo 14 giorni dal primo giorno di trading sul conto, FundedNext dopo 21 giorni nella formula standard. FundedNext però offre il pagamento su richiesta al 90% con il 2% di crescita e la regola di consistenza, e sul 1-Step paga ogni 5 giorni lavorativi. FTMO dichiara 1-2 giorni lavorativi di revisione più 1-2 di elaborazione, FundedNext l’elaborazione entro 24 ore dall’approvazione.
Dipende dal prodotto. FTMO 2-Step e FundedNext Stellar 2-Step la restituiscono con il primo payout, FundedNext Stellar 1-Step con il terzo, FTMO 1-Step mai. Su FundedNext gli add-on, compreso quello per gli EA, non vengono restituiti. In nessun caso la quota torna al semplice superamento della challenge.
No. Entrambe dichiarano di non essere broker e di vendere servizi di valutazione su conti simulati. FTMO è una società ceca con sede a Praga, FundedNext una società registrata alle Comore con uffici a Hong Kong, negli Emirati e a Cipro. Nessuna delle due è un intermediario autorizzato da CONSOB, e il capitale con cui si opera è virtuale: si rischia la quota della challenge, non un deposito.