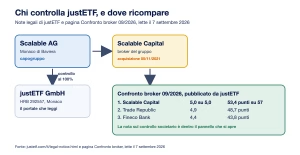
justETF si presenta come il portale leader europeo per gli ETF e in Italia vale 110.000 ricerche al mese. È anche una società interamente controllata dal gruppo Scalable, il cui broker risulta primo con 5,0 su 5,0 nel confronto pubblicato da justETF. Dati letti il 7 settembre 2026.
Voto della redazione: 5/5 per JustETF.
Contattaci su whatsapp e ti aiutiamo a capire quale soluzione è più adatta al tuo profilo operativo. In più puoi ottenere fino a 100€ di bonus sconto sul tuo acquisto.
Chi cerca “justetf” su Google quasi sempre non sta cercando una recensione: sta cercando un ETF. Le code della query lo dicono con precisione: swda justetf vale 1.000 ricerche al mese, justetf msci world 590, vwce justetf 480, xeon justetf 390 (fonte: DataForSEO, Italia, 7 settembre 2026). Il sito è diventato il modo in cui gli italiani controllano un ticker o un ISIN, come si fa con un vocabolario.
Un vocabolario però si giudica su due cose: quanto è completo e chi lo ha scritto. Su justETF la seconda risposta è documentata e cambia la lettura di tutto il resto.
Nelle note legali del sito, lette il 7 settembre 2026, c’è una riga sola: “justETF GmbH è una società interamente controllata da Scalable AG, Seitzstr. 8e, 80538 Monaco di Baviera, e fa quindi parte del gruppo Scalable”. La società è iscritta al registro di Monaco con il numero HRB 292557 e ha come amministratori Jannes Lorenzen e Maximilian Meyer.
Il portale nasce nel 2010, fondato in Germania da Dominique Riedl, e il copyright a piè di pagina riporta ancora “© 2011-2026 justETF.com”. L’acquisizione da parte di Scalable Capital, uno dei broker online più grandi d’Europa, è stata annunciata il 5 novembre 2021, con il marchio e il gruppo fondatore rimasti al loro posto.
Non è un dettaglio societario da nota a piè di pagina. Scalable Capital è un broker che compare dentro i confronti pubblicati da justETF, e ci compare al primo posto. La stessa pagina di confronto lo dichiara: “Siamo parte del Gruppo Scalable dal 2021 e una controllata interamente di proprietà di Scalable AG. Ciò significa che siamo legati economicamente, pur mantenendo completa indipendenza editoriale”.

La dichiarazione c’è, ed è più di quanto facciano molti comparatori italiani. Sta però dentro un pannello che si apre solo cliccando “Come funziona il nostro sistema di valutazione trasparente”, sopra una classifica in cui la prima scheda è già visibile con il punteggio pieno. Chi arriva dalla ricerca, guarda la prima scheda e clicca, la riga sulla proprietà non la legge mai.
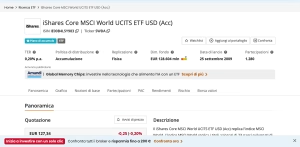
La ricerca ETF è la parte migliore del prodotto e anche quella per cui vale la pena aprire il sito. Si cerca per nome, per ISIN o per ticker, e la scheda che esce mette sopra la piega i sei campi che decidono se un ETF è quello giusto per una strategia.
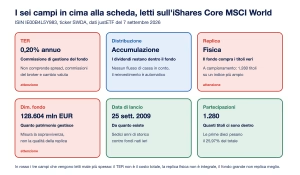
Sulla scheda di IE00B4L5Y983, l’iShares Core MSCI World UCITS ETF USD (Acc), letta il 7 settembre 2026, i sei campi dicono questo: TER 0,20% annuo, politica di distribuzione ad accumulazione, replica fisica, dimensione del fondo 128.604 milioni di euro, data di lancio 25 settembre 2009, 1.280 partecipazioni. Più in basso la scheda aggiunge il domicilio del fondo (Irlanda), la valuta dell’ETF (USD, senza copertura valutaria), la volatilità a un anno in euro (10,65%) e il fatto che la replica fisica è a campionamento ottimizzato, cioè il fondo compra solo i titoli più importanti dell’indice e non tutti e 1.280.

Sono i dati giusti, presentati bene, e per un investitore in ETF sono il novanta per cento del lavoro di selezione. Vale la pena però leggerli sapendo cosa significano davvero, perché tre di quei sei campi vengono capiti male più spesso degli altri.
Una nota sulla densità commerciale della pagina, perché si vede a colpo d’occhio nella schermata qui sopra. Sulla scheda dell’ETF più cercato d’Italia, nella lettura del 7 settembre 2026, sopra e sotto i dati convivono un annuncio a pagamento (quel giorno di Amundi, in un’altra lettura dello stesso giorno di Scalable), un banner in testa che invita a confrontare i broker e una barra fissa in basso che promette di risparmiare fino a 200 euro cambiando intermediario. I dati ci sono e sono corretti: stanno in mezzo a tre inviti commerciali.

Il TER non è il costo totale: è la commissione di gestione annua trattenuta dal fondo, e non comprende lo spread denaro lettera, le commissioni del broker né il costo di conversione valutaria. La dimensione del fondo è un indicatore di sopravvivenza più che di qualità: un fondo grande ha meno probabilità di essere chiuso o fuso, e non per questo replica meglio. La replica fisica a campionamento non è la replica totale: significa che il fondo compra una parte dei titoli e accetta uno scostamento dall’indice.
Una cosa che la scheda non mette in evidenza, ma che è scritta nella sezione dettagli, è il prestito titoli. Sull’ETF di questo esempio risulta attivo, con una lista di venti controparti che va da Barclays a UBS. È un’informazione che pesa sul profilo di rischio del prodotto e sta sotto due clic.
Il pianificatore strategico è il secondo strumento e serve a costruire un portafoglio partendo da una quota di rischio scelta dall’utente, con modelli azionari, obbligazionari e su materie prime. Accanto ci sono i portafogli modello, che il sito descrive come propri più una selezione di strategie definite da terze parti, e il calcolatore del piano di accumulo. È la stessa logica di diversificazione per classi di attivo che si ottiene anche partendo da zero, per esempio facendosi guidare da un modello linguistico, con la differenza che qui i pesi si traducono subito in ETF selezionabili.
I portafogli si possono denominare in euro, franchi svizzeri, sterline e dollari. La logica è quella classica del dollar cost averaging: versamento periodico fisso, allocazione decisa una volta, ribilanciamento quando i pesi si scostano. Chi ha già letto qualcosa sulla teoria del portafoglio moderno ritrova qui la sua traduzione operativa, e la funzione di ribilanciamento produce direttamente la lista degli ordini da passare al broker.
Il limite del pianificatore è dichiarato dal sito stesso e vale la pena riportarlo per intero, perché è la frase che separa questo strumento da un servizio di consulenza: “In nessun caso, justETF GmbH sta fornendo il servizio di consulenza finanziaria”. Il pianificatore propone modelli, non valuta la situazione di chi lo usa.
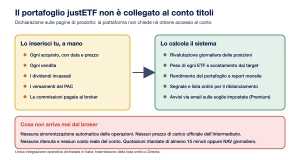
Qui sta la differenza più grande rispetto a quello che molti si aspettano quando aprono un account. Il portafoglio di justETF non è collegato al conto titoli. Il sito lo scrive in due punti diversi delle sue pagine di prodotto: “noi non avremo mai accesso al tuo conto di trading e non vi chiederemo mai le specifiche del tuo conto”, e alla domanda se serva dare accesso al conto risponde “No. justETF è una piattaforma puramente virtuale”.
In pratica il portafoglio è una contabilità che si tiene a mano, transazione per transazione. Acquisti, vendite, dividendi e versamenti del PAC si inseriscono, e il sistema li rivaluta ogni giorno sui prezzi di mercato. Le quotazioni, sempre secondo le note legali, hanno un ritardo minimo di 15 minuti oppure sono i NAV pubblicati quotidianamente dall’emittente, e arrivano da Xignite, etfinfo e justETF stessa.

Le conseguenze sono tre, e sono tutte pratiche. Un’operazione dimenticata rende sbagliato il rendimento di tutto il portafoglio. Il prezzo di carico è quello che scrive l’utente, non quello che ha registrato l’intermediario. E nessun dato del conto reale, compresi i costi effettivamente pagati e le ritenute applicate, arriva mai dentro il sistema.
C’è una sola integrazione operativa dichiarata sul mercato italiano: la lista degli ordini si può trasmettere a Directa. Per tutti gli altri intermediari resta la stampa della lista e l’inserimento manuale.
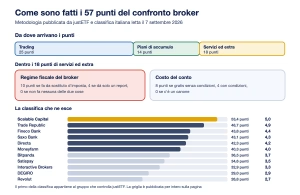
La pagina “Confronto broker 09/2026” è la parte più commerciale del sito ed è anche, va detto, la più documentata. La metodologia è pubblicata per intero: 57 punti massimi, divisi in trading (25 punti), offerta piani di accumulo (14 punti) e servizi ed extra (18 punti), con la conversione in stelle che si fa dividendo il punteggio per dieci. Per le cinque stelle servono almeno 48 punti su 57.
Il punto interessante è come sono distribuiti quei punti, perché è lì che si decide la classifica. Il regime fiscale da solo vale 10 punti su 57, il costo del conto ne vale 8, e insieme fanno 18 punti, quasi un terzo del totale, assegnati a due caratteristiche che non riguardano il costo di eseguire un ordine. La gestione fiscale automatica da parte dell’intermediario, cioè il regime amministrato, prende i 10 punti pieni; chi fornisce solo un report ne prende 4; chi non fa né l’uno né l’altro prende zero.

Con quella griglia, la classifica del 7 settembre 2026 risulta questa: Scalable Capital 5,0 (53,4 punti), Trade Republic 4,9 (48,7), Fineco 4,4 (43,8), Saxo Bank 4,3 (43,1), Directa 4,2 (42,3), Moneyfarm 4,0 (40,3), Bitpanda 3,7 (36,5), Satispay 3,5 (34,6), Interactive Brokers 3,3 (32,9), DEGIRO 2,9 (29,0) e Revolut 2,7 (26,8).
Due letture, entrambe legittime. La prima: la griglia è coerente e dichiarata, e per un investitore italiano che non vuole gestire da sé la dichiarazione dei redditi il peso dato al regime amministrato ha una logica. La seconda: quella stessa griglia penalizza in modo strutturale gli intermediari che non fanno da sostituto d’imposta, e Interactive Brokers e DEGIRO finiscono sotto la metà classifica per un criterio che con il costo di negoziazione non c’entra. Il confronto non è un giudizio assoluto sui broker: è un giudizio su undici broker misurati con una griglia scritta da una società controllata da uno degli undici. Vale per qualunque classifica, comprese le nostre: il modo di leggerla è aprire prima i criteri con cui i punteggi vengono assegnati e guardare quanto pesa ciascuna voce, poi la classifica. Chi parte invece dai propri vincoli operativi trova un percorso diverso nella guida alla scelta del broker.
Sulla stessa pagina, Scalable Capital compare con l’etichetta “testato da justETF”, il pulsante “Scopri il broker” segnato con due asterischi e una fascia “Novità” dedicata al passaggio al regime amministrato con IBAN italiano. Il significato degli asterischi è nelle note legali: “Alcuni dei link esterni sono link affiliati. justETF potrebbe essere remunerata dai fornitori di questi link per l’apertura di un conto titoli”. Chi vuole confrontare le voci di costo su un intermediario italiano tradizionale può mettere a fianco i numeri della guida ai costi di Fineco, che sulla stessa tabella justETF risulta con commissione d’ordine allo 0,19% e costo del PAC a 2,95 euro.
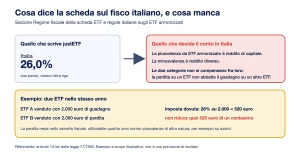
Nella sezione fiscale della scheda ETF, justETF elenca il trattamento per paese. Per la Germania scrive “30% di rimborso fiscale”, per la Svizzera “Dichiara all’ESTV”, per l’Austria “Dichiara tasse”, per il Regno Unito “Dichiara nel Regno Unito”. Per l’Italia scrive due parole: “Italia 26,0%”.
L’aliquota è giusta ed è quella dell’imposta sostitutiva prevista dall’articolo 10-ter della legge 77/1983. Il problema è che in Italia l’aliquota è la parte facile. La parte difficile è la qualificazione, e su quella la scheda tace.

Su un ETF armonizzato la differenza positiva fra prezzo di vendita e costo fiscalmente riconosciuto è un reddito di capitale, mentre la differenza negativa è un reddito diverso. Le due categorie non si parlano: una plusvalenza su un ETF non si può abbattere con la minusvalenza realizzata su un altro ETF, e la minusvalenza finisce nello zainetto fiscale dove resta utilizzabile quattro anni contro plusvalenze di natura diversa, per esempio quelle su azioni. In dichiarazione i due importi finiscono in quadri diversi.
È l’asimmetria che rende la fiscalità italiana degli ETF diversa da quella di quasi tutti gli altri strumenti, e chi la scopre dopo aver venduto in perdita se ne accorge quando è tardi. Su justETF non c’è, e non è un errore del sito: è un portale tedesco che serve dieci paesi con la stessa scheda. Chi opera dall’Italia trova il quadro completo nella guida alle tasse sul trading, non qui.
L’account gratuito richiede la registrazione e include il pianificatore strategico, i modelli di portafoglio, il calcolatore del PAC, un portafoglio e una watchlist. La ricerca ETF e le schede prodotto si consultano anche senza account.
Il Premium costa 9,90 euro al mese con fatturazione annuale, cioè 118,80 euro in un’unica soluzione, oppure 14,90 euro al mese con fatturazione trimestrale, cioè 44,70 euro ogni tre mesi. In cambio: simulazione dei rendimenti storici delle strategie, analisi della performance con il metodo TWRR, confronto con benchmark, monitoraggio quotidiano con avvisi via email, funzione di ribilanciamento e cinque portafogli invece di uno, con watchlist illimitate. L’abbonamento si rinnova in automatico e dopo il periodo minimo si disdice con un mese di preavviso.

La domanda pratica non è se 118,80 euro l’anno siano tanti in assoluto, ma cosa comprano rispetto a quello che il gratuito già fa. Il gratuito seleziona gli ETF e costruisce l’allocazione; il Premium aggiunge misurazione e manutenzione del portafoglio nel tempo. Su un portafoglio in accumulo da 5.000 euro, 118,80 euro l’anno sono il 2,38% del capitale, cioè circa dodici volte il TER dell’ETF dell’esempio più sopra. Su 100.000 euro sono lo 0,12%. Il rapporto fra costo dello strumento e dimensione del portafoglio cambia il giudizio più di qualsiasi elenco di funzioni.
Le due raccolte pubbliche disponibili raccontano due cose diverse, e nessuna delle due racconta il sito.
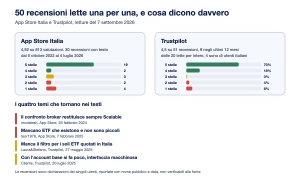
Sull’App Store italiano l’app justETF ha 4,92 su 813 valutazioni al 7 settembre 2026. Delle 30 recensioni con testo pubblicate nel feed pubblico, dal 5 ottobre 2022 al 4 luglio 2026, 19 sono da cinque stelle, 2 da quattro, 3 da tre, 2 da due e 4 da una. Il gruppo negativo più vecchio è tutto sullo stesso problema: le recensioni di Ansiogeno (7 ottobre 2022), P4skhe (21 novembre 2022) ed emmekappa (30 dicembre 2022) lamentano tutte l’assenza del login e quindi del portafoglio dentro l’app. È un difetto poi risolto, e leggere una media senza guardare le date lo fa contare ancora oggi.
Le voci che insegnano qualcosa sono altre tre. modalesh, il 26 febbraio 2024, scrive di non capire perché la funzione “Confronta broker” restituisca sempre Scalable Capital a prescindere dall’importo mensile ipotizzato, e chiude con “non mi sembra molto trasparente tutto questo”. È un utente che nel 2024 ha notato dall’esterno quello che le note legali dicevano già dal 2021. teor1978, il 7 febbraio 2025, dà tre stelle e contesta la copertura: dice che su alcuni mercati emergenti mancano ETF che esistono e non sono piccoli. VeryPrivateGentleman, il 12 marzo 2025, segnala che il rapporto rendimento rischio è sparito sia dalla scheda del singolo ETF sia dal confronto, e che i PDF fanno crashare l’app.
Su Trustpilot il profilo justetf.com ha 4,5 su 51 recensioni al 7 settembre 2026, con distribuzione 70% cinque stelle, 18% quattro, 0% tre, 4% due, 8% una, e 9 recensioni negli ultimi dodici mesi. Il campione è piccolo e va detto: 51 recensioni per un portale che dichiara di essere leader europeo sono poche, e la piattaforma stessa segnala che l’azienda non ha inviato inviti recenti. Delle 20 più recenti che ho letto per intero, 4 sono di utenti italiani e la maggioranza è in tedesco. Quasi tutte parlano del servizio clienti, non dello strumento: una, di Achim Frommeyer del 24 settembre 2025, riguarda un cavo ordinato per sbaglio e sta chiaramente sul profilo aziendale sbagliato.

Le tre voci italiane circostanziate dicono tutte la stessa cosa da angoli diversi. Cliente, il 20 luglio 2025, scrive che il sito è utile per cercare ETF, ETC ed ETN ma che “non ci sono assolutamente tutti gli ETP in circolazione”, che con l’iscrizione base non si fa quasi nulla e che l’interfaccia è macchinosa. La risposta ufficiale di justETF, pubblicata il 28 luglio 2025, contiene l’informazione più utile di tutto il thread: “mostriamo solo i prodotti autorizzati alla vendita nei rispettivi Paesi, per rispettare le normative locali”. La copertura non è totale per scelta normativa, non per pigrizia del database. Laura&Stefano, il 27 maggio 2025, chiede una cosa che manca ancora: poter filtrare i soli ETF quotati sul mercato italiano. Daniele, il 23 settembre 2025, mette il perimetro giusto in una riga: utile per i primi passi e per una simulazione base di portafoglio, focalizzato sugli ETF e non sulle azioni.
Vale infine una risposta dell’azienda che spiega il confine entro cui il servizio si muove. A Petra, che il 25 agosto 2025 lamentava una risposta poco concreta su una domanda fiscale, il team ha replicato che a seconda del tema sono tenuti per legge a non superare il confine della consulenza, e che per questo alcune risposte del supporto risultano più brevi. È la stessa frase delle note legali, detta a un cliente.
Le recensioni citate sono riportate con il nome utente pubblico e la data, sono dichiarazioni dei singoli utenti e non sono verificabili alla fonte oltre quanto scritto.
Questa pagina non contiene link di affiliazione verso justETF, verso Scalable Capital né verso gli altri broker citati. Amicobot non ha rapporti commerciali con justETF GmbH. Le recensioni citate sono riportate con il nome utente pubblico e la data, non sono verificabili alla fonte oltre quanto scritto e non costituiscono prova di alcun risultato. Prezzi, punteggi e dati di prodotto sono quelli letti il 7 settembre 2026 e possono cambiare.
Il trading comporta un elevato rischio di perdita del capitale e non è adatto a tutti gli investitori. I contenuti di questa pagina hanno finalità esclusivamente informativa e non costituiscono consulenza finanziaria, né una raccomandazione personalizzata di investimento. Le performance passate non sono indicative dei risultati futuri. Prima di operare valuta la tua situazione e, se necessario, rivolgiti a un consulente finanziario abilitato. Opera solo con capitale che puoi permetterti di perdere.
Disclaimer
Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.
Nessuna tab disponibile.
justETF GmbH, con sede a Monaco di Baviera, è una società interamente controllata da Scalable AG e fa parte del gruppo Scalable. L’acquisizione da parte di Scalable Capital è stata annunciata il 5 novembre 2021. Il portale era nato in Germania nel 2010 e mantiene marchio e redazione propri.
La ricerca ETF e le schede prodotto si consultano senza account. L’account Free richiede la registrazione e non costa nulla: include il pianificatore, i modelli di portafoglio, un portafoglio e una watchlist. Il Premium costa 118,80 euro l’anno oppure 44,70 euro a trimestre, prezzi letti il 7 settembre 2026.
No. Non è un intermediario, non custodisce denaro e non esegue ordini. L’acquisto passa sempre da una banca o da un broker. L’unica integrazione operativa dichiarata sul mercato italiano è la trasmissione della lista ordini a Directa; per gli altri resta l’inserimento manuale presso il proprio intermediario.
No, e il sito lo dichiara: la piattaforma non chiede né ottiene accesso al conto titoli. Le transazioni si inseriscono a mano e vengono rivalutate su quotazioni ritardate di almeno 15 minuti o sui NAV giornalieri, con dati forniti da Xignite ed etfinfo.
ortale mostra solo i prodotti autorizzati alla vendita nel paese selezionato, come ha risposto l’azienda a una recensione del 20 luglio 2025. Manca inoltre un filtro per vedere soltanto gli ETF quotati su Borsa Italiana, richiesto da più utenti.
Contattaci su whatsapp e ti aiutiamo a capire quale soluzione è più adatta al tuo profilo operativo. In più puoi ottenere fino a 100€ di bonus sconto sul tuo acquisto.