Risultati settimanali
Home > Blog > Teoria dei portafogli rotazionali: come funziona la rotazione di asset e trading system

Teoria dei portafogli rotazionali: come funziona la rotazione di asset e trading system

Copertina AmicoBot: cinque gettoni di vetro disposti in cerchio e collegati da frecce su una scrivania scura, con la scritta Guida Portafogli rotazionali

Un portafoglio rotazionale cambia composizione a date fisse: mette in fila i candidati, tiene i migliori e lascia fuori gli altri. Qui ci sono le regole, gli studi da cui nascono, un ranking calcolato sulle chiusure di settembre 2026 e cosa cambia quando i candidati sono expert advisor.

Ultimo aggiornamento:
Indice contenuti

Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.

Introduzione

Un portafoglio rotazionale non tiene sempre gli stessi strumenti. A ogni data prestabilita, di solito una volta al mese, misura i candidati con lo stesso criterio, li ordina e investe solo nei primi. Chi scende in classifica esce, chi sale entra. Se nessuno supera una soglia minima, il capitale può restare in liquidità.

Il criterio più usato è il momentum: quanto ha reso uno strumento negli ultimi mesi. I candidati possono essere ETF di asset class diverse, settori, azioni, oppure trading system ed expert advisor. La logica è la stessa: le regole decidono, la persona esegue.

È l'opposto dell'asset allocation statica, dove i pesi restano fissi e il ribilanciamento serve solo a riportarli al punto di partenza.

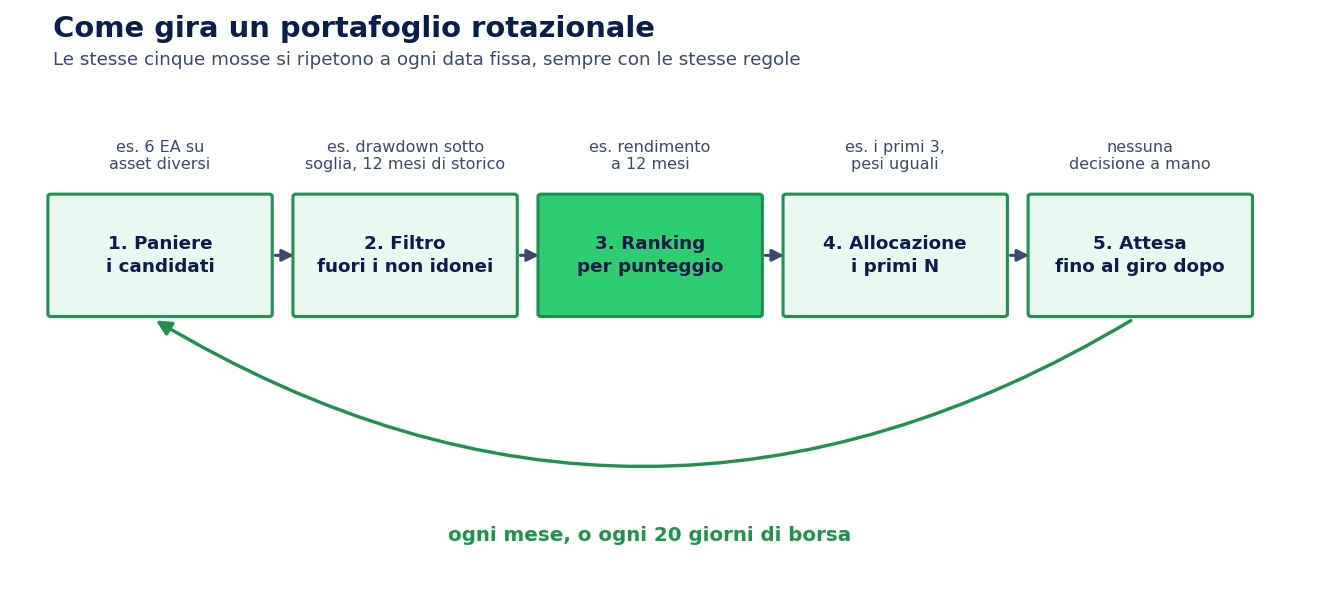
Schema in cinque passi del ciclo di un portafoglio rotazionale: paniere dei candidati, filtro che esclude i non idonei, ranking per punteggio, allocazione sui primi N, attesa fino al giro successivo, con la freccia che riporta al primo passo ogni mese o ogni 20 giorni di borsa

Le cinque mosse si ripetono identiche a ogni data. Gli esempi sopra i riquadri sono possibili scelte, non regole obbligatorie.

Da dove nasce: quello che gli studi hanno misurato

La rotazione non è un'invenzione dei venditori di corsi. Si regge su un'anomalia di mercato studiata da oltre trent'anni: ciò che è salito di più negli ultimi mesi tende, in media, a fare meglio di ciò che è sceso, per un periodo limitato.

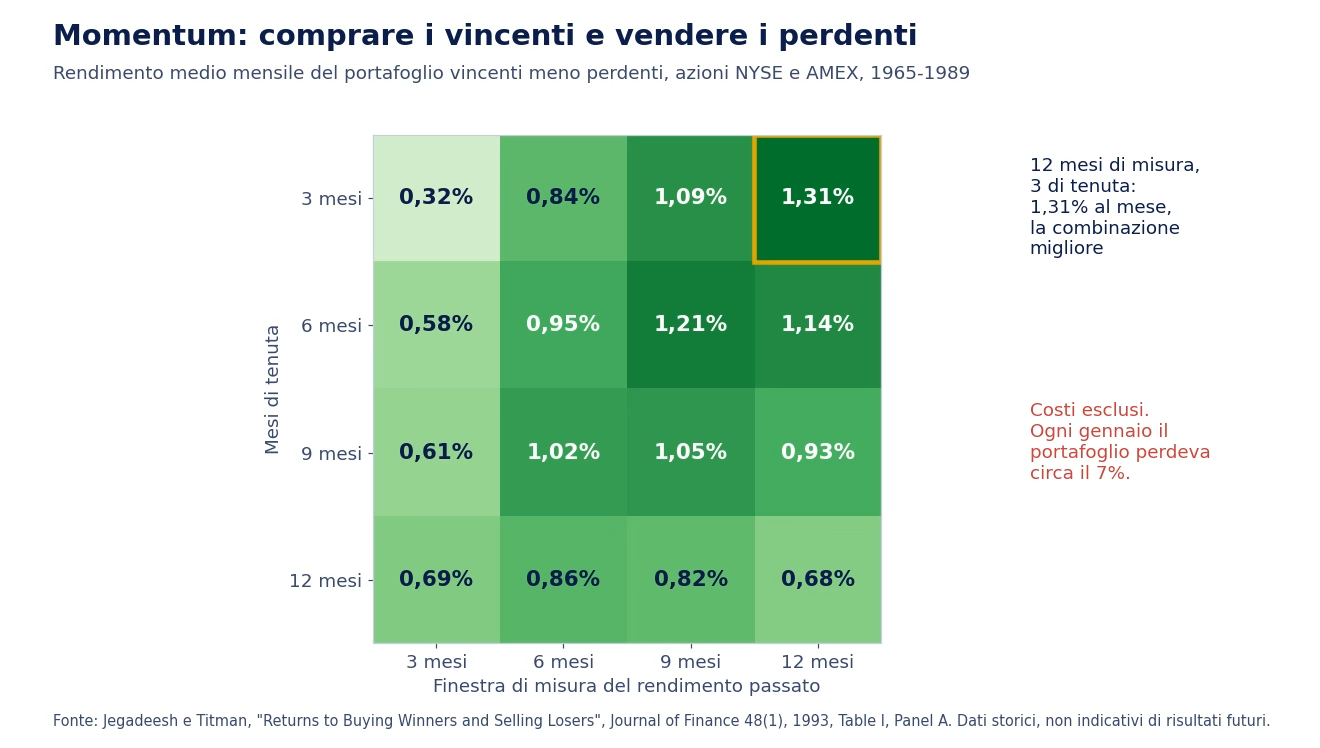
Jegadeesh e Titman, 1993. Il lavoro che ha dato il nome alla strategia è uscito sul Journal of Finance. Gli autori hanno preso le azioni di NYSE e AMEX dal 1965 al 1989. Ogni mese le ordinavano per rendimento degli ultimi 3, 6, 9 o 12 mesi, compravano il decimo migliore e vendevano il decimo peggiore, e tenevano la posizione per 3, 6, 9 o 12 mesi. Tutte le 32 combinazioni studiate hanno dato un differenziale positivo.

Mappa di calore dalla Table I di Jegadeesh e Titman 1993: rendimento medio mensile del portafoglio vincenti meno perdenti per finestre di misura e di tenuta da 3 a 12 mesi, da 0,32% a 1,31% al mese, con il massimo nella combinazione 12 mesi di misura e 3 di tenuta

Dati storici 1965-1989 su azioni USA, prima dei costi di transazione. I risultati passati non sono indicativi di quelli futuri.

La combinazione migliore misurava 12 mesi e teneva 3: 1,31% al mese in media, prima dei costi. Gli stessi autori riportano tre limiti che contano più del numero:

  • il portafoglio perdeva in media circa il 7% ogni gennaio;
  • chiudeva in positivo il 67% dei mesi, quindi un mese su tre era negativo;
  • una parte del guadagno del primo anno si dissolveva nei due anni successivi.

Sui costi, il turnover era dell'84,8% ogni sei mesi. Con un costo ipotizzato dello 0,5% per ogni acquisto o vendita, il rendimento corretto per il rischio scendeva al 9,29% annuo. Era il 1993, su azioni singole e con strumenti di allora.

Faber, 2006-2007. Mebane Faber ha applicato una versione semplice a cinque asset class: azioni USA, azioni estere, obbligazioni, immobiliare e materie prime. La regola è un filtro di tendenza su media mobile: si controlla l'ultimo giorno del mese se il prezzo sta sopra la media degli ultimi 10 mesi. Sopra si resta investiti, sotto si passa in liquidità. Nelle FAQ del suo sito, lette il 15 ottobre 2026, Faber scrive che i parametri restano stabili da 3 a oltre 12 mesi, e che il modello si aggiorna una sola volta al mese.

Antonacci, dual momentum. Gary Antonacci ha unito i due approcci nel modello Global Equities Momentum: confronto fra azioni USA e azioni del resto del mondo, poi verifica che il vincitore abbia reso più dei titoli di Stato a breve. Lo vediamo sotto con i numeri di settembre.

Il rovescio: i crolli del momentum. Kent Daniel e Tobias Moskowitz, in "Momentum Crashes" (NBER 2014, Journal of Financial Economics 2016), mostrano che le strategie momentum hanno serie di perdite rare ma pesanti. Arrivano nelle fasi di panico, dopo un ribasso, con volatilità alta, proprio quando il mercato rimbalza. Chi ha in portafoglio i "vincenti" difensivi del ribasso si trova fuori dai titoli che ripartono più forte.

Un ranking vero, alle chiusure del 30 settembre 2026

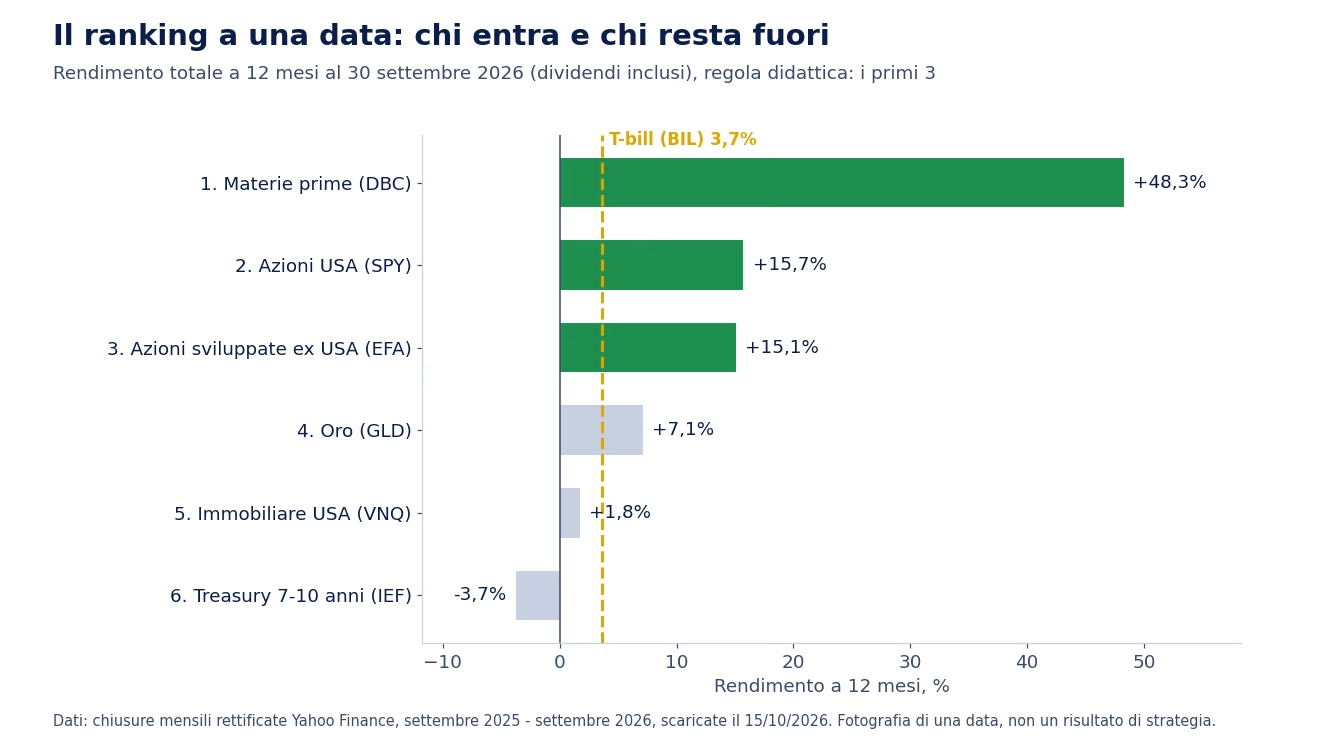
Per vedere la meccanica servono numeri, non teoria. Abbiamo scaricato da Yahoo Finance le chiusure mensili rettificate di sei ETF di asset class (dividendi inclusi) e calcolato il rendimento degli ultimi 12 mesi. La regola didattica è la più semplice: si tengono i primi tre, a pesi uguali.

Grafico a barre del rendimento a 12 mesi al 30 settembre 2026 di sei ETF: materie prime DBC più 48,3%, azioni USA SPY più 15,7%, azioni sviluppate ex USA EFA più 15,1%, oro GLD più 7,1%, immobiliare USA VNQ più 1,8%, Treasury 7-10 anni IEF meno 3,7%; i primi tre in verde, con la linea dei T-bill BIL a più 3,7%

Rendimenti di mercato dal 30/09/2025 al 30/09/2026, fonte Yahoo Finance, scaricati il 15/10/2026. È la fotografia di una data, non il risultato di una strategia, e non dice niente sui prossimi mesi.

Ottobre si aprirebbe con materie prime, azioni USA e azioni sviluppate fuori dagli USA. Oro, immobiliare e Treasury restano fuori. Tre cose si leggono subito nel grafico.

La rotazione insegue ciò che è già salito. Le materie prime entrano prime dopo un +48% in un anno. Il ranking non sa se quel movimento è all'inizio o alla fine: lo scopre il mese dopo.

La soglia della liquidità. La linea tratteggiata è il rendimento dei T-bill americani (ETF BIL), +3,7%. Tutto quello che sta sotto, in una regola con momentum assoluto, non entrerebbe nemmeno se fosse fra i primi tre. Qui l'oro, al +7,1%, la supera ma resta quarto.

Distanze piccole, scelte nette. Fra il secondo e il terzo ci sono sei decimi di punto. Basta una settimana diversa per invertirli. È il motivo per cui molti aggiungono una fascia di tolleranza, che vediamo più avanti.

Il filtro di tendenza: la regola dei 10 mesi

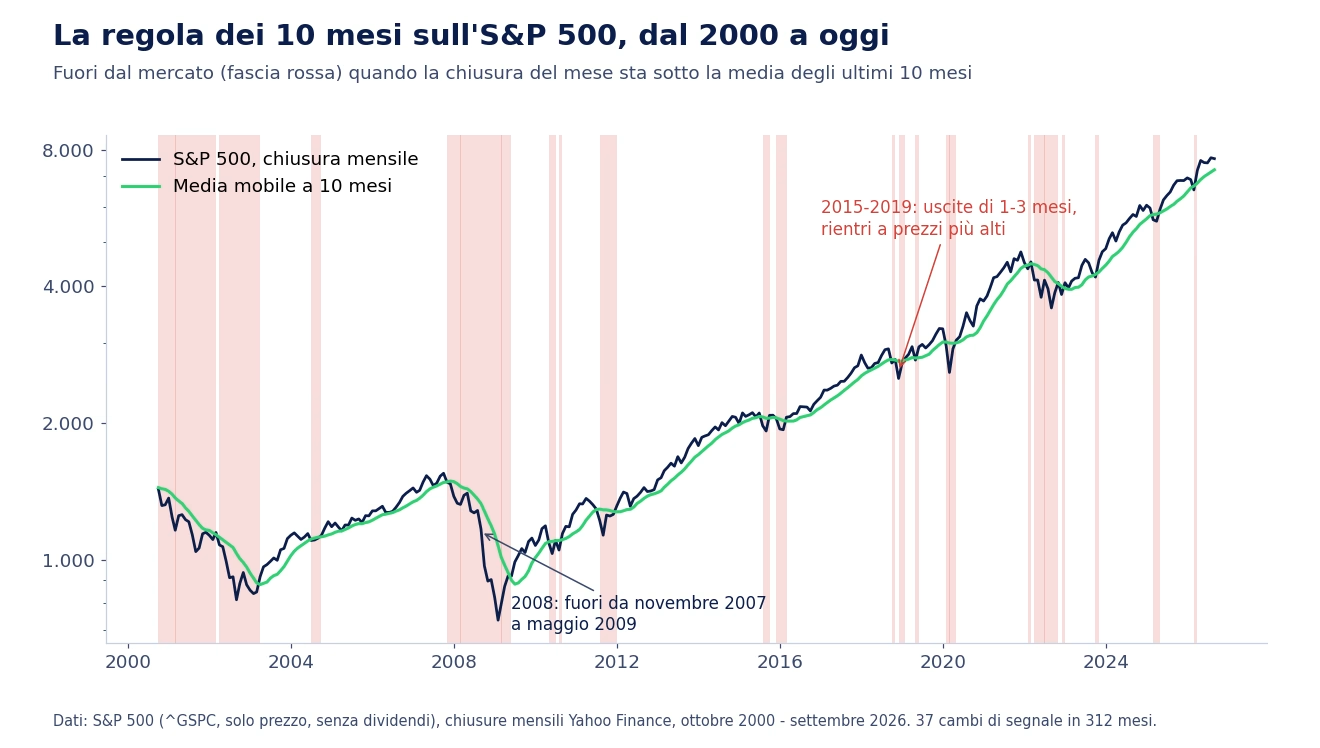
La regola di Faber non mette in fila i candidati: guarda ognuno da solo. Alle chiusure di settembre 2026 il suo paniere a cinque sarebbe stato dentro su azioni USA, azioni estere e materie prime, fuori su Treasury e immobiliare.

Applicata all'indice S&P 500 dal 2000 a oggi, mostra bene cosa compra e cosa costa.

Grafico dell'S&P 500 su chiusure mensili dal 2000 al 2026 con la media mobile a 10 mesi e le fasce rosse dei mesi in cui la chiusura era sotto la media: fuori da novembre 2007 a maggio 2009, molte uscite brevi fra il 2015 e il 2019 con rientro a prezzi più alti

S&P 500 solo prezzo, senza dividendi, chiusure mensili Yahoo Finance da ottobre 2000 a settembre 2026. Il grafico mostra i segnali, non un rendimento.

In 312 mesi il segnale è cambiato 37 volte e la regola è rimasta fuori 84 mesi. Il periodo più lungo è quello che tutti ricordano: fuori da novembre 2007 a maggio 2009, cioè durante quasi tutta la crisi finanziaria. Anche nel 2022 è rimasta fuori da aprile a ottobre.

Il prezzo da pagare sta nelle uscite brevi. Dei 19 periodi fuori, 11 sono durati uno o due mesi. Fra il 2015 e il 2019 la regola è uscita più volte e quasi sempre è rientrata a un prezzo più alto di quello a cui era uscita. È la stessa debolezza di qualunque strategia di trend following: protegge nei ribassi lunghi e paga dazio nei mercati che oscillano.

Dual momentum: assoluto e relativo insieme

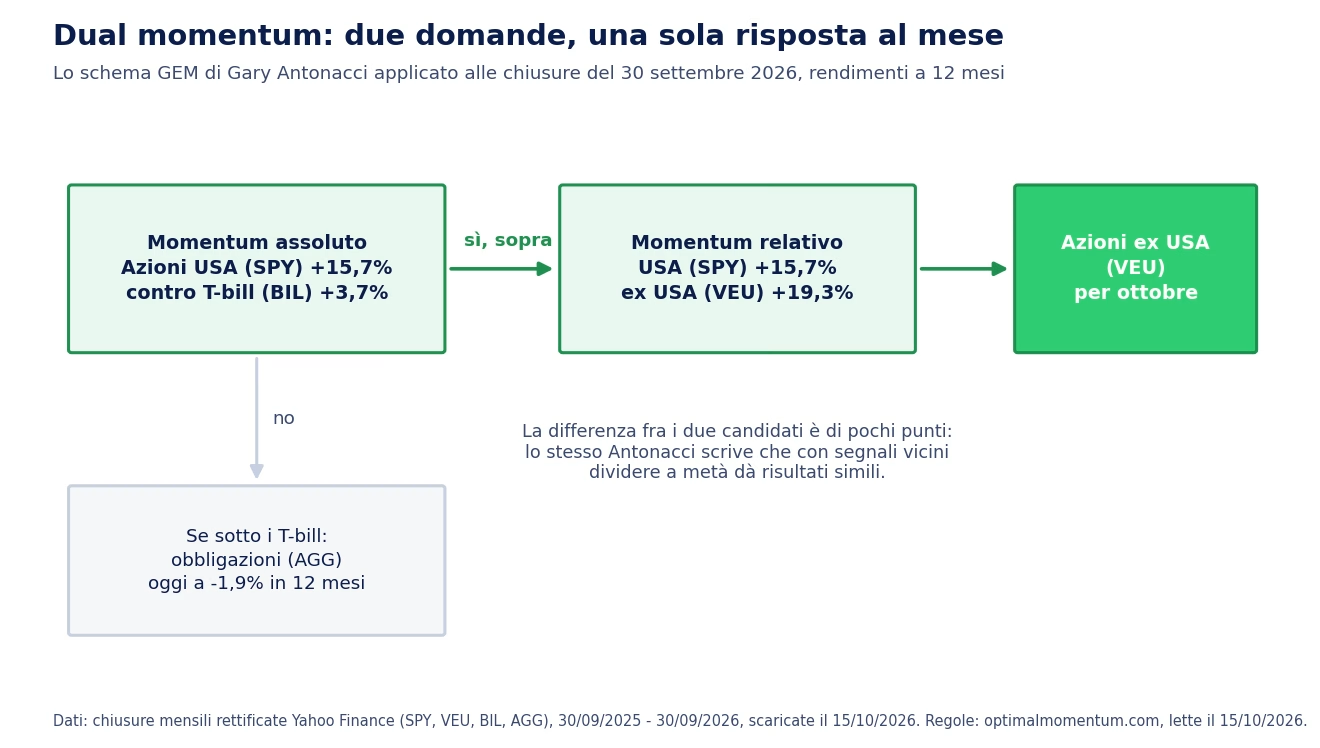
Il dual momentum fa due domande, una dopo l'altra. La prima è assoluta: le azioni hanno reso più dei titoli di Stato a breve negli ultimi 12 mesi? La seconda è relativa: meglio gli Stati Uniti o il resto del mondo? Se la prima risposta è no, si passa alle obbligazioni.

Schema del dual momentum con le chiusure del 30 settembre 2026: azioni USA SPY più 15,7% contro T-bill BIL più 3,7%, quindi momentum assoluto positivo; confronto fra USA più 15,7% ed ex USA VEU più 19,3%, quindi azioni ex USA per ottobre; ramo alternativo verso le obbligazioni AGG, a meno 1,9% in 12 mesi

Rendimenti a 12 mesi al 30/09/2026 da Yahoo Finance; regole dal sito di Antonacci, lette il 15/10/2026. Esempio di calcolo, non un'indicazione operativa.

Con i dati di settembre 2026 il modello sarebbe stato investito per ottobre in azioni fuori dagli Stati Uniti. Il margine sugli USA è di circa tre punti e mezzo.

Antonacci, nelle FAQ del suo sito, è più franco di molti divulgatori su tre punti:

  • i risultati pubblicati sono ipotetici, al lordo di commissioni, costi e tasse;
  • quando parte un nuovo rialzo dopo un ribasso, il modello rientra in ritardo, ed è il costo di aver evitato il ribasso;
  • dopo il 2009 il modello ha fatto peggio dell'S&P 500, perché gli Stati Uniti sono sempre stati davanti e non c'è più stato un calo del 50%.

Sulle varianti più spinte, come l'Accelerating Dual Momentum, scrive che sono costruite con troppa ottimizzazione su pochi dati. È lo stesso rischio di overfitting che si incontra su qualunque sistema con molti parametri.

Rotazione di trading system ed expert advisor

Qui la teoria incontra il trading automatico. Al posto di ETF, i candidati sono EA o trading system, ognuno con la sua equity line. Il ciclo resta quello dello schema iniziale, ma ogni passo ha scelte diverse.

Il paniere. Una rotazione fra EA ha senso solo se i candidati sono davvero diversi. Tre schede del sito danno l'idea: Gold Breaker lavora sull'oro in H1 con sette logiche di breakout, Dark Nebula opera su EUR/USD e GBP/USD con una griglia addizionale, Nasdaq Investor fa al massimo un'operazione al giorno sul Nasdaq 100 e chiude tutto la sera. Asset, logica e orizzonte diversi. Se i candidati sono cinque varianti dello stesso breakout sull'oro, la rotazione sposta capitale fra copie e non riduce nulla: lo spiega la guida sulla correlazione nel trading automatico.

Il filtro. Prima del ranking si escludono i sistemi che non hanno i requisiti minimi: storico troppo corto, drawdown oltre la soglia storica, logica cambiata da poco. Quest'ultimo caso è concreto. Lo sviluppatore di Nasdaq Investor ha rivisto a luglio 2026 il filtro sulle operazioni e il money management, dopo una fase di drawdown, lasciando invariata la logica di ingresso. La scheda stessa indica di rileggere i risultati a partire dalle sessioni successive alla modifica: in un ranking, le statistiche di prima pesano meno. Lo storico si legge su un track record verificato, non sul backtest del venditore.

Il ranking. Sui trading system il rendimento da solo misura poco. I criteri usati più spesso sono tre:

  • il profit factor, cioè profitti lordi divisi per perdite lorde;
  • il trade medio, utile per capire quanto margine resta dopo spread e commissioni;
  • l'efficienza, cioè il rendimento diviso per la sua deviazione standard, parente stretto dello Sharpe ratio.

Più criteri si combinano, più aumenta il rischio di costruire un punteggio che spiega bene il passato e niente del futuro. Il metodo per controllarlo è separare i dati, come nella divisione in sample e out of sample.

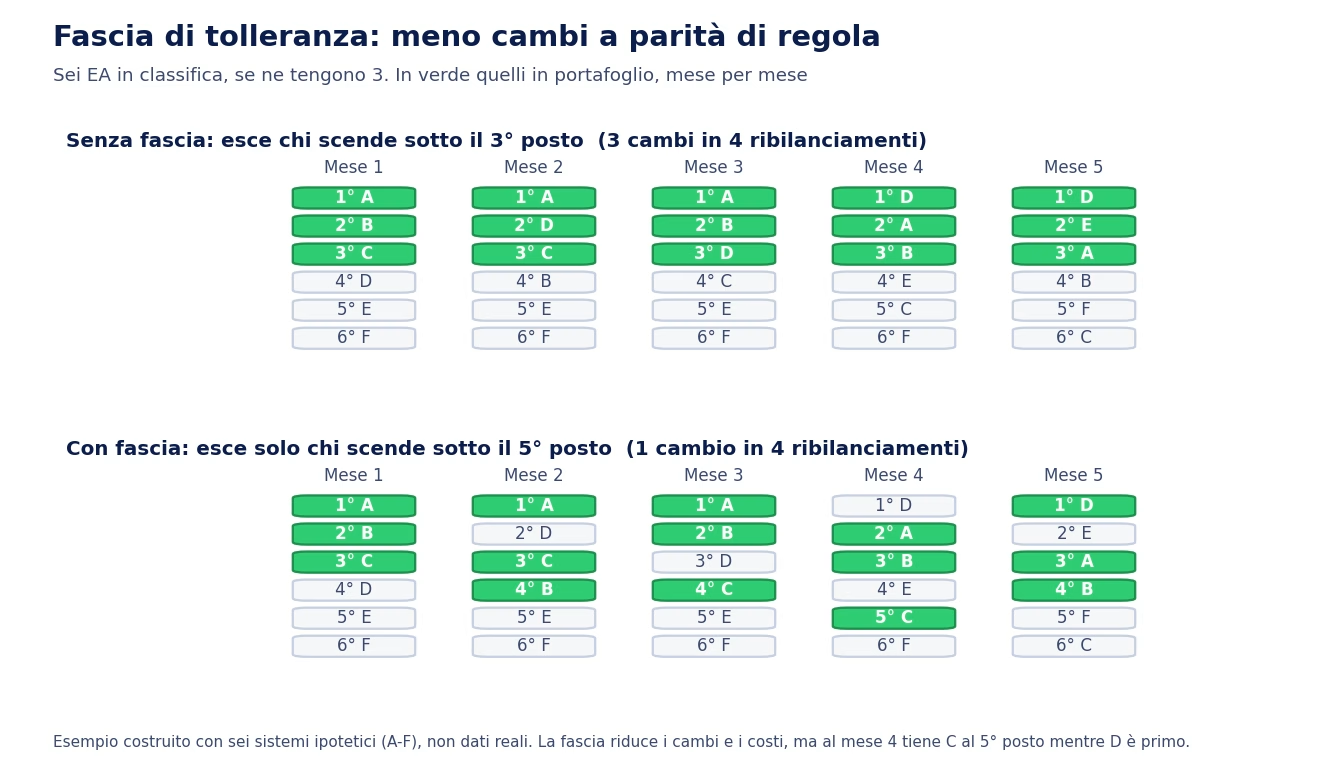
La fascia di tolleranza. Con pochi candidati e punteggi vicini, la classifica cambia spesso per rumore. Una soluzione semplice: un sistema già in portafoglio esce solo se scende sotto una posizione più bassa di quella che serve per entrare.

Esempio costruito con sei EA ipotetici in classifica per cinque mesi, se ne tengono tre: senza fascia di tolleranza escono quando scendono sotto il terzo posto e servono tre cambi in quattro ribilanciamenti; con la fascia escono solo sotto il quinto posto e basta un cambio, ma al quarto mese resta in portafoglio il quinto mentre il primo è fuori

Esempio costruito con sistemi ipotetici A-F, non dati reali.

Nell'esempio la fascia riduce i cambi da tre a uno. Il costo si vede al quarto mese: il sistema primo in classifica resta fuori mentre in portafoglio c'è il quinto. Nessuna delle due versioni è giusta in assoluto: la scelta dipende da quanto costa ogni cambio.

La differenza con l'equity control. Le due tecniche si confondono spesso. Il controllo dell'equity guarda un sistema alla volta e lo spegne quando la sua curva scende sotto una soglia. La rotazione guarda tutti insieme e decide in base alla posizione relativa: un sistema può restare acceso in perdita se gli altri vanno peggio, e uscire in utile se un altro va meglio. Le due cose si possono sommare.

Quanti sistemi. Con tre candidati e due posti la rotazione quasi non esiste. Con trenta candidati e un ranking aggressivo diventa una macchina di turnover. Il numero di sistemi da tenere insieme è un problema a sé, trattato nella guida su quanti trading system servono, e la scelta fra diversificare per mercato o per logica sta nel confronto su asset o strategia.

Il rischio specifico degli EA. Un ETF fuori dal portafoglio resta quotato e si può ricomprare. Un EA spento nel punto più basso del suo drawdown perde proprio la fase di recupero che il suo storico prevedeva. È la stessa domanda di quando staccare un trading system, solo presa a intervalli fissi e con un confronto fra sistemi.

Quanto costa ruotare

Ogni rotazione ha un costo che nei grafici dei divulgatori spesso non compare.

Commissioni e spread. Nello studio del 1993 il portafoglio cambiava l'84,8% delle posizioni ogni sei mesi. Su un conto retail con pochi ETF il turnover è più basso, ma ogni cambio paga commissione e spread due volte, in uscita e in entrata.

Tasse, in Italia. Ogni uscita da un ETF in guadagno realizza una plusvalenza tassata al 26% (12,5% sulla quota in titoli di Stato della white list). Sugli ETF armonizzati la plusvalenza è reddito di capitale e la minusvalenza è reddito diverso: le due non si compensano. Una rotazione che chiude un ETF in guadagno e uno in perdita nello stesso anno paga comunque l'imposta sul primo. Il quadro è quello in vigore secondo la nostra verifica di settembre 2026, riassunto nella guida sugli ETF.

Valuta. I modelli americani misurano tutto in dollari. Per chi investe in euro il ranking può cambiare, perché il cambio entra nel rendimento di ogni ETF quotato in dollari.

Ritardo. Tutte le regole basate sul passato arrivano tardi per costruzione. Un ranking a 12 mesi entra su ciò che è salito per un anno ed esce dopo che è sceso abbastanza da perdere posizioni.

Cosa dicono gli utenti che la applicano

Abbiamo letto i 20 post del thread "Testare portafoglio rotazionale" sul forum FinanzaOnline e 27 commenti sotto quattro video italiani su YouTube dedicati ai portafogli rotazionali. Molti commenti sono saluti o domande su singole azioni; quelli sotto sono i più circostanziati.

  • jantrane, FinanzaOnline, 15 agosto 2025: apre il thread cercando un modo per fare il backtest di una rotazione mensile su ETF settoriali, con media mobile lunga e ROC per scegliere i migliori. Dopo due giorni conclude che gli serve imparare Python.
  • JonnyDow, FinanzaOnline, 18 agosto 2025: racconta che una quindicina d'anni fa, nella sezione econometria del forum, si testavano rotazionali di ogni tipo in R con i dati gratuiti di Yahoo, e che usa tuttora un algoritmo rotazionale su ETF settoriali.
  • JonnyDow, FinanzaOnline, 10 febbraio 2026, critico sul filtro a 200 giorni: è un indicatore in ritardo, può far perdere il minimo o allungare la fase in liquidità, e ribilanciare più spesso lo corregge solo in parte. Il giorno prima aveva avvertito che la walk forward analysis può diventare un acceleratore di overfitting.
  • iciomn, FinanzaOnline, 14 febbraio 2026: ribilancia ogni settimana e fa uscire un settore solo quando scende sotto il quinto posto. Scrive che questa tolleranza riduce le operazioni e migliora i suoi test. Dichiarato dall'utente, non verificabile.
  • @marcomussomeli71, YouTube, 2025, sotto il video di Matteo Farci sul portafoglio rotazionale di azioni italiane: obietta che con questo metodo le commissioni pesano parecchio e chiede se misurare l'efficienza su 20 anni invece che su uno.
  • @MatteoFarci95, l'autore del video, YouTube, 2025: risponde a un altro utente che un anno di prova, per giudicare la strategia, è comunque poco.
  • @Brexsan98, YouTube, 2025, sotto un video di Marco Casario sul money management del suo portafoglio rotazionale: contesta il confronto con l'S&P 500 in dollari quando il portafoglio è valutato in euro.
  • @giuseppe2k, YouTube, 2025, sotto un video Quantaste sull'asset allocation rotazionale: fa notare che il servizio presentato costa da 41,67 a 176,58 euro al mese, più di molti fondi a gestione attiva.

Lo scarto con i dati è lo stesso che si vede negli studi. Chi la applica parla di costi, ritardi e tolleranze, cioè degli stessi limiti che Jegadeesh, Titman e Antonacci riportano nei loro lavori. Chi vende un servizio mostra la curva. Il passo che separa le due cose è la verifica su dati che il sistema non ha mai visto, descritta nella guida alla walk forward, e la lettura onesta delle performance future di ogni componente.

Disclaimer

Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.

Facebook
X
Telegram
WhatsApp

Nessuna tab disponibile.

Nella maggior parte dei modelli pubblicati una volta al mese, sulle chiusure dell'ultimo giorno: così fanno sia la regola dei 10 mesi di Faber sia il dual momentum di Antonacci. Alcuni usano intervalli fissi in giorni di borsa, per esempio 20, altri ogni settimana. Ribilanciare più spesso rende il portafoglio più reattivo ma moltiplica i cambi e i costi; una fascia di tolleranza ne riduce il numero.

Serve un motore che gestisca più strumenti insieme e un ranking a date fisse. Gli utenti del forum citato usano Python o R con le serie storiche scaricate da Yahoo Finance. Per gli expert advisor lo Strategy Tester di MetaTrader prova un EA alla volta: la rotazione si simula esportando gli storici dei singoli sistemi, per esempio da Myfxbook, e applicando il ranking fuori dalla piattaforma.

Il ribilanciamento classico riporta pesi fissi al punto di partenza, per esempio 60% azioni e 40% obbligazioni: vende ciò che è salito e compra ciò che è sceso. La rotazione fa il contrario, aumenta ciò che è salito e toglie ciò che è sceso. Il primo approccio nasce dalla teoria moderna del portafoglio, il secondo dall'evidenza sul momentum.

Le prove storiche sono ampie, ma non uniformi. Jegadeesh e Titman notavano già nel 1993 che una parte del guadagno si dissolveva nei due anni successivi. Antonacci, nelle sue FAQ, cita studi secondo cui i profitti del momentum sulle azioni singole non sono più significativi dal 1999, e ammette che il suo modello ha fatto peggio dell'S&P 500 dopo il 2009. Daniel e Moskowitz documentano crolli rari ma violenti nelle fasi di rimbalzo. I risultati passati non sono indicativi di quelli futuri.

Può esserlo. Ogni vendita in guadagno di un ETF armonizzato realizza una plusvalenza tassata al 26%, o al 12,5% sulla quota di titoli di Stato della white list, e quel guadagno non si compensa con le minusvalenze su altri ETF. Più rotazioni in un anno significano più imposte pagate subito invece che alla fine. Il calcolo dipende dal regime fiscale del conto e dalle minusvalenze già accumulate su altri strumenti.

Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.

Ti potrebbe piacere anche
Gruppo Telegram

Gruppo Telegram

✕
Canale Telegram