Risultati settimanali
Home > Blog > Tasse sul trading: come si calcolano, con esempi in euro

Tasse sul trading: come si calcolano, con esempi in euro

Tasse sul trading: come si calcolano, con esempi in euro

Norme rilette sui testi vigenti e sulle istruzioni ufficiali 2026 il 1° ottobre 2026. Dal 2026 le cripto pagano il 33%, la franchigia di 2.000 euro non esiste più e il 730 accetta anche i conti esteri.

Ultimo aggiornamento:
Indice contenuti

Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.

Introduzione

Chi fa trading in Italia paga il 26% sul guadagno netto dell’anno, calcolato sommando le operazioni chiuse in utile, togliendo quelle in perdita e le perdite degli anni precedenti non ancora scadute. Su questa base si innestano quattro eccezioni che cambiano il conto: le cripto-attività, che dal 1° gennaio 2026 pagano il 33%; i titoli di Stato, al 12,5%; gli ETF, il cui guadagno non assorbe le perdite; e le imposte sul patrimonio estero, che si pagano anche negli anni in rosso.

Questa pagina fa il calcolo per intero su esempi in euro, poi mostra dove vanno i numeri nella dichiarazione. Gli importi degli esempi sono ipotetici: servono a vedere il meccanismo, non descrivono il conto di nessuno. Le regole valgono per una persona fisica residente in Italia che opera senza partita IVA.

Il calcolo su un anno intero

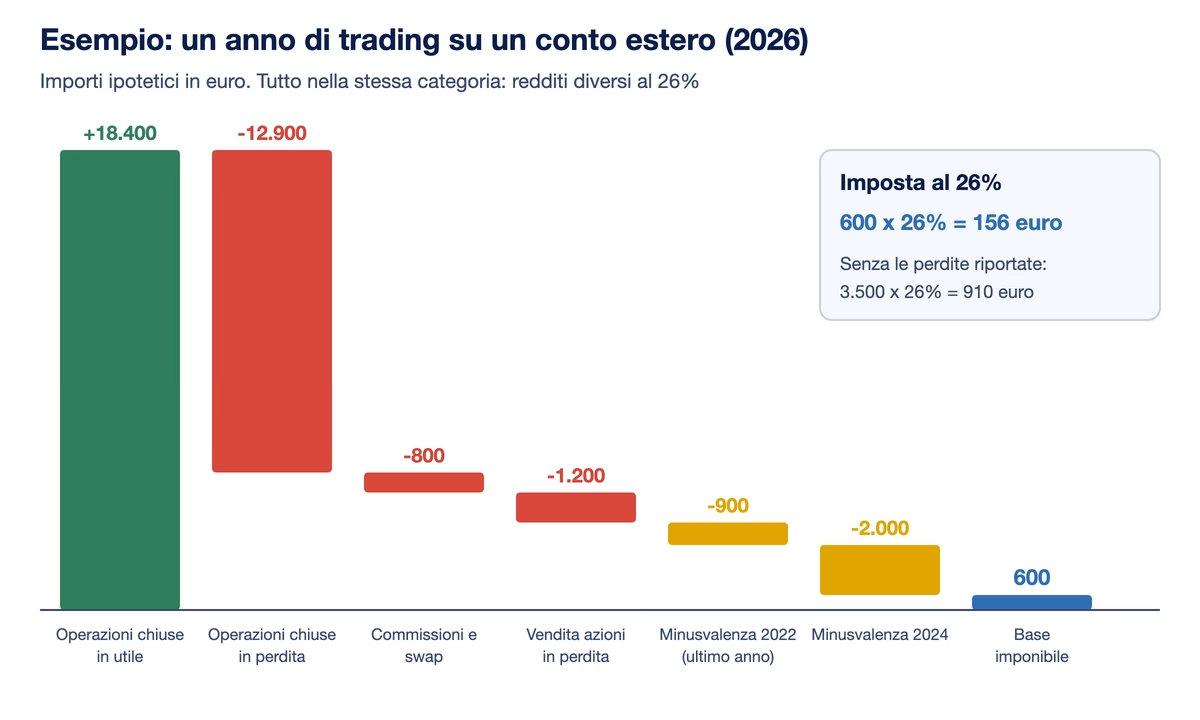
Prendiamo un conto ipotetico su un broker estero, usato con MetaTrader per operare in CFD su indici, oro e valute, più qualche azione comprata su un secondo broker estero. Nel 2026 il conto chiude così:

  • operazioni chiuse in utile: 18.400 euro;
  • operazioni chiuse in perdita: 12.900 euro;
  • commissioni e swap addebitati: 800 euro;
  • un’azione venduta in perdita: 1.200 euro.

Il risultato netto dell’anno è 3.500 euro. Tutte queste voci sono redditi diversi di natura finanziaria (art. 67 del TUIR): i CFD alla lettera c-quater, le azioni alla lettera c. Stanno nella stessa categoria, quindi si sommano fra loro.

Poi entrano le perdite degli anni precedenti. Il nostro trader ha 900 euro avanzati da una perdita del 2022 e 2.000 euro da una perdita del 2024, entrambi indicati nelle dichiarazioni di quegli anni. Si sottraggono: 3.500 meno 2.900 fa 600 euro di plusvalenza imponibile. Al 26% sono 156 euro di imposta. Senza le perdite riportate sarebbero stati 910.

Grafico a cascata dell'esempio: 18.400 euro di utili, meno 12.900 di perdite, 800 di commissioni e swap, 1.200 di un'azione in perdita, 900 e 2.000 di minusvalenze degli anni precedenti, base imponibile 600 euro e imposta di 156 euro

Tre dettagli decidono se questo conto torna anche nella realtà.

Contano solo le operazioni chiuse. Una posizione aperta al 31 dicembre non entra nel calcolo di quell’anno: entra in quello in cui si chiude.

Il conto in dollari va convertito operazione per operazione. L’art. 9 del TUIR vuole i corrispettivi in valuta valutati al cambio del giorno in cui sono incassati. Su un conto MetaTrader in dollari non basta convertire il saldo finale: ogni operazione chiusa va portata in euro al cambio di quel giorno. Il report si esporta dalla scheda Cronologia del terminale, come spiegato nella guida a MetaTrader 4, con tasto destro e “Salva come report”.

Più conti fanno un unico calcolo. Le plusvalenze di un broker compensano le minusvalenze di un altro, purché siano della stessa categoria. Chi usa due expert advisor su due conti diversi somma tutto in un solo quadro.

Il quadro RT, riga per riga

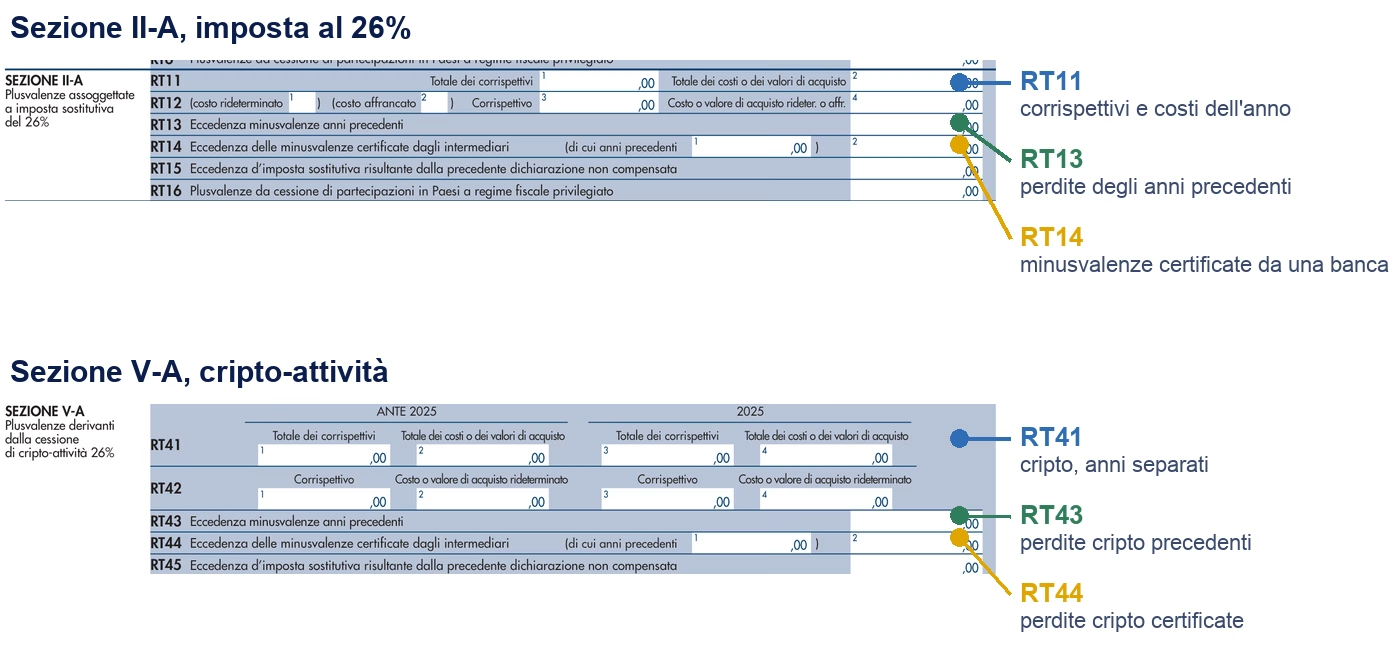
Nel modello Redditi Persone fisiche 2026 l’esempio sopra va nella sezione II-A del quadro RT, quella al 26%. Nel 730 lo stesso lavoro si fa nel quadro T, che dal 730/2024 accoglie le plusvalenze finanziarie: con broker esteri e cripto il 730 è utilizzabile e il Redditi PF serve solo a chi ne è escluso, per esempio perché ha la partita IVA.

Ritaglio del quadro RT del modello Redditi PF 2026 con evidenziati i righi RT11, RT13 e RT14 della sezione al 26% e i righi RT41, RT43 e RT44 della sezione dedicata alle cripto-attività

Le righe che servono sono poche. In RT11 vanno i corrispettivi e i costi dell’anno, in RT13 le perdite degli anni precedenti che si usano, in RT14 le minusvalenze certificate da una banca italiana quando si chiude un conto amministrato e le si porta nel dichiarativo. Le cripto hanno una sezione tutta loro, la V-A, con le proprie perdite pregresse in RT43: è il modo in cui il modello separa due categorie che non si mescolano.

L’imposta si versa con F24, codice tributo 1100 per la sezione al 26% e codice 1715 per le cripto in regime dichiarativo (risoluzione 36/E del 2023). Sull’imposta sostitutiva del quadro RT non si versano acconti: si paga solo il saldo, l’anno dopo (art. 5, comma 4, del D.Lgs. 461/1997).

Quale reddito è: la parte che sbaglia il calcolo

Il 26% è uguale per quasi tutto, ma la categoria di reddito no. Ed è la categoria a decidere cosa si compensa con cosa.

Strumento Categoria Aliquota Compensa le perdite di trading?
CFD, forex a leva, futures, opzioni redditi diversi, art. 67 lett. c-quater 26% sì
Azioni, obbligazioni societarie redditi diversi, art. 67 lett. c e c-bis 26% sì
Titoli di Stato italiani e della white list redditi diversi 12,5% (26% sul 48,08%) sì, in proporzione
Guadagno su ETF e fondi armonizzati redditi di capitale, art. 44 26% no
Perdita su ETF e fondi redditi diversi, art. 67 lett. c-ter non si applica (è una perdita) sì, come minusvalenza
Dividendi esteri redditi di capitale 26% sul lordo no
Cripto-attività redditi diversi, art. 67 lett. c-sexies 33% dal 2026 solo con altre cripto

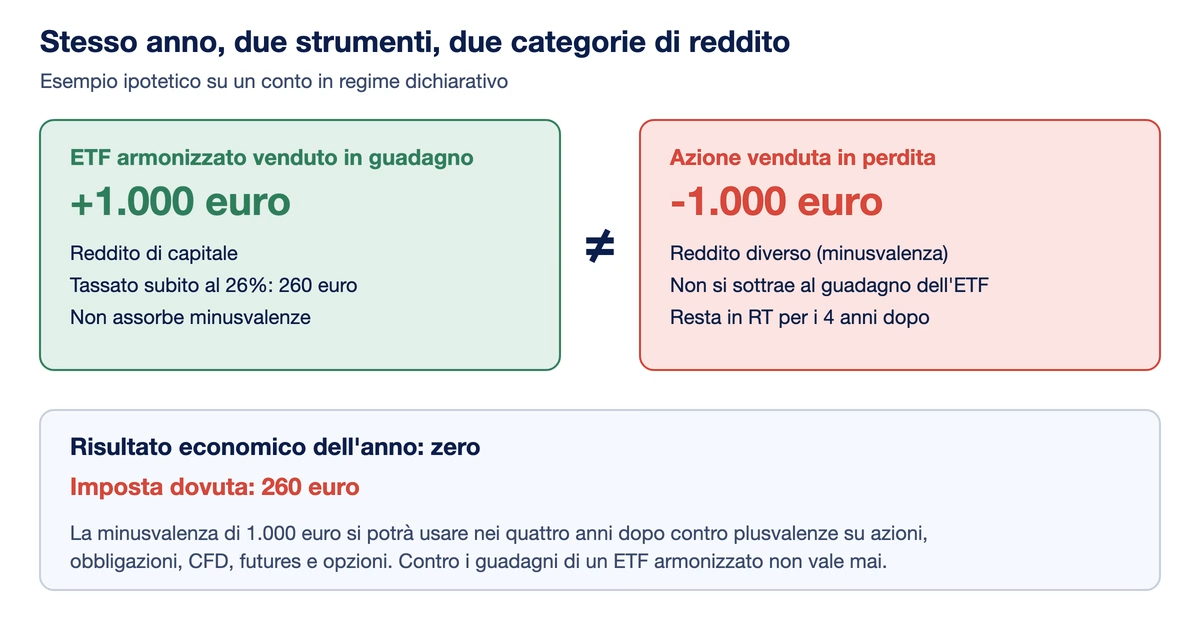
Il caso che sorprende di più è quello degli ETF. Il guadagno su un ETF armonizzato è reddito di capitale; la perdita su un’azione è reddito diverso. L’art. 68 del TUIR fa compensare le minusvalenze solo con redditi diversi. Risultato: chi nello stesso anno guadagna 1.000 euro su un ETF e ne perde 1.000 su un’azione paga 260 euro su un anno chiuso a zero.

Confronto fra un ETF armonizzato venduto con 1.000 euro di guadagno, reddito di capitale tassato subito per 260 euro, e un'azione venduta con 1.000 euro di perdita, reddito diverso che non si sottrae al guadagno dell'ETF

La riforma della delega fiscale del 2023 prometteva di unificare le due categorie. Al 1° ottobre 2026 l’art. 68 è invariato, e anche il nuovo testo unico delle imposte sui redditi (D.Lgs. 117 del 2026), che sostituirà il TUIR dal 1° gennaio 2027, tiene separata la compensazione. Cambierà la numerazione degli articoli, non la regola.

Sul forum FinanzaOnline l’utente maracaibo+ lo riassumeva così il 12 gennaio 2025: le plusvalenze di ETF e fondi sono sempre redditi di capitale e non si possono usare per compensare minusvalenze. Su YouTube, sotto un video sul regime dichiarativo, @giancarlomariatralongo4189 raccontava fra il 2024 e il 2025 di non riuscire a compensare le plusvalenze ETF del report di Degiro con le sue perdite: è la stessa asimmetria vista dal lato di chi la scopre in dichiarazione.

Le perdite valgono quattro anni, poi spariscono

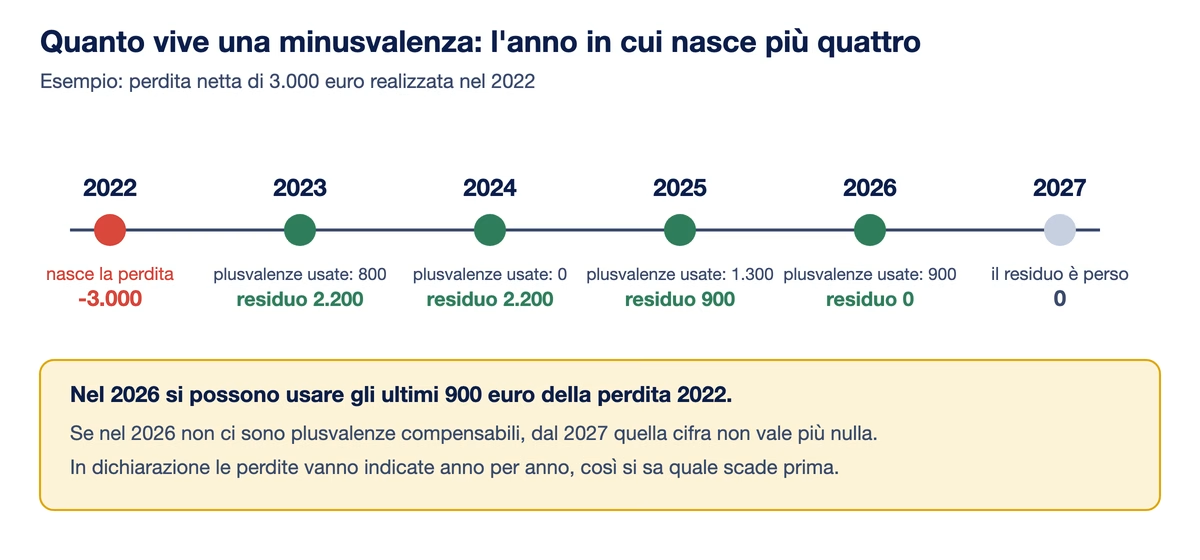
Una minusvalenza si può usare nell’anno in cui nasce e nei quattro successivi, a una condizione: che sia stata indicata nella dichiarazione dell’anno in cui si è realizzata (art. 68, comma 5, TUIR). Chi ha perso nel 2022 e non ha compilato il quadro quell’anno ha perso anche il diritto a usarla.

Linea del tempo dal 2022 al 2027: una perdita di 3.000 euro del 2022 viene usata per 800 euro nel 2023, per 1.300 nel 2025 e per gli ultimi 900 nel 2026, mentre dal 2027 un eventuale residuo non vale più nulla

Nel 2026 scadono quindi le perdite del 2022. Su FinanzaOnline, il 4 marzo 2025, crasso93 raccontava di avere circa 500 euro di minusvalenze da fondi da compensare entro dicembre 2026 e di cercare una plusvalenza della categoria giusta prima della scadenza. È il problema tipico di chi ha perdite e guadagni in due categorie diverse.

Il regime amministrato ha una regola in più, che costa a chi non la conosce. La banca compensa in ordine di tempo: una perdita assorbe le plusvalenze realizzate dopo, non quelle già tassate prima. L’utente rosiko lo ha scritto su FinanzaOnline fra il 30 settembre e il 1° ottobre 2026: su indicazione della filiale aveva venduto titoli in perdita nello stesso mese di una vendita in forte guadagno, ma solo le perdite dello stesso giorno sono state compensate. Circa 3.860 euro di minusvalenze sono rimaste fuori e ha pagato 1.411,99 euro di imposta, secondo il suo racconto. Le perdite non usate non si perdono: restano disponibili per gli anni successivi.

Amministrato o dichiarativo: chi fa il calcolo

Il calcolo è lo stesso, cambia chi lo fa. In regime amministrato l’intermediario italiano, o estero con una stabile organizzazione in Italia, fa da sostituto d’imposta: trattiene il 26% a ogni operazione chiusa in guadagno, tiene il conto delle perdite e versa al posto del cliente. In regime dichiarativo il broker non trattiene niente e il calcolo passa al contribuente.

Quasi tutti i broker con MetaTrader sono esteri e lavorano nel dichiarativo. Al 1° ottobre 2026 restano in dichiarativo per i residenti italiani Trading 212 (Trading 212 Markets Ltd, autorizzata da CySEC), Plus500 (Plus500CY Ltd, CySEC), eToro (eToro Europe Ltd, CySEC, licenza 109/10) e Interactive Brokers (Interactive Brokers Ireland Limited, Banca centrale d’Irlanda, iscritta da CONSOB fra le imprese UE senza succursale). Tutti operano in Italia con passaporto europeo. Hanno invece attivato il regime amministrato Trade Republic (Trade Republic Bank GmbH, vigilata da BaFin, con succursale a Milano), dal 30 gennaio 2025, e Scalable Capital (banca tedesca vigilata da BaFin, con succursale a Milano), dal 1° settembre 2026 per i nuovi clienti. L’elenco completo, con i pochi broker che uniscono MetaTrader e sostituto d’imposta, sta nella pagina sui broker in regime amministrato.

La regolamentazione non c’entra con il fisco. Un broker autorizzato da CySEC, dalla Banca centrale irlandese o da CONSOB può essere solido e lasciare comunque al cliente tutto il lavoro fiscale. Su FinanzaOnline genioarcipelago raccontava il 15 maggio 2026 di avere il conto su Directa, SIM italiana vigilata da Banca d’Italia e CONSOB, in amministrato da trent’anni senza aver mai dovuto cercare nulla per la dichiarazione. È il vantaggio del regime, e il suo limite è l’offerta: il broker italiano non sempre ha gli strumenti o le piattaforme che si usano per il trading automatico.

Nel dichiarativo il report del broker aiuta, ma non sostituisce la verifica. Matteo_1985, su FinanzaOnline fra il 29 maggio e il 4 giugno 2026, aveva comprato per 45 euro un report fiscale per il suo conto Interactive Brokers: i dividendi degli ETF erano indicati con il codice H invece del B nel quadro M e il 730 non tornava. Il servizio lo ha corretto dopo la segnalazione. Il 14 settembre 2026 io87bis notava che il report eToro del suo conto in copy trading riportava nel quadro W valori finali per oltre 55.000 euro contro circa 19.000 versati: un altro utente gli spiegava che nel monitoraggio ogni operazione copiata conta come investimento a sé.

Gli errori di questo tipo sono il filo che lega le esperienze raccolte per questa pagina. Il 1° ottobre 2026 sono stati letti 415 interventi: 100 post su FinanzaOnline, 281 commenti a sei video YouTube, 24 recensioni critiche di un servizio di dichiarazione su Trustpilot e 10 anteprime di discussioni Reddit, non attribuibili perché dalla ricerca non si vede l’autore. Le voci circostanziate sono 34: 7 positive o neutre, 13 negative, 12 che segnalano un problema tecnico o di calcolo. Il problema più ricorrente non è l’aliquota, che tutti conoscono. Sono i report dei broker e dei software, che sbagliano un codice o una categoria e lasciano l’errore a chi firma. Il secondo è il monitoraggio estero, dimenticato su conti senza reddito.

CFD, forex ed expert advisor

Per chi usa un robot di trading la regola non cambia: conta il risultato delle operazioni chiuse, non il fatto che le abbia aperte un software. Un expert advisor sull’oro come Gold Breaker, che opera su XAU/USD tramite un broker MetaTrader, produce redditi diversi della lettera c-quater, al 26%, compensabili con qualsiasi altra perdita in derivati, azioni o obbligazioni. Lo stesso vale per Oro Scalper EA Plus, uno scalper sull’oro per MetaTrader con operazioni da 3 a 30 minuti dentro la finestra 6:00-21:00 e chiusura di tutte le posizioni il venerdì alle 18:00: un’operatività così corta di rado lascia posizioni aperte al 31 dicembre, quindi il risultato da dichiarare coincide quasi sempre con le operazioni chiuse nell’anno solare.

Gli swap e le commissioni addebitate sulle singole operazioni fanno parte del risultato del contratto. Il prezzo dell’EA, il canone della VPS o l’abbonamento a un servizio di segnali sono invece costi personali: la norma sul calcolo delle plusvalenze (art. 68, comma 6, TUIR) parla di oneri inerenti alla singola operazione, e queste spese non lo sono.

Il forex ha due regimi. Il forex con leva finanziaria, cioè quello dei CFD e dei broker MetaTrader, è un derivato e paga il 26% senza soglie. La cessione di valuta a pronti, per esempio dollari tenuti su un conto e poi riconvertiti, è tassata solo se la giacenza in valuta ha superato 51.645,69 euro per almeno sette giorni lavorativi continui nell’anno (art. 67, comma 1-ter, TUIR).

Una nota sulla dichiarazione dei future e dei CFD aperti a fine anno. Japanese_Geisha raccontava su FinanzaOnline il 21 gennaio 2026 che il suo broker aveva calcolato l’imposta di bollo sul valore nozionale di due future aperti al 31 dicembre, circa 700.000 euro, invece che sul margine: 350 euro su un conto da circa 7.500. Lì era un intermediario italiano ad applicare il bollo, ma lo stesso problema di base imponibile si presenta con l’IVAFE sui conti esteri: sui derivati il valore da dichiarare può essere molto più grande del capitale versato.

Cripto: 33% dal 2026, niente franchigia

Le regole sono cambiate due volte in due anni.

  • Nel 2023 e nel 2024 le plusvalenze in cripto sotto i 2.000 euro nell’anno erano esenti; sopra, si pagava il 26% su tutto.
  • Dal 1° gennaio 2025 la franchigia non esiste più (legge 207/2024, comma 25): si paga il 26% dal primo euro.
  • Dal 1° gennaio 2026 l’aliquota è il 33% (stessa legge, comma 24).

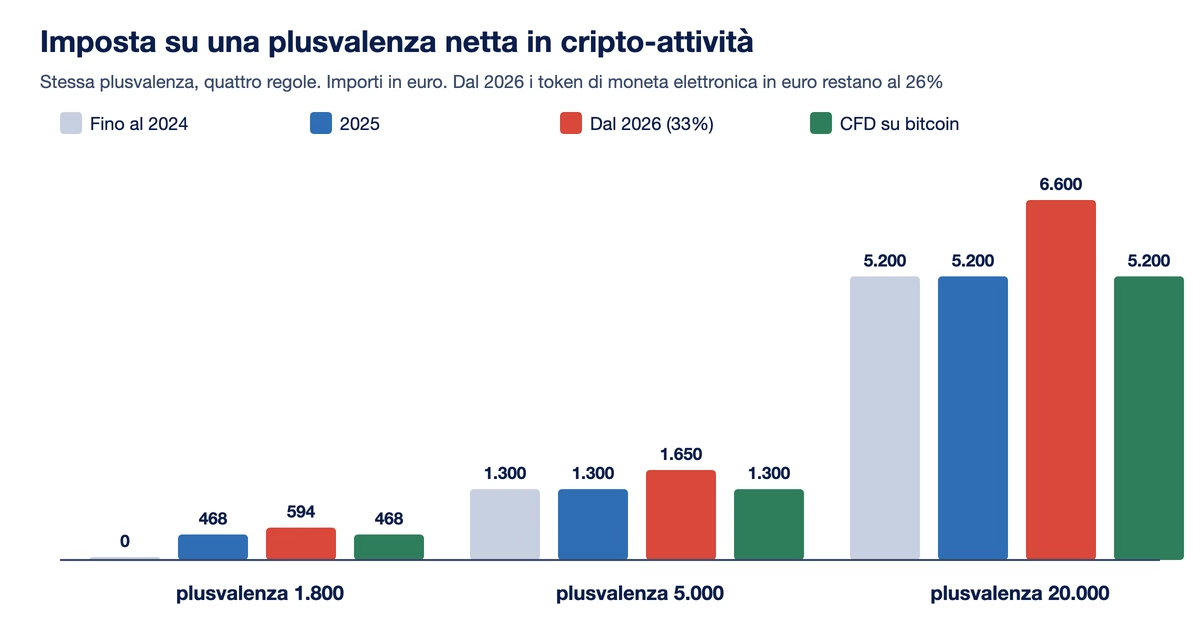
La legge di bilancio 2026 (legge 199/2025, comma 28) ha aggiunto un’eccezione: i token di moneta elettronica denominati in euro restano al 26%, e convertire euro in quei token non genera plusvalenza. Le stablecoin in dollari restano al 33%. Dal 1° gennaio 2027 cambia solo la numerazione: con il nuovo testo unico delle imposte sui redditi il 33% e l’eccezione al 26% passano all’art. 304, comma 7, del D.Lgs. 117/2026, e il comma 24 della legge 207/2024 viene abrogato da quella data, senza modifiche alle aliquote.

Confronto dell'imposta su plusvalenze in cripto di 1.800, 5.000 e 20.000 euro con le regole fino al 2024, del 2025, dal 2026 al 33% e per un CFD su bitcoin al 26%

Su una plusvalenza di 20.000 euro la differenza fra 2025 e 2026 è di 1.400 euro. Su 1.800 euro si passa da zero, fino al 2024, a 594 euro.

Poi c’è il caso che confonde di più. Un CFD su bitcoin non è una cripto-attività: è un derivato, e paga il 26% come un CFD sull’oro. Un EA come Happy Bitcoin, che opera su BTC/USD in CFD su MetaTrader, produce quindi redditi della lettera c-quater, non della c-sexies. Al contrario, chi compra bitcoin su un exchange e li rivende ricade nel 33%, e le perdite in cripto si compensano solo con guadagni in cripto: lo dice l’art. 68, comma 9-bis, TUIR e lo ribadisce la circolare 30/E del 2023 dell’Agenzia delle Entrate.

I conti per i trader in cripto non sono semplici. Sotto una diretta YouTube sulle scadenze di giugno, fra fine giugno e inizio luglio 2026, @simoneromano4900 definiva il software di calcolo che aveva comprato “un disastro assoluto”, con risultati sempre diversi e 100 euro buttati. Nello stesso thread altri utenti segnalavano plusvalenze mai realizzate comparse nei report: un software di calcolo è uno strumento, la verifica resta a chi firma la dichiarazione.

Dal 2026 la trasparenza aumenta. Con il D.Lgs. 194/2025, in vigore dal 6 gennaio 2026, l’Italia ha recepito la direttiva DAC8: i prestatori di servizi per le cripto-attività comunicano le operazioni dei clienti, e le prime informazioni sul 2026 arrivano al fisco entro il 30 giugno 2027.

Le imposte sul patrimonio estero

Oltre all’imposta sul guadagno c’è quella sul patrimonio, ed è la parte che più spesso si dimentica perché si paga anche negli anni in perdita. Il quadro RW del Redditi PF, o il quadro W del 730, serve a due cose: dichiarare cosa si tiene all’estero e calcolare l’IVAFE.

Le regole verificate sulle istruzioni 2026:

  • per azioni, ETF, posizioni su broker esteri e cripto non c’è nessuna soglia minima: il quadro si compila anche per pochi euro e anche se il conto è stato chiuso durante l’anno;
  • la soglia di 15.000 euro, come valore massimo raggiunto nell’anno, vale solo per conti correnti e depositi esteri;
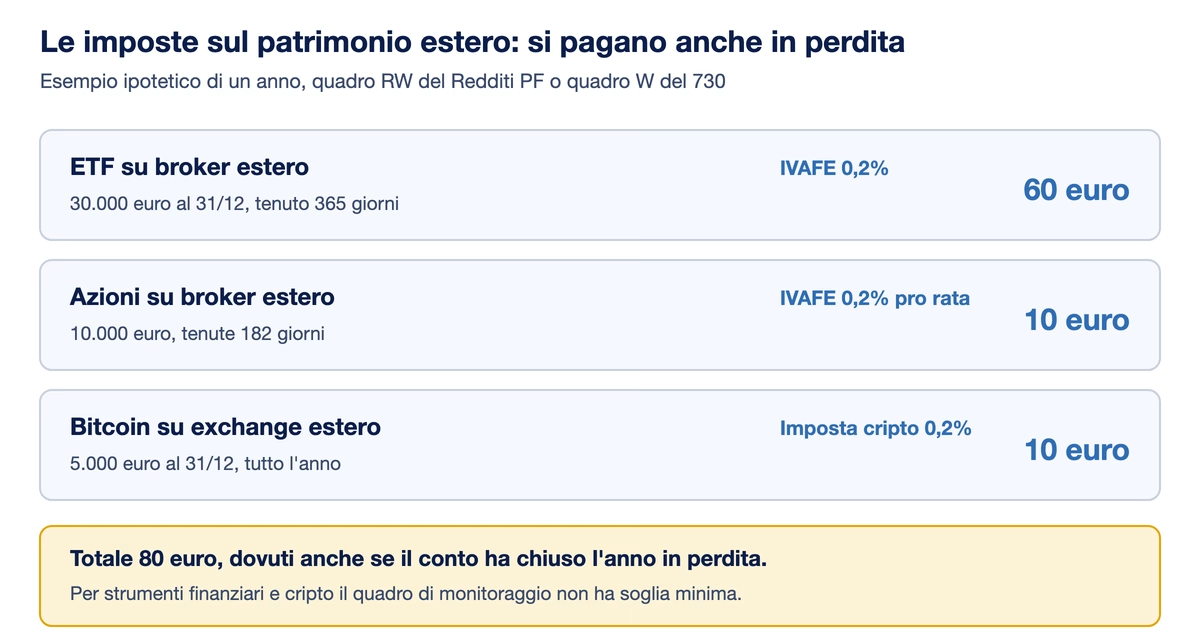
  • l’IVAFE è lo 0,2% annuo sul valore dei prodotti finanziari, in proporzione ai giorni di possesso, e sale allo 0,4% per i prodotti tenuti in Stati a fiscalità privilegiata dal 2024;
  • sui conti correnti esteri l’IVAFE è fissa a 34,20 euro e non è dovuta se la giacenza media è sotto i 5.000 euro;
  • per le cripto detenute senza un intermediario italiano si paga l’imposta sul valore delle cripto-attività, anch’essa dello 0,2%, indicata nello stesso quadro.
Esempio di imposte patrimoniali in un anno: 60 euro di IVAFE su 30.000 euro di ETF tenuti tutto l'anno, 10 euro su 10.000 euro di azioni tenute 182 giorni e 10 euro di imposta sulle cripto su 5.000 euro di bitcoin, per un totale di 80 euro

L’IVAFE si versa con i codici 4043 (saldo), 4047 e 4048 (acconti); l’imposta sulle cripto con 1727, 1728 e 1729. Qui gli acconti esistono, a differenza dell’imposta sul quadro RT. Su FinanzaOnline, fra il 23 e il 28 giugno 2026, City Lambda credeva di aver versato acconti anche sulle plusvalenze: un altro utente gli ha ricordato che gli acconti riguardano solo l’IVAFE e che la sua perdita del 2025 andava riportata nel quadro T per usarla nel 2026.

Tobin tax: la tassa che si paga comprando

L’imposta sulle transazioni finanziarie colpisce chi compra azioni di società italiane con capitalizzazione sopra i 500 milioni di euro e i derivati su quelle azioni. La legge di bilancio 2026 ha raddoppiato le aliquote dal 1° gennaio 2026: 0,2% sugli acquisti in borsa e sui sistemi multilaterali, 0,4% fuori mercato. Su un acquisto di 10.000 euro di azioni di una grande società italiana in borsa si pagano 20 euro, contro i 10 del 2025.

Si calcola sul saldo netto della giornata per ogni titolo, quindi chi compra e rivende lo stesso titolo in giornata non la paga. Sui derivati su azioni italiane, CFD compresi, l’imposta è in misura fissa secondo una tabella allegata alla legge 228/2012, che il bilancio 2026 non ha toccato. La versa l’intermediario che interviene nell’operazione, anche se non residente; quando nessun intermediario la versa, la norma la lascia al contribuente.

Prop firm: il payout non ha una regola scritta

Le prop firm pagano una quota dei profitti fatti su un conto che non appartiene al trader, e quasi sempre il conto è simulato. Non c’è un capitale proprio comprato e rivenduto. Per questo la lettura come plusvalenza al 26% è poco sostenibile, ma nemmeno l’alternativa è scritta da qualche parte.

All’8 ottobre 2026 l’Agenzia delle Entrate non ha pubblicato interpelli, circolari o risoluzioni sui compensi delle prop firm. Le letture in circolazione sono dei commercialisti e vanno dal lavoro autonomo occasionale (art. 67, lettera l, TUIR, tassato a IRPEF) alla partita IVA in regime forfettario per chi riceve payout in modo continuativo. Sopra i 5.000 euro annui di lavoro autonomo occasionale scatta l’iscrizione alla Gestione separata INPS (art. 44 del DL 269/2003).

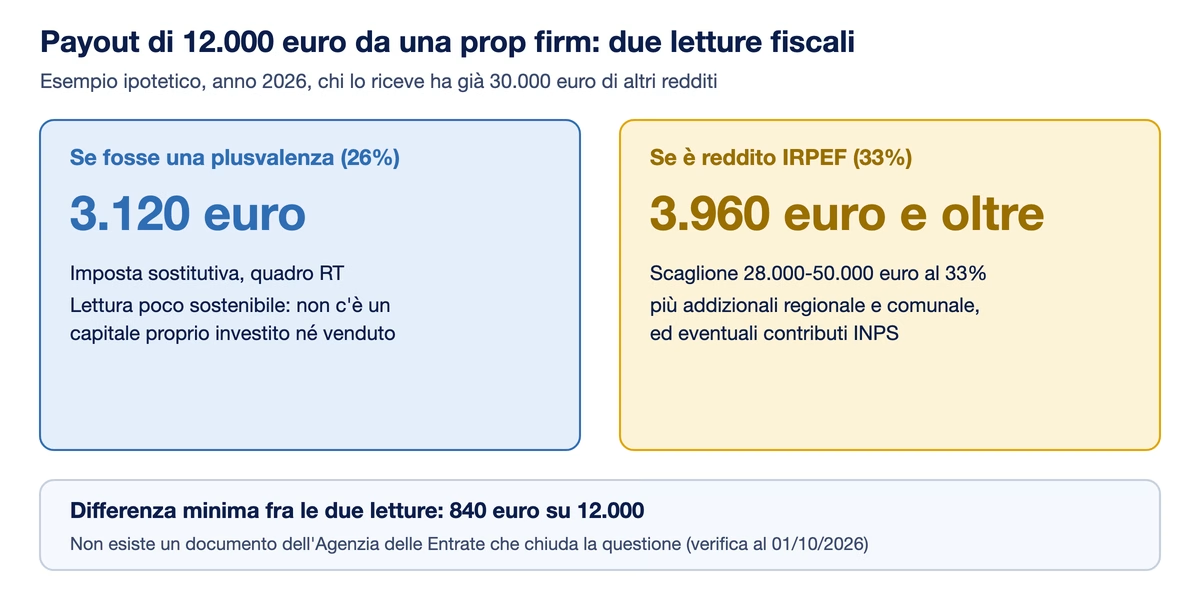
Confronto per un payout ipotetico di 12.000 euro: 3.120 euro di imposta se fosse una plusvalenza al 26%, almeno 3.960 euro se è reddito IRPEF nello scaglione del 33%, più addizionali ed eventuali contributi

La differenza ha un peso. Su un payout di 12.000 euro incassato nel 2026 da chi ha già 30.000 euro di altri redditi, il 26% darebbe 3.120 euro. Come reddito IRPEF quei 12.000 euro cadono interamente nel secondo scaglione, che dal 2026 è al 33%: 3.960 euro, più le addizionali locali ed eventualmente i contributi.

Le voci di chi ci è passato confermano l’incertezza più che risolverla. Sotto un video sulle tasse delle prop firm, @frank_soup scriveva intorno al 2024 che i commercialisti consultati gli avevano indicato coefficienti di redditività diversi per il forfettario, 67% contro 78%. @dustandamber, fra la fine del 2024 e il 2025, segnalava che le prop extra UE pagano senza rilasciare documenti fiscali e che non sapeva come fatturare. Nelle 415 voci lette per questa pagina nessuno racconta un payout dichiarato con l’esito finale: chi si prepara a superare una challenge come quella descritta in come superare FTMO arriva al primo payout senza un riferimento ufficiale.

Scadenze e codici: quando si paga

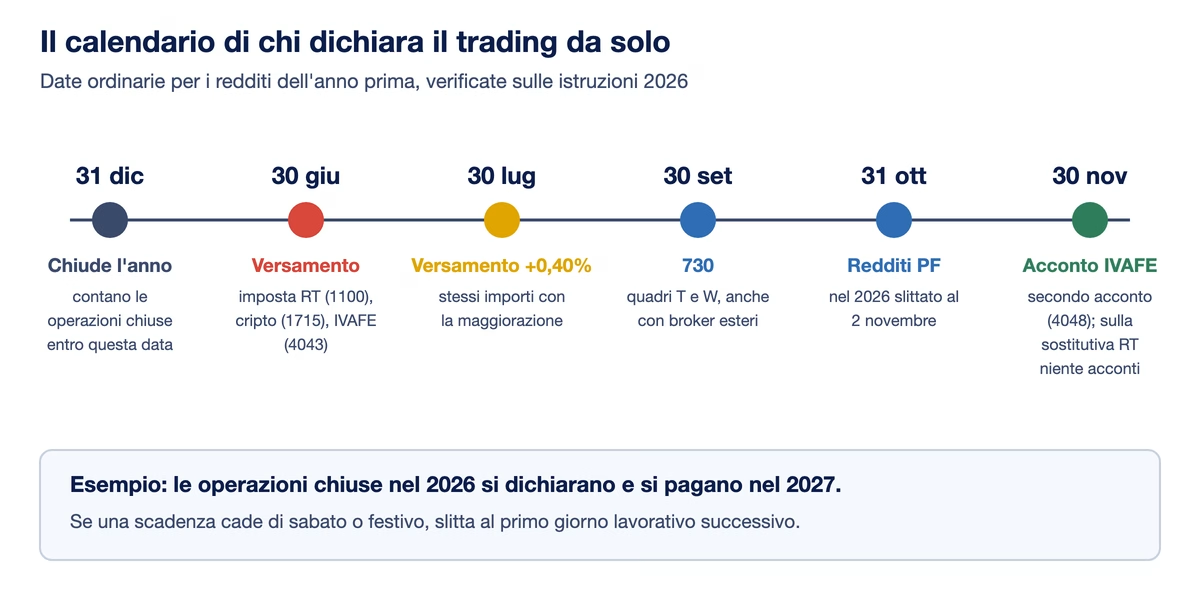
Calendario delle scadenze per chi dichiara il trading da solo: 31 dicembre chiusura dell'anno, 30 giugno versamento, 30 luglio versamento con maggiorazione dello 0,40%, 30 settembre 730, 31 ottobre Redditi PF, 30 novembre secondo acconto IVAFE

Le operazioni chiuse nel 2026 si dichiarano e si pagano nel 2027. Le date ordinarie, verificate sulle istruzioni 2026 per i redditi 2025:

  • 30 giugno: saldo dell’imposta sul quadro RT (codice 1100, 1715 per le cripto) e saldo e primo acconto di IVAFE e imposta sulle cripto;
  • 30 luglio: stessi versamenti con la maggiorazione dello 0,40%;
  • 30 settembre: invio del 730, anche precompilato;
  • 31 ottobre: invio telematico del Redditi PF (nel 2026 è slittato al 2 novembre, perché il 31 ottobre cadeva di sabato);
  • 30 novembre: secondo acconto di IVAFE e imposta sulle cripto.

Cosa succede se non si dichiara

Le sanzioni sono cambiate con il D.Lgs. 87/2024, per le violazioni commesse dal 1° settembre 2024. Chi non presenta la dichiarazione paga il 120% delle imposte dovute, con un minimo di 250 euro. Chi la presenta ma dimentica il quadro RT o T ricade nella dichiarazione infedele: 70% della maggiore imposta, minimo 150 euro. Il monitoraggio ha una sanzione propria, rimasta invariata: dal 3% al 15% degli importi non dichiarati nel quadro RW, dal 6% al 30% per gli Stati a fiscalità privilegiata (art. 5 del DL 167/1990), anche se quel conto non ha prodotto un euro di reddito.

Il caso di Maryus, raccontato su FinanzaOnline il 10 giugno 2026, lo mostra bene. Aveva ricevuto una lettera dell’Agenzia delle Entrate per un conto corrente in Germania con 50.000 euro, non indicato nel quadro RW del 2022. La commercialista aveva preparato un ravvedimento con la sola IVAFE, 34 euro più sanzione e interessi, senza la sanzione per il quadro RW omesso. Un altro utente stimava che mancassero almeno 250 euro e che l’importo sarebbe salito sopra i 1.500 euro se si fosse aspettato l’accertamento. Non era un conto di trading, ma la regola del monitoraggio è la stessa. F1g4r0 raccontava il 18 maggio 2026 un errore più piccolo con lo stesso effetto: il CAF aveva messo una cripto venduta, un cashback da 9 euro, solo nel monitoraggio senza dichiarare la vendita. Delegare la dichiarazione non toglie la responsabilità a chi la firma.

L’idea che il fisco non veda i conti esteri non regge. Lo scambio automatico di informazioni finanziarie (CRS) è operativo per l’Italia dalla legge 95/2015, e dal 2026 la DAC8 aggiunge le cripto. Una dichiarazione presentata entro 90 giorni dalla scadenza resta valida, con una sanzione ridotta; oltre i 90 giorni si considera omessa.

Partita IVA, SRL e trading come lavoro

Per la persona fisica che opera con il proprio capitale il trading resta un’attività finanziaria privata: plusvalenze al 26% (33% sulle cripto), nessuna partita IVA. La legge non fissa una soglia di operazioni o di guadagni oltre la quale diventa impresa: la riqualificazione riguarda attività con un’organizzazione di tipo imprenditoriale, non il numero di operazioni aperte da un EA. Fare trading tramite una SRL cambia tutto il quadro, dall’IRES alla tassazione degli utili distribuiti, ed è un tema da valutare con un professionista prima di costituire la società. La partita IVA entra in discussione soprattutto per i payout delle prop firm, per le ragioni viste sopra.

Domande frequenti

Trading 212 è in regime amministrato o dichiarativo?

Dichiarativo. Al 1° ottobre 2026 Trading 212 serve i clienti italiani da Trading 212 Markets Ltd, società cipriota autorizzata da CySEC, e non fa da sostituto d’imposta. Le plusvalenze vanno nel quadro RT o T, i dividendi nel quadro RM o M, il conto nel quadro RW o W con l’IVAFE dello 0,2% sugli strumenti.

Come si pagano le tasse con Plus500?

Plus500 non trattiene imposte italiane: il risultato dei CFD chiusi nell’anno è un reddito diverso della lettera c-quater, al 26%, da indicare nel quadro RT del Redditi PF o nel quadro T del 730 e da versare con F24, codice tributo 1100. Il saldo del conto va indicato nel quadro di monitoraggio.

Se ho perso, devo comunque dichiarare il conto di trading?

Sì, per due motivi. Il quadro di monitoraggio si compila per gli strumenti tenuti all’estero a prescindere dal risultato, e l’IVAFE è dovuta anche in perdita. In più la perdita va indicata nella dichiarazione dell’anno in cui nasce: è la condizione per poterla usare contro i guadagni dei quattro anni successivi.

Esiste un modo legale per non pagare il 26% sulle plusvalenze?

Non esiste un’esenzione, ma il 26% si paga sul netto. Le perdite dell’anno e quelle dei quattro anni precedenti, se dichiarate, riducono la base imponibile, e i titoli di Stato pagano il 12,5%. Spostare il conto all’estero non cambia nulla per un residente in Italia: conta la residenza fiscale, non la sede del broker.

Quando si paga il codice tributo 1100?

Insieme al saldo delle imposte sui redditi, entro il 30 giugno dell’anno successivo o entro il 30 luglio con la maggiorazione dello 0,40%. Sull’imposta sostitutiva del quadro RT non si versano acconti. Per le cripto in regime dichiarativo il codice è 1715.

Fonti e metodo

Norme lette il 1° ottobre 2026 nel testo vigente su Normattiva: TUIR artt. 9, 44, 67 e 68; D.Lgs. 461/1997 art. 5; legge 207/2024 art. 1 commi 23-29; legge 199/2025 art. 1 commi 28-31; DL 201/2011 art. 19; DL 167/1990 art. 5; D.Lgs. 471/1997 art. 1 come modificato dal D.Lgs. 87/2024; legge 228/2012 commi 491-495; DL 269/2003 art. 44; D.Lgs. 194/2025; D.Lgs. 117/2026 (GU n. 152 del 3 luglio 2026, S.O. n. 26), artt. 304, comma 7, 376 e 377, che fissano dal 1° gennaio 2027 la nuova collocazione dell’aliquota sulle cripto, l’abrogazione del comma 24 della legge 207/2024 e la decorrenza del testo unico. Agenzia delle Entrate: modello e istruzioni Redditi PF 2026, istruzioni 730/2026, circolare 30/E del 27/10/2023, risoluzioni 27/E/2013, 36/E/2023 e 10/E/2024, provvedimento DAC8 del 22/06/2026. L’8 ottobre 2026 i testi vigenti degli artt. 67 e 68 del TUIR, dei commi 23-25 della legge 207/2024, dell’art. 19 del DL 201/2011 e dell’art. 5 del DL 167/1990 sono stati riscaricati e confrontati con quelli del 1° ottobre: nessuna modifica. Fra le circolari, le risoluzioni e le risposte a interpello pubblicate dall’Agenzia delle Entrate dal 1° all’8 ottobre 2026 nessuna riguarda trading, cripto o prop firm. Regime dei broker: pagine e recensioni Amicobot già pubblicate, verificate fra settembre e ottobre 2026. Le esperienze degli utenti sono riportate con il nome pubblico, la data e la piattaforma; le date dei commenti YouTube sono approssimate perché la piattaforma le mostra in forma relativa. I contenuti hanno finalità informativa e non costituiscono consulenza finanziaria né consulenza fiscale personalizzata: per un caso specifico, a partire dai payout delle prop firm, il riferimento resta un commercialista o un CAF.

[ DISCLAIMER STANDARD]

Disclaimer

Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.

Facebook
X
Telegram
WhatsApp

Nessuna tab disponibile.

Dichiarativo. Al 1° ottobre 2026 Trading 212 serve i clienti italiani da Trading 212 Markets Ltd, società cipriota autorizzata da CySEC, e non fa da sostituto d’imposta. Le plusvalenze vanno nel quadro RT o T, i dividendi nel quadro RM o M, il conto nel quadro RW o W con l’IVAFE dello 0,2% sugli strumenti.

Plus500 non trattiene imposte italiane: il risultato dei CFD chiusi nell’anno è un reddito diverso della lettera c-quater, al 26%, da indicare nel quadro RT del Redditi PF o nel quadro T del 730 e da versare con F24, codice tributo 1100. Il saldo del conto va indicato nel quadro di monitoraggio.

Sì, per due motivi. Il quadro di monitoraggio si compila per gli strumenti tenuti all’estero a prescindere dal risultato, e l’IVAFE è dovuta anche in perdita. In più la perdita va indicata nella dichiarazione dell’anno in cui nasce: è la condizione per poterla usare contro i guadagni dei quattro anni successivi.

Non esiste un’esenzione, ma il 26% si paga sul netto. Le perdite dell’anno e quelle dei quattro anni precedenti, se dichiarate, riducono la base imponibile, e i titoli di Stato pagano il 12,5%. Spostare il conto all’estero non cambia nulla per un residente in Italia: conta la residenza fiscale, non la sede del broker.

Insieme al saldo delle imposte sui redditi, entro il 30 giugno dell’anno successivo o entro il 30 luglio con la maggiorazione dello 0,40%. Sull’imposta sostitutiva del quadro RT non si versano acconti. Per le cripto in regime dichiarativo il codice è 1715.

Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.

Ti potrebbe piacere anche
Gruppo Telegram

Gruppo Telegram

✕
Canale Telegram