Lo stocastico dice dove ha chiuso il prezzo dentro il range delle ultime candele. Qui la formula calcolata su un caso vero, i parametri che cambiano da MetaTrader a TradingView e cosa mostrano 16 anni di oro giornaliero e 864 backtest sui segnali classici.
Voto della redazione: 5/5 per Stocastico.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.
Lo stocastico risponde a una domanda sola: la chiusura di oggi sta vicino al massimo o vicino al minimo delle ultime N candele? Il risultato è un numero fra 0 e 100. Vicino a 100 il prezzo ha chiuso sui massimi del periodo, vicino a 0 sui minimi.
Tutto il resto, ipercomprato, ipervenduto, incroci, divergenze, sono interpretazioni costruite sopra quel numero. Ed è lì che nascono gli errori, perché un prezzo che chiude sui massimi per settimane non è per forza un prezzo che sta per scendere. Il caso più istruttivo degli ultimi anni è l’oro dell’autunno 2025, e lo trovi ricostruito più sotto con i prezzi veri.
Lo stocastico è un oscillatore di momentum. La documentazione di TradingView ne attribuisce lo sviluppo a George Lane negli anni Cinquanta. Si compone di due linee.
La prima è il %K: la distanza della chiusura dal minimo del periodo, divisa per l’ampiezza del periodo, per cento.
%K = (Chiusura - Minimo di N periodi) / (Massimo di N periodi - Minimo di N periodi) x 100
%D = media mobile semplice del %K su 3 periodi
La seconda è il %D, una media del %K che serve a smussarlo. Quando le due linee si incrociano, molti trader leggono un cambio di ritmo.
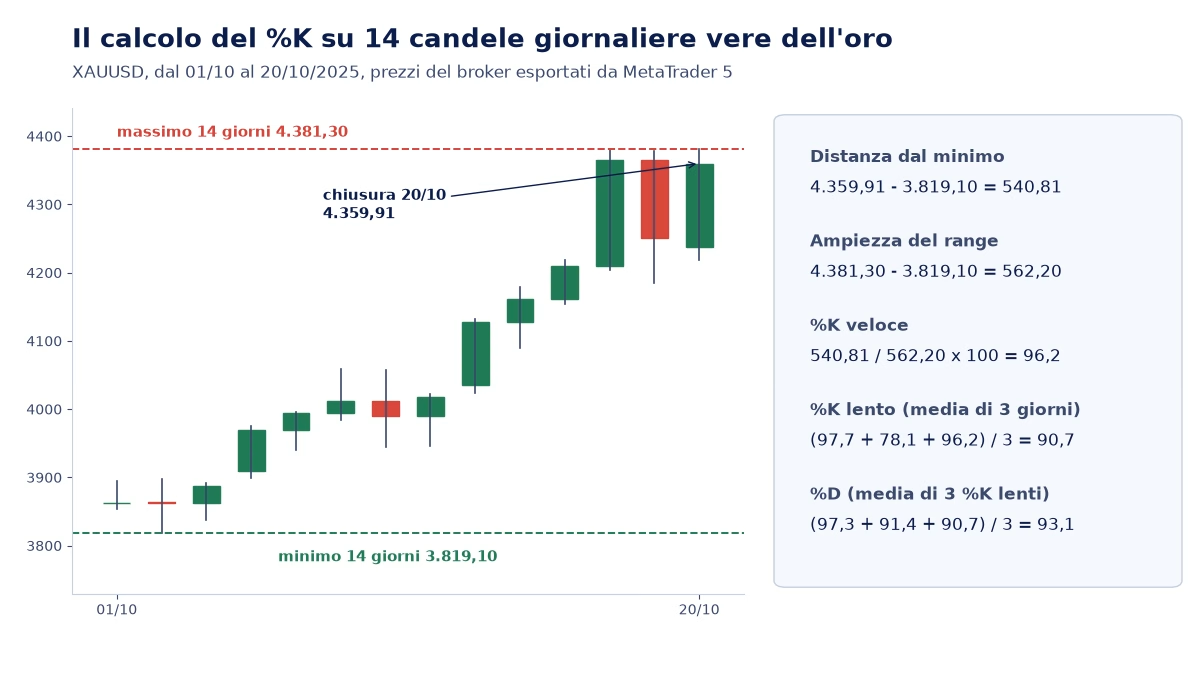
Un esempio con numeri veri rende l’idea meglio di qualsiasi definizione. Le 14 candele giornaliere dell’oro dal 1° al 20 ottobre 2025, esportate da MetaTrader 5, hanno un massimo di 4.381,30 dollari e un minimo di 3.819,10. Il 20 ottobre la chiusura è a 4.359,91.

La chiusura sta 540,81 dollari sopra il minimo, su un range di 562,20. Il %K “veloce” vale quindi 96,2: l’oro ha chiuso quasi sul massimo delle ultime due settimane. La versione lenta media gli ultimi tre %K veloci e scende a 90,7, perché il 17 ottobre c’era stata una giornata di ribasso (%K veloce a 78,1). Il %D, media di tre %K lenti, vale 93,1.
Due cose saltano fuori già da qui. La prima: lo stocastico non guarda i volumi né la distanza da una media, guarda solo la posizione della chiusura nel range. Fra gli strumenti di analisi tecnica è uno dei più semplici da calcolare a mano. La seconda: una singola candela di ribasso sposta molto il %K veloce (da 97,7 a 78,1 in un giorno) e poco la versione lenta. È il motivo per cui esistono tre versioni.
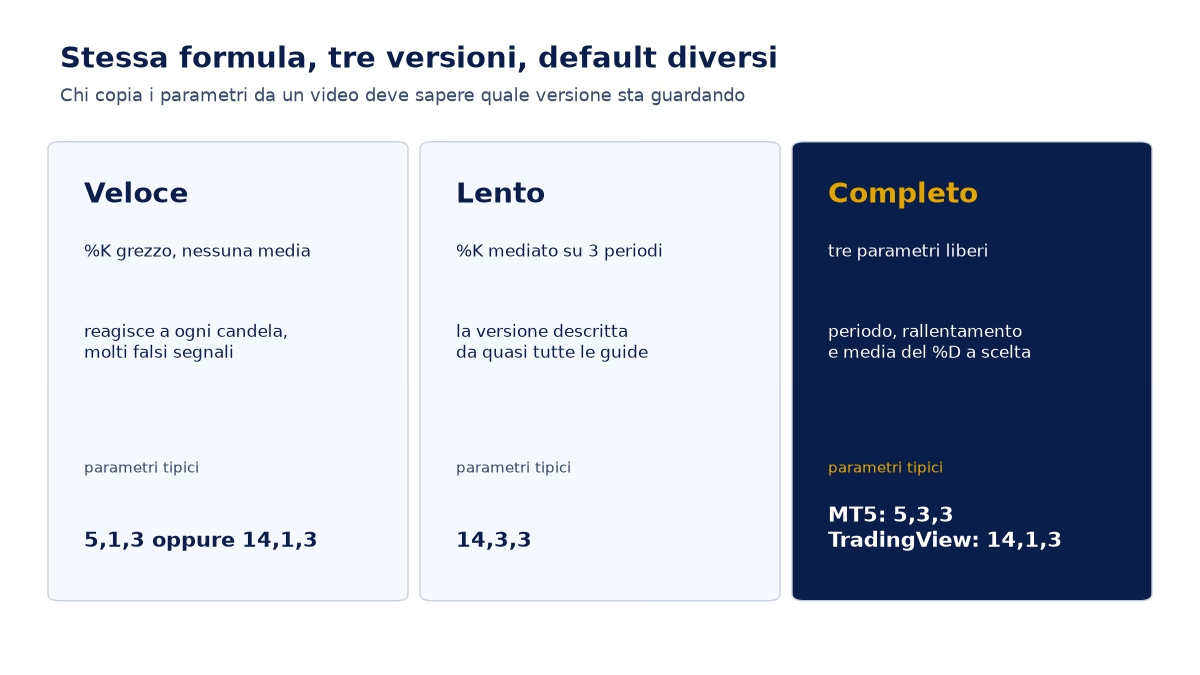
Il nome “stocastico” da solo non basta a sapere cosa si sta guardando. Esistono tre varianti e cambiano i segnali.

Lo stocastico veloce usa il %K grezzo. Reagisce a ogni candela e produce molti incroci. Lo stocastico lento prende il %K veloce, lo media su tre periodi e usa quello come nuovo %K: è la versione che le guide descrivono di solito, con i parametri 14, 3, 3. Lo stocastico completo lascia liberi tutti e tre i numeri: periodo, rallentamento e media del %D.
Il punto pratico è che le piattaforme non partono dagli stessi numeri. Nell’esempio ufficiale della funzione iStochastic nella documentazione MQL5 i parametri sono 5, 3, 3: un %K a 5 periodi, cioè uno stocastico corto e nervoso. TradingView indica come scelta più comune un %K a 14 periodi con %D a 3. Chi passa da una piattaforma all’altra, come succede spesso fra TradingView e MetaTrader, rischia di confrontare due indicatori diversi con lo stesso nome.
La confusione si vede nei commenti. Sotto un video di Marco Casario sullo stocastico, l’utente @primodin4118 (YouTube, circa 2018) chiedeva se passare dai valori “3,3,14,14” ai “5,5,20,20” che gli erano stati suggeriti. Un altro, @davidelubian7612 (YouTube, circa 2020), proponeva %K 10, %D 3 e rallentamento 6 perché “risulta molto più armonico e chiaro, senza tanto rumore”. Più rallentamento significa meno rumore, ma anche segnali che arrivano dopo. Non esiste un’impostazione giusta in assoluto: esiste un compromesso fra reattività e falsi segnali, che dipende dal timeframe e dallo strumento.
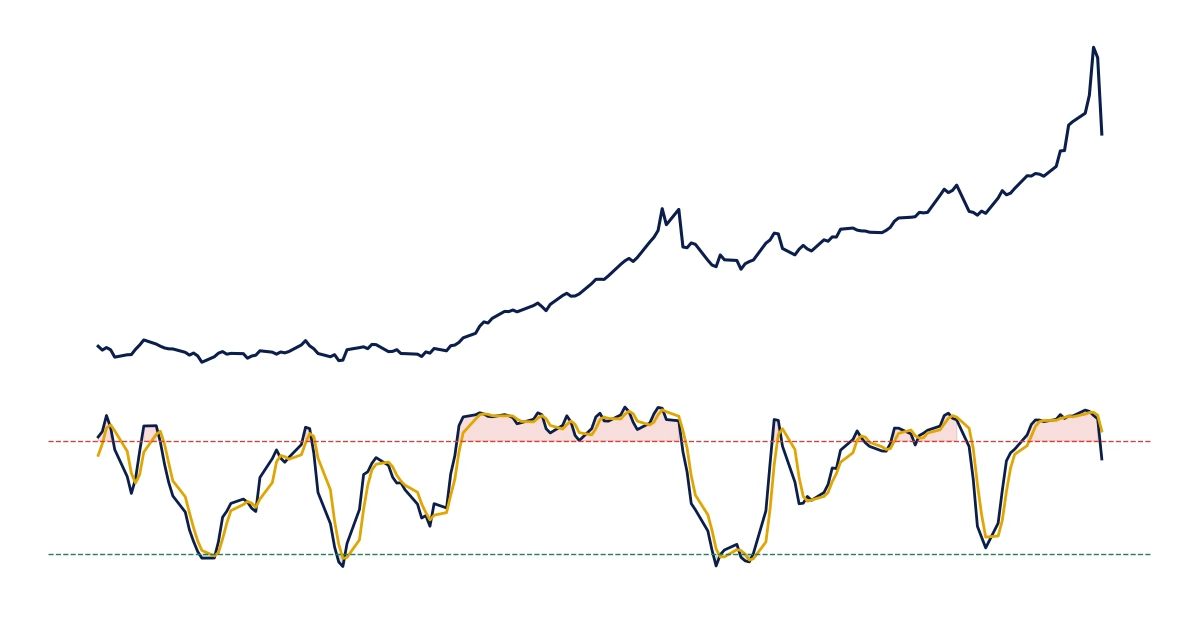
La lettura da manuale dice: sopra 80 il mercato è ipercomprato, sotto 20 ipervenduto. Sui grafici laterali spesso funziona come descrizione. In trend no, e l’oro del 2025 lo mostra meglio di qualsiasi schema.
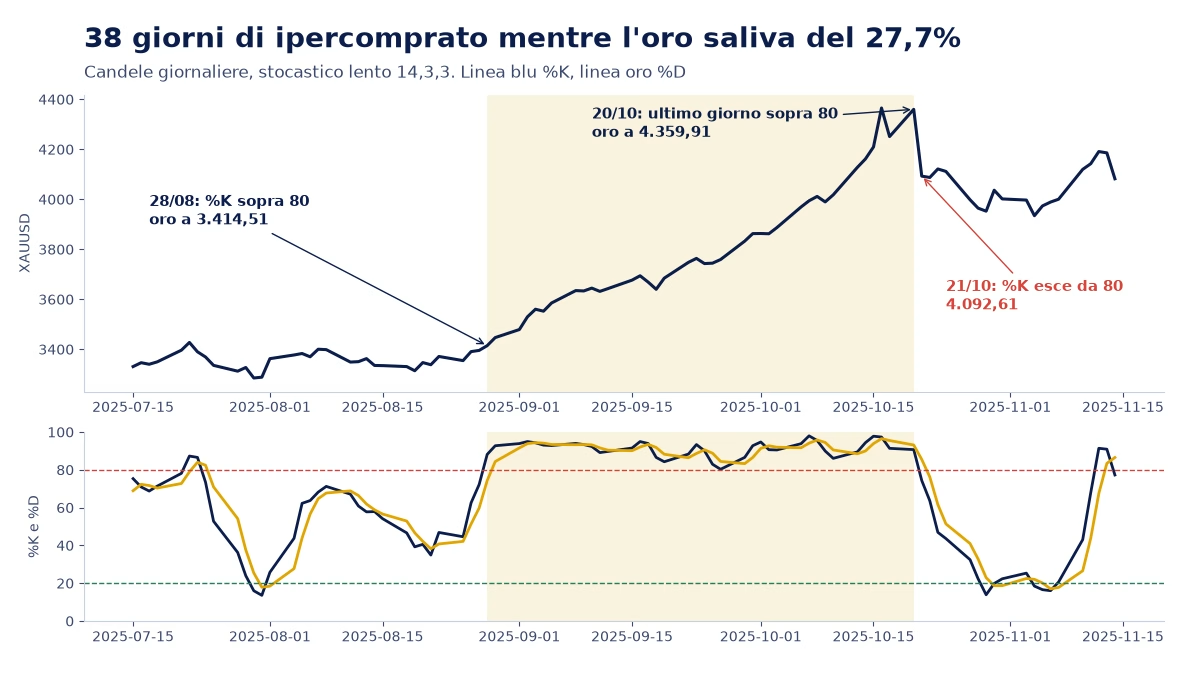
Sulle candele giornaliere, con lo stocastico lento 14, 3, 3, il %K è salito sopra 80 il 28 agosto 2025, con l’oro a 3.414,51 dollari. Ci è rimasto 38 giorni di borsa consecutivi, fino al 20 ottobre, quando l’oro chiudeva a 4.359,91. Nel frattempo il prezzo era salito del 27,7%.

Chi avesse letto l’ipercomprato del 28 agosto come un segnale di vendita sarebbe andato contro un rialzo di quasi mille dollari l’oncia. Il segnale utile, in quel caso, è arrivato alla fine: il 21 ottobre il %K è sceso sotto 80, a 74,3, nel giorno del crollo: sulle candele del broker la chiusura passa da 4.359,91 a 4.092,61, il 6,1% in meno. È la giornata raccontata nella nostra analisi del crollo dell’oro del 21 ottobre. Il 29 ottobre, una settimana dopo, il %K era già sotto 20.
La lezione tecnica è che la zona sopra 80 descrive la forza, non l’esaurimento. Un’inversione di trend si vede semmai quando lo stocastico esce dalla zona, e anche allora non sempre. Sui 16 anni di dati il %K lento è rimasto sopra 80 nel 25,5% delle giornate. Negli ultimi due anni di rialzo, dal 24 luglio 2024 al 24 luglio 2026, la quota sale al 35,9%, mentre la zona sotto 20 si riduce al 7,5%.
Lo stesso effetto lo descriveva un utente su un altro mercato. Perché in alcuni mercati, nel suo caso USD/JPY, lo stocastico non entra mai in ipervenduto ma solo in ipercomprato? Lo chiedeva @yacca5750 sotto un video di scalping di ImProvement Fx (YouTube, circa 2020). La risposta è il trend: su un cambio in salita costante, come è stato a lungo il dollaro contro yen, le chiusure stanno quasi sempre nella metà alta del range.
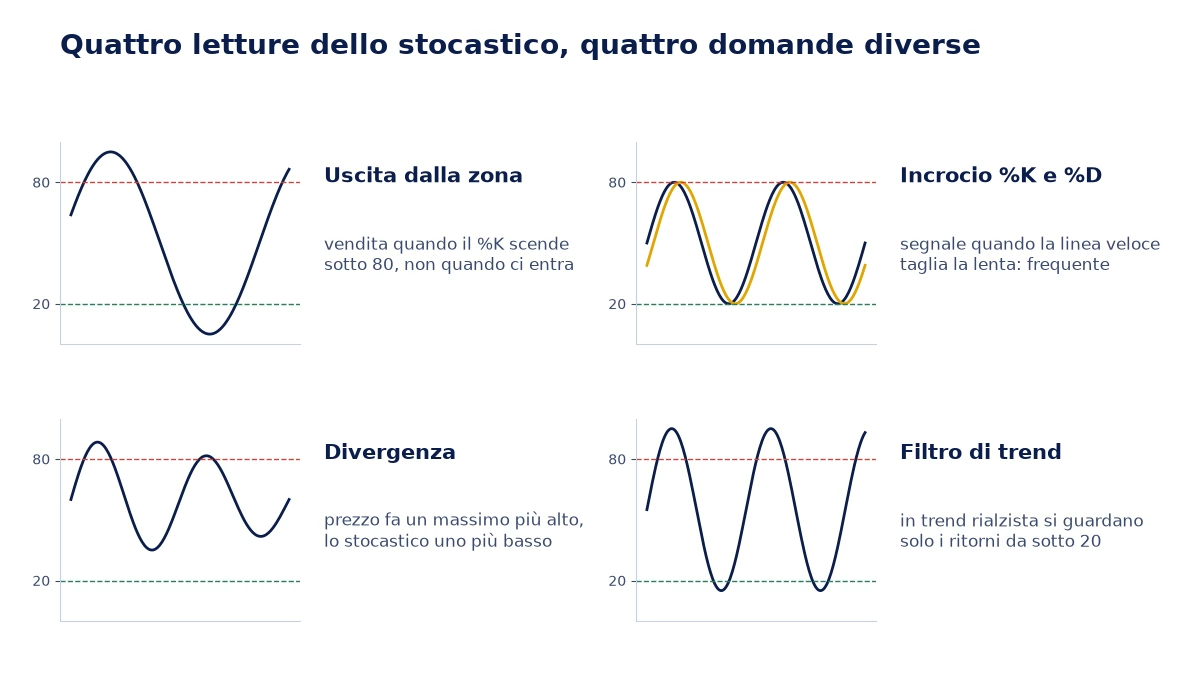
Le strategie con lo stocastico che si trovano in giro sono quasi sempre una di queste quattro letture, o una combinazione.

Uscita dalla zona. Il segnale non è l’ingresso sopra 80, è il ritorno sotto 80 (e simmetricamente la risalita sopra 20). È la regola usata negli studi di questa pagina, perché è la più semplice da verificare.
Incrocio fra %K e %D. Quando la linea veloce taglia la lenta si legge un cambio di ritmo. Il problema è la frequenza: sull’oro giornaliero, con 14, 3, 3, gli incroci sono stati 1.038 in sedici anni e mezzo, circa 62 all’anno, più di uno a settimana. Molti operatori li filtrano tenendo solo quelli che avvengono sopra 80 o sotto 20.
Divergenza. Il prezzo fa un massimo più alto, lo stocastico un massimo più basso: il rialzo continua con meno forza relativa. È la lettura più discrezionale delle quattro, e la più difficile da tradurre in regole. Il meccanismo generale, che vale anche per RSI e MACD, lo trovi nella guida alla divergenza nel trading algoritmico.
Filtro di trend. In un trend rialzista si guardano solo i ritorni da sotto 20, cioè i ritracciamenti, e si ignorano i segnali di vendita. È la lettura suggerita anche dalla documentazione di TradingView, che invita a operare “insieme alla tendenza” perché l’ipercomprato può essere il segno di un trend che si rafforza. Serve però un criterio per definire il trend, di solito una media mobile lunga, e questo sposta il problema su un secondo indicatore, come nelle strategie di trend following.
Lo stocastico e l’RSI finiscono spesso nella stessa frase, ma misurano cose diverse. L’RSI confronta la somma dei rialzi con la somma dei ribassi delle ultime chiusure. Lo stocastico guarda dove sta l’ultima chiusura rispetto a massimi e minimi. Un mercato che sale piano ma chiude sempre sui massimi ha uno stocastico altissimo e un RSI moderato.
Lo stocastico RSI è un terzo oggetto ancora: applica la formula dello stocastico ai valori dell’RSI invece che al prezzo. È più nervoso di entrambi e tocca gli estremi molto più spesso. Un utente, @manv3l1993, sotto la guida di SpaghettiForex (YouTube, circa 2023), raccontava di non trovarsi bene con lo stocastico classico e di andare “a naso, decisamente meglio” con lo stocastico RSI e il Money Flow Index. A naso, appunto: nessun numero.
Il parente più stretto dello stocastico, però, non è l’RSI. È il Williams %R, e il legame è più stretto di quanto dicano le guide: lo vediamo tra poco nei dati.
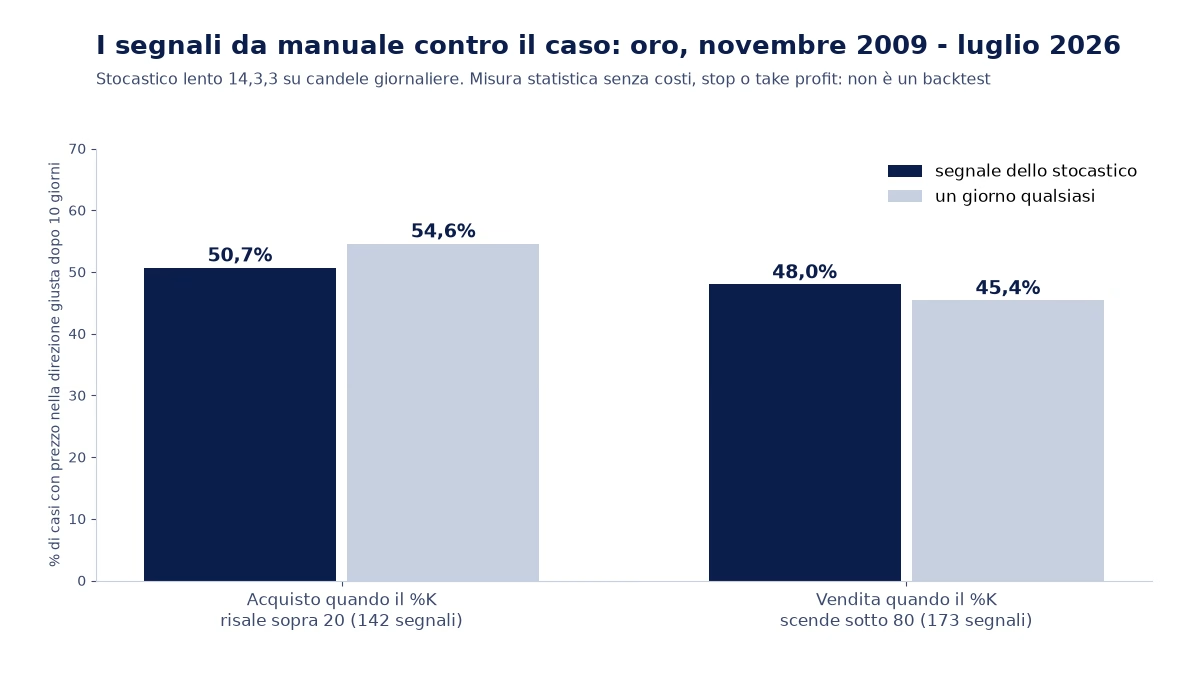
Abbiamo misurato le due regole da manuale su tutte le candele giornaliere dell’oro disponibili nel nostro archivio MetaTrader 5, dal 12 novembre 2009 al 24 luglio 2026: 4.336 giornate, stocastico lento 14, 3, 3. Per ogni segnale abbiamo guardato dove stava il prezzo dieci giornate dopo, e l’abbiamo confrontato con una giornata qualsiasi.

Il segnale di acquisto (il %K risale sopra 20) si è presentato 142 volte. Dieci giorni dopo l’oro era più in alto nel 50,7% dei casi. Una giornata qualsiasi dello stesso periodo, senza alcun segnale, mostrava il prezzo più in alto dieci giorni dopo nel 54,6% dei casi. La variazione media dopo il segnale è stata +0,22%, contro +0,34% di una giornata qualsiasi. In un mercato che in sedici anni è passato da circa 1.100 a oltre 4.000 dollari, comprare sull’ipervenduto ha fatto peggio che comprare a caso.
Il segnale di vendita (il %K scende sotto 80) si è presentato 173 volte. Il prezzo era più in basso dieci giorni dopo nel 48,0% dei casi, poco sopra il 45,4% di una giornata qualsiasi. In media, però, dieci giorni dopo il segnale l’oro era salito dello 0,31%.
Tre precisazioni sul metodo. È una misura statistica, non un backtest: niente costi, niente stop loss, niente take profit, solo la posizione del prezzo a dieci giorni. I prezzi sono le quotazioni CFD di un broker, con candele giornaliere ricostruite dalle H4, non il fixing ufficiale dell’oro. E il periodo coincide con un lungo mercato rialzista, che penalizza per costruzione ogni segnale contrarian. Sono dati storici: i risultati passati non sono indicativi di quelli futuri.
La misura qui sopra è grezza. Per questo abbiamo guardato anche il nostro studio di backtest sull’oro, fatto con regole di uscita vere e filtri contro l’overfitting. È una campagna da 145.152 configurazioni su XAUUSD, con stop loss e take profit fissi in multipli di ATR, spread di 0,20 dollari su ogni trade, dati M5 da gennaio 2025 a giugno 2026 e M15 da aprile 2022 a giugno 2026. Per sopravvivere una configurazione doveva superare cinque filtri in sequenza: profit factor almeno 1,10 nel campione principale, risultato positivo fuori campione, tenuta su quattro anni di M15, profitto in almeno tre anni su cinque, vincita media di almeno 3 dollari a trade.

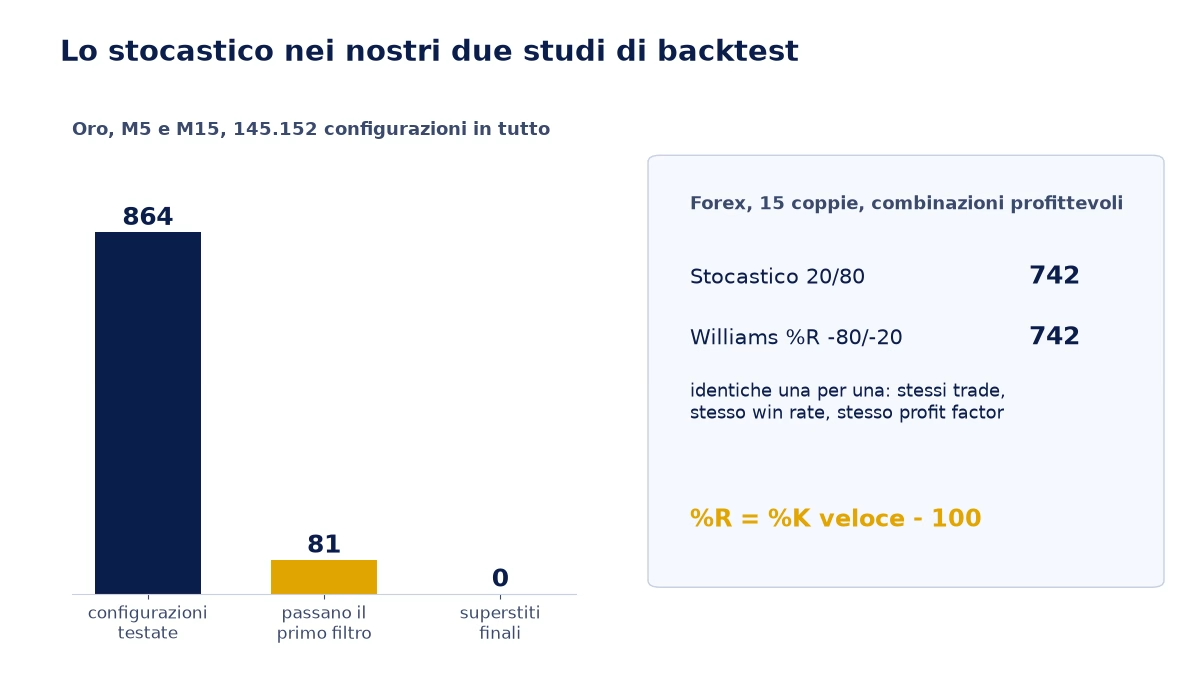
Lo stocastico c’era in due varianti: la regola semplice (acquisto sulla risalita sopra 20, vendita sul ritorno sotto 80) e la stessa regola con il filtro di trend delle medie a 50 e 200 periodi. In tutto 864 configurazioni. Hanno superato il primo filtro in 81. Alla fine ne sono rimaste zero.
Per confronto, la famiglia RSI con soglia 20, stesso tipo di logica mean reversion, ha lasciato 35 superstiti. E sull’oro il grosso delle 6.818 configurazioni sopravvissute è fatto di strategie di breakout, 3.150, perché il metallo tende a estendere i movimenti dopo la rottura di un livello. Non è un caso che uno dei sistemi sull’oro con il voto più alto fra quelli recensiti, Gold Breaker di LeapFX, sia costruito proprio su una logica di rottura dei livelli, con sette strategie in parallelo, e non su oscillatori.
Tutti questi risultati sono simulati su dati storici, al netto dello spread ma non di slippage e commissioni. Un risultato negativo in un backtest non dice che lo stocastico “non funziona” ovunque: dice che su questo strumento, con queste regole, non ha retto.
Il secondo studio, sul forex, ha prodotto il dato più curioso. Su 15 coppie e timeframe da M5 a H1, fra le combinazioni risultate profittevoli sia dentro sia fuori campione, lo stocastico con soglie 20 e 80 ne conta 742. Il Williams %R con soglie -80 e -20 ne conta 742. Messe a confronto riga per riga, sono identiche: stessa coppia, stesso timeframe, stesso numero di trade, stesso win rate, stesso profit factor.
Non è un errore del motore. Il Williams %R è (Massimo – Chiusura) / (Massimo – Minimo) x -100, cioè il %K veloce meno 100. Quando il %K risale sopra 20, il %R risale sopra -80 nello stesso istante. Anche nello studio sull’oro la variante semplice dello stocastico e il Williams %R hanno fatto passare il primo filtro allo stesso numero di configurazioni, sei. Chi usa i due indicatori insieme “come conferma” sta guardando due volte la stessa informazione.
Per un Expert Advisor lo stocastico è comodo: restituisce due numeri a ogni candela e non richiede interpretazione. In MQL5 si crea un handle una volta sola e si leggono i valori con CopyBuffer.
int hStoch;
int OnInit()
{
// %K 14, %D 3, rallentamento 3, media semplice, calcolo su minimi e massimi
hStoch = iStochastic(_Symbol, PERIOD_H1, 14, 3, 3, MODE_SMA, STO_LOWHIGH);
return(hStoch == INVALID_HANDLE ? INIT_FAILED : INIT_SUCCEEDED);
}
bool UscitaDaIpercomprato()
{
double k[ ];
ArraySetAsSeries(k, true);
if(CopyBuffer(hStoch, 0, 1, 2, k) < 2) return(false); // buffer 0 = %K, dalla candela chiusa
return(k[ 1] > 80.0 && k[ 0] <= 80.0); // era sopra 80, ora non più
}
Il dettaglio che conta è l’indice di partenza a 1: si leggono solo candele chiuse. Sulla candela in formazione il %K cambia a ogni tick, e un EA che decide lì vede segnali che a fine candela possono non esistere più. Chi vuole partire da una struttura completa trova le basi nella guida al codice sorgente del trading algoritmico, e i problemi tipici di compilazione nella pagina sugli errori più comuni in MQL.
Uno di questi problemi lo segnalava l’utente padbravo sul forum MQL5, il 7 marzo 2023, nella discussione dell’indicatore Stochastic multi-timeframe: usandolo dentro un EA riceveva gli errori 4806 e 4401, che nella documentazione MQL5 corrispondono a dati dell’indicatore non ancora disponibili e a storico richiesto non trovato. È il caso tipico dello stocastico calcolato su un timeframe diverso da quello del grafico, quando le barre dell’altro timeframe non sono ancora caricate.
Nei sistemi commerciali lo stocastico compare di solito come ingrediente, non come strategia intera. Dark Nebula di VENUS LABS, che opera su EUR/USD e GBP/USD in H1, dichiara un uso “non convenzionale” dello stocastico, combinato con l’ATR e con un modulo di machine learning. Accanto c’è una griglia addizionale che apre nuove posizioni ogni 40 pips: il rischio del sistema dipende molto più dalla griglia che dall’oscillatore. Lo stesso vale per Bitcoin Advanced Hedging System, un EA gratuito per BTCUSD che nel preset ufficiale usa uno stocastico 14, 3, 3 per classificare il mercato. Sul nostro conto di test, dal 15 al 25 agosto 2026, il saldo è passato da 999 a 36,65 dollari con un drawdown del 99,91%, pur chiudendo in utile il 68% delle operazioni: a svuotare il conto è stata la scala di posizioni di recupero, non lo stocastico. Dato reale, periodo di undici giorni, non indicativo di risultati futuri.
Prima di affidare lo stocastico a un EA, la verifica passa dallo Strategy Tester con il metodo spiegato nella guida al backtest su MetaTrader, separando i dati di ottimizzazione da quelli di verifica come descritto nel pezzo su in sample e out of sample. Il nostro studio sull’oro ha scartato 81 configurazioni che avevano superato il primo controllo proprio in quel passaggio.
Abbiamo letto 75 commenti sotto sette video italiani sullo stocastico (SpaghettiForex, Investing.com Italia, Marco Casario, ImProvement Fx, TrippaTrading, ClearPool Trading, Come fare trading online) e due discussioni del forum MQL5. Il dato più netto è un conteggio: nessuno dei 75 commenti riporta un risultato misurato, con periodo e numero di operazioni. Circa una dozzina chiede quali parametri o quale timeframe usare, e uno, @davidomasta8424 (YouTube, circa 2023), pone la domanda che resta senza risposta sotto quasi tutti i video: “L’hai testata nel tempo? È profittevole?”.
Le voci critiche sono poche ma circostanziate. Sotto un video intitolato a una strategia con EMA e stocastico “84% di vincita”, l’utente @ilgrabboz (YouTube, circa 2023) scriveva che il video contiene “una marea di errori” e che lo stocastico usato da solo con periodi così brevi “è altamente impreciso oltre che generare falsi segnali”. Nello stesso thread @s_deni_s7478 notava che a voce si parlava di livelli 30 e 70, mentre a grafico si vedevano 20 e 80. Sotto il video di Marco Casario, @DanyRimini (YouTube, circa 2020) la metteva così: se lo stocastico non dice quando entrare e uscire, per vedere se il prezzo sale o scende basta guardare il grafico.
C’è poi chi porta un’esperienza concreta sul lato economico. @lucabianco9663 (YouTube, circa 2021), sotto la strategia di scalping di ImProvement Fx, osservava che con un take profit medio di 20 pips a trade e le perdite da mettere in conto il guadagno è “molto singhiozzato”, e che senza un capitale ampio la strada resta lunga. È lo stesso ragionamento su win rate e rapporto rischio rendimento che i numeri dei backtest rendono esplicito.
La voce più istruttiva sta su MQL5, nella discussione dell’EA gratuito “Stochastic trading”, che apre posizioni quando lo stocastico entra in ipercomprato o ipervenduto. L’8 settembre 2016 l’utente Tradersanta scriveva di usarlo su un conto reale da 50 euro con 30 euro di profitto in una settimana (dato dichiarato dall’utente, non verificabile). Nello stesso messaggio, però, chiedeva perché nello Strategy Tester il test non andasse oltre uno o due giorni “chiudendo sempre in perdita”, e perché alcune operazioni si aprissero senza stop loss. Una settimana positiva sul conto reale e un tester che chiude in perdita in due giorni non si contraddicono: descrivono la stessa logica su due campioni di lunghezza diversa. Il campione lungo è quello che conta.
Il trading comporta un elevato rischio di perdita del capitale e non è adatto a tutti gli investitori. I contenuti di questa pagina hanno finalità esclusivamente informativa e non costituiscono consulenza finanziaria, né una raccomandazione personalizzata di investimento. Le performance passate non sono indicative dei risultati futuri. Prima di operare valuta la tua situazione e, se necessario, rivolgiti a un consulente finanziario abilitato. Opera solo con capitale che puoi permetterti di perdere.
Disclaimer
Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.
Nessuna tab disponibile.
Il vocabolario Treccani lo fa derivare dal greco, con il senso di “che mira bene, abile nel congetturare”. Nel calcolo delle probabilità è sinonimo di casuale e aleatorio: un processo stocastico è un fenomeno che evolve nel tempo secondo leggi di probabilità. Nel trading il termine indica invece l’oscillatore di questa pagina, che con il caso non ha niente a che fare: è una formula deterministica sui prezzi.
Sono entrambi convenzioni. Con 20 e 80 i segnali sono più rari e arrivano più in là nel movimento, con 30 e 70 sono più frequenti e più deboli. TradingView indica 20 e 80 come soglie predefinite e precisa che vanno adattate allo strumento con l’analisi storica. Quello che non cambia è il comportamento in trend: con qualunque soglia l’indicatore resta a lungo nella zona estrema.
Il valore dello stocastico sulla candela in corso cambia a ogni tick, quindi un attraversamento a metà candela può sparire alla chiusura. Gli EA ben scritti leggono il valore dalla candela chiusa, come nel codice qui sopra. Chi opera a mano ha lo stesso problema: il segnale esiste davvero solo quando la candela è finita.
Lo stocastico standard no: una volta chiusa la candela, il valore non cambia più, perché dipende solo da massimi, minimi e chiusure già registrati. Cambia soltanto il valore della candela ancora aperta. Diverso il caso di alcune versioni multi-timeframe, che sul grafico inferiore mostrano il valore di una candela superiore non ancora chiusa: lì il segnale storico può apparire diverso da come era in tempo reale.
La formula si applica a qualsiasi serie con massimi, minimi e chiusure, crypto comprese. Cambia un dettaglio: il mercato crypto non chiude mai, e la candela giornaliera dipende dall’orario scelto dall’exchange o dal broker, quindi due piattaforme possono mostrare valori diversi sullo stesso giorno. Per i rischi specifici dei sistemi automatici su questi mercati c’è la pagina sui rischi dei bot di trading su criptovalute.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.