Scrivere una regola direzionale dentro un algoritmo richiede mezz’ora. Farla sopravvivere a un anno di mercato è un’altra cosa, e dipende da quattro decisioni che il codice ti costringe a prendere. Guida operativa aggiornata a settembre 2026, con i dati dei nostri test.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.
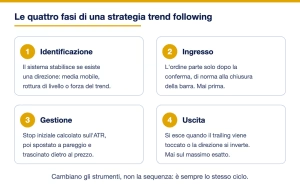
Automatizzare il trend following significa tradurre in parametri quattro decisioni: quando il sistema riconosce una direzione, quando manda l’ordine, come dimensiona e sposta lo stop, e quando resta fermo. Il resto, la scelta dell’indicatore, conta molto meno di quanto sembri. Questa guida parte da qui e non ripete la teoria: che cosa sia la strategia, che win rate abbia e quali indicatori la definiscano stanno sul pezzo dedicato a che cos’è il trend following e perché vince poco.
A mano si può essere vaghi: “entro quando il trend è chiaro”. Un algoritmo non accetta il vago. Ogni ambiguità va risolta con un numero, e sono quei numeri a determinare il risultato.

1. Come si riconosce la direzione. Una media mobile e la posizione del prezzo rispetto a essa, la rottura di un livello costruito sui massimi delle ultime N barre, un indicatore di forza direzionale. La scelta pesa meno del parametro N: è quello che decide quanti segnali al mese produce il sistema, e su una logica di trading automatico sui breakout cambia completamente la frequenza operativa.
2. Quando parte l’ordine. Alla chiusura della barra o durante la sua formazione. È la decisione più sottovalutata: valutare la condizione a candela ancora aperta significa reagire a un segnale che può sparire prima della chiusura, e in backtest produce risultati che in reale non si ripetono. Chi lavora su dati a candela e non su tick deve stare doppiamente attento, perché il motore di test non vede cosa è successo dentro la barra.
3. Come si dimensiona e si muove lo stop. Lo stop iniziale si calcola su una misura di volatilità, quasi sempre l’ATR dentro un expert advisor: uno stop fisso in pip è troppo stretto quando il mercato si allarga e troppo largo quando si comprime. Da lì discende la dimensione della posizione, perché a parità di rischio in euro uno stop loss più ampio impone un lotto più piccolo. È il cuore del money management nel trading algoritmico, ed è la parte in cui un algoritmo batte una persona senza sforzo: ricalcolare il lotto a ogni segnale è una moltiplicazione per il codice e un errore ricorrente per chi lo fa a mano.
4. Quando il sistema non deve operare. È il parametro che quasi nessun EA commerciale espone e che invece decide quasi tutto. Ne parliamo qui sotto.
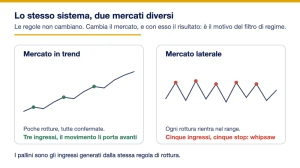
Le stesse regole che in un movimento direzionale producono il guadagno, in una fase di lateralizzazione producono una sequenza di stop. Il sistema entra sulla rottura, il prezzo rientra nel range, lo stop viene toccato. Poi succede di nuovo, e ancora.

Il filtro di regime è la condizione aggiuntiva che autorizza l’operatività solo quando il mercato mostra una certa volatilità o una certa forza direzionale. Non migliora i segnali: tiene il sistema fermo quando non ci sono le condizioni perché un segnale valga qualcosa. In codice sono due righe: una soglia su ATR o su un indicatore di forza direzionale, e un return se la soglia non è superata.
Nella nostra campagna di test sull’oro, chiusa nel 2026 su 20.034 configurazioni, le 674 sopravvissute al filtro anti-overfitting condividevano due caratteristiche e non un indicatore: un rapporto rischio rendimento ampio, intorno a 1:5, e un filtro di regime attivo. Gli stessi ingressi senza filtro venivano distrutti dal whipsaw, cioè dalla sequenza di falsi segnali tipica delle fasi laterali. Il gate applicato era a congiunzione: positività su M5 in sample e out of sample, tenuta su M15 su quattro anni, profit factor sopra 1,10, recovery factor sopra 1,5 e almeno tre anni positivi su cinque, spread 0,20 incluso.
Risultato di una simulazione su dati storici, non di un conto reale. Le condizioni di esecuzione reali (spread, slippage, latenza) possono modificare sensibilmente il risultato. I risultati passati non sono indicativi di quelli futuri.
Due conseguenze pratiche. La prima: uno stop e un target ampi rendono il sistema poco sensibile allo spread, quindi più trasferibile dal backtest al conto reale rispetto a una strategia a presa corta. La seconda: il metodo di validazione conta quanto la strategia, e le guide su overfitting e su come dividere i dati storici in sample e out of sample descrivono il gate che abbiamo usato. Senza forward test su conto reale, un catalogo di backtest resta un catalogo di backtest: la procedura per rifarlo sta nella guida al backtest su MetaTrader.
Questa è la domanda operativa che decide se un EA direzionale sta in piedi sul conto di chi lo installa, e la si risponde con l’aritmetica, non con una cifra.
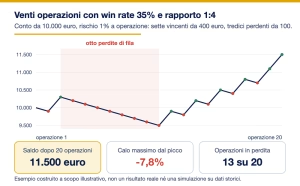
Prendiamo un conto da 10.000 euro con rischio dell’1% per operazione, cioè 100 euro di perdita massima per trade, su un sistema con win rate del 35% e rapporto rischio rendimento 1:4.

Su 20 operazioni il saldo cresce di 1.500 euro, ma il percorso conta più del risultato. Con il 65% di operazioni in perdita, la probabilità di incontrare otto perdite consecutive in un punto qualsiasi della serie è del 3,2% (0,65 elevato all’ottava): su un centinaio di operazioni non è sfortuna, è un evento che accadrà quasi certamente almeno una volta. Nel grafico vale 800 euro, un calo del 7,8% dal massimo dell’equity, e succede mentre il sistema funziona come progettato.
Da qui discendono tre vincoli concreti sul conto.

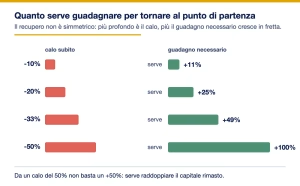
Il rischio per operazione va scelto sulla lunghezza della serie, non sul rendimento atteso. Con lo stesso sistema al 3% per operazione, quelle otto perdite valgono un calo del 23%, e da un drawdown del 20% non si torna in pari con un +20% ma serve un +25%. Il calcolo sta nella guida su come si calcola il drawdown.
In prop firm il vincolo è più stretto del conto personale. Il limite di perdita giornaliera e quello complessivo chiudono la sfida molto prima che la serie perdente finisca: è il punto in cui configurazioni valide in backtest falliscono contro le regole di una prop firm, che misurano il calo, non la logica.
Il tempo passato sotto il massimo precedente è lungo per costruzione. Un sistema direzionale può restare sotto il picco della propria equity per la maggior parte dell’anno e recuperare in poche settimane quando arriva il movimento. Chi valuta la curva a tre mesi vede un sistema rotto, e la guida su come si legge un track record spiega su quale finestra ha senso giudicare.
Qui c’è la correzione più importante di questo aggiornamento, e riguardava anche la versione precedente di questa pagina.
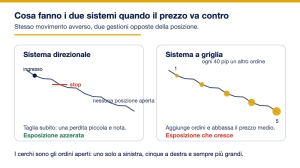
Un bot a griglia non è un bot trend following, anche quando viene presentato come tale. Dark Nebula ha nella sua scheda un profit factor dichiarato di 3,28 ed è un prodotto solido, ma la sua logica combina uno stocastico usato in modo non convenzionale con l’ATR e un algoritmo di machine learning, e aggiunge posizioni con una griglia ogni 40 pip su EUR/USD e GBP/USD. La descrizione ufficiale sul marketplace MQL5, dove lo stesso sistema è venduto come Dark Algo, lo definisce testualmente un expert advisor per lo scalping su EUR/USD e GBP/USD.

La differenza non è terminologica, è nel comportamento davanti a una posizione in perdita: il sistema direzionale taglia e chiude, la griglia aggiunge e media. Chi installa il secondo credendo di avere il primo si aspetta perdite piccole e frequenti, e si trova un’esposizione che cresce.
La conferma arriva da chi lo usa. Sulla pagina del prodotto abbiamo letto le 103 recensioni che alimentano il voto medio di 4,63 su 5 e circa 60 messaggi del thread commenti, che ne conta 164 in totale. Le tre recensioni visibili in chiaro sono tutte positive. Il thread racconta un’altra storia, e in mezzo c’è la voce che spiega la differenza meglio di qualsiasi definizione:
Un sistema che perde proprio nelle giornate di trend rialzista non sta seguendo il trend. Tre voci dello stesso utente, prese a distanza di mesi, descrivono un sistema che dipende dall’oscillazione e non dalla direzione.
Le altre voci lette sullo stesso thread, tutte con username e data pubblici:
Fuori da MQL5, su YouTube abbiamo letto 26 commenti su quattro video del tema. Il materiale è magro e due voci meritano di essere riportate: @MultiDisposition, a maggio 2026 sotto un video sul sopravvivere a un forte drawdown, scrive che sui robot di trading qualunque cosa sopra il 10% annuo è un buon affare rispetto al 3,45% del suo conto deposito, e chiede quali prop firm accettino sistemi a griglia o martingala. @zzz-y1u6s, a dicembre 2025 sotto la presentazione di un sistema direzionale, resta scettica e chiede di vedere operazioni reali di esempio, anche solo su conto virtuale.
Un’ultima osservazione, che è un conteggio e non un’impressione: cercando su YouTube “strategia trend following expert advisor drawdown”, 12 dei primi 20 video hanno meno di 100 visualizzazioni e sono annunci di expert advisor in vendita, quasi tutti con una percentuale di guadagno e un “low drawdown” nel titolo. Chi cerca esperienze vere su questa strategia trova soprattutto vetrine.
Dal punto precedente discende una procedura di verifica, che vale per qualsiasi expert advisor venduto come trend following.
| Cosa guardare | Dove si legge | Il segnale che conta |
|---|---|---|
| Gestione della posizione in perdita | descrizione del prodotto e parametri | se compaiono “griglia”, “averaging”, “recovery” o un moltiplicatore dopo lo stop, non è un sistema direzionale |
| Presenza dello stop loss | parametri e screenshot delle operazioni | uno stop per operazione sempre presente, e non solo uno stop sull’equity complessiva |
| Dimensionamento | documentazione del money management | lotto fisso o calcolato sulla volatilità, mai moltiplicato dopo una perdita come nella martingala |
| Condizione di non operatività | parametri o descrizione | un filtro su volatilità, forza del trend, orario o news: se il bot opera sempre, il whipsaw lo trova |
| Continuità dello storico | track record pubblico, per esempio su Myfxbook | uno storico interrotto senza spiegazioni vale zero, per quanto sia buona la logica |
Tre casi dal nostro archivio mostrano come queste voci si combinano in modo diverso.
Gold Miner è l’esempio del segnale giusto con il money management sbagliato. L’ingresso è breakout pulito sull’oro, con stop fisso a 22 punti, spostamento a pareggio dopo il take profit e trailing a 0,25 punti. Poi però, dopo uno stop, il sistema moltiplica per quattro la dimensione della posizione successiva: nel trimestre gennaio-marzo 2026 il calo registrato è stato fra il 30% e il 40%. Dato riferito al periodo gennaio-marzo 2026, fonte scheda AmicoBot; i risultati passati non sono indicativi di quelli futuri. Un moltiplicatore a valle annulla il vantaggio di una logica di ingresso corretta.
Gold Breaker, dello stesso produttore, è la nostra valutazione più alta e mostra la combinazione opposta: sette logiche di breakout indipendenti sull’oro in H1, trailing dinamico, filtro news che sospende l’operatività sui rilasci macro e un money management automatico in cui l’utente indica il calo massimo tollerato e il sistema ne ricava i lotti. È la condizione di non operatività applicata due volte, sul contesto e sul rischio.
Trend Hunter Robot è il contro esempio sull’ultima riga della tabella: trend following puro, lottaggio fisso, blocco automatico nelle fasi laterali, cioè tre voci su cinque a posto. Ha funzionato fino a luglio 2023, poi ha smesso di operare senza spiegazioni dal produttore, e viene ancora commercializzato a 433 euro l’anno o 699 euro a vita. La panoramica dei sistemi che teniamo sotto osservazione sta nella nostra selezione di expert advisor per MetaTrader.
Un sistema direzionale automatizzato soffre poco lo spread e molto il momento della rottura, che è esattamente quando entra.
Sulle rotture il prezzo di esecuzione è quasi sempre peggiore di quello del segnale, perché nel momento in cui il livello salta il mercato accelera: è slippage strutturale, non un difetto del broker. Si misura confrontando il prezzo del segnale con quello di riempimento su un campione di operazioni reali, e va aggiunto ai costi prima di dichiarare valida una configurazione.
C’è poi il presidio: una rottura sull’apertura di Londra si verifica alle nove del mattino e non aspetta. È il motivo per cui questi sistemi girano su una macchina sempre accesa, e la scelta della VPS per il trading automatico incide più sulla latenza che sui costi. Chi non ha mai messo un sistema in esecuzione trova la procedura nella guida su come installare un expert advisor su MetaTrader.
Infine, un sistema direzionale da solo passa lunghi periodi in perdita, e l’unico modo di attenuarli senza toccare la strategia è farne girare più di uno con logiche non allineate: la correlazione fra sistemi conta più della loro qualità individuale, e diversificare per strategia invece che per asset è la scelta che incide di più sulla profondità delle fasi negative.
| Cosa cambia con l’automazione | Cosa non cambia |
|---|---|
| La disciplina diventa gratuita: il codice non salta il segnale dopo cinque perdite | Il drawdown resta identico: automatizzare non riduce il rischio, lo rende costante |
| Il dimensionamento è coerente a ogni operazione, ricalcolato sulla volatilità | La strategia resta esposta al mercato laterale, con o senza algoritmo |
| Il presidio è continuo, anche sulle aperture di sessione | Serve comunque supervisione: broker, spread, aggiornamenti, macchina accesa |
| I risultati sono misurabili e confrontabili con il backtest | Il backtest resta una simulazione, e lo scarto con il reale va misurato |
Chi valuta se questa strategia ha senso per il proprio modo di operare, prima ancora che in versione automatica, trova la valutazione completa sul pilastro dedicato alla strategia, quello linkato in apertura, dove ci sono win rate, indicatori e limiti misurati.
Trasparenza commerciale. Questa pagina contiene link di affiliazione: se acquisti tramite questi link AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Il giudizio editoriale è indipendente e si basa sui criteri pubblicati.
Il trading comporta un elevato rischio di perdita del capitale e non è adatto a tutti gli investitori. I contenuti di questa pagina hanno finalità esclusivamente informativa e non costituiscono consulenza finanziaria, né una raccomandazione personalizzata di investimento. Le performance passate non sono indicative dei risultati futuri. Prima di operare valuta la tua situazione e, se necessario, rivolgiti a un consulente finanziario abilitato. Opera solo con capitale che puoi permetterti di perdere.
Disclaimer
Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.
Nessuna tab disponibile.
Sta nella gestione della posizione in perdita. Un sistema direzionale chiude in stop e azzera l’esposizione, una griglia aggiunge ordini contro il movimento per abbassare il prezzo medio di carico. I due approcci hanno profili di rischio opposti, e il nome commerciale del prodotto spesso non lo lascia capire: va letta la descrizione dei parametri.
Nei nostri test la variabile che ha fatto la differenza non è stata la scelta fra media mobile, Supertrend o ROC, ma la combinazione di rapporto rischio rendimento ampio e filtro di regime sulla volatilità. Lo stesso indicatore con uscite diverse produce risultati opposti, quindi la scelta dell’uscita, cioè del trailing stop, viene prima di quella dell’ingresso.
A candela chiusa la condizione è stabile e il backtest è confrontabile con il reale. Durante la formazione della barra il segnale può comparire e sparire, e su dati storici a candela il motore di test non vede cosa è successo dentro la barra: i risultati che ne escono sono più ottimistici di quelli ottenibili in esecuzione.
Non esiste un valore valido per tutti, ma il criterio è la lunghezza della serie perdente e non il rendimento atteso: con un win rate del 35%, otto perdite consecutive sono un evento ordinario, e vanno moltiplicate per il rischio scelto per sapere quanto scende il conto prima che arrivi il trade positivo.
Il vincolo non è la strategia ma il limite di perdita giornaliero e complessivo, che misura il calo indipendentemente dalla logica. Una configurazione che sul conto personale attraversa la serie perdente e recupera, in una challenge può chiudere prima. Alcuni produttori dichiarano i settaggi compatibili, e vanno verificati sulle regole della singola prop firm.
Il trend following è una strategia che identifica la direzione dominante del mercato e apre operazioni solo quando è presente un movimento chiaro. Nel trading automatico, questa logica viene eseguita da un algoritmo che segue regole precise senza intervento umano.
Sì. Studi accademici e performance dei fondi quantitativi mostrano che i trend continuano a esistere anche oggi. La strategia non si basa su intuizioni, ma su comportamenti ripetuti del mercato come momentum e persistenza dei movimenti.
La strategia funziona su molti asset, ma dà il meglio su mercati con movimenti ampi e direzionali, come crypto, forex, indici azionari e commodities. L’importante è avere sufficiente volatilità e trend definiti.
Un capitale moderato è sufficiente, ma deve essere proporzionato agli stop loss e alla volatilità dell’asset. La strategia può attraversare periodi negativi, quindi un cuscinetto di capitale aiuta a resistere fino all’arrivo del trend reale.
Il segreto non è vincere spesso, ma vincere bene. Poche operazioni in forte trend compensano ampiamente molte operazioni piccole in perdita. È un modello statistico collaudato: tasso di vittoria basso, rapporto rischio/rendimento alto.
Di solito si usano trailing stop, indicatori che seguono il movimento del prezzo e chiudono la posizione solo quando il trend perde forza. Questo permette di massimizzare i profitti e proteggersi dalle inversioni.
È proprio nelle fasi laterali che la strategia soffre maggiormente. I breakout falsi diventano frequenti e gli stop loss vengono colpiti più spesso. Per questo serve disciplina e un orizzonte temporale ampio.
La strategia dà risultati migliori su periodi lunghi, spesso diversi mesi. Non è progettata per guadagni rapidi, ma per sfruttare i grandi movimenti che emergono alcuni mesi all’anno.
Sì, a patto di capirne la logica e di avere aspettative realistiche. L’uso di un sistema automatico aiuta molto perché elimina la componente emotiva, il principale ostacolo per chi è agli inizi.
Sì. L’obiettivo non è cercare parametri perfetti, ma utilizzare regole semplici e robuste che funzionano su più asset e più periodi storici. Le strategie migliori sono quelle meno complesse, proprio perché resistono meglio ai cambiamenti di mercato.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.