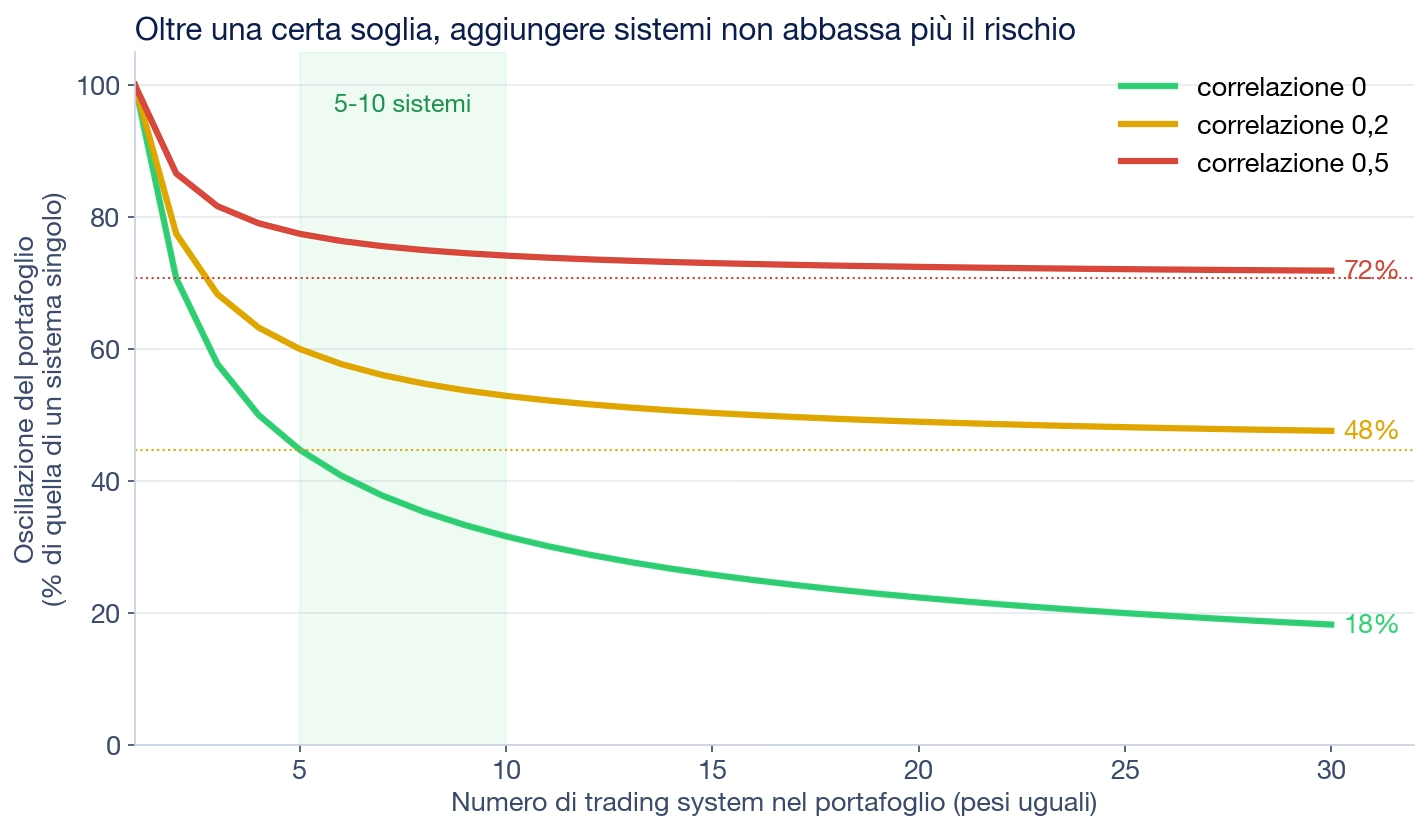
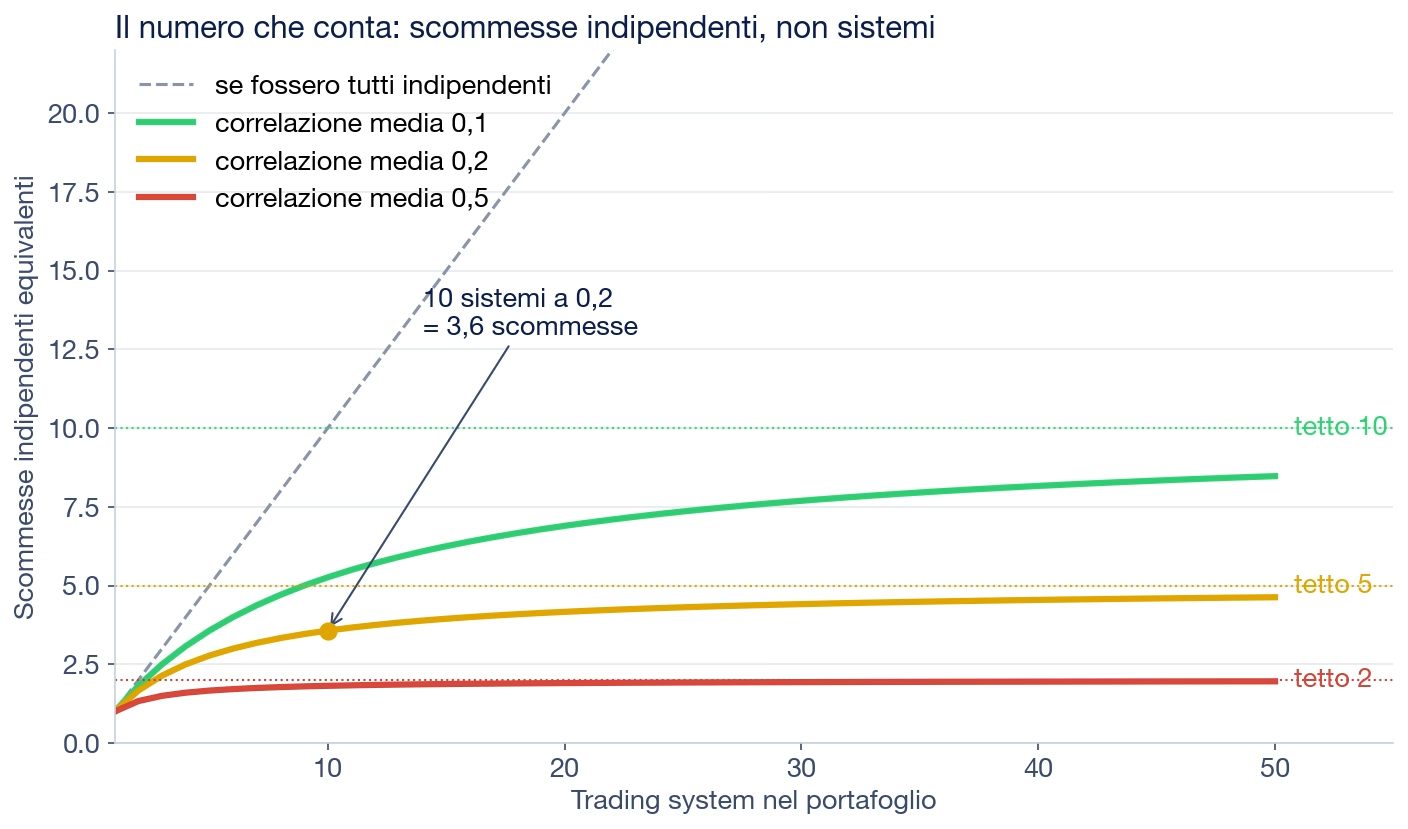
Con sistemi poco correlati fra loro, la maggior parte della riduzione del rischio arriva fra cinque e dieci sistemi. Oltre, ogni sistema in più toglie sempre meno. Ma il numero da contare non sono i sistemi installati: sono le scommesse indipendenti, e quelle dipendono dalla correlazione media.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.
La regola sta in una formula: con N sistemi e correlazione media ρ, le scommesse indipendenti sono N / (1 + (N − 1) × ρ). Con una correlazione media di 0,2 non si superano mai le cinque scommesse, che i sistemi siano dieci o cinquanta. Sei sistemi di trend sull’oro, misurati su 25 anni di prezzi in questa pagina, ne valgono 1,6.
Per un singolo sistema, cosa lo rende solido è spiegato nella guida alla robustezza nei trading system. Qui si parla del portafoglio: quanti sistemi, scelti come, e cosa costa ognuno in più.
Si prendono N trading system con la stessa oscillazione, lo stesso capitale ciascuno e una correlazione media ρ fra i loro rendimenti. L’oscillazione del portafoglio, rispetto a quella di un sistema da solo, è la radice di 1/N + (1 − 1/N) × ρ. La soluzione analitica di questo problema è di Edwin Elton e Martin Gruber, pubblicata sul Journal of Business nel 1977.
Due pezzi, due comportamenti:

Con correlazione 0,2 i numeri sono questi. Cinque sistemi portano l’oscillazione al 60% di quella di uno solo. Dieci al 53%. Trenta al 48%. Dal decimo al trentesimo sistema si guadagnano cinque punti, e si hanno venti sistemi in più da controllare.
Con correlazione 0,5 il quadro peggiora: dieci sistemi restano al 74%, trenta al 72%. Aggiungere sistemi simili fra loro serve quasi a niente.
La stessa formula si può girare in un numero più facile da leggere: a quanti sistemi del tutto indipendenti equivale il portafoglio. È N / (1 + (N − 1) × ρ). Quando N cresce, il risultato si avvicina a 1/ρ.
| Correlazione media | 5 sistemi | 10 sistemi | 20 sistemi | Tetto |
|---|---|---|---|---|
| 0,1 | 3,6 | 5,3 | 6,9 | 10 |
| 0,2 | 2,8 | 3,6 | 4,2 | 5 |
| 0,5 | 1,7 | 1,8 | 1,9 | 2 |

È il motivo per cui la domanda “quanti trading system servono” ha una risposta solo dopo averne fatta un’altra: quanto si somigliano. Una misura più raffinata, che tiene conto anche dei pesi diversi, è il numero effettivo di scommesse proposto da Attilio Meucci nel 2009 sulla rivista Risk. Il principio è lo stesso: vale 1 se tutto dipende da un solo fattore di rischio e N se il rischio è spalmato su N fattori indipendenti.
Chi conosce la teoria del portafoglio moderno ritrova qui l’idea di Markowitz applicata ai sistemi invece che ai titoli.
La domanda ha più di cinquant’anni, ma è nata sulle azioni.
Le azioni però non sono trading system. Le singole azioni si muovono in buona parte insieme al mercato. Due sistemi possono invece avere correlazione vicina a zero, o negativa. Per questo lo studio più vicino al tema è un altro.
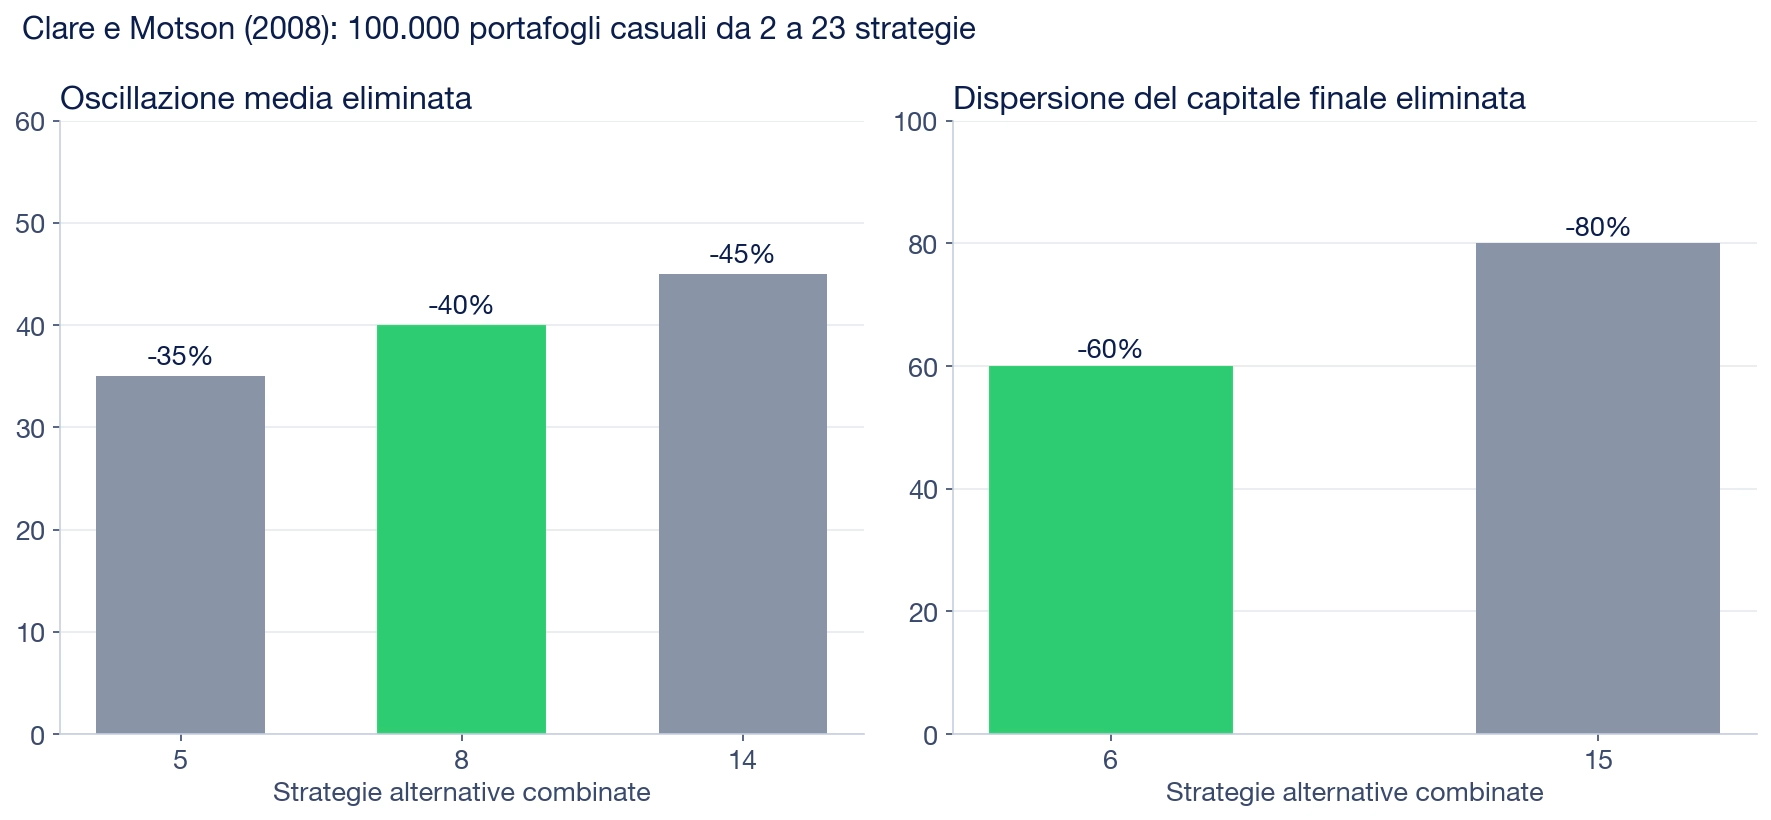
Andrew Clare e Nick Motson, della Cass Business School di Londra, nel 2008 hanno ripetuto il metodo di Evans e Archer su 23 strategie e classi alternative, fra cui hedge fund e managed futures, cioè fondi che operano con sistemi su future. Per ogni numero di strategie da 2 a 23 hanno estratto 100.000 portafogli a caso.

I risultati, riportati nel loro paper:
Gli stessi autori citano Lhabitant e Learned (2002), che sui fondi di hedge fund trovavano la maggior parte del beneficio con 5-10 fondi. C’è anche un risultato meno noto. Con più strategie l’asimmetria media dei rendimenti peggiorava: meno oscillazione, ma perdite estreme un po’ più frequenti rispetto ai guadagni estremi. Clare e Motson lo collegano a quanto osservato da Amin e Kat (2002) sui fondi di fondi. Diversificare abbassa l’oscillazione, non toglie le code.
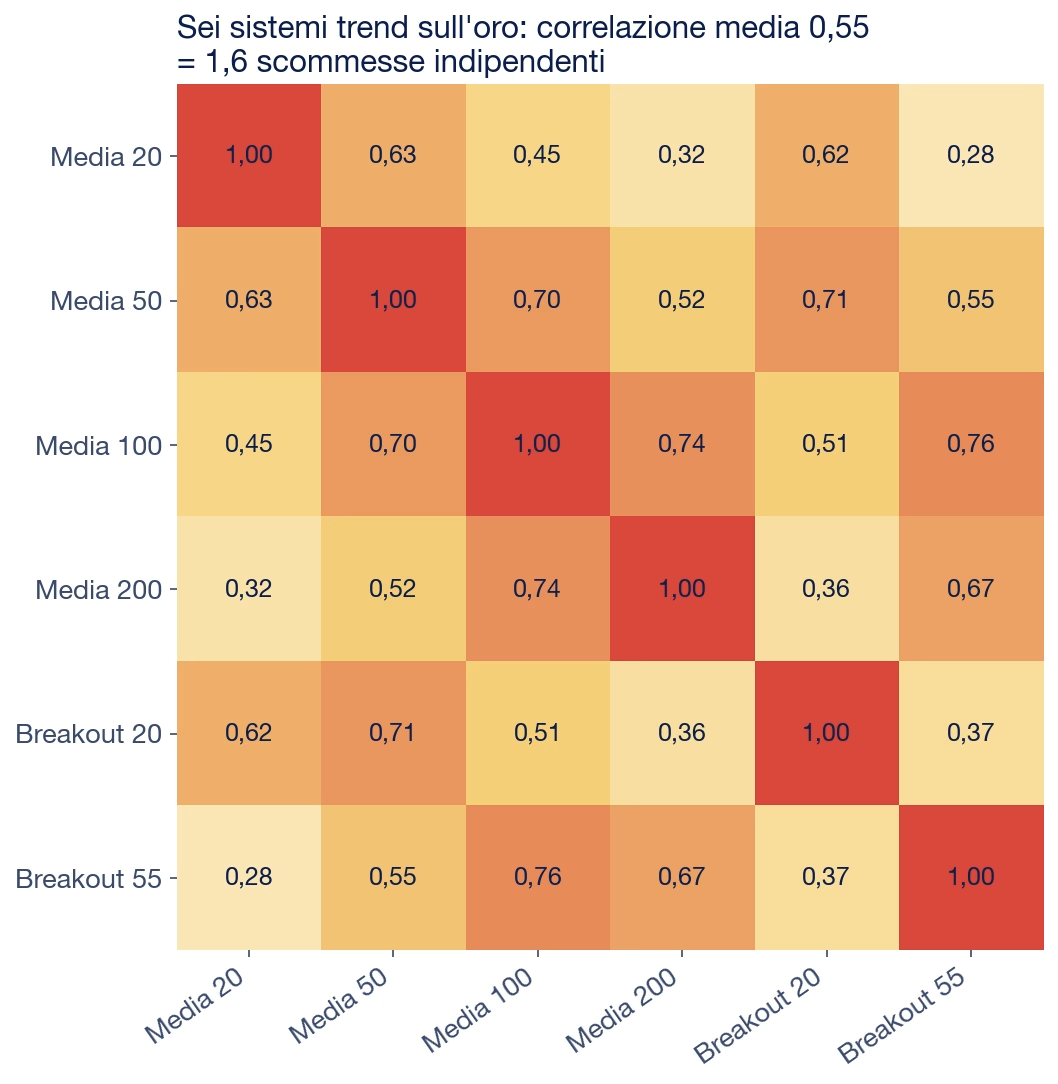
La formula dice cosa succede con una certa correlazione. Resta da vedere quanto sono correlati, nella realtà, sistemi che sembrano diversi. Per questa pagina abbiamo costruito sei regole semplici di trend sul future dell’oro, con i prezzi giornalieri Yahoo Finance dal 2002 al 15 ottobre 2026:
Sulla carta sono sei sistemi: orizzonti diversi, due logiche diverse. Sui rendimenti settimanali la correlazione media è 0,55.

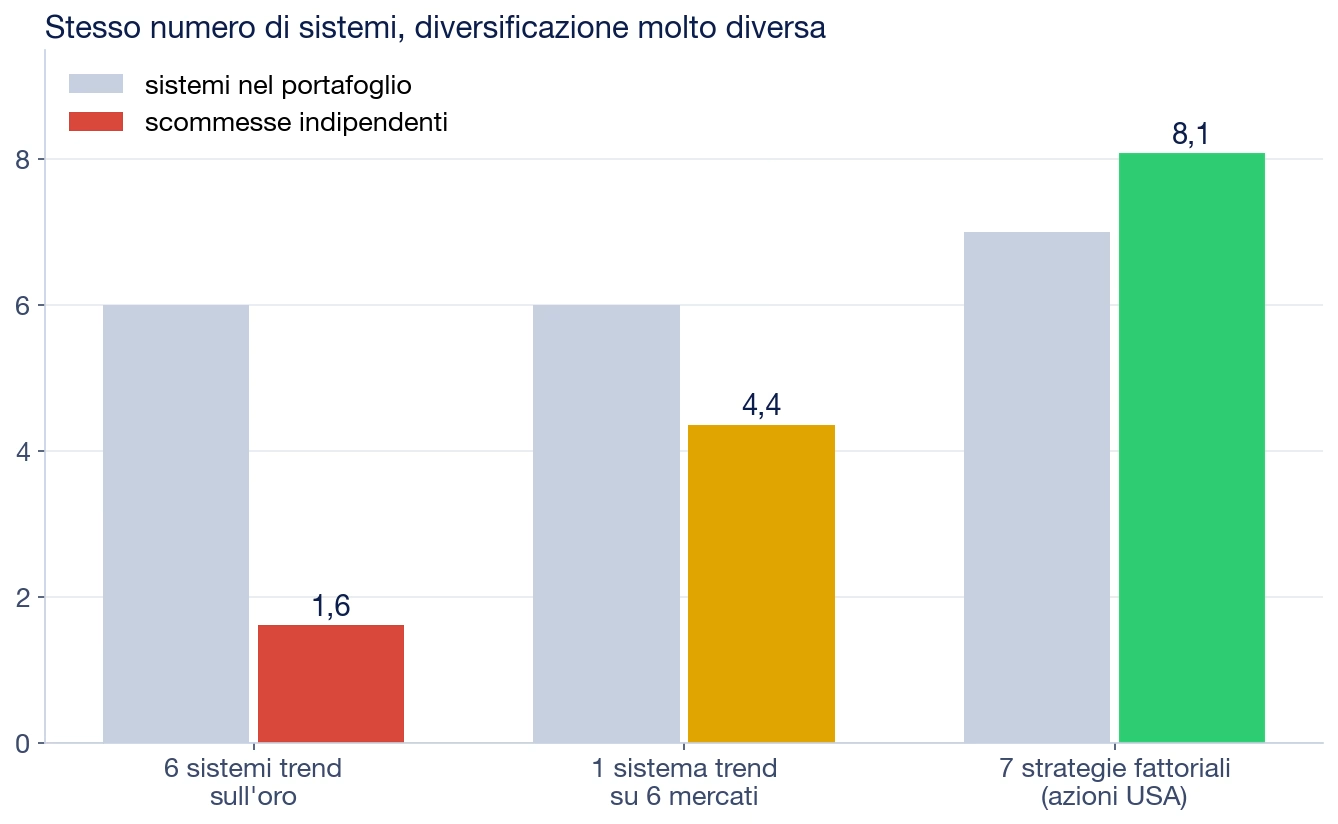
Sei sistemi, 1,6 scommesse. La media a 100 giorni e il breakout a 55 hanno correlazione 0,76: nomi diversi, quasi la stessa operazione.
Poi la prova inversa. Una sola regola, la media a 100 giorni long o short, applicata a sei mercati diversi: oro, indice S&P 500, cambio EUR/USD (dati da dicembre 2003), petrolio, future sul Treasury a 10 anni e indice Nikkei 225. La correlazione media scende a 0,08 e le scommesse salgono a 4,4. La coppia più legata è S&P 500 e Nikkei, a 0,40: due borse che spesso scendono insieme.

Il terzo caso usa le sette strategie fattoriali sulle azioni americane della libreria dati di Kenneth French, mensili da luglio 1963 ad agosto 2026: mercato, piccole contro grandi, value, redditività, investimenti, momentum e inversione di breve. Sono costruite apposta per essere diverse, e infatti la correlazione media è vicina a zero (meno 0,02). Il risultato supera 7 perché alcune coppie sono correlate in negativo.
Anche qui c’è un doppione nascosto: value e investimenti hanno correlazione 0,68. Portando ogni strategia alla stessa oscillazione annua del 10%, il drawdown peggiore della singola strategia va dal 37% al 57%. Il portafoglio con pesi uguali si ferma all’11%.
Simulazione nostra su dati storici pubblici (Yahoo Finance, Kenneth French Data Library), a scopo didattico. Le correlazioni sono misurate sui rendimenti senza costi; i drawdown dei fattori sono su portafogli teorici long-short, non su un conto reale. I risultati passati non sono indicativi di quelli futuri.
La lezione pratica: tre sistemi su tre mercati possono diversificare più di dieci varianti sullo stesso mercato. Il confronto fra le due strade è approfondito nella pagina su diversificare per asset o per strategia.
Lo stesso errore si fa comprando expert advisor. Tre EA ben costruiti sullo stesso strumento possono avere logiche diverse e restare comunque legati allo stesso motore: la volatilità di quel mercato.
Un esempio dalle nostre schede. Gold Breaker di LeapFX opera sull’oro con sette strategie breakout interne. Gold Miner lavora anche lui sull’oro, con un breakout su timeframe M1 e un moltiplicatore. Scipio Gold apre un long e uno short sull’oro nella sessione asiatica. Tre prodotti, tre logiche, un solo strumento.
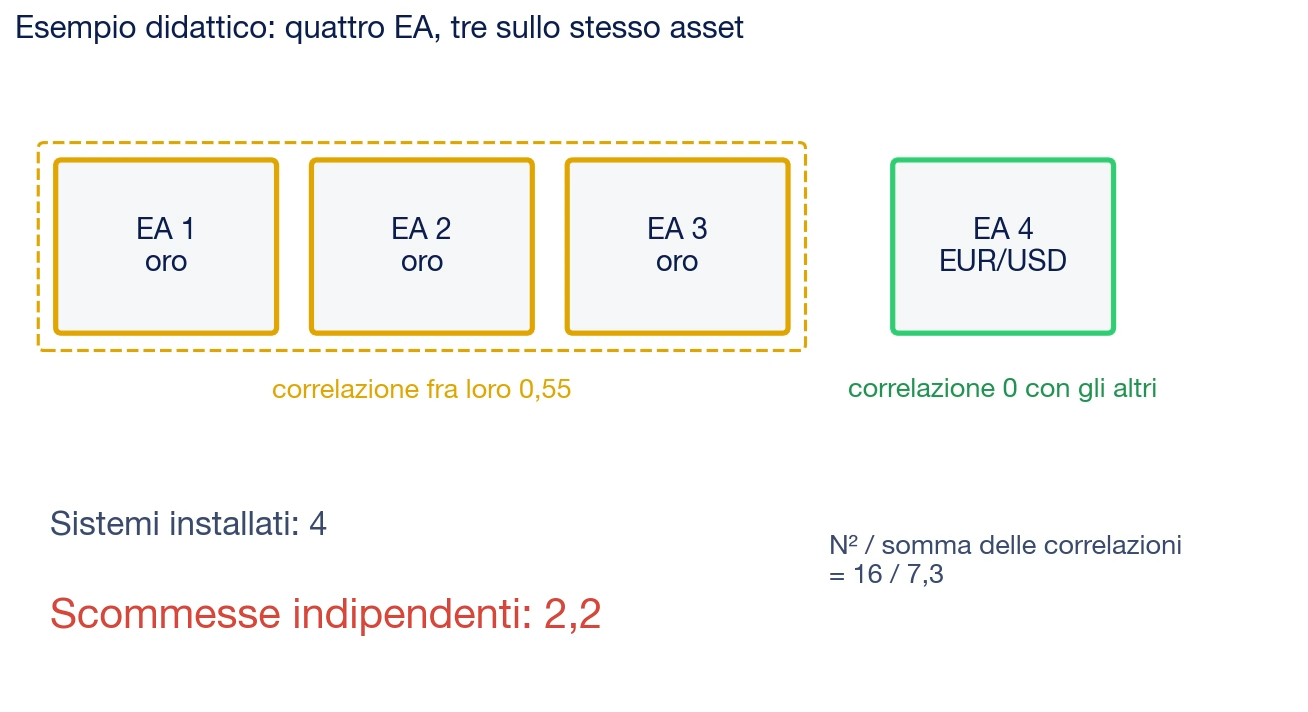
Quanto siano correlati questi tre EA nello specifico non lo abbiamo misurato. L’esempio sotto è didattico: ipotizza fra tre EA sull’oro la stessa correlazione misurata sulle varianti di trend (0,55) e un quarto EA su EUR/USD senza legami con gli altri.

Con pesi e oscillazioni uguali, le scommesse si calcolano come N² diviso la somma di tutte le celle della matrice di correlazione. Qui 16 diviso 7,3: 2,2. Il portafoglio sembra di quattro sistemi e si comporta come uno di due.
Cosa succede aggiungendo un quinto EA:
| Quinto EA | Correlazione con gli altri | Scommesse prima | Scommesse dopo |
|---|---|---|---|
| Un altro sull’oro | 0,55 con i tre sull’oro, 0 con EUR/USD | 2,19 | 2,16 |
| Uno su un indice azionario | 0 con tutti | 2,19 | 3,01 |
Il quarto EA sull’oro, a parità di peso, abbassa leggermente le scommesse, perché aumenta il peso di un rischio già presente. Quello su un mercato scollegato vale quasi una scommessa intera.
Un EA multistrategia conta come uno o come sette? Dipende da quanto le strategie interne si somigliano. Le sette strategie di Gold Breaker mescolano orizzonti diversi, dallo scalping al multiday, e questo aiuta. Restano però tutte sull’oro: dentro un portafoglio, il prodotto si conta come un’esposizione all’oro, non come sette sistemi indipendenti. Lo stesso vale per Stamina, che ha più strategie ma tutte dentro una griglia sulle major del forex.
Anche due EA forex possono essere lo stesso rischio. Dark Nebula di VENUS LABS (società che fornisce ad Amicobot anche la VPS Dipgate) lavora su EUR/USD e GBP/USD con una griglia e un modulo di machine learning. La nostra scheda riporta che il track record del programmatore è andato in margin call durante un movimento verticale dell’euro. Due coppie con il dollaro in comune tendono a muoversi insieme proprio nei movimenti forti, quando la diversificazione servirebbe di più. Il tema è approfondito nella guida su la correlazione nel trading automatico.
Il grafico del rischio mostra solo il beneficio. Ogni sistema ha anche un costo, e nel trading automatico ne ha tre.
Capitale. Ogni EA ha un capitale indicato dal produttore. Dalle schede: 1.000 euro consigliati per Gold Breaker, 1.000 per Scipio Gold, 2.000 per Scipio Silver. Mettere tre EA sullo stesso conto con il capitale di uno solo significa usare lotti più grandi di quelli previsti, oppure il lotto minimo di 0,01 su ciascuno, che con un conto piccolo può già pesare più del previsto. La ripartizione del capitale fra sistemi è il tema della guida alla gestione del capitale nel trading automatico.
Controllo. Ogni sistema va giudicato sul suo storico dal vivo, e per farlo servono operazioni. Con dieci sistemi da poche operazioni al mese, ci vogliono anni prima di avere un numero sufficiente su ciascuno. Le regole per decidere quando un sistema va fermato sono nella pagina su quando staccare un trading system, e la verifica che le metriche dal vivo tornino con quelle del test sta in persistenza e validazione.
Drawdown combinato. Più EA sullo stesso conto condividono margine e stop out. Una protezione impostata dentro un EA in percentuale dell’equity può leggere l’equity dell’intero conto, non solo la propria. Il limite che conta è quello sul conto. Un filtro che sospende i sistemi guardando l’equity line è descritto nella guida all’equity control. Su un conto di una prop firm il vincolo è ancora più stretto, perché la perdita giornaliera massima vale per tutti i sistemi insieme: le regole sono raccolte nella guida ai bot per prop firm.
La correlazione non è fissa. Si misura sul passato e cambia. Nei crolli molte strategie si muovono insieme, e il calcolo fatto in tempi tranquilli sovrastima la diversificazione. Per questo si ricalcola a intervalli regolari e si tiene un margine.
Il quarto passaggio è anche quello che decide i pesi. Dare a tre EA sull’oro lo stesso capitale di un EA su un indice significa mettere tre quarti del rischio su un solo mercato. Chi poi vuole spostare peso verso i sistemi che stanno andando meglio trova il metodo nella teoria dei portafogli rotazionali. Una panoramica su come si assembla un paniere di EA è nella guida al portafoglio di advisor.
E i sistemi creati in serie? I generatori di strategie producono centinaia di varianti in poche ore, come spiegato nella pagina sui trading system tradizionali e genetici. Molte nascono dallo stesso mercato e dagli stessi indicatori: alla prova della correlazione, cento varianti possono valere due o tre scommesse. Il rischio di overfitting si somma a quello di contare doppio.
Fonte della raccolta, fatta il 16 ottobre 2026: cinque discussioni del forum MQL5 sui portafogli di EA (20 messaggi) e i commenti a cinque video YouTube italiani sui portafogli di trading system (104 commenti). Sotto uno dei video quasi tutti i commenti ripetevano una parola chiesta dal canale, e sono stati scartati. Restano una ventina di voci con un contenuto, e nove raccontano qualcosa di utile sul numero di sistemi.
| Utente | Piattaforma e data | Cosa racconta |
|---|---|---|
| Fred7777 | Forum MQL5, 1 gennaio 2019 | Sette EA su 17 combinazioni di valute e timeframe, in utile da mesi. Una notte lo stop out in un drawdown profondo: lo stop del 18% sull’equity impostato in un EA ha letto il saldo di tutto il conto |
| Satyr | Forum MQL5, 9 gennaio 2019 | Fa girare 15-20 strategie sullo stesso conto e non riesce a ricavare il drawdown massimo in percentuale di ciascuna |
| Cristian David Castillo Arrieta | Forum MQL5, 13 luglio 2026 | Usa più EA insieme per rendere l’equity più regolare. Il drawdown che conta per lui è quello combinato: un blocco di rischio riduce le size di tutti oltre una soglia |
| Smart Algotrade | Forum MQL5, 5 agosto 2026 | La stessa strategia con parametri diversi su più coppie è diversificazione di parametri: quando il vantaggio smette di funzionare, smette su tutte le varianti |
| Guad Bibar | Forum MQL5, 30 agosto 2026 | Non spegnerebbe l’EA più debole sul risultato recente. Calcola la correlazione mobile, mette gli EA correlati in un unico gruppo di rischio e fissa il limite di perdita sul conto |
| @AnalisiTatticaGoal | YouTube, video di BuzWay sui pilastri del portafoglio, 2021 circa | Ha 25 trading system sull’oro, uno solo in reale, e chiede come scegliere il sostituto fra gli altri 24 |
| @carax006 | YouTube, video di BuzWay sul portafoglio low cost, 2020 circa | Pensa che un sistema non possa funzionare per vent’anni sempre nello stesso modo |
| @emanuelebagnarelli517 | YouTube, stesso video, 2020 circa | Chiede quanto capitale servirebbe per aggiungere il mini DAX togliendo il sistema sull’oro |
| @tubocontrotubo7723 | YouTube, video di Marco Morrone sui trading system, 2024 circa | Racconta di essersi “scornato” con un suo sistema che in backtest sembrava funzionare |
Date YouTube ricavate dall’indicazione relativa della piattaforma. Esperienze dichiarate dagli utenti, non verificate.
I 25 sistemi sull’oro di @AnalisiTatticaGoal sono il caso della matrice di correlazione vista sopra: tanti sistemi, poche scommesse, e la scelta del sostituto conta meno di quanto sembri. Il racconto di Fred7777 è il drawdown combinato visto dal vivo: sette EA diversi, un solo conto, un solo stop out. La domanda di @emanuelebagnarelli517, infine, è quella giusta nell’ordine giusto: prima il capitale, poi il sistema.
Studi letti o verificati il 16 ottobre 2026: Elton e Gruber, “Risk Reduction and Portfolio Size: An Analytical Solution”, Journal of Business 50(4), 1977, pp. 415-437; Evans e Archer, “Diversification and the Reduction of Dispersion”, Journal of Finance 23(5), 1968, pp. 761-767; Statman, “How Many Stocks Make a Diversified Portfolio?”, Journal of Financial and Quantitative Analysis 22(3), 1987, pp. 353-363; Clare e Motson, “How many alternative eggs should you put in your investment basket?”, Cass Business School, 2008; Meucci, “Managing Diversification”, Risk, maggio 2009.
Dati delle simulazioni: chiusure giornaliere Yahoo Finance di GC=F, ^GSPC, EURUSD=X, CL=F, ZN=F e ^N225 fino al 15 ottobre 2026; fattori mensili della Kenneth French Data Library fino ad agosto 2026. I sistemi sono un calcolo nostro a scopo didattico: non sono prodotti, non sono conti reali e non indicano come operare. Le caratteristiche dei bot vengono dalle schede di Amicobot.
Nessun link di questa pagina è di affiliazione. Rapporto commerciale da dichiarare: VENUS LABS, sviluppatore di Dark Nebula, fornisce ad Amicobot anche la VPS Dipgate. Gli altri rapporti con i produttori sono indicati nelle singole schede.
Disclaimer
Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.
Nessuna tab disponibile.
Su MetaTrader ogni grafico ospita un solo expert advisor, quindi più EA vogliono dire più grafici aperti nello stesso terminale. Gli EA si distinguono fra loro con il magic number, un codice che marca le loro operazioni. Il limite pratico è la memoria del computer o della VPS, non la piattaforma. Il limite che conta per il rischio è un altro: margine e stop out sono di tutto il conto.
Sullo stesso conto il margine è condiviso e il drawdown si somma in tempo reale, quindi serve un limite di perdita comune. Con conti separati ogni EA ha il suo capitale e il suo stop out, e il calcolo del drawdown di ciascuno è immediato. In cambio il capitale complessivo è più alto e il rischio totale va sommato a mano. Le due strade hanno costi diversi, e la scelta dipende dal capitale e dai limiti del broker o della prop firm.
Il vincolo è tecnico: il lotto minimo è in genere 0,01 e ogni EA ha un capitale indicato dal produttore. Con un conto piccolo, più EA insieme possono portare il rischio complessivo sopra quello previsto da ciascuno. Il calcolo da fare è la perdita combinata nel caso peggiore, con il lotto minimo, rispetto al capitale del conto. Il rischio di perdita del capitale resta a carico di chi opera, con uno o con dieci sistemi.
Non esiste una frequenza fissa. Un riferimento pratico è ricalcolarla quando entra un sistema nuovo, dopo ogni fase di mercato violenta e comunque a intervalli regolari su una finestra mobile, per esempio gli ultimi 12 mesi. Una finestra troppo corta dà numeri instabili; una troppo lunga nasconde i cambiamenti recenti.
No. Riduce l’oscillazione, ma la parte di rischio comune a tutti i sistemi resta, e nelle fasi di crisi le correlazioni tendono a salire. Lo studio di Clare e Motson ha trovato anche che, con più strategie, le perdite estreme diventano un po’ più frequenti in rapporto ai guadagni estremi. Un portafoglio di sistemi può perdere, e i risultati passati non sono indicativi di quelli futuri.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.