6 min di lettura
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.
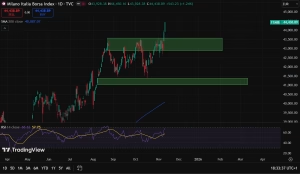
11 novembre 2025 il FTSE MIB ha scritto una pagina storica della Borsa italiana, chiudendo sopra i 44.000 punti e superando i massimi del 2007, un record che non si vedeva da quasi due decenni. Con una performance stellare del +30,8 % da inizio anno e un rialzo del +2,3 % nella sola seduta di lunedì, l’indice italiano si conferma come uno dei migliori performer globali, trainato soprattutto dai settori bancario e del lusso.
La seduta dell’11 novembre ha visto il FTSE MIB chiudere a quota ~43.896 punti, con volumi eccezionali e una spinta generalizzata su tutti i principali titoli finanziari: Banca Monte dei Paschi +5,5 %, UniCredit +4,1 %, Banco BPM +4,7 %, Intesa Sanpaolo +3,5 %, Mediobanca +4,3 %. Anche il settore utility ed energetico ha contribuito, con Enel +0,4 % ed Eni +1,4 %, mentre nel comparto automotive spiccano Ferrari +1,4 % e Stellantis +2,4 %. Da segnalare il balzo straordinario di Lottomatica +6,8 %, dopo l’annuncio di un buyback da 500 milioni €.
Negli ultimi 12 mesi, l’indice milanese è avanzato di quasi il +31 %, una crescita che supera di gran lunga quella di molti competitor europei e che si inserisce in un contesto economico italiano tutt’altro che roseo, rendendo questo rally tanto sorprendente quanto anomalo.
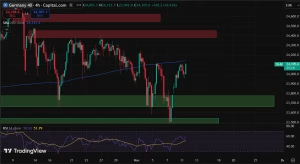
Mentre Piazza Affari vola verso nuovi massimi storici, la Borsa di Francoforte mostra segnali di maggiore prudenza. Il DAX, pur avendo registrato performance positive nel 2025 (nell’ordine del +24-27 % da inizio anno), rimane più cauto e non ha ancora superato in modo convincente i propri massimi storici.
| Parametro | FTSE MIB | DAX 40 |
|---|---|---|
| Livello attuale | 44.000+ punti | ~23.500-24.000 punti |
| Crescita 2025 YTD | +30,8 % | +24-27 % |
| Settori trainanti | Banche & Lusso | Industriale, Tech, Difesa |
| Contesto economico | PIL stagnante, instabilità politica ridotta | Recessione tecnica, crisi industriale |
| Spread governo | In forte calo (migliorata credibilità) | Stabilità politica in transizione |
| Prospettive PIL 2025 | +0,6-0,8 % stimato | 0-0,2 % stimato |
Il DAX ha toccato un massimo storico intorno ai 24.771 punti il 9 ottobre 2025, ma ha successivamente corretto, attestandosi intorno ai ~23.500 punti a novembre. La performance annua, seppur positiva, riflette le profonde difficoltà strutturali dell’economia tedesca e l’incertezza geopolitica legata alle tensioni commerciali con Stati Uniti e Cina.
I settori leader del DAX sono Rheinmetall (+63.77 % annuo), Siemens Energy (+106.95 %), Airbus, a conferma di un’economia ancora fortemente orientata all’industria pesante, alla difesa e alla tecnologia. Tuttavia, il comparto automotive tedesco, tradizionale motore di crescita, è in grave affanno a causa della concorrenza cinese sulle auto elettriche e della transizione energetica.
Il rally straordinario del FTSE MIB appare ancora più sorprendente se analizzato nel contesto macroeconomico italiano, caratterizzato da:
PIL Q3 2025: crescita zero, dopo un trimestre precedente anch’esso stagnante.
Previsione PIL 2025: rivista al ribasso a +0,6 % circa.
Industria manifatturiera: in forte difficoltà, export in rallentamento.
Inflazione: contenuta ma presente, erosione del potere d’acquisto reale.
Occupazione: nominalmente stabile al ~62,6 % (massimo storico), ma crescita salariale frenata.
Debito pubblico: oltre il 140 % del PIL, ma spread in forte calo.
Deficit/PIL: al 3,8 % circa, in calo ma ancora sotto la procedura UE.
Nonostante questo quadro poco incoraggiante, il governo grazie anche alla percezione di una stabilità politica relativa e a politiche mirate ha compiuto tre anni di attività (ottobre 2025) mantenendo una sostanziale coesione interna, fattore che ha contribuito a rafforzare la credibilità dell’Italia sui mercati internazionali. La riduzione dello spread di oltre 150 punti base dal 2022, l’azzeramento del differenziale con la Francia e la crescita del +62,46 % del FTSE MIB dall’insediamento del governo testimoniano una ritrovata fiducia degli investitori.

Il governo ha adottato un approccio di prudenza fiscale e riforme graduali:
Riduzione delle aliquote IRPEF da quattro a tre scaglioni
Taglio del cuneo contributivo per sostenere il potere d’acquisto
Potenziamento dell’assegno unico familiare
Piano Nazionale di Ripresa e Resilienza (PNRR): oltre 140 miliardi già ottenuti dall’UE, con avanzamento finanziario del ~97,8%
Privatizzazioni strategiche: cessione rete TIM, chiusura partita ITA-Lufthansa, OPV prevista su Poste Italiane (14% per 2,3 miliardi)
Avanzo primario dal 2024: unico Paese G7 a raggiungerlo post-pandemia
Le principali agenzie di rating hanno migliorato il giudizio sull’affidabilità del debito italiano, riconoscendo gli sforzi di consolidamento fiscale e la stabilità politica.
Per anni la Germania è stata il cuore industriale dell’Europa. Oggi, però, la locomotiva si è inceppata. Dopo due anni di recessione (-0,3% nel 2023 e -0,2% nel 2024), il 2025 mostra solo una crescita marginale dello 0-0,2%, con il PIL fermo ai livelli pre-pandemia.
L’industria è in affanno, la disoccupazione sale al 5,8-6%, e la domanda interna resta debole. La crisi energetica post-gas russo ha fatto esplodere i costi di produzione, mentre la concorrenza cinese ha eroso quote di mercato storiche, soprattutto nell’automotive elettrico.
A complicare tutto, il “freno al debito” costituzionale blocca nuovi investimenti pubblici, mentre la politica è paralizzata da continui contrasti di coalizione. Con un’economia quasi immobile dal 2019, la Germania affronta ora la sua crisi più lunga del dopoguerra.

Come può l’Italia, con crescita zero, superare la Germania sui mercati? Le ragioni sono molteplici e rivelano un vero cambio di paradigma europeo.
Il FTSE MIB è dominato da banche e servizi, settori che beneficiano dei tassi alti, di bilanci solidi e buyback record. Al contrario, il DAX è zavorrato da automotive e industria, oggi i comparti più deboli.
Le azioni italiane partivano da multipli bassi: questo ha attratto capitali globali in cerca di mercati “value” con margini di recupero.
Paradossalmente, l’Italia è più stabile della Germania. Un governo coeso e politiche fiscali moderate hanno ridotto lo spread e migliorato la percezione internazionale, incoraggiando gli investimenti diretti esteri (FDI).
Rottura dei massimi del 2007, volumi esplosivi e algoritmi trend-following hanno amplificato il rally. L’Italia è tornata “cool” sui desk internazionali.
Il superamento dei massimi dal 2007 è un successo storico ma fragile. L’Italia oggi vince sui mercati perché beneficia di un mix di stabilità politica, settori forti e percezione positiva, mentre la Germania paga il prezzo di una crisi strutturale profonda.
Nel medio periodo, tuttavia, sarà la crescita reale a decidere i vincitori: se Roma non riuscirà a rilanciare produttività e investimenti, anche la Borsa dovrà rallentare. Ma per ora, Piazza Affari resta la sorpresa d’Europa.
Nessuna tab disponibile.
Disclaimer
Il trading di CFD comporta un elevato rischio di perdita di capitale a causa dell’uso della leva finanziaria. Il trading automatico non elimina i rischi di mercato e può generare perdite. Le performance passate non garantiscono risultati futuri. Le informazioni fornite non costituiscono consulenza finanziaria. Operare solo con capitale che si è disposti a perdere.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.