Cos’è il drawdown, come si calcola su un conto reale, quanto serve per recuperarlo e come lo misurano MetaTrader, Myfxbook e le prop firm.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.
Il drawdown dice quanto un conto è sceso dal suo massimo e quanto ci mette a tornarci. Qui c'è la formula, il calcolo fatto su un conto reale pubblico, le tre voci diverse che mostrano MetaTrader e Myfxbook e le regole con cui le prop firm lo usano per chiudere un account.
Il drawdown è la distanza fra il massimo raggiunto da un conto e il punto più basso toccato dopo, prima che quel massimo venga superato di nuovo. Si esprime in percentuale o nella valuta del conto. In italiano si traduce con "perdita dal massimo" o "escursione negativa", ma nei report resta quasi sempre in inglese, spesso abbreviato in DD o max DD.
Non misura quanto un sistema guadagna. Misura quanto capitale serve per restare in gioco e quanto tempo si passa sotto il picco prima di recuperare.
La formula è una sola:
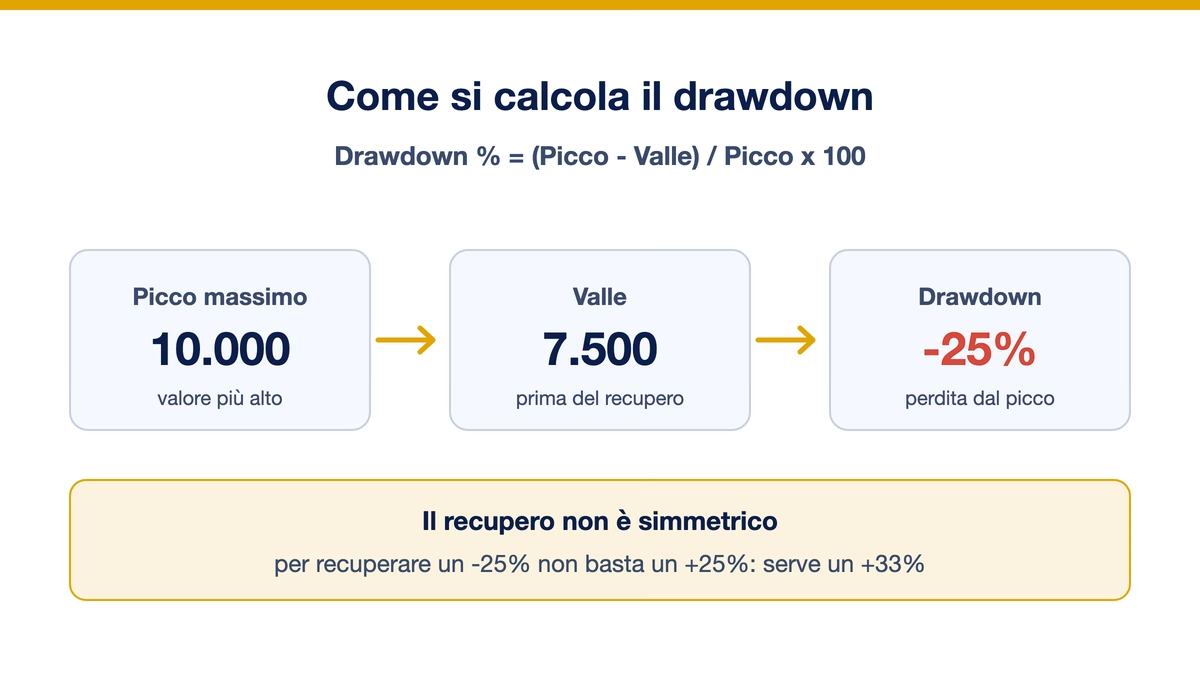
Drawdown % = (Picco meno Valle) / Picco x 100
L'equity sale a 10.000 dollari, poi scende a 7.500 prima di ripartire. Il drawdown è (10.000 meno 7.500) / 10.000, cioè il 25%. Nella pratica non si calcola un drawdown solo: si scorre tutta la curva, si registra ogni caduta dal massimo precedente e si tiene la più profonda. Quella è il drawdown massimo.

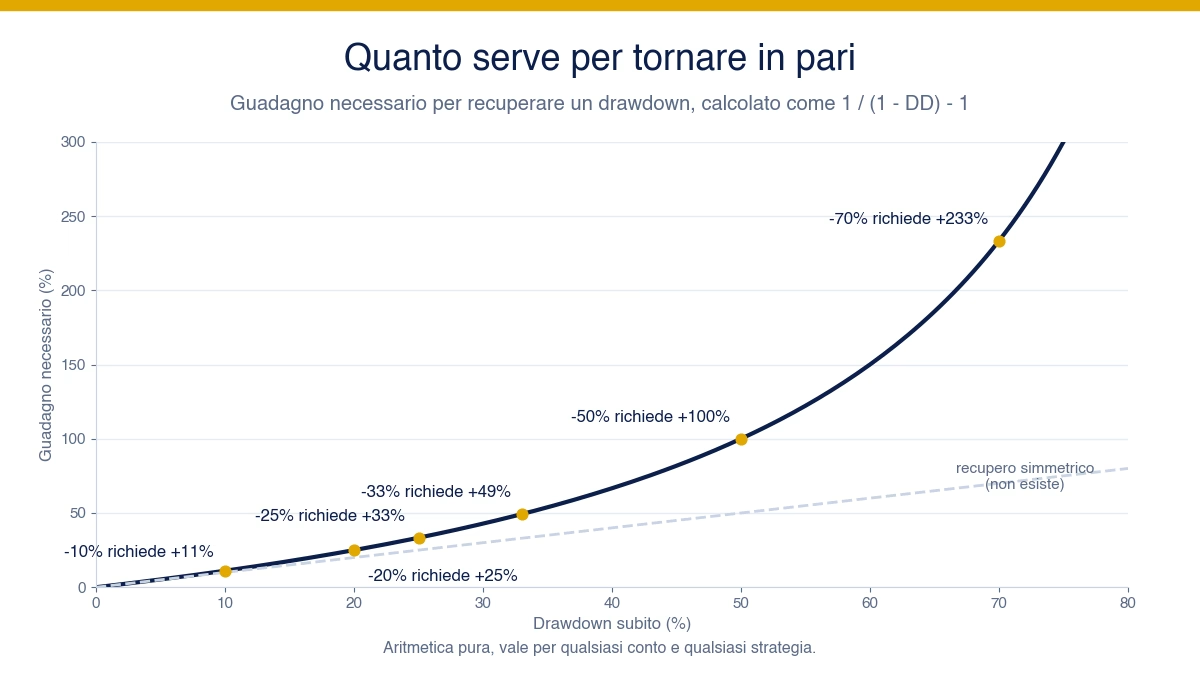
Un drawdown del 25% non si annulla con un più 25%, perché quel guadagno si calcola su un capitale più piccolo. Servono più 33%. Il guadagno necessario si ottiene con 1 / (1 meno DD) meno 1, e la curva peggiora in fretta.
| Drawdown subìto | Guadagno necessario per tornare in pari |
|---|---|
| meno 10% | più 11% |
| meno 20% | più 25% |
| meno 25% | più 33% |
| meno 33% | più 49% |
| meno 50% | più 100% |
| meno 70% | più 233% |

È l'errore di partenza più comune. Sotto un video di Financial Wisdom sul drawdown, l'utente @REALHOUSTONLIVING scriveva (commento di circa quattro anni fa, YouTube) di essere stato fra quelli convinti che un meno 50% si recuperasse con un più 50%. Oltre una certa soglia il recupero smette di essere un problema di strategia e diventa un problema di aritmetica.
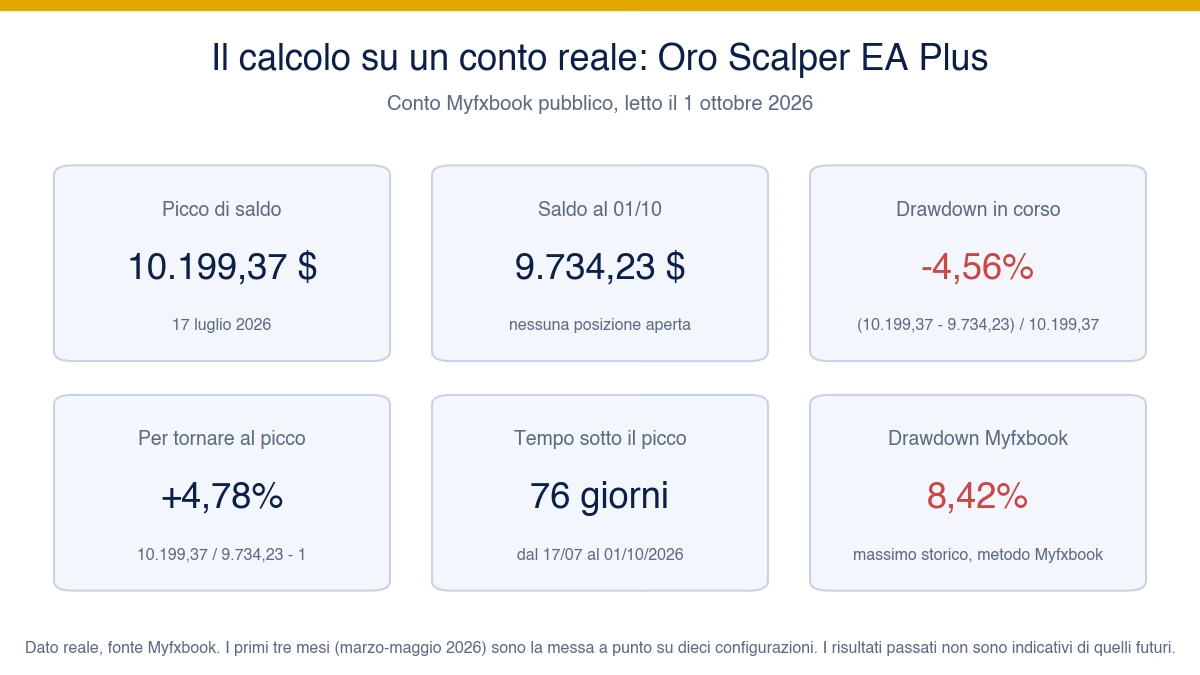
Le formule si capiscono meglio su numeri veri. Il conto Oro Scalper EA Plus, scalper sull'oro sviluppato da Fintech Srl, ha un conto reale pubblico su Myfxbook. Letto il 1 ottobre 2026:
Il conto in quattro passaggi:

Dato reale, fonte Myfxbook, periodo marzo-1 ottobre 2026, conto USD su MetaTrader 5. I primi tre mesi del conto (marzo, aprile, maggio) sono la messa a punto del software su dieci configurazioni di parametri: la configurazione distribuita oggi gira da giugno. I risultati passati non sono indicativi di quelli futuri.
Lo stesso calcolo vale per qualunque storico pubblico: servono il picco con la data, il valore attuale e la data di oggi. Se una pagina di vendita mostra il rendimento ma non il massimo precedente, il drawdown in corso non si può ricostruire, ed è già un'informazione. Il metodo completo per leggere uno storico è nella guida su come valutare un track record.
Il drawdown è un'oscillazione, non per forza una perdita realizzata. Sotto un video di VRDNation che spiega la metrica, l'utente @kiwicam6419 chiedeva (circa tre anni fa, YouTube) se contano solo le perdite chiuse o anche quelle aperte. Dipende da dove si guarda:
La perdita aperta diventa perdita vera in due casi: quando il sistema viene spento nel punto più basso, oppure quando il conto arriva al margin call. Su un sistema che tiene posizioni in perdita per giorni, come una griglia, la differenza fra le due misure è proprio il rischio che interessa.
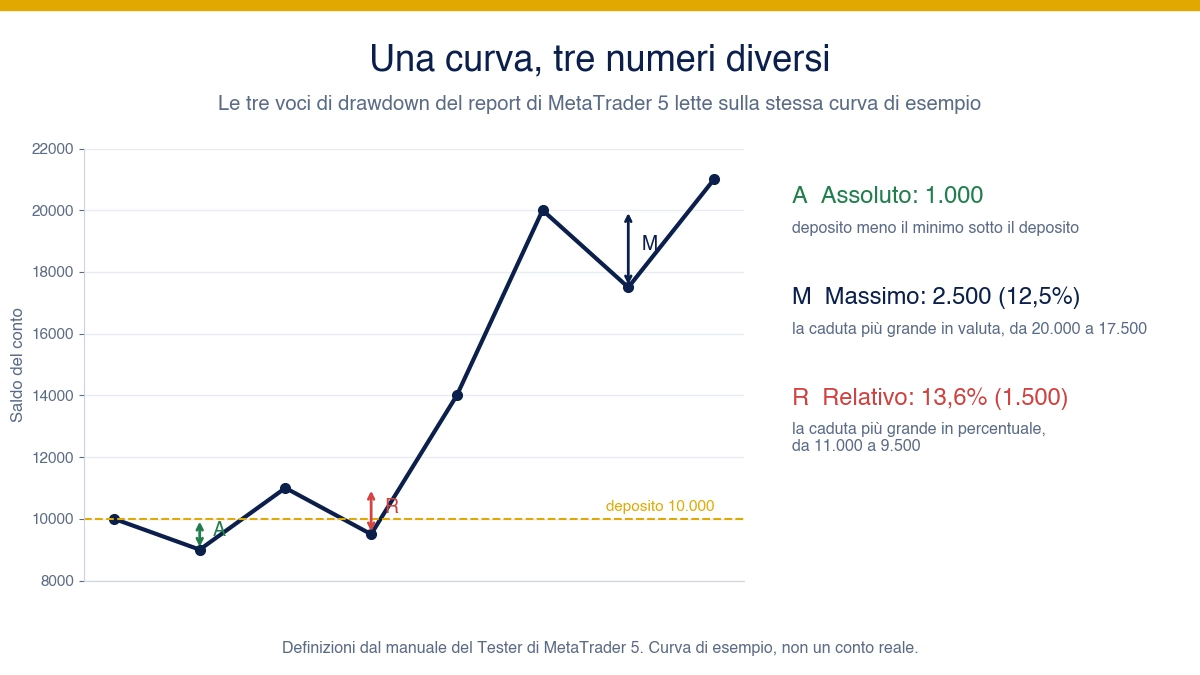
Nel report dello Strategy Tester di MetaTrader 5 il drawdown compare tre volte, sia sul saldo sia sull'equity, e le tre voci non misurano la stessa cosa. Le definizioni del manuale ufficiale:
Massimo e relativo coincidono spesso, ma non sempre. Su un conto che cresce, una caduta piccola in percentuale ma grande in dollari arriva tardi, quando il capitale è più alto, mentre la caduta più grande in percentuale può essere avvenuta all'inizio.

Nella curva di esempio il conto parte da 10.000, scende a 9.000 (assoluto: 1.000), risale a 11.000 e cade a 9.500 (meno 13,6%), poi sale fino a 20.000 e cade a 17.500 (meno 2.500, cioè 12,5%). Il massimo in valuta è 2.500, il relativo in percentuale è 13,6%. Chi confronta due sistemi deve confrontare la stessa voce, e preferire quella sull'equity.
Accanto alle tre voci servono altre due misure che il report non mette in evidenza:
Due sistemi con lo stesso drawdown del 20% sono molto diversi se uno torna al picco in sei settimane e l'altro in diciotto mesi. Il tempo necessario per tornare al massimo si chiama recovery time, ed è il dato che manca in quasi tutte le presentazioni commerciali.
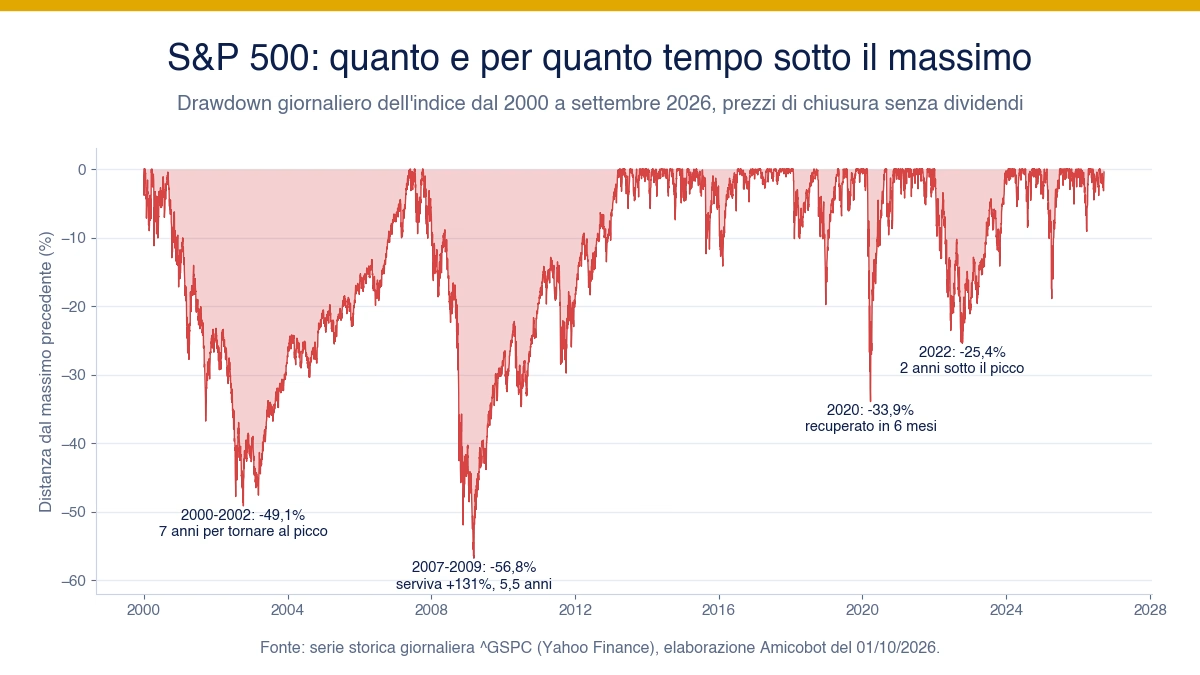
Il caso più chiaro su dati pubblici è l'indice S&P 500. Abbiamo ricostruito il drawdown giornaliero dal 2000 a settembre 2026 sui prezzi di chiusura, senza dividendi:
| Episodio | Drawdown | Guadagno necessario | Tempo per tornare al picco |
|---|---|---|---|
| 2000-2002 | meno 49,1% | più 96,6% | circa 7 anni (24/03/2000-30/05/2007) |
| 2007-2009 | meno 56,8% | più 131,3% | circa 5 anni e mezzo (09/10/2007-28/03/2013) |
| 2020 | meno 33,9% | più 51,3% | 181 giorni (19/02-18/08/2020) |
| 2022 | meno 25,4% | più 34,1% | 746 giorni (03/01/2022-19/01/2024) |

Fonte: serie storica giornaliera dell'indice S&P 500 (^GSPC), elaborazione Amicobot del 1 ottobre 2026, prezzi di chiusura senza dividendi. I risultati passati non sono indicativi di quelli futuri.
Il 2020 e il 2007-2009 hanno cadute paragonabili per ordine di grandezza e durate che non hanno niente in comune. Il drawdown dice quanto fa male, il recovery time quanto a lungo. Chi aggiunge prelievi durante la fase negativa allunga ancora i tempi: sotto lo stesso video di Financial Wisdom, @jean-marcducommun8185 (circa due anni fa, YouTube) faceva notare che un pensionato che preleva per vivere mentre il conto è in drawdown amplifica l'effetto, perché ricostruisce su una base più piccola.
Non esiste un numero valido per ogni sistema. Esistono tre riferimenti che si possono usare insieme.
L'aritmetica. Fino al 20% il recupero richiede al massimo un più 25%. Oltre il 40% serve più del 66%, oltre il 50% bisogna raddoppiare. Il 20% è la soglia di guardia più citata da gestori e sviluppatori proprio per questo.
La strategia. Un sistema a griglia o mean reversion vive per costruzione con cali più profondi e più lunghi, un breakout con stop stretti tende a contenerli. Una griglia che dichiara un drawdown massimo del 12% è più sospetta di una che ne dichiara il 35%: di solito vuol dire che lo storico è corto o che il periodo peggiore non è ancora arrivato.
Il rendimento che lo accompagna. Un calo del 20% a fronte di un rendimento netto dell'80% è una cosa diversa da un 20% a fronte di un 10%. La misura che mette in rapporto le due grandezze è il recovery factor: rendimento netto diviso drawdown massimo. MetaTrader lo calcola nel report con il profitto e il drawdown massimo in valuta. Sotto 2 il rapporto è debole, sopra 3 accettabile, sopra 5 solido. Un sistema che nel periodo osservato ha reso il 120% con un drawdown massimo del 30% ha un recovery factor di 4.
Accanto vanno lette altre due misure. Lo Sharpe ratio rapporta il rendimento alla volatilità, il profit factor dice quanto il sistema guadagna per ogni unità che perde. E c'è una misura più severa, il drawdown at risk, che si ottiene con le simulazioni Montecarlo: rimescolando l'ordine delle operazioni migliaia di volte si stima il calo negli scenari peggiori. Se il 95% delle simulazioni resta sotto il 25% ma il 5% peggiore arriva al 40%, il numero che serve per dimensionare il capitale è il 40%.
Nei testi divulgativi la risposta è sempre la stessa lista: money management, diversificazione fra sistemi decorrelati, stop loss, controllo dell'equity. Ad agosto 2026 abbiamo misurato l'effetto delle singole leve con una campagna di 6.998.400 backtest su XAUUSD nei timeframe M1, M5 e M15, dati storici a candela, costo di 0,30 dollari per operazione su 0,01 lotti. Risultato di simulazioni su dati storici, non di un conto reale. Le condizioni di esecuzione reali, cioè spread, slippage e latenza, possono modificare sensibilmente il risultato, e i risultati passati non sono indicativi di quelli futuri.
Prima cosa: quanto poco sopravvive. Applicando i filtri di robustezza, dai gate sul numero minimo di perdite vere al test t di Student, restano 36.255 configurazioni su quasi sette milioni, lo 0,52%.
Su 106.889 configurazioni base con almeno 100 operazioni, la versione secca, con stop loss e take profit fissi, è la più profittevole nel 63% dei casi. Aggiungere break even e trailing stop sposta la mediana del profitto verso il basso di 18,37 dollari.
Il quadro si ribalta sulla robustezza: le configurazioni con break even e trailing superano tutti i gate nello 0,59% dei casi contro lo 0,35% delle secche, quasi il doppio. Tagliano il drawdown più di quanto taglino il profitto. Sulla configurazione migliore della campagna il cambio è netto.

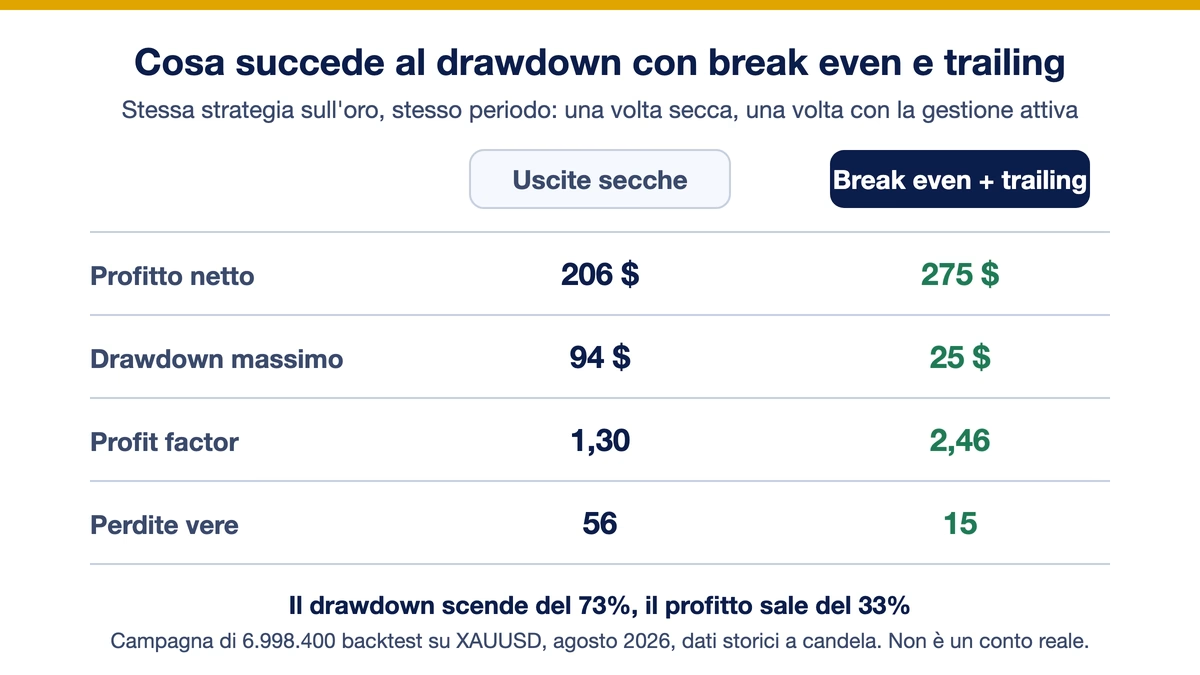
Stessa strategia, stesso periodo: senza gestione chiude a 206 dollari di netto con 94 dollari di drawdown e un profit factor di 1,30; con break even e trailing chiude a 275 dollari con 25 dollari di drawdown e un profit factor di 2,46, e le perdite vere scendono da 56 a 15. Il drawdown si riduce del 73%.
Lo stesso tema compare nei commenti di chi usa un EA senza stop mobile. Sulla pagina MQL5 di Gold Trade Pro, un breakout sull'oro, l'utente PayToNas. Nashorn chiedeva il 10 dicembre 2023 di aggiungere uno stop mobile perché molte operazioni erano finite nello stop dopo essere state, a suo dire, oltre "3k" in profitto. L'11 gennaio 2024 Dannyontherun descriveva cinque operazioni in piccolo utile tornate quasi tutte allo stop iniziale, un drawdown che definiva evitabile "soprattutto per le prop". Sono segnalazioni degli utenti, non verificabili alla fonte, ma descrivono esattamente il meccanismo misurato nei backtest.
Molti expert advisor aumentano la dimensione della posizione dopo una perdita per rientrare più in fretta. Nella stessa campagna il recupero del lotto aggiunge fra il 2% e il 104% di profitto, ma moltiplica il drawdown da 1,2 a 4,4 volte, e in un caso su dieci il profitto scende comunque.
La discriminante è la lunghezza della serie perdente: fino a quattro o cinque perdite consecutive il meccanismo regge, a undici no. È l'aritmetica della martingala, e il motivo per cui l'anti-martingala esiste come approccio opposto.
Il limite di stop loss giornalieri viene spesso presentato come leva di rendimento. Sui nostri dati non lo è: con una media di 1,78 operazioni al giorno il limite di tre stop non scatta mai in nove configurazioni su dieci. L'eccezione è la configurazione più operativa della campagna, con 757 operazioni: lì i tre stop giornalieri portano il drawdown da 116 a 96 dollari, al prezzo di 11 dollari di profitto in meno. È un'assicurazione per il giorno anomalo, che si implementa con un controllo dell'equity che sospende le aperture quando la soglia viene raggiunta.
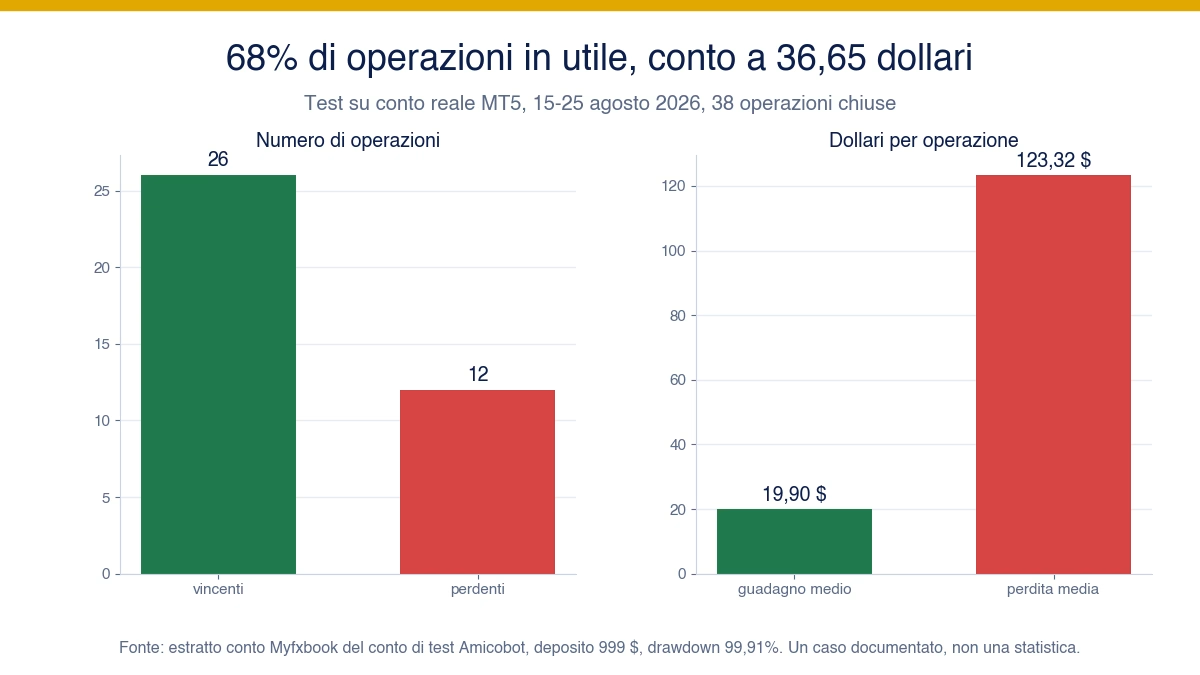
Il caso che spiega meglio perché il drawdown non si deduce dal win rate è un test che abbiamo fatto su un conto reale. Ad agosto 2026 abbiamo messo 999 dollari su un conto MetaTrader 5 con leva 1:100 e ci abbiamo collegato un expert advisor gratuito venduto come sistema di hedging. Dopo dieci giorni sul conto restavano 36,65 dollari, con un drawdown massimo del 99,91% su 38 operazioni chiuse.
Il 68% di quelle operazioni ha chiuso in utile. Il guadagno medio era di 19,90 dollari, la perdita media di 123,32. Due operazioni su tre positive e il conto azzerato lo stesso, perché la perdita media valeva sei volte il guadagno medio.

Dato riferito al periodo 15-25 agosto 2026, fonte estratto conto Myfxbook del conto di test, dieci giorni di operatività: è un caso documentato, non una prova statistica. I risultati passati non sono indicativi di quelli futuri. La ricostruzione operazione per operazione è nel test su Bitcoin Advanced Hedging System, e il legame fra le due misure è spiegato nella guida al rapporto fra win rate e rischio rendimento.
Il numero che si vede in backtest è quasi sempre ottimista, per tre motivi.
La simulazione della gestione della posizione. Ci siamo trovati dentro questo errore in casa: il nostro vecchio motore muoveva il trailing stop dentro la candela invece che alla chiusura. Stesso setup, win rate del 33,2% simulando il trailing dentro la candela contro il 29,5% a candela chiusa. Un motore che si concede movimenti che i dati non contengono restituisce un drawdown più basso di quello vero. Da lì la regola che usiamo adesso: su dati a candela, trailing solo a candela completata e caso peggiore quando la candela tocca entrambi i livelli.
I costi. Slippage e commissioni sono quasi sempre sottostimati, e lo spread nel trading automatico reale cambia con l'orario e con il broker.
L'overfitting, cioè un sistema cucito sui dati passati. È l'accusa più frequente nei commenti più duri sui marketplace: sulla pagina MQL5 di The Gold Reaper l'utente nokia076_gmailcom scriveva il 6 febbraio 2024 che il segnale live era "una griglia con un drawdown gigante" e chiedeva perché gli EA restassero profittevoli nello Strategy Tester mentre i segnali reali si perdevano. È un'accusa di un utente, contestata dal venditore nello stesso thread: la riportiamo perché pone la domanda giusta, non come verdetto. L'antidoto tecnico è la divisione dei dati in sample e out of sample.
Regola prudenziale diffusa fra chi sviluppa sistemi: raddoppiare il drawdown massimo del backtest per stimare quello live. Se la simulazione mostra il 15%, per dimensionare il capitale si usa il 30%.
Lo stesso conto può mostrare tre numeri diversi in tre posti diversi.
Myfxbook. Secondo la pagina di aiuto ufficiale, il drawdown mostrato nelle statistiche è il più alto di tre calcoli: quello di fine giornata, che registra le perdite delle posizioni rimaste aperte alla chiusura del giorno; quello intraday, che registra l'equity a ogni aggiornamento del conto; e quello sulla crescita, che confronta il rendimento di ogni giorno con il massimo precedente usando la formula TWR. Il numero può solo salire. È il motivo per cui sul conto di Oro Scalper EA Plus il drawdown mostrato (8,42%) è più alto della caduta di saldo in corso (4,56%).
La scheda di un prodotto su MQL5. Mostra il drawdown del segnale o del backtest pubblicato dal venditore, con i parametri scelti da lui. Non è il comportamento del prodotto sul conto di chi lo compra.
Il report dello Strategy Tester. Distingue saldo ed equity, e per ciascuno assoluto, massimo e relativo. Su un sistema che tiene posizioni aperte per giorni la distanza fra drawdown di saldo e di equity è enorme.
La regola operativa: confrontare la stessa voce, calcolata allo stesso modo, e privilegiare sempre quella sull'equity.
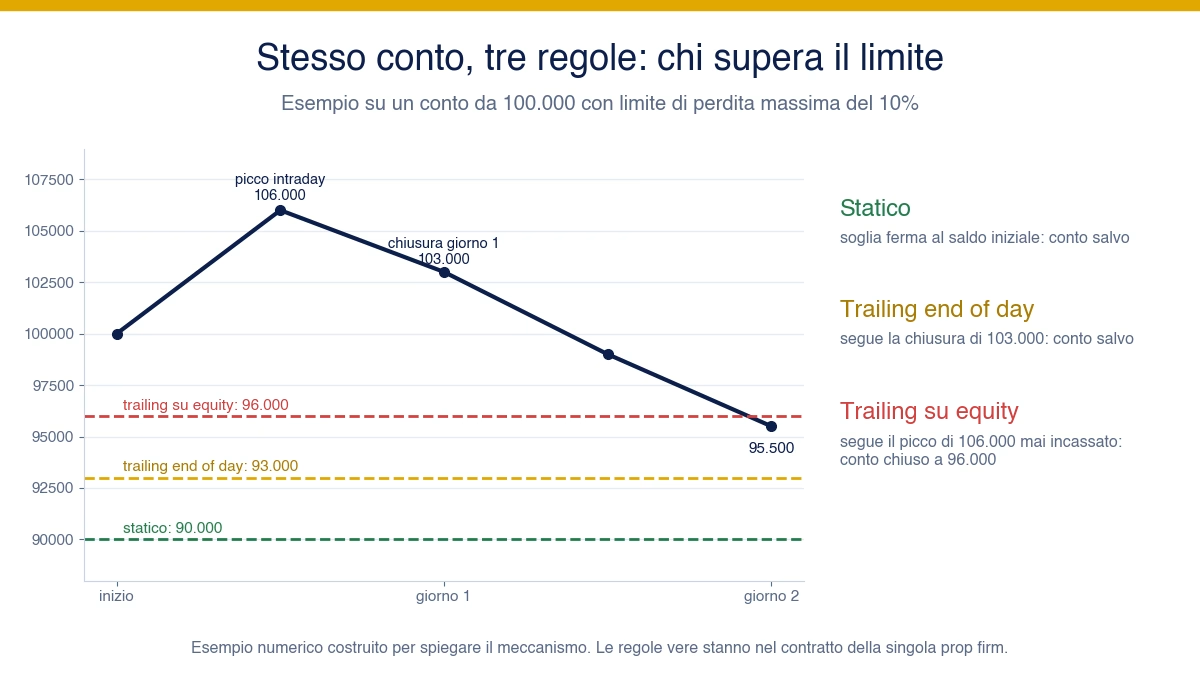
Nelle prop firm il drawdown smette di essere una metrica di qualità e diventa la regola che decide se la challenge si supera o si chiude. Di solito convivono due limiti: un drawdown massimo complessivo e un limite di perdita giornaliero, il secondo più stretto del primo. La differenza che conta è come viene calcolato il limite complessivo.
| Tipo di limite | Come si muove la soglia | Cosa comporta |
|---|---|---|
| Statico | ferma, ancorata al saldo iniziale | il più permissivo: i profitti accumulati allargano il margine |
| Trailing sull'equity | segue il massimo di equity, anche intraday | il più severo: un profitto aperto alza la soglia e non la riabbassa |
| Trailing end of day | segue il saldo o l'equity alla chiusura della giornata | via di mezzo: le oscillazioni dentro la giornata non spostano la soglia |
Un esempio numerico rende la differenza concreta. Conto da 100.000, limite del 10%. Il primo giorno l'equity tocca 106.000 durante la seduta e chiude a 103.000. Il secondo giorno scende a 95.500.

Esempio numerico costruito per spiegare il meccanismo. Le regole vere cambiano da società a società e stanno nel contratto della singola challenge.
Sul limite stretto pesa anche il lotto minimo. Sulla pagina MQL5 di The Gold Reaper, il 16 febbraio 2024, l'utente Pedro Roberto Diez San Jose chiedeva se fosse possibile alzare la frequenza delle operazioni restando sotto un drawdown massimo del 5% su un conto finanziato da 5.000 dollari. La risposta del venditore: con quel conto l'EA lavora già vicino al lotto minimo di 0,01, quindi non può promettere di restare sotto il 5% con una frequenza più alta. Sotto una certa dimensione di conto il drawdown non si comprime più riducendo il lotto, perché il lotto non scende oltre il minimo. Per questo un EA per prop firm si valuta prima sul drawdown giornaliero e poi sul rendimento.
Un calo dentro le medie storiche è fisiologico. Diventa un segnale quando supera soglie decise prima:
Al superamento si verifica se il sistema è in una fase negativa prevista o se il mercato è cambiato. La differenza la fa aver scritto le regole di uscita quando il conto era in profitto, e non nel mezzo della perdita: il tema è sviluppato nella guida su quando staccare un trading system ed è una delle componenti della robustezza di un trading system.
I numeri qui sotto vengono dalle schede di valutazione pubblicate sul sito. I risultati passati non sono indicativi di quelli futuri, e ogni risultato dipende da broker, spread, slippage, capitale e configurazione.
Il confronto utile non è quale numero è più basso in assoluto, ma se il drawdown di quel sistema è coerente con la sua strategia e con il capitale su cui gira.
Per questa guida abbiamo letto 260 commenti: 120 sulle prime tre pagine dei thread MQL5 di due expert advisor sull'oro dello stesso sviluppatore, Gold Trade Pro e The Gold Reaper (60 a testa; 60 dei 120 sono risposte dello sviluppatore), e 140 sotto tre video sul drawdown e sul money management che compaiono nella ricerca YouTube in italiano. Il quadro:
Le voci più utili sono quelle riportate sopra, ciascuna nel punto in cui spiega qualcosa: @REALHOUSTONLIVING sull'asimmetria del recupero, @kiwicam6419 su saldo ed equity, @jean-marcducommun8185 sui prelievi, PayToNas. Nashorn e Dannyontherun sul trailing, nokia076_gmailcom su backtest e live, Pedro Roberto Diez San Jose sul lotto minimo nelle prop firm. Sono segnalazioni degli utenti, non verificate alla fonte.
Disclaimer
Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.
Nessuna tab disponibile.
È la distanza fra il massimo raggiunto dal conto e il punto più basso toccato dopo, prima di un nuovo massimo. Si esprime in percentuale o nella valuta del conto ed è la principale misura di rischio di un trading system.
Con la formula (picco meno valle) diviso picco, per 100. Su un conto reale pubblico con picco di 10.199,37 dollari e saldo attuale di 9.734,23 il drawdown in corso è del 4,56%, e per tornare al picco serve un più 4,78%.
Nel report di MetaTrader 5 l'assoluto è il deposito meno il punto più basso sotto il deposito, il massimo è la caduta più grande in valuta e il relativo è la caduta più grande in percentuale. Massimo e relativo possono riferirsi a due cadute diverse.
Perché Myfxbook prende il valore più alto fra tre calcoli: fine giornata con le posizioni aperte, intraday a ogni aggiornamento dell'equity e drawdown sulla crescita con la formula TWR. Il valore può solo salire e include le perdite aperte, quindi è quasi sempre più alto di un calcolo fatto sul solo saldo.
È la soglia di guardia più citata, perché fin lì il recupero richiede al massimo un più 25%. Diventa un problema se non è accompagnato da un recovery factor adeguato o se dura molto più a lungo della media del sistema. Oltre il 40% il recupero richiede più del 66% di guadagno.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.
Una risposta